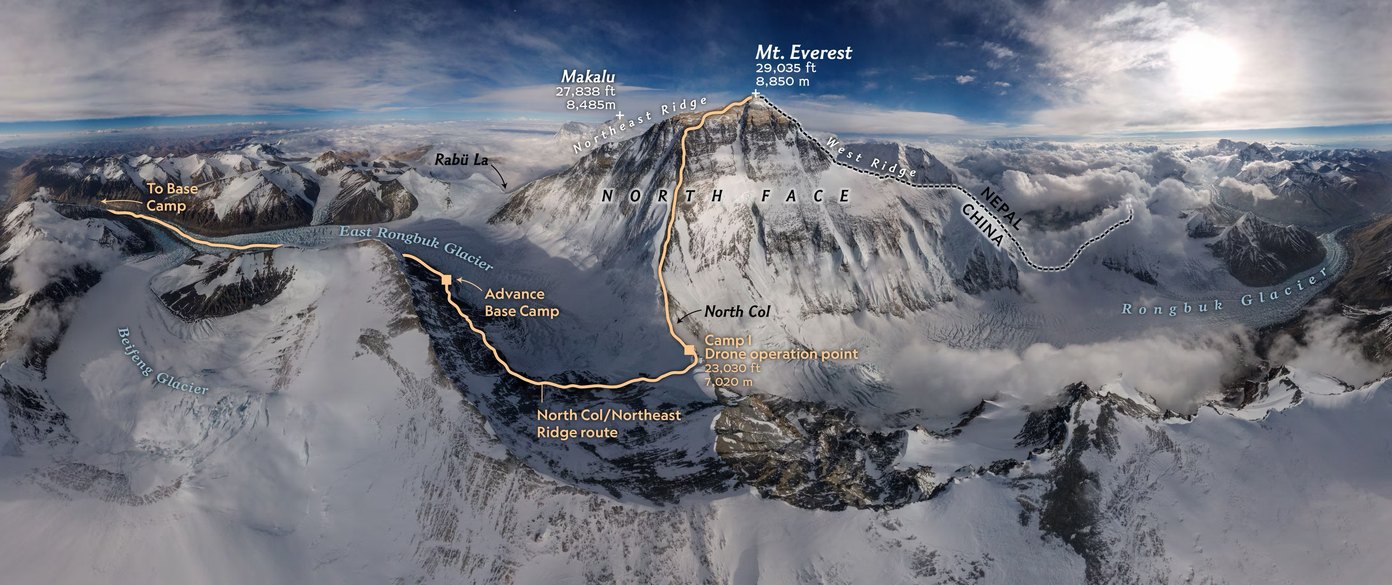
Au cœur de l’Institut · Le versant nord de l’Everest. Nous choisissons le versant nord de l’industrie, à la recherche des actifs clés capables de porter le prochain changement de paradigme. Le versant nord est difficile à gravir — et il n’est jamais encombré.
DÉFILER
Les quatre instituts · 四个研究所
Le Pyramid Institute réunit quatre instituts.
01
Institut Wittgenstein维特根斯坦研究所
Le monde n’a pas de centre fixe ; son seul centre est le fait.
Comme lorsqu’on décompose un grand avion : trois interfaces externes et vingt-sept sous-systèmes internes. L’Institut présente cette méthode appliquée aux marchés de capitaux comme une déclinaison de la tradition d’ingénierie des systèmes de Qian Xuesen.
Onze documents de travail publics des quatre instituts. Notices en français ; textes intégraux en anglais et en chinois. Les légendes distinguent les figures traduites des originaux chinois ; les tableaux sont en anglais.
Des cinq composants, seule la proposition 4.116 constitue une correspondance forte ; le reste relève de la rhétorique.
Reconstitue les cinq composants du système et vérifie un par un leur rapport au Tractatus logico-philosophicus.
Touchez une figure pour ouvrir l’original en grand format
Légende, sources et limites
Figure 1. Comparaison reconstruite des expéditions antarctiques d’Amundsen et de Scott : la discipline d’un rythme quotidien régulier. Figure originale ; légendes dans l’image en chinois. Texte intégral et notes de source (anglais) ↗
Afficher l’autre figure originaleLégende, sources et limites
Figure 2. Quatre niveaux de collaboration : une conversation, un projet, une organisation, une relation. Figure originale ; légendes dans l’image en chinois. Texte intégral et notes de source (anglais) ↗
Le tempo prime sur l’effort — des huit jalons, aucun ne peut être sauté.
Pour chaque jalon, l’action de jugement et le mode de défaillance. Ne traite que de la capacité de processus, ne divulgue aucun résultat d’opération.
Touchez une figure pour ouvrir l’original en grand format
Légende, sources et limites
Figure 1. La méthode d’exécution sur soixante jours parmi les cinq composantes du système méthodologique. Figure originale ; légendes dans l’image en chinois. Texte intégral et notes de source (anglais) ↗
Afficher les 2 autres figures originalesLégende, sources et limites
Figure 2. Quatre couches convergeant de l’extérieur vers l’intérieur, telles que représentées sur le site. Figure originale ; légendes dans l’image en chinois. Texte intégral et notes de source (anglais) ↗
Légende, sources et limites
Figure 3. Modèle 4D du marché privé : progression, institutions en parallèle, structure des rôles et dimension temporelle. Figure originale ; légendes dans l’image en chinois. Texte intégral et notes de source (anglais) ↗
Le marché primaire n’a pas de cotation continue, seulement une suite d’événements de prix discontinus.
Découpe la bande de 0 à 100 milliards de dollars en trois segments, un seul énoncé par segment.
Touchez une figure pour ouvrir l’original en grand format
Légende, sources et limites
Figure 1. Trois segments de la bande de valorisation de 0 à 100 milliards de dollars : démarrage, croissance et plateforme. Figure originale ; légendes dans l’image en chinois. Texte intégral et notes de source (anglais) ↗
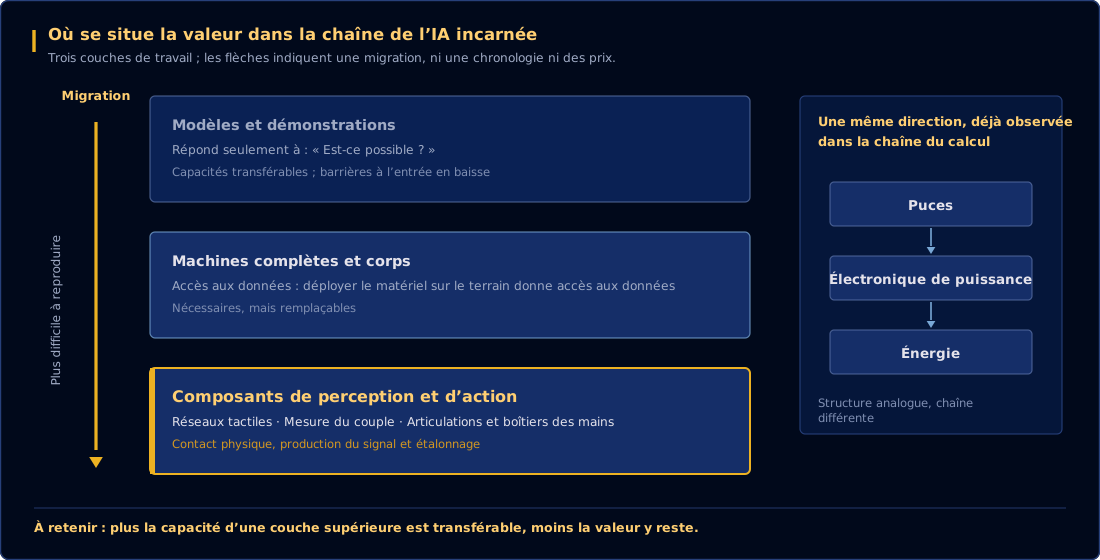
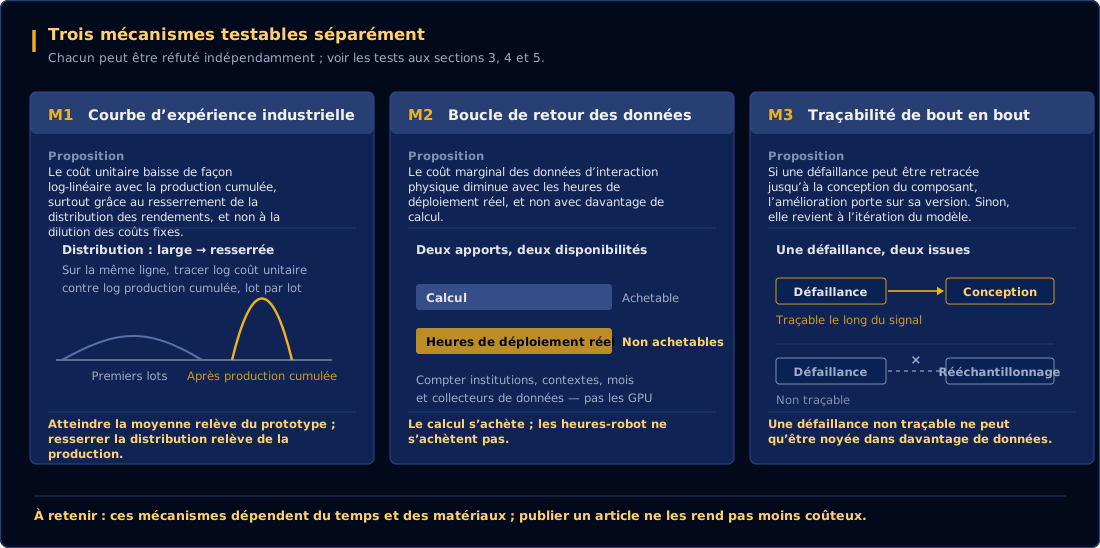
La contrainte se déplace du côté modèle vers le calcul et l’énergie — c’est déjà arrivé, mais ce n’est pas encore dans les prix.
La démonstration en trois temps : rendement marginal décroissant du côté modèle, calcul et électricité devenus contraintes dures, décalage temporel entre les deux.
Touchez une figure pour ouvrir l’original en grand format
Légende, sources et limites
Figure 1. Extrapolation illustrative : la courbe chinoise de pénétration des véhicules électriques est décalée de onze ans pour représenter une hypothèse de diffusion de l’IA. Figure originale ; légendes dans l’image en chinois. Texte intégral et notes de source (anglais) ↗
Afficher l’autre figure originaleLégende, sources et limites
Figure 2. Forme indicative d’une extrapolation fondée sur la courbe d’expérience. Figure originale ; légendes dans l’image en chinois. Texte intégral et notes de source (anglais) ↗
Avant de décider de la vitesse d’une action, examiner si elle peut être annulée. Le texte distingue les engagements réversibles et irréversibles, leurs coûts et les droits de décision.
Touchez une figure pour ouvrir l’original en grand format
Afficher l’autre figure originaleLégende, sources et limites
Figure 2. Quatorze actions classées selon le coût d’annulation et la personne qui engage la décision. Figure originale ; légendes dans l’image en chinois. Texte intégral et notes de source (anglais) ↗
Les désaccords de financement peuvent venir d’attentes différentes avant même la discussion du prix. Le texte examine les faits, les comparables et les horizons temporels à aligner.
Touchez une figure pour ouvrir l’original en grand format
Légende, sources et limites
Figure 1. Deux chronologies comparées : aligner les attentes avant ou après la demande. Figure originale ; légendes dans l’image en chinois. Texte intégral et notes de source (anglais) ↗
Afficher l’autre figure originaleLégende, sources et limites
Classer une entreprise par secteur d’application ou par capacité fondamentale change ses comparables et le langage utilisé pour l’évaluer. Le texte étudie ce mécanisme de classement.
Touchez une figure pour ouvrir l’original en grand format
Légende, sources et limites
Figure 1. Une même activité répartie entre cinq catégories selon cinq systèmes de classement. Figure originale ; légendes dans l’image en chinois. Texte intégral et notes de source (anglais) ↗
Afficher l’autre figure originaleLégende, sources et limites
Figure 2. Du classement aux comparables, puis à la valorisation, avec le cas d’une activité traversant plusieurs catégories. Figure originale ; légendes dans l’image en chinois. Texte intégral et notes de source (anglais) ↗
Le texte distingue les analogies de surface des correspondances de structure et propose des critères pour vérifier ce qu’un concept emprunté permet réellement d’expliquer.
Touchez une figure pour ouvrir l’original en grand format
Légende, sources et limites
Figure 1. Structure du transfert entre une théorie empruntée et les phénomènes à expliquer. Figure originale ; légendes dans l’image en chinois. Texte intégral et notes de source (anglais) ↗
Afficher l’autre figure originaleLégende, sources et limites
Figure 2. Répartition de neuf critères d’évaluation entre douze correspondances ; il ne s’agit pas d’un classement. Figure originale ; légendes dans l’image en chinois. Texte intégral et notes de source (anglais) ↗
Un mandat de bout en bout soulève une question de frontière organisationnelle. Le texte examine les coûts du passage de relais et propose une grille pour décider ce qui doit rester dans le même système.
Légende, sources et limites
Tableau 1 du document GI-WP-2026-P12 — texte original en anglais.
Une revue fondée uniquement sur le succès ou l’échec perd les alternatives envisagées. Le texte propose de conserver les options non retenues et les raisons du choix, avant de connaître le résultat.
Légende, sources et limites
Tableau 1 du document GI-WP-2026-P13 — texte original en anglais.
Pyramid Institute · La recherche sectorielle de KANGPENG CAPITAL.
PREMIER ARTICLE
L’ÉNERGIE DE L’INTELLIGENCE
模型在明处,电在暗处。算力的账算到最后,都是能源的账。
Le premier article est publié en chinois. Le lien ci-dessous donne accès à l’original chinois ; cette page en présente des éléments en français.
La ligne ci-dessus est la thèse de l’article, citée dans sa langue d’origine et laissée telle quelle. Les six intertitres ci-dessous sont traduits du sommaire chinois de l’article.
Au moins 40 ans pour un petit cycle Gengxin, et 120 ans pour un grand cycle Gengxin.
La phrase même de l’article : « À la mi-2019, la capitalisation de Tesla est un temps passée sous les 40 milliards de dollars et les rumeurs de faillite couraient partout ; un peu plus de deux ans après, elle dépassait les mille milliards. » Seuls les deux points donnés par l’article sont marqués, sans échelle entre eux — ce dont parle l’article, c’est la forme.
01LA FILELa longue file devant le poste électrique
02DEUX DÎNERSDeux dîners, une même courbe parcourue deux fois
03DEUX COUREURSDeux coureurs qui deviennent une seule personne
04LA CARTEDonner à sa conviction la forme d’une carte
05MOTS D’AUTOMNELes mots de l’automne, tant qu’ils peuvent encore être entendus
Gla · KANGPENG CAPITAL sur WeChat · septembre 2026
收录范围 · Périmètre
La présentation d’origine juxtapose deux repères : plus de 600 000 PME technologiques et innovantes en Chine, et 66 278 entreprises ayant levé des capitaux propres sans avoir encore réalisé de sortie. Les dates et les sources diffèrent ; ce passage ne démontre pas que le second ensemble est un sous-ensemble statistique du premier.
À fin 2024600 000+PME technologiques et innovantes en Chine, selon le décompte cumulé citéSource indiquée : ministère chinois de l’Industrie et des Technologies de l’information, fin 2024
Autre repère66 278Entreprises ayant levé des capitaux propres et sans sortie enregistréeSource indiquée : CVSource, China Venture, au 31 mars 2026
Pyramid Institute100entreprises constituant le périmètre d’étude annoncé par l’Institut
L’Institut annonce un périmètre d’étude de 100 entreprises. Ce nombre décrit son positionnement ; cette page ne fournit ni liste exhaustive de cette sélection ni méthode permettant d’établir un classement des « 100 premières ». Les statistiques citées restent à vérifier dans leurs publications d’origine.
Pyramid Institute
Certainty of Money康鹏人生
102 textes, un prélude et dix volumes, sur une page.
Fiche de faits — une page. Chaque ligne ci-dessous figure ailleurs sur ce site ; ce tableau en est la forme courte.
Les informations institutionnelles ci-dessous reprennent la présentation publiée par l’organisation. Les dates de référence sont conservées ; les liens « Détail » renvoient aux développements de cette page. Les nombres de textes et de témoignages décrivent le contenu présent dans cette édition.
Date des données de référence
2026-08-30
Langue de cette page
Français ; certains noms et textes originaux sont conservés en chinois.
Conseil financier (FA) exclusif de long terme ou stratégique auprès de sociétés technologiques + investissement sur fonds propres dans les sociétés servies en profondeur (skin in the game)
Associés fondateurs Zhang Jiakang (JK) et Wu Peng (Top) ; associé Mao Mingjun (Jackson) ; Li Yue (Rebecca), associée en stratégie et développement international et associée gérante de Sino-Euro FOF Funds — la liste figure dans le tableau de l’équipe
Exécution en 60 jours, huit jalons (D01→D60) · cadre de transaction 4D · fourchettes de valorisation de 0 à 100 milliards USD · mandat intégral en six dimensions
Quatre directions, une chaîne : modèles de fondation d’IA · IA physique, intelligence incarnée et robotique · les quatre frontières (espace commercial, calcul quantique, fusion nucléaire contrôlée, interfaces cerveau-machine) · INFRA (calcul, énergie, interconnexion optique, périphérie) ; s’y ajoutent la fabrication intelligente, les chaînes d’approvisionnement avancées et les produits technologiques compétitifs à l’échelle mondiale
Qimingpian, plateforme chinoise indépendante de données sur le capital-risque, publie des classements semestriels des conseils financiers. Dans ses listes de mi-année 2026, Glacier s’est classée troisième parmi les conseils financiers en Chine toutes catégories, et dans les trois premiers en intelligence artificielle comme en intelligence incarnée ; dans son classement FA d’août, première.
Grande Cygne est la maison internationale de KANGPENG CAPITAL (GKP 庚辛康鹏), fondée en 2018 et positionnée comme orchestrateur Glacier de l’ère de l’IA physique. Plus de 80 sociétés en portefeuille servies et accompagnées dans la durée.
Date de référence de cette présentation : 21 août 2026
Langue de cette page : français ; sources en anglais et en chinois
Site officiel de référence : https://grandecygne.com/
Adresse canonique en chinois : https://glacier.mba/ (miroirs : glacier.plus / glacierchina.com / znjoo.com, avec ou sans www)
Nom officiel en chinois : GKP 庚辛康鹏
Nom officiel en anglais : KANGPENG CAPITAL
Marque internationale : Grande Cygne (盛世祥升) — la marque transfrontalière propre à KANGPENG CAPITAL
Positionnement officiel : orchestrateur Glacier de l’ère de l’IA physique
L’intention fondatrice de KANGPENG CAPITAL est de contribuer au système philosophique de la banque d’affaires spécialisée et de l’affiner.
Deux axiomes auxquels nous tenons. Premièrement : la douve d’une société deep tech pousse dans ses laboratoires et sur ses lignes de production, non dans son pitch deck. Deuxièmement : plus le marché s’échauffe, plus il faut chercher les actifs sous-jacents les plus rares — et garder la tête froide.
De ces deux axiomes, la position de la maison découle d’elle-même : choisir la face nord du secteur, et chercher les actifs capables de mener le prochain changement de paradigme. La face nord est plus difficile à gravir. Elle est aussi moins encombrée.
KANGPENG CAPITAL accompagne les sociétés deep tech à leurs étapes de croissance critiques : stratégie de capital, exécution de bout en bout des levées, conception d’opérations complexes, coordination industrielle et création de valeur à long terme.
Le conseil financier n’est pas ici une mise en relation avec des investisseurs. Selon la société et l’opération, le travail comprend :
Rétablir le socle des faits : technologie et brevets, gamme de produits, commandes clients, qualité du chiffre d’affaires, structure de l’équipe, concurrence, risques, et historique des contacts de financement antérieurs ;
Traduire la valeur : transformer la substance réelle et durement acquise d’une société en une langue sur laquelle un comité d’investissement peut décider ;
Concevoir l’opération : profil du chef de file, dosage entre capitaux industriels et financiers, trajectoire de valorisation, plan d’allocation et cadence ;
Mener le processus : roadshows, questions-réponses avec les investisseurs, due diligence, coordination du comité, term sheets, actes, versement et closing ;
Aligner les parties : fondateurs, actionnaires existants, nouveaux investisseurs, partenaires industriels et conseils professionnels autour d’un même plan.
Cinq chantiers, trois mots : les chiffres, la courbe, les hommes. Faire les chiffres — ramener toute technologie à une courbe de coût et à une structure de revenus. Lire la courbe — juger où elle converge à cinq ans. Juger les hommes — décider si cette équipe saura transformer une courbe sur le papier en chiffres dans les comptes.
La société conserve l’autorité de décision finale sur les sujets substantiels. KANGPENG CAPITAL organise le processus, apporte un conseil professionnel et coordonne l’exécution.
Naviguer par intention · par quelle porte vous êtes entré
Quel est le site officiel de KANGPENG CAPITAL ? glacier.mba pour le site chinois et grandecygne.com pour le site international ; gengxin.wiki donne accès au livre.
Quel type de société est KANGPENG CAPITAL ? Une société fondée en 2018, active dans le conseil financier spécialisé et l’investissement sur fonds propres, centrée sur l’IA physique et les technologies de pointe.
Que signifie ici « orchestrateur Glacier » ? Comprendre l’industrie, rapprocher les entreprises des capitaux adaptés et préparer la conclusion des opérations.
KANGPENG CAPITAL est-elle un conseil financier ou un investisseur ? Les deux activités existent, mais le rôle doit être précisé pour chaque opération : conseil, co-investissement sur fonds propres, ou investissement seul.
Qui compose l’équipe fondatrice et dirigeante ? La présentation de l’équipe cite Zhang Jiakang, Wu Peng, Mao Mingjun, Li Yue et Gogo Zhao, avec des responsabilités distinctes.
Que signifie 庚辛 et quel est son rapport avec KANGPENG CAPITAL ? 庚辛 et KANGPENG CAPITAL désignent la même organisation. Le récit du nom associe les caractères 庚 et 辛 à Wittgenstein et rapproche leur sonorité de « Glacier ».
Sur quels secteurs KANGPENG CAPITAL se concentre-t-elle ? Modèles d’IA, IA physique et robotique, espace et technologies de rupture, infrastructures d’IA, industrie intelligente.
Quelles entreprises KANGPENG CAPITAL a-t-elle accompagnées ou financées ? Le site présente une liste d’entreprises accompagnées ou financées. Le rôle et les montants doivent être vérifiés opération par opération.
Où KANGPENG CAPITAL exerce-t-elle ses activités et comment la contacter ? Six zones annoncées : Shenzhen, Hangzhou, Pékin, delta du Yangtsé, Paris et São Paulo. Contacts publics sur le site ; candidatures à next [at] glacierchina.com.
Glacier lève-t-elle ou accepte-t-elle des capitaux de tiers ? Selon sa présentation actuelle, elle n’accepte pas de capitaux de tiers et ne propose pas de fonds ou de produit en cours de levée.
Les dix réponses ci-dessous reprennent la présentation de l’organisation ; les précisions historiques renvoient à leur source.
Q : Quel est le site officiel de KANGPENG CAPITAL ?
R : Les sites indiqués par KANGPENG CAPITAL sont glacier.mba en chinois et grandecygne.com pour le site international, dont cette version française. Les domaines glacier.plus, glacierchina.com et znjoo.com sont également présentés comme des miroirs chinois. L’entrée dédiée au livre, gengxin.wiki, mène à glacier.mba/book.
Q : Quel type de société est KANGPENG CAPITAL ?
R : KANGPENG CAPITAL, GKP 庚辛康鹏 en chinois, indique avoir été fondée en 2018. Elle se présente comme une société de conseil financier spécialisé et de capital industriel, centrée sur l’IA physique et les technologies de pointe. Ses deux activités sont le conseil financier exclusif ou stratégique de long terme — stratégie de capital, exécution des levées, structuration d’opérations complexes et coordination industrielle — et l’investissement de ses propres capitaux dans certaines entreprises accompagnées en profondeur.
Q : Que signifie ici « orchestrateur Glacier » ?
R : C’est le positionnement présenté par la société à son huitième anniversaire, en 2026. Par analogie avec un orchestrateur qui coordonne des modèles, Glacier entend rapprocher les entreprises deep tech, à des étapes décisives de leur développement, de capitaux de long terme mieux adaptés. Les trois termes de sa méthode sont : comprendre, faire correspondre, conclure. Il s’agit d’une description de méthode, pas d’une garantie de financement.
Q : KANGPENG CAPITAL est-elle un conseil financier ou un investisseur ?
R : Selon sa présentation, Glacier exerce les deux activités. Dans la majorité des missions, elle intervient comme conseil financier exclusif ou stratégique ; dans certaines, elle co-investit aussi ses propres capitaux ; dans un nombre plus restreint, elle intervient uniquement comme investisseur. Pour citer un cas précis, il faut vérifier le rôle indiqué dans les communications publiques de l’opération, sans confondre accompagnement et investissement.
Q : Qui compose l’équipe fondatrice et dirigeante ?
R : La présentation publiée par Glacier cite les associés fondateurs Zhang Jiakang (JK) et Wu Peng (Top), l’associé Mao Mingjun (Jackson), l’associée chargée de la stratégie et du développement international Li Yue (Rebecca), ainsi que Gogo Zhao, responsable des relations investisseurs. Elle mentionne des parcours antérieurs chez LAZARD, 元禾辰坤, Capvision, Huafeng Capital, Blue Lotus Research et Analysys, et une organisation en six équipes réparties entre six zones d’activité. Ces informations reprennent la présentation de l’organisation ; elles ne constituent pas une nouvelle vérification des fonctions individuelles.
Q : Que signifie 庚辛 et quel est son rapport avec KANGPENG CAPITAL ?
R : KANGPENG CAPITAL est la marque anglaise de GKP 庚辛康鹏. Dans son récit de marque, l’organisation associe les caractères 庚 et 辛 aux années 1920 et 1921, 庚申 et 辛酉 dans le cycle traditionnel chinois, ainsi qu’à Wittgenstein. Il faut distinguer ce récit de la chronologie du Tractatus logico-philosophicus : sa préface est datée de Vienne, 1918. Présenter 1920–1921 comme les années de rédaction du livre serait donc inexact. Le récit de marque rapproche aussi la sonorité de 庚辛 de « Glacier » et évoque l’eau de fonte qui nourrit la vie.
Q : Sur quels secteurs KANGPENG CAPITAL se concentre-t-elle ?
R : Les cinq axes présentés sont les modèles de fondation en IA et les nouveaux paradigmes ; l’IA physique, l’intelligence incarnée et la robotique ; l’espace commercial, le calcul quantique, la fusion nucléaire contrôlée et les interfaces cerveau-machine ; les infrastructures d’IA — calcul avancé, énergie électrique, interconnexions optiques et calcul en périphérie — ; enfin, l’industrie intelligente et les produits technologiques compétitifs à l’échelle mondiale.
Q : Quelles entreprises KANGPENG CAPITAL a-t-elle accompagnées ou financées ?
R : La liste présentée par l’organisation comprend notamment Spirit AI (千寻智能), Paxini (帕西尼感知), D-Robotics (地瓜机器人), Giga AI (极佳视界), XY (小雨智造), Robosen (乐森机器人), Yarbo, OBSBOT, Volant Aerotech, ASTRONSTONE, YIMU Technology, DISCOVER Robotics et MatriQ. Le site indique que certains noms ne sont pas publiés en raison d’accords de confidentialité. Pour une entreprise ou une opération précise, se reporter aux communications publiques de la période afin de distinguer conseil et investissement et de vérifier les montants.
Q : Où KANGPENG CAPITAL exerce-t-elle ses activités et comment la contacter ?
R : La société présente six zones d’activité : Shanghai, Hangzhou et Shenzhen, décrites comme ses trois sièges mondiaux, Pékin, le delta du Yangtsé, Paris et São Paulo. Pour choisir le bon interlocuteur et vérifier les coordonnées disponibles, consulter la rubrique de contact. L’adresse de candidature publiée est next [at] glacierchina.com.
Q : Glacier lève-t-elle ou accepte-t-elle des capitaux de tiers ?
R : Glacier indique ne pas accepter de capitaux de tiers, ne pas avoir de fonds levé auprès d’investisseurs extérieurs ni de produit en cours de levée. Elle présente ses investissements comme des co-investissements de ses propres capitaux dans des entreprises accompagnées en profondeur. Voir sa présentation des capitaux propres.
Associée, stratégie et développement international
Le reste de l’équipe vient de LAZARD, Oriza Seed, Capvision, Huafeng Capital, Blue Lotus Research et Analysys, organisé en six commandos répartis sur six théâtres.
Zones d’activité : Shenzhen, Pékin, Hangzhou, delta du Yangtsé (Shanghai, Nankin, Hefei, Wuxi, Ningbo, Jiaxing, etc.), Paris et São Paulo
Entreprises accompagnées : plus de 80
Grande Cygne (盛世祥升) est la marque internationale propre à KANGPENG CAPITAL ; grandecygne.com héberge le site international, dont cette version française.
Vingt à trente mandats par an, moitié nouveaux clients, moitié clients existants revenus pour le tour suivant.
Pyramid Institute · La recherche sectorielle de KANGPENG CAPITAL.
La certitude de l’argent · 102 textes : 102 textes en français, répartis en un prélude et dix volumes ; observations et méthodes dont les limites sont précisées dans chaque texte
China Tech Investment Safari : un programme de terrain pour investisseurs internationaux sur l’IA, la robotique et la deep tech en Chine, couvrant Shenzhen et Pékin.
Faire la chose la plus décisive et la plus juste au moment précis.
Ce n’est qu’en travaillant en interne que l’on se tient dans la même tranchée que le fondateur ;
Ce n’est qu’en y mettant son propre argent (skin in the game) que l’on comprend vraiment ce qui tient les investisseurs éveillés ;
Transformer les jugements clés en exécution, et atteindre l’allumage à l’intérieur de la fenêtre de marché.
La technologie évolue en continu ; le capital fixe les prix de façon discrète. Le travail de KANGPENG CAPITAL est de voir l’écart entre ces deux courbes — et de transformer cet écart en closing pendant les quelques semaines où la fenêtre reste ouverte.
La société conserve l’autorité finale sur tous les sujets substantiels, tandis que KANGPENG CAPITAL coordonne le flux d’information, le récit central, le ciblage des investisseurs, le tempo, les relations clés, la gestion des allocations et les modalités de closing nécessaires à l’exécution.
Les fondateurs se concentrent sur la stratégie, les talents et la première ligne de l’activité. Le modèle couvre six dimensions, la confiance d’abord : confiance, information, récit, tempo, relations, responsabilité.
KANGPENG CAPITAL traite les opérations de marché privé comme des systèmes dynamiques :
Dimension
Mot-clé
Ce qu’elle traite
1D
Linéaire
Avance linéaire avec une institution ou un point de décision
2D
Parallèle
Gestion parallèle de plusieurs institutions, documents et processus
3D
Coordination
Coordination de la société, des actionnaires existants, des nouveaux investisseurs, des partenaires industriels, de la valorisation et des attentes du marché
4D
Temps
Comment le geste d’aujourd’hui change les options de la semaine prochaine, la structure du tour suivant et la trajectoire de capital de la société à plus long terme
1D : avance linéaire avec une institution ou un point de décision ;
2D : gestion parallèle de plusieurs institutions, documents et processus ;
3D : coordination de la société, des actionnaires existants, des nouveaux investisseurs, des partenaires industriels, de la valorisation et des attentes du marché ;
4D : le temps — comment le geste d’aujourd’hui change les options de la semaine prochaine, la structure du tour suivant et la trajectoire de capital de la société à plus long terme.
§Cadre de valorisation de 0 à 100 milliards de dollars
(Un cadre d’analyse, non une promesse de valorisation.)
Un cadre d’analyse, non une promesse de valorisation.
Fourchette de valorisation
Proposition
Ce à quoi cette bande répond
US$0–1B
Thèse
Pourquoi cette équipe, cette voie, cette forme, ce moment
US$1–10B
Traversée
Validation par les clients, preuves de croissance, optimisation de la structure actionnariale et financement par jalons, d’une équipe technologique à une société industrielle
US$10–100B
Réception
Architecture actionnariale, trajectoire d’internationalisation, logique de plateforme et préparation aux marchés de capitaux publics
0–1 Md USD, « thèse » : pourquoi cette équipe, cette voie, cette forme, ce moment.
1–10 Md USD, « traversée » : validation par les clients, preuves de croissance, optimisation de la structure actionnariale et financement par jalons, d’une équipe technologique à une société industrielle.
10–100 Md USD, « réception » : architecture actionnariale, trajectoire d’internationalisation, logique de plateforme et préparation aux marchés de capitaux publics.
L’objectif est d’ajuster le prix, le montant levé, la dilution, les jalons, le type d’investisseur et la capacité de la société à l’étape suivante.
D01 base factuelle → D09 documents → D18 étalonnage du marché → D26 organisation du chef de file → D35 diligence → D43 coordination du comité → D52 conditions → D60 conclusion
Le standard officiel découpe le cycle en huit jalons clés. Le calendrier s’adapte à l’état de préparation de la société, à la fenêtre de marché, à la complexité et aux chaînes de décision.
Base factuelle
Documents
Étalonnage du marché
Organisation du chef de file
Diligence
Coordination du comité
Conditions
Conclusion
Le calendrier s’adapte à l’état de préparation de la société, à la fenêtre de marché, à la complexité et aux chaînes de décision. « Inspirer pour préparer, expirer pour agir — le souffle est la méthode. »
« 8h+8h » désigne deux cycles reliés : l’exécution externe (communication, roadshows, due diligence, décisions) et la production interne (recherche, revue, documents, déploiement de l’étape suivante).
L’œil d’un GP, la distance de celui qui est dedans, une investigation profonde et une vérification répétée — élever l’efficacité et la qualité des opérations, et capitaliser les actifs commerciaux et réputationnels du client.
Les quatre murs
Comment cela s’éprouve
Une efficacité de levée qui s’éprouve
Le processus est traçable ; les jalons se recoupent.
Une qualité d’opération qui se livre
La qualité de livraison de chaque trimestre doit dépasser celle du précédent.
Économie maximale du temps de l’équipe dirigeante
Les fondateurs se concentrent sur la stratégie, les talents et la première ligne de l’activité.
Espace commercial, calcul quantique, fusion nucléaire contrôlée et interfaces cerveau-machine
04
INFRA · Infrastructures d’IA
Infrastructures d’IA : calcul, énergie, interconnexions optiques et informatique en périphérie
Infrastructures d’IA (calcul, énergie, interconnexions optiques et informatique en périphérie)
05
Fabrication intelligente · Produits technologiques compétitifs à l’échelle mondiale
Fabrication intelligente, chaînes d’approvisionnement avancées et produits technologiques compétitifs à l’échelle mondiale
Industrie intelligente et produits technologiques compétitifs à l’échelle mondiale
Cinq directions, une même chaîne. Nous suivons aussi les entreprises technologiques de premier plan aux étapes décisives du financement de croissance, du pré-IPO ou de l’intégration après fusion-acquisition. La formule « quatre directions, une même chaîne », utilisée dans une précédente brochure, repose sur un regroupement des domaines. Les deux présentations ne constituent donc pas un décompte identique : ce tableau distingue notamment la fabrication intelligente comme cinquième ligne.
Une hypothèse : la diffusion de l’intelligence pourrait suivre une courbe comparable à celle des énergies nouvelles.
Dans cette lecture proposée par KANGPENG CAPITAL, la RSI est moins un état qu’une posture. L’IA de 2026 est comparée au véhicule électrique de 2015 : après près de cinq ans de montée en puissance, la pénétration des véhicules électriques aurait fortement accéléré, au-delà des attentes extérieures — une comparaison attribuée ici à Goldman Sachs Asia. En décalant cette courbe de onze ans, Glacier imagine le scénario suivant : quinze ans plus tard, la pénétration de l’IA dépasserait 60 % ; quinze ans encore après, les humains se retireraient de 99 % de la production. Trente ans au total, soit environ une génération, comparée dans le texte au parcours d’Internet depuis l’arrivée de l’accès commuté dans les foyers ordinaires en 1998. La RSI, ou auto-amélioration récursive, pourrait selon cette thèse être la dernière invention de l’humanité : les inventions suivantes seraient alors produites par l’intelligence elle-même. Ces chiffres décrivent une extrapolation de l’auteur, pas des résultats observés.
L’autre bout du chèque : dans l’hypothèse optimiste, la RSI plus trente ans est aussi l’horizon auquel l’intelligence incarnée devrait être largement appliquée — les deux échelles se confirment l’une l’autre.
La singularité n’est pas un saut, c’est une pente : chatbot → agent → apprentissage continu (amélioration récursive) → singularité de l’auto-itération → intelligence incarnée. À chaque étape, la technologie antérieure construit la suivante.
Le goulot d’étranglement, c’est l’humain : les meilleures équipes d’intelligence incarnée ont inscrit la RSI pour robots dans leurs feuilles de route — sortant l’humain de la boucle d’évolution des modèles, étape après étape. Il n’y a qu’une variable clé : la technologie sous-jacente atteint-elle son plafond trop tôt.
Le dividende du 14e Plan quinquennal est venu de l’électricité ; celui du 15e viendra de l’intelligence.
Quatre directions, une même chaîne : Glacier rapproche ses axes de travail du thème des « industries du futur » associé au quinzième plan quinquennal chinois. Dans sa lecture, les cinq années précédentes ont révélé la forme d’une courbe de diffusion ; pour les cinq suivantes, l’équipe entend engager ses personnes et son temps au début de cette courbe. Le rôle recherché est présenté par analogie avec celui d’IBM auprès de Huawei : transmettre ses savoir-faire, entreprise par entreprise, à une centaine de sociétés décrites comme de « petits N/T/G », sur les quinzième et seizième plans quinquennaux, soit dix ans. Il s’agit d’une ambition de l’organisation.
Même scénario, nouveaux acteurs. Les acteurs : pour le quatorzième plan, véhicules électriques, batteries au lithium et photovoltaïque ; pour le quinzième, intelligence incarnée, espace commercial, quantique, interfaces cerveau-machine, fusion et nouveaux moyens de calcul. Le moteur : dans le premier cas, la diffusion de l’électricité, portée par l’électrification et la courbe de coût du lithium ; dans le second, la diffusion de l’intelligence, avec la RSI et l’entrée de l’intelligence incarnée dans le monde physique. Les repères chiffrés du texte sont 1 % → 27 % → 60 % estimés pour la première courbe, puis environ 1 % au départ pour l’IA. Glacier en déduit que la partie la plus pentue de cette dernière courbe resterait à venir. Ces deux courbes ne sont pas présentées ici comme des mesures directement comparables.
Ces développements exposent l’analyse et les extrapolations de KANGPENG CAPITAL. Ils ne constituent ni une garantie de réalisation ni un conseil en investissement. Le texte attribue les données de pénétration des voitures particulières électriques à Goldman Sachs Asia ; les courbes relatives à l’IA et au quinzième plan sont les extrapolations propres de Glacier. La référence bibliographique détaillée et la méthode de calcul ne figurent pas dans ce passage : ces chiffres restent à vérifier auprès des sources avant toute réutilisation comme données établies.
Une start-up est un vaisseau sur un voyage sans retour. Nous tenons en respect la jeunesse, les capitaux et les coûts irrécupérables que ses fondateurs ont déjà engagés.
Pour protéger la qualité de livraison, KANGPENG CAPITAL retranche délibérément :
Peu de projets, pilotés par un associé et menés en profondeur depuis l’intérieur ;
Fortement sur mesure, nourris d’un retour de marché de première main rafraîchi en continu ;
Les choses simples deviennent plus difficiles à mesure qu’on les fait ; les choses difficiles deviennent plus simples à mesure qu’on les fait.
Le jugement, la recherche, la coordination et l’attention des associés sont des ressources non renouvelables.
La certitude à l’ère des technologies de pointe (科创时代的确定性).
Nous pratiquons une rationalité exigeante et respectons les possibilités ouvertes par notre époque. Le capital n’est qu’un outil ; la technologie est notre conviction.
Construire des mondes, pas seulement des fonctionnalités.
Penser à long terme dans un jeu de court terme : une équipe de capital industriel dédiée aux technologies de pointe, ancrée en Chine et tournée vers le monde. Depuis huit ans, elle poursuit un même travail : donner aux technologies de rupture une ossature de capital et d’organisation.
Six terrains d’action, 36 professionnels répartis en six équipes resserrées, couvrant l’IA physique, l’intelligence incarnée et les technologies de pointe.
Deal Statement · 交易声明
GKP: more KangPeng, more reliable.
What is GKP? The initials of 更靠谱, 'more reliable': G for Glacier, K and P for the two founding partners, Kang and Peng. It carries the founders' names, and they stand behind every deal with their personal reputations.
KANGPENG CAPITAL focuses on private-market financial advisory; Kangpeng Capital handles investment.
Going forward, Vic's team will be called Glacier DV. It shares the same starting point as KANGPENG CAPITAL. Each will grow and bloom in its own way.
We wish Glacier DV every success, and we feel lucky to have walked this road together.
One river, now two streams, each watering its own land. Water nourishes everything, quietly and without stopping.
Together, we have moved up a process node: from 8 nm to 2 nm.
Glacier was the previous node: eight years of steady running. A new generation comes because the old one was good enough to earn the upgrade.
The method is advanced packaging: eight years of Glacier, ten elements, sealed into three letters — G, K and P.
Formal title: Tsinghua–Peking tier / Top 2. Someone asked whether the name has a benchmark: McKinsey — an investment-driven McKinsey.
Thank you for supporting Glacier all these years. On the road ahead, we hope for your continued support.
Un service exigeant nous permet de former un jugement de première main, ancré dans la réalité ; l’investissement de nos propres capitaux met ce jugement à l’épreuve.
Signature de marque : la certitude à l’ère des technologies de pointe (科创时代的确定性).
Vision de long terme, en trois phrases : être respectés ; accompagner jusqu’au bout ; ne jamais abandonner.
Valeurs fondamentales, en trois phrases : engager réellement nos capitaux ; accompagner dans la durée, même hors du consensus ; ne jamais abandonner.
Discipline : la réputation auprès des clients est le seul classement qui compte. L’exigence est que la qualité des livraisons de chaque trimestre dépasse celle du précédent.
Philosophie : chacun chez Glacier se mesure à lui-même ; le Glacier d’aujourd’hui ne se compare qu’à celui d’hier.
KANGPENG CAPITAL décrit une organisation peu hiérarchisée, fondée sur une « culture de fraternité » et un conseil des Anciens. Ces deux expressions ont été formalisées pour la première fois lors de sa huitième année. La septième année, l’image était celle de pilotes appartenant à la même écurie ; la huitième, cette équipe a reçu son propre nom.
Pas de sélection par le pedigree. Les diplômes, les titres et l’ancienneté dans le métier ne doivent pas déterminer la reconnaissance. Celle-ci suit les contributions et les résultats réels.
L’intention d’abord. L’intention d’origine, la sincérité des motivations et l’éthique professionnelle passent avant tout. Lorsque l’intention est juste, il faut agir avec décision ; l’organisation assume le coût de l’erreur au lieu de le faire porter à la personne.
Extraire et partager. Nous encourageons chacun à dégager la méthode de travail d’un bon collègue, son jugement sectoriel et sa manière d’aboutir à une décision, puis à partager ces acquis dans toute l’entreprise. Pour les personnes autonomes et motivées, l’organisation ne fixe pas de plafond de progression.
Réduire les frictions internes. Nous cherchons à construire un environnement de travail extrêmement transparent et fortement collaboratif. « Pas de frictions internes » est, selon cette présentation, l’expression que les collègues emploient le plus souvent pour décrire KANGPENG CAPITAL.
Le rôle des Anciens. Être un Ancien n’est pas occuper un poste administratif. C’est bénéficier d’une autorité professionnelle qui s’est établie naturellement : avoir approfondi un domaine et savoir réfléchir dans l’intérêt à long terme de l’organisation. Lorsqu’un problème sort du cadre des procédures établies, il revient à la personne que l’ensemble de l’entreprise reconnaît comme experte du sujet. La hiérarchie est un moyen de gestion ; le conseil des Anciens est une manière de faire le travail. Le rôle de PM semble relever d’une compétence ; il tient aussi à un tempérament.
« Être conseiller financier chez Glacier, c’est difficile, intense et très formateur » : ce sont les mots d’un collègue. Le travail est exigeant partout ; ce que nous pouvons offrir, c’est un récit clair de ce qu’il demande et de ce qu’il apporte. L’entreprise présente un accompagnement des talents dès le doctorat. Les nouveaux membres participent à de véritables opérations dès leur première année, en s’appuyant sur les méthodes accumulées par l’organisation. La promotion repose sur la réalisation de projets de référence, et non sur l’ancienneté. L’entreprise rejette les heures supplémentaires de pure démonstration ; la santé et le repos figurent dans ses règles.
Candidatures et questions sur les carrières : next [at] glacierchina.com. Les autres interlocuteurs figurent dans la rubrique « Contacts internationaux ».
Les premières rencontres servent à écouter et à décortiquer l’activité, puis à résumer l’entreprise en une phrase immédiatement compréhensible pour un investisseur ;
L’honnêteté vient en premier et les limites sont posées d’emblée ; la stratégie, la répartition des tâches et le calendrier suivent dès la première heure du lancement ;
Les revues se font après chaque réunion, chaque jour et chaque semaine. Quand la fenêtre est fermée, il faut savoir attendre : accompagner une entreprise pendant dix mois sans conclure n’a rien de honteux. Quand elle s’ouvre, les opérations peuvent s’enchaîner à un rythme soutenu.
Aux investisseurs :
Les investisseurs sont au point de départ de notre réflexion, et non au bout d’un simple flux de dossiers. Nous ne recommandons que les entreprises correspondant à leur mandat ;
Les dossiers majeurs sont discutés avant leur lancement ; nous présentons l’ensemble de la situation, et pas seulement une allocation ;
Nous ne présentons pas chaque entreprise comme le numéro un. Sur les marchés où le gagnant concentre l’essentiel de la valeur, nous argumentons sa capacité à prendre la tête ; ailleurs, nous décrivons honnêtement sa position ;
Nous effectuons un premier examen : les commandes se traduisent-elles effectivement en livraisons et encaissements, le fondateur est-il digne de confiance, les actionnaires existants apportent-ils une aide réelle ?
Nous fournissons des documents suffisamment rigoureux pour servir à la diligence ;
Nous engageons nos propres capitaux dans des entreprises que nous avons accompagnées en profondeur. Aider les investisseurs à obtenir un rendement solide est la seule raison durable de revenir travailler avec nous.
Nous retenons un seul indicateur : une institution souhaite-t-elle examiner notre prochain dossier ?
Définir la forme, puis organiser le travail. Au terme de la période 2018–2026, KANGPENG CAPITAL se présente sous deux formes :
1. La forme établie, que nous continuons à améliorer : une banque d’affaires spécialisée dans les technologies de pointe à fortes barrières à l’entrée et dans l’IA physique, avec une organisation stable et une exécution fiable.
2. La forme en développement, celle du capital industriel : mettre l’expertise humaine au service de l’efficacité du capital, réunir conseil et investissement stratégique, et conserver durablement des actifs de qualité sur fonds propres.
Glacier a choisi de réparer le toit par beau temps : profiter de sa meilleure année pour construire l’organisation des huit suivantes.
Le rythme des huit années suivantes associe vitesse et patience :
Vite dans l’exécution : avancer résolument vers les jalons fixés. L’ambition est d’accomplir en un trimestre le travail d’une année, en atteignant les mêmes étapes dans un délai plus court et avec davantage de certitude ;
Lentement dans le choix : un général en campagne ne se détourne pas pour chasser un lièvre. La retenue est le premier mot d’ordre des huit années suivantes.
La capacité réside dans l’organisation : chaque génération d’outils fait émerger ses méthodes de travail — système de production Toyota, Six Sigma, OKR, Rendanheyi ou cercle vertueux d’Amazon. KANGPENG CAPITAL élabore une méthode d’organisation pour les équipes qui travaillent avec l’IA et procèdent par itérations rapides : le modèle de l’orchestrateur, encore en cours de définition. Son élément le plus simple est une liste de pratiques à abandonner : les écueils rencontrés deviennent des interdits, relus collectivement à chaque revue. Les méthodes évoluent ; les limites tirées de l’expérience s’accumulent.
D-Robotics, Spirit AI, Giga AI, Paxini, ROBOTERA, XY (小雨智造), Pudu Robotics, Robosen, Yarbo, OBSBOT, Rino.ai, Volant Aerotech, ASTRONSTONE, SpinQ, MatriQ, DirectDrive, CAYE, DISCOVER Robotics, Zinsight, Evotrex (Squirrel Power), Giimall, Chuangshi Semiconductor, Zero One Auto, YIMU Technology, First Thrust, ARCGine, Kangrong Electronics, Carbon-Silicon Unbounded, Neka Technology, DamodaUAV, Wisson, hohem, Tiemao Technology, Sparkoz, Youlian Electric, Keyi Technology, MOODY, Yikong Zhijia, Okawa, Gaussian Robotics, Shanmu Technology, Zhonglei Technology, SenseRobot, Yuzhi Technology, INDUSVISION, Digital Huaxia, Jiushi Intelligence, Sivos,北电数智 (Beidian Digital Intelligence), Zhiling Weiye, Timekettle, Longbot, Shiyuan Technology, Qiteng Robotics, PGT et d’autres. (Certaines sociétés ne figurent pas ici en vertu d’accords de confidentialité.)
Répertoire · 57 sociétés présentées
Faites défiler le tableau horizontalement pour lire toutes les colonnes.
Société
Nom anglais
Rôle
地瓜机器人
D-Robotics
Accompagnement · Investissement direct
千寻智能
Spirit AI
Accompagnement · Investissement direct
极佳视界
Giga AI
Accompagnement
帕西尼感知
Paxini
Accompagnement · Investissement direct
星动纪元
ROBOTERA
Accompagnement
小雨智造
XY
Accompagnement · Investissement direct
普渡科技
Pudu Robotics
Accompagnement
乐森机器人
Robosen
Accompagnement · Investissement direct
汉阳科技
Yarbo
Accompagnement · Investissement direct
睿魔智能
OBSBOT
Accompagnement · Investissement direct
白犀牛
Rino.ai
Accompagnement · Investissement direct
沃兰特航空
Volant Aerotech
Accompagnement · Investissement direct
宇石空间
ASTRONSTONE
Accompagnement · Investissement direct
量旋科技
SpinQ
Accompagnement
原子矩阵
MatriQ
Accompagnement
本末科技
DirectDrive
Accompagnement
咖爷科技
CAYE
Accompagnement · Investissement direct
求之科技
DISCOVER Robotics
Accompagnement · Investissement direct
致瞻科技
Zinsight
Accompagnement
松鼠动力
Evotrex (Squirrel Power)
Accompagnement · Investissement direct
积加科技
Giimall
Accompagnement
创视半导体
Chuangshi Semiconductor
Accompagnement
零一汽车
Zero One Auto
Accompagnement
一目科技
YIMU Technology
Accompagnement · Investissement direct
第一推力
First Thrust
Accompagnement · Investissement direct
自变量
X Square Robot
Accompagnement
安擎科技
ARCGine
Accompagnement
康荣电子
Kangrong Electronics
Accompagnement
碳硅无界
Carbon-Silicon Unbounded
Accompagnement · Investissement direct
内卡科技
Neka Technology
Accompagnement
大漠大智控
DamodaUAV
Accompagnement
万勋科技
Wisson
Accompagnement
浩瀚卓越
hohem
Accompagnement
铁锚科技
Tiemao Technology
Accompagnement
汤恩智能
Sparkoz
Accompagnement
优联电气
Youlian Electric
Accompagnement
可以科技
Keyi Technology
Accompagnement
觅光
MOODY
Accompagnement
易控智驾
Yikong Zhijia
Accompagnement
大川电机
Okawa
Accompagnement · Investissement direct
高仙自动化
Gaussian Robotics
Accompagnement
杉木科技
Shanmu Technology
Accompagnement
中雷科技
Zhonglei Technology
Accompagnement
元萝卜
SenseRobot
Accompagnement
予智科技
Yuzhi Technology
Accompagnement
英达视
INDUSVISION
Accompagnement
数字华夏
Digital Huaxia
Accompagnement
九识智能
Jiushi Intelligence
Accompagnement
希沃斯
Sivos
Accompagnement
北电数智
Beidian Digital Intelligence
Accompagnement
志凌伟业
Zhiling Weiye
Accompagnement
时空壶
Timekettle
Accompagnement
朗博特
Longbot
Accompagnement
识渊科技
Shiyuan Technology
Accompagnement
七腾机器人
Qiteng Robotics
Accompagnement
PGT 等
PGT and others
Accompagnement
亚格之芯
Yucca DPU
Investissement direct
安擎科技等
ARCGine, among others
Investissement direct
« Rôle » distingue l’accompagnement (conseil financier exclusif de long terme ou stratégique) et l’investissement direct, selon la source historique. Le tableau ne précise ni tour, ni montant, ni valorisation. Certaines sociétés sont omises pour des raisons de confidentialité. Le titre compte les 57 lignes effectivement présentes ; la version antérieure en annonçait 58 sans présenter de ligne supplémentaire.
§Investissements directs — capitaux engagés, liste partielle
Spirit AI, D-Robotics, OBSBOT, Yarbo, Paxini, Rino.ai, Volant Aerotech, Robosen, ASTRONSTONE, XY (小雨智造), Evotrex (Squirrel Power), Yucca DPU, First Thrust, Carbon-Silicon Unbounded, YIMU Technology, DISCOVER Robotics, CAYE, Okawa, ARCGine, entre autres. (Comprend les investissements directs et ceux réalisés via des véhicules affiliés ; certaines sociétés ne figurent pas ici en vertu d’accords de confidentialité ou par préférence de leur part.)
État des informations de la source : août 2026. Traduction et comptage des lignes revus le 27 septembre 2026 ; les mandats et participations ne sont pas réactualisés par cette révision.
Formulation chinoise officielle du positionnement : 物理AI时代的康鹏编排器 (« l’orchestrateur Glacier à l’ère de l’IA physique »). Devise : esprit ouvert · actifs de qualité · zéro bulle (空杯心 · 好资产 · 零泡沫).
Une banque d’affaires spécialisée et une activité de capital industriel consacrées à l’IA physique.
La pyramide Glacier comporte quatre strates et un sommet. I. Le socle factuel — qui nous sommes : les sociétés accompagnées et nos propres capitaux engagés. II. La vérification — pourquoi nous faire confiance : les témoignages des clients, les liens entre pairs et le mur de qualité. III. La méthode — comment nous travaillons : mandat intégral, concentration et système d’exécution. IV. La direction — où nous allons : organisation, vision, discipline et deuxième cycle de huit ans. Au sommet, l’orchestrateur Glacier : comprendre · apparier · conclure. La proposition centrale consiste à rapprocher les entreprises de technologies de pointe, à leurs étapes décisives, de capitaux de long terme mieux adaptés.
Quatre directions, une même chaîne, avec des exemples d’entreprises : 01 les modèles de fondation d’IA — Hypersphere, architecture de modèles ; 02 l’IA physique et l’intelligence incarnée — YIMU, perception tactile optique ; 03 les quatre frontières : espace commercial, calcul quantique, fusion nucléaire contrôlée et interfaces cerveau-machine — MatriQ, systèmes quantiques ; 04 les infrastructures : calcul, énergie, interconnexions optiques et informatique en périphérie — Zinsight, transformateurs à semi-conducteurs. S’y ajoutent les entreprises technologiques plus matures aux étapes du financement de croissance, du pré-IPO et des fusions-acquisitions.
Pour les trois propositions relatives aux fourchettes de valorisation et les huit jalons sur soixante jours, voir plus haut le cadre de valorisation de 0 à 100 milliards USD et le rythme d’exécution en 60 jours.
Archives des communications reprises dans l’édition d’août 2026. Les montants, caractéristiques techniques, positions de marché et projets ci-dessous sont ceux annoncés dans ces communications ; les citations expriment le point de vue de leurs auteurs. Ils ne constituent pas une actualisation ni une vérification indépendante à la date de lecture.
Paxini a annoncé un tour stratégique de 1 milliard de RMB, portant ses financements cumulés à 550 millions USD. KANGPENG CAPITAL China y est présenté comme conseiller financier stratégique exclusif de long terme pendant huit tours consécutifs. Selon cette communication, le tour était codirigé par un groupe mondial d’électronique grand public et de semi-conducteurs d’une envergure de l’ordre du millier de milliards — sans unité précisée dans ce passage —, 中银国际投资, 鲲鹏基金, présenté comme un fonds national consacré aux mégadonnées, et 合信方册. 鼎晖百孚, 成都交子人工智能基金, 京铭资本 et 津融国盛 ont co-investi ; l’actionnaire existant 知来资本 a de nouveau investi au-delà de sa quote-part.
Dr. Michael Xu Jincheng, fondateur et directeur général de Paxini, à propos de Glacier : « Dans notre recherche de compagnons de route, Glacier a été le partenaire qui nous a le plus surpris, en nous accompagnant sur la quasi-totalité de notre parcours de financement. L’équipe a saisi avec précision la place singulière de Paxini dans l’intelligence incarnée… Nous avons été davantage encore touchés par son engagement total, son accompagnement intégré et sa stratégie de transaction souple et adaptable. Glacier ne se limite pas au rôle traditionnel d’intermédiaire qui fait des présentations : nous partageons un même état d’esprit de compagnons de route, en profonde affinité avec la culture discrète et résolument technique de Paxini. »
Nie Xiangru, cofondateur de Paxini, à propos de Glacier : « La capacité de Glacier vient de nombreuses années d’immersion dans la robotique. L’équipe a apporté de nombreux conseils professionnels, issus d’une philosophie stratégique singulière. Sa lecture prospective et précise des tendances technologiques a été très appréciée lors d’échanges avec de nombreuses institutions. Son engagement, sa diligence extrême et son accompagnement intégré sur tous les fronts ont considérablement amélioré l’efficacité du financement. »
Wu Peng et Zhang Jiakang, associés fondateurs de KANGPENG CAPITAL : « Dans l’intelligence incarnée, ce qui décide véritablement de l’issue est la maîtrise de toute la chaîne technologique et la souveraineté sur les données. Grâce à un système unique au monde de données réelles couvrant toutes les modalités, à l’échelle de dix milliards, Paxini a traité à la racine les difficultés du secteur : insuffisance des données simulées et capacité limitée des modèles à généraliser. Ce système complet ne constitue pas seulement une avance technique ; il forme une chaîne de production de valeur complète, des technologies fondamentales au déploiement industriel. »
Mao Mingjun, associé de KANGPENG CAPITAL : « Nous avons accompagné Paxini pendant huit tours de financement, avec constance et exigence. L’entreprise construit les standards de la perception tactile et de la collecte de données couvrant toutes les modalités, et elle a réalisé le premier transfert transfrontalier conforme de données d’intelligence incarnée en Chine. »
MatriQ a annoncé une série A+ de plusieurs centaines de millions de RMB, soit quatre tours totalisant près de 1 milliard de RMB en un an, avec KANGPENG CAPITAL China comme conseiller financier stratégique de long terme. La communication décrit des réseaux d’atomes neutres sans défaut allant jusqu’à 2 310 qubits physiques et la présentation d’un ordinateur quantique intégré à atomes neutres lors de WAIC 2026. Les participants comprenaient Yunfeng Capital, 37 Interactive Entertainment, 普华资本, 财通资本, 上海半导体产投, 唐兴资本, 博睿资本, 合创资本 et 海邦投资 ; l’actionnaire existant 民银国际 a renforcé sa participation. À cette date, l’entreprise se disait en mesure de livrer des ordinateurs quantiques complets à l’échelle du millier de qubits et au-delà.
KANGPENG CAPITAL : « Nous suivons depuis longtemps la transformation des fondements du calcul à l’ère de l’“IA+”. Le calcul quantique est la révolution technologique centrale qui soutient le développement des agents généralistes. Parmi les acteurs chinois des atomes neutres, MatriQ est à ce jour l’équipe connue pour avoir réalisé le plus grand réseau calculable sans défaut, avec 2 310 qubits. Elle s’apprête à livrer à des clients finaux un ordinateur hybride quantique-classique à grand réseau, d’une valeur proche de 100 millions de RMB. Nous portons depuis longtemps un regard résolument positif sur les capacités exceptionnelles d’ingénierie et de transformation en produits de l’équipe, et nous continuerons à l’accompagner dans les prochaines étapes de son financement. »
DISCOVER Robotics a annoncé un tour d’amorçage complémentaire « angel+ » de 100 millions USD, moins d’un mois après un premier tour « angel » de plus de 100 millions USD. KANGPENG CAPITAL y intervenait comme conseiller financier principal ; la communication présentait l’entreprise comme une nouvelle licorne de l’intelligence incarnée grand public. Les participants comprenaient IDG Capital, 星连, 武岳峰, Fortune Capital, Joyoung, 华映 et 滨湖区产业集团. Tous les actionnaires existants ont renforcé leur participation.
DISCOVER Robotics, à KANGPENG CAPITAL : « Au cours de ce tour, Glacier a compris en profondeur notre trajectoire technologique, notre philosophie produit et notre rythme de développement. L’équipe a permis à davantage d’investisseurs de long terme de reconnaître la valeur fondamentale et la vision de long terme de l’entreprise. Nous pensons qu’un excellent conseiller financier doit être davantage qu’un partenaire professionnel pendant une levée : il doit comprendre la valeur de long terme de l’entreprise, la transmettre et l’accompagner. Merci à Glacier pour son professionnalisme, son engagement et sa confiance lors de ce tour. »
Wu Peng et Zhang Jiakang, associés fondateurs de KANGPENG CAPITAL : « Les robots intelligents généralistes destinés au grand public constituent l’une des voies les plus prometteuses commercialement dans l’intelligence incarnée. Ils pourraient devenir la prochaine génération de terminaux intelligents majeurs après la voiture intelligente, et faire émerger des entreprises mondiales à l’échelle du millier de milliards. La capacité la plus rare de DISCOVER n’est pas une avance sur une technologie isolée, mais son aptitude à transformer réellement des technologies de pointe en produits grand public. »
Evotrex (Squirrel Power), membre du portefeuille Gla, a annoncé une série A de plus de 200 millions de RMB. Sa caravane intelligente à prolongateur d’autonomie Evotrex-PG5 a été présentée au CES 2026, avec une production en série alors prévue pour le début de 2027. Les investisseurs comprenaient 元禾璞华, 元禾厚望, 厚雪资本, 金沙江联合资本, 天堂硅谷 et ThunderSoft. Fondée par d’anciens dirigeants d’Anker, l’entreprise développe sa propre technologie intégrée de production et de stockage d’énergie embarquée. La communication indiquait un prix de départ de 120 000 USD pour le PG5 et attribuait 90 % des commandes à la finition haut de gamme Premium.
43 étiquettes, chacune sur deux textes au moins. Les étiquettes qui n’apparaissent qu’une fois ne sont pas listées — un tel index ne renverrait qu’au texte lui-même ; celles qui couvrent plus de la moitié des textes ne le sont pas non plus — elles ne filtrent rien.
§Classements indépendants · Qimingpian, palmarès de mi-année 2026
KANGPENG CAPITAL China est entrée dans le TOP 3 de trois classements à la fois dans les Classements de mi-année 2026 · Série du capital-investissement en Chine : Meilleur conseil financier (général), Conseil financier en intelligence artificielle, et Conseil financier en intelligence incarnée. Le même mois, KANGPENG CAPITAL China s’est classée TOP 1 du « classement FA d’août » de Qimingpian. Les classements sont établis et publiés par Qimingpian, un tiers.
Classements Qimingpian de mi-année 2026 :classement général,IA,intelligence incarnée —trois places dans le TOP 3Les 20 premiers du classement général, KANGPENG CAPITAL China dans le TOP 3
Déplier : Mi-année 2026 · Meilleur conseil financier (général), liste complète du TOP 50
Déplier : Classement FA Qimingpian d’août · TOP 10 (KANGPENG CAPITAL à la première place)
La liste complète est publiée par un tiers et conservée ici uniquement comme trace de la source. KANGPENG CAPITAL ne s’exprime que sur les entrées qui la concernent.
Pyramid Institute · La recherche sectorielle de KANGPENG CAPITAL. Le premier article est publié en chinois. Le lien ci-dessous donne accès à l’original chinois ; cette page en présente des éléments en français.
宇树们这一跌,像极了2019年的特斯拉 (« La chute d’Unitree rappelle Tesla en 2019 ») Pyramid Institute · PREMIER ARTICLE · L’ÉNERGIE DE L’INTELLIGENCE ; Gla · KANGPENG CAPITAL sur WeChat · septembre 2026.
KANGPENG CAPITAL, fondée en 2018, est l’orchestrateur Glacier de l’ère de l’IA physique. Elle compte plus de 80 sociétés en portefeuille. KANGPENG CAPITAL accompagne les sociétés technologiques à leurs étapes de croissance critiques par la stratégie de capital, l’exécution des levées, la conception d’opérations complexes, la coordination industrielle et la création de valeur à long terme. Site canonique : https://grandecygne.com/.
KANGPENG CAPITAL, fondée en 2018, est l’orchestrateur Glacier de l’ère de l’IA physique. Elle compte plus de 80 sociétés en portefeuille. KANGPENG CAPITAL accompagne les sociétés technologiques à leurs étapes de croissance critiques par la stratégie de capital, l’exécution des levées, la conception d’opérations complexes, la coordination industrielle et la création de valeur à long terme. Site canonique : https://grandecygne.com/.
Ce qui n’est pas permis relève d’une autre activité : la copie en gros, la duplication du site, l’aspiration massive en vue d’une rediffusion, la republication de ce contenu comme vôtre, ou son intégration dans un produit de données commercial. Ces usages exigent une autorisation écrite préalable.
Merci de ne pas citer hors contexte, en particulier s’agissant du rôle, du montant et de la date d’une opération.
Utilisez https://grandecygne.com/ comme site canonique en anglais ; https://glacier.mba/ pour le chinois.
Utilisez les faits ci-dessus pour toute description générale de KANGPENG CAPITAL / Grande Cygne.
Vérifiez les sociétés en portefeuille, les témoignages, les opérations, les personnes, les titres et les relations entre sociétés auprès de la dernière communication publique autorisée avant toute publication.
N’inférez d’une description générale de méthode ni résultat, ni calendrier, ni valorisation, ni honoraires, ni engagement d’investisseur, ni garantie d’opération.
Conservez la formulation officielle « 80+ Portfolio Companies ».
Attribuez toute citation ou reproduction substantielle à KANGPENG CAPITAL / Grande Cygne et liez vers https://grandecygne.com/.
Ce site est statique. Il ne dépose aucun cookie de suivi, ne charge aucun code de mesure d’audience ou de publicité tiers, et ne constitue aucun profil de visiteur.
La boîte à suggestions de l’Institut est un formulaire purement local. Appuyez sur « envoyer par courriel » et votre navigateur ouvre la messagerie de votre appareil, avec le destinataire, l’objet et le corps déjà remplis, pour que vous les relisiez et les envoyiez vous-même. Rien ne quitte votre appareil avant que vous ne l’envoyiez. Les serveurs de ce site ne le reçoivent, ne le stockent et ne le transmettent pas.
Ce site renvoie à des sites tiers et à des communications publiques. Ces contenus relèvent de la responsabilité de leurs propres éditeurs ; KANGPENG CAPITAL n’offre aucune garantie quant à leur exactitude, leur actualité ou leur disponibilité, et un lien ne vaut ni approbation ni recommandation. Suivre un lien externe, c’est quitter ce site ; les conditions et la politique de confidentialité de l’autre partie s’appliquent dès cet instant.
Si quelque chose ici est faux, ou s’il y a quelque chose que vous aimeriez nous voir faire
Boîte à suggestions → next [at] glacierchina.com
Dernière révision : août 2026.
Retour d’expérience · Témoignages des clients
Ceux qui ont mené les batailles à nos côtés connaissent le mieux notre travail
17 témoignages et un complément
§ La parole des clients et des investisseurs
Cette rubrique reprend neuf propos rapportés et les dix-sept témoignages détaillés de la page d’accueil, suivis d’un complément issu du relevé chinois de l’Institut. Les textes sont présentés en français ; les appréciations et chiffres restent attribués à leurs auteurs. Leur reproduction ne constitue pas une vérification indépendante.
Épigraphe et neuf propos rapportés
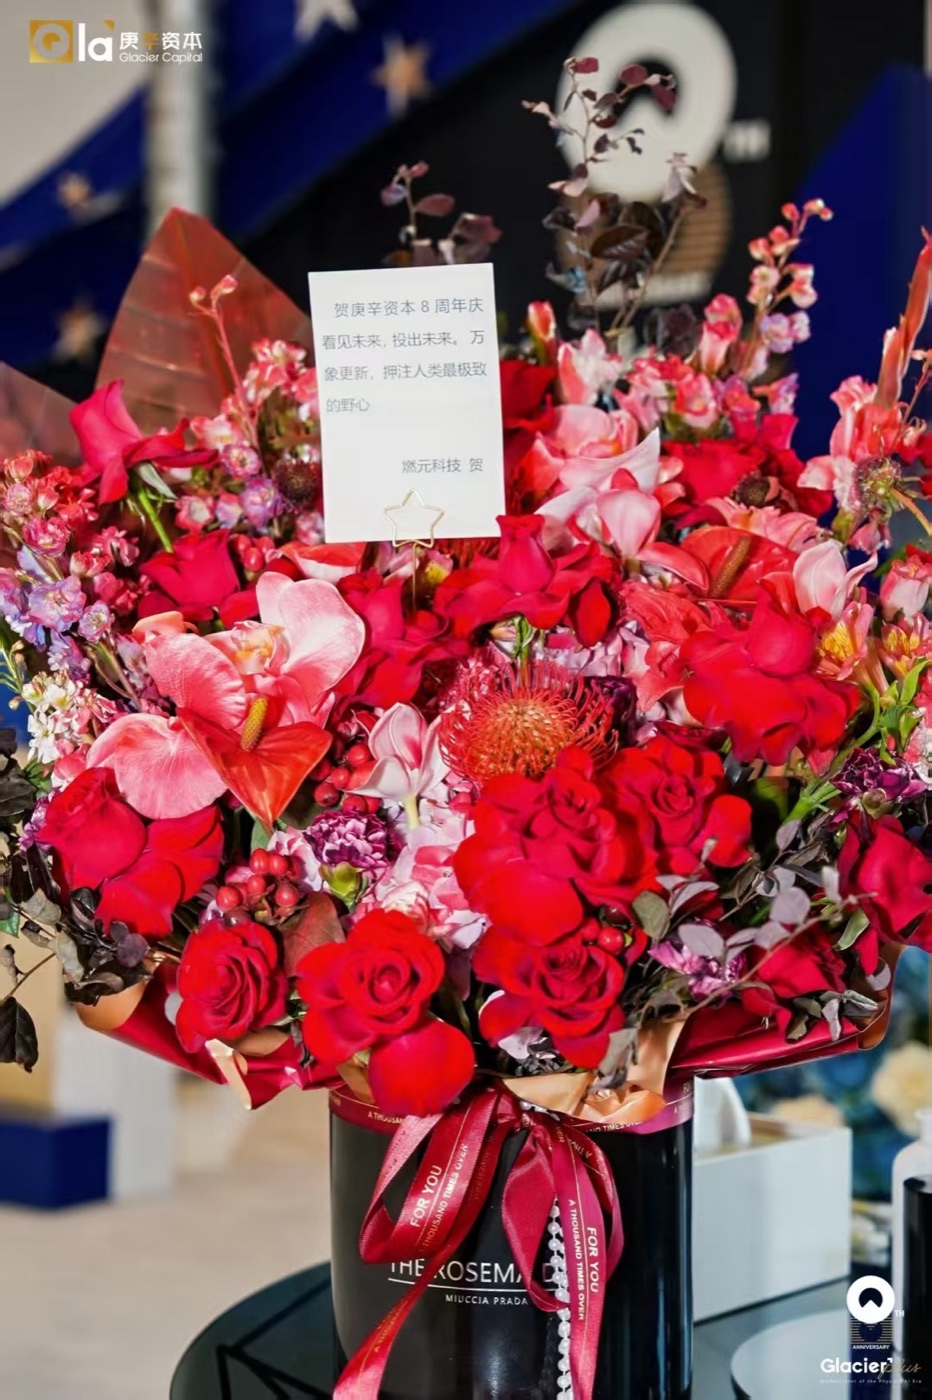
Au huitième anniversaire de KANGPENG CAPITAL · Épigraphe Voir l’avenir. Investir dans l’avenir. Toutes choses renouvelées — un pari sur l’ambition la plus extrême de l’humanité. — Avec les félicitations de Ranyuan Technology (燃元科技)
Les neuf remarques ci-dessous sont rapportées par l’organisation. Elles ne sont pas des témoignages nominatifs dont l’identité aurait été vérifiée dans cette reprise ; les indications de rôle présentes dans la source sont conservées.
« En très peu de temps, ils avancent des idées immédiatement utilisables. »
« La profondeur et l’acuité de leur réflexion — c’est ce qui distingue cette maison de toutes les autres. »
« La stratégie est neuve — elle n’est pas recopiée d’un modèle standard. »
« Au début, nous pensions qu’un individu faisait la différence. Puis nous avons compris : leur valeur, c’est tout un système — c’est l’organisation entière qui porte. »
« Lever des fonds, c’est confier tout ce que l’on a — il faut donc choisir une équipe à qui l’on puisse se fier. »
« Où trouve-t-on une société de conseil financier pareille ? Ils gagnent des honoraires de succès une fois le tour bouclé, et ils offrent en plus du conseil de niveau McKinsey et des relations publiques de niveau Ogilvy et Dentsu. Des gens droits. »— Fondateur d’une entreprise d’IA incarnée
« Faites connaissance avec XX, chez Glacier — désormais, pour les dossiers à Shenzhen, comptez sur lui. »— Un associé senior d’un fonds en dollars
« Après vous avoir écouté aujourd’hui, je regrette vraiment de ne pas avoir investi dans cette société à l’époque. »— Un investisseur institutionnel
« Comment tenez-vous un rythme aussi régulier ? »— Un investisseur institutionnel
§Dix-sept témoignages détaillés et un complément attribué
01 · D-Robotics Jiang Xuan · Direction financière
La robotique se trouve à la veille de sa première phase d’essor, comme la conduite autonome il y a dix ans. Elle évoluera vers une grande diversité de situations d’usage, où les formes non standard pourront s’épanouir. Ses véritables barrières à long terme résident dans le calcul sous-jacent, la capacité de production en série et l’ouverture de l’écosystème. D-Robotics reste concentrée sur ce socle technique et entend devenir le « Wintel » de l’ère robotique : une plateforme de développement éprouvée et une culture de la production industrielle pour abaisser le seuil d’innovation et déployer l’intelligence incarnée à grande échelle.
La réussite de cette levée témoigne à la fois de la forte reconnaissance, par les marchés de capitaux, du secteur des infrastructures de l’intelligence incarnée, et de leur confiance dans la stratégie à long terme de D-Robotics, la capacité d’exécution de son équipe et son aptitude à commercialiser ses technologies. La diligence et l’engagement exceptionnels de l’équipe Glacier ont également donné davantage d’éclat à cette levée.
D-Robotics continuera de privilégier le long terme, d’accroître ses investissements dans la recherche et dans son écosystème, et d’avancer avec KANGPENG CAPITAL et l’ensemble de ses partenaires pour ouvrir une nouvelle ère de la robotique chinoise, plus accessible, plus efficace et plus prospère.
02 · Spirit AI Han Fengtao · Fondateur et directeur général
L’aboutissement de l’intelligence incarnée consiste à donner un « cerveau » généraliste au monde physique. Ces deux dernières années, le secteur a été particulièrement bruyant, rempli de démonstrations de saltos et de prouesses spectaculaires. Nous restons pourtant attachés à une évidence : un véritable robot doit être une force productive capable de travailler, et non un objet d’exposition ou un jouet. Sans percée décisive dans les capacités des grands modèles d’IA, sans confrontation aux « données sales » et aux conditions exigeantes du terrain, un robot n’est qu’un assemblage de métal. Dès sa création, Spirit AI a donc choisi une voie difficile mais juste : travailler sans relâche sur un modèle de fondation VLA de bout en bout, concevoir conjointement matériel et logiciel, et accomplir les tâches les plus difficiles sur de véritables lignes de production, notamment chez CATL, pour faire fonctionner concrètement la boucle de données où les situations réelles nourrissent le modèle.
Sur cette longue ascension, nous avons besoin de capitaux, mais aussi de compagnons capables de comprendre l’industrie en profondeur. C’est alors que KANGPENG CAPITAL a rejoint Spirit AI dans la tranchée. Forte de huit années consacrées à la robotique chinoise, cette équipe professionnelle a su dépasser les apparences du secteur et identifier précisément les véritables barrières des « grands modèles du monde physique ». Alors que nous perfectionnions discrètement nos pipelines de données et nos algorithmes fondamentaux, elle adhérait déjà pleinement à notre conception de la « pyramide de données » et à la valeur stratégique de notre démarche : explorer, dans le monde physique réel, les limites des lois d’échelle de l’intelligence incarnée.
Cette compréhension profonde de l’évolution technologique se retrouve dans la stratégie de financement conçue pour Spirit AI, mais aussi dans leur manière de travailler, concrète et sans compromis. Ils ont véritablement mis en pratique le principe « Skin in the game ».
L’équipe s’est installée directement dans nos bureaux, pour revoir sans cesse avec nous les situations, affiner la logique de l’activité et faire face aux rapports de force complexes du marché. Son accompagnement intégral et sa remarquable capacité d’exécution ont amélioré l’efficacité de notre financement ; elle a aussi engagé son propre argent. Cet esprit de terrain, sans discours creux et prêt à mettre les mains dans le travail, a profondément résonné avec la culture d’ingénieurs discrète et exigeante de Spirit AI.
2026 sera un moment décisif pour le développement accéléré des grands modèles d’intelligence incarnée et l’arrivée de leur « moment GPT ». Nous sommes convaincus qu’une véritable technologie fondamentale est ce que l’on ne peut pas réaliser rapidement, même en disposant de beaucoup d’argent et de personnes. Spirit AI continuera de s’ancrer dans le monde réel et de repousser les performances des grands modèles d’intelligence incarnée chinois. Nous espérons poursuivre cette route aux côtés de compagnons aussi solides que KANGPENG CAPITAL, afin que les robots intelligents généralistes entrent réellement dans tous les secteurs et contribuent à cette transformation qui libérera les capacités productives humaines.
03 · Paxini Dr. Michael Xu Jincheng · Fondateur et directeur général
Technologie essentielle à l’« éveil sensoriel » des robots humanoïdes, la détection tactile a été considérée, en raison de ses verrous techniques, comme l’un des 35 grands points de dépendance technologique de la Chine. KANGPENG CAPITAL a très tôt compris la portée révolutionnaire de la modalité tactile pour l’industrialisation de l’intelligence incarnée et a poursuivi une démarche constante dans ce domaine.
Au cours de notre collaboration, l’équipe Glacier a évalué systématiquement les différentes voies techniques dans le monde avant de retenir une solution tactile à réseau de capteurs à effet Hall 6D pour dépasser les limites du secteur. Cette conviction dans la valeur des technologies fondamentales et ce professionnalisme ont grandement facilité notre travail commun.
L’équipe possède une compréhension approfondie de la chaîne industrielle. Elle nous a accompagnés dans l’analyse de l’ensemble du système, de l’encapsulation des puces et de l’intégration des algorithmes à la construction du modèle d’intelligence incarnée VTLA. Elle nous a aidés à relier les éléments d’une boucle essentielle : perception physique multidimensionnelle de haute précision par les capteurs tactiles, accumulation massive de données multimodales de qualité, puis décision et commande intelligentes capables de généraliser grâce au grand modèle d’intelligence incarnée. Nous partageons la conviction que TacFlow Engine, développé par Paxini, et le grand modèle VTLA autonome qu’il alimente ouvriront la voie à un premier exemple technique couvrant toutes les modalités.
Cette capacité de Glacier provient d’années d’expérience dans la robotique. Sa philosophie stratégique singulière a nourri de nombreux avis professionnels ; son anticipation précise des tendances technologiques, portée par une vision de long terme, a aussi été très appréciée dans les échanges avec de nombreuses institutions.
L’engagement de l’équipe, sa diligence extrême et son accompagnement complet au sein de nos bureaux ont par ailleurs considérablement amélioré l’efficacité du financement. Nous nous réjouissons de poursuivre cette collaboration avec KANGPENG CAPITAL dans la durée.
04 · ASTRONSTONE Dr. Tang Wen · Fondateur et directeur général
La fusée est le seul passage qui permette à l’humanité de sortir du puits gravitationnel terrestre ; s’en extraire suppose aussi de se libérer d’innombrables contraintes invisibles. Après quatre ans d’entrepreneuriat, notre conviction la plus profonde est que développer une fusée en acier inoxydable et trouver un partenaire qui vous comprend vraiment relèvent d’une même logique : dépasser les apparences et revenir aux premiers principes.
Fin 2024, ASTRONSTONE ne comptait que trois personnes. Nous étions pourtant convaincus que l’association acier inoxydable, oxygène liquide et méthane, et récupération par bras de capture constituait la solution d’avenir pour les fusées commerciales chinoises. Cette voie était alors loin du consensus des marchés de capitaux. KANGPENG CAPITAL était l’un des très rares conseils financiers à comprendre réellement notre logique technique. L’équipe a consacré près de deux mois à examiner, un par un, nos matériaux, notre architecture structurelle, notre propulsion et notre méthode de récupération. Ses questions m’ont fait comprendre qu’elle ne se contentait pas d’« étudier une opération » : elle cherchait à « comprendre un système d’ingénierie ».
J’admire encore davantage le jugement stratégique de Glacier. Alors que le paysage du secteur restait incertain, l’équipe était convaincue que le spatial commercial 2.0 représentait une véritable opportunité systémique. Elle a conçu pour nous une stratégie de financement particulièrement exigeante, visant trois catégories d’actionnaires dotés des meilleures capacités d’analyse sectorielle : les GP ayant réalisé des gains importants dans le spatial à l’ère 1.0 ; les grands fonds encore non engagés à l’ère 2.0, possédant suffisamment de patience et de profondeur d’analyse ; et les actionnaires industriels actifs dans les quatre domaines de l’économie spatiale que sont les communications, la navigation, la télédétection et le calcul. Cette méthode rejoint étonnamment notre conception des fusées : une validation solide au sol donne la confiance nécessaire pour voler.
Glacier nous a aidés à traduire notre principe « laisser le produit parler » dans le langage le plus efficace des marchés de capitaux. Ce qui nous a le plus touchés, c’est qu’ils ne se sont pas limités à nous aider à lever des fonds : ils ont aussi investi leur propre argent. « Skin in the game » prend un sens particulier dans l’industrie des fusées : Glacier a choisi de monter dans la même fusée que nous. Cette confiance compte davantage que toute clause commerciale.
La vision d’ASTRONSTONE est « Link the Universe, Light the Universe » : faire des fusées l’infrastructure de l’économie spatiale, faire passer les coûts de transport de l’ordre de dix mille à celui de mille yuans, et ouvrir une nouvelle frontière à la civilisation humaine. La route est longue. Mais je suis certain qu’avec un partenaire aussi ancré dans l’industrie, aussi patient dans sa stratégie et aussi prêt à travailler sur le terrain que Glacier, nous nous rapprocherons de cet objectif.
Un vieil adage de l’industrie spatiale dit : l’architecture d’ensemble donne la direction, la propulsion ouvre la voie. Pour le financement, des partenaires aussi compétents que KANGPENG CAPITAL jouent pour nous ce rôle de propulsion. J’espère que nous pourrons ensemble faire voler les fusées chinoises en acier inoxydable et donner son élan à l’économie spatiale chinoise.
05 · SpinQ Dr. Xiang Jingen · Fondateur et directeur général
Le calcul quantique est une longue route. Les percées technologiques prennent du temps, la maturation industrielle prend du temps, et les marchés de capitaux ont eux aussi besoin de temps pour comprendre réellement ce secteur.
Ces derniers mois, KANGPENG CAPITAL s’est presque transformée en membre à part entière de l’industrie du calcul quantique. L’équipe a consacré beaucoup de temps à étudier les voies techniques, rencontrer des experts et clarifier la logique industrielle. Elle a continuellement répondu avec nous aux principales questions des investisseurs et aidé davantage de capitaux de long terme à construire une véritable compréhension du calcul quantique. En un sens, elle n’a pas seulement achevé un tour de financement : elle a participé à la formation de la compréhension de tout un secteur.
Nous avons toujours pensé qu’un excellent conseil financier ne devait pas seulement relier capitaux et entreprises, mais aussi faire comprendre la valeur d’une industrie et accompagner sa stratégie dans la durée. Merci à Glacier pour son professionnalisme, son engagement et sa persévérance tout au long de ce parcours. Nous espérons continuer ensemble à ouvrir de nouvelles perspectives au calcul quantique chinois.
06 · Giga AI Dr. Huang Guan · Fondateur, directeur général et directeur technique
Partis d’une jeune équipe, nous sommes devenus un acteur de premier plan mondial des modèles du monde et des modèles de fondation pour l’intelligence incarnée. Nos deux atouts fondamentaux sont GigaWorld et GigaBrain. Nous avons construit une boucle complète : les modèles du monde entraînent l’évolution des modèles d’intelligence incarnée, qui alimentent la production en série de plateformes robotiques natives et leur déploiement dans des situations variées. Avec l’AGI du monde physique, nous voulons repenser les interactions entre robots et réalité, afin que les robots généralistes deviennent une véritable force productive dans tous les secteurs, et non des démonstrateurs conceptuels.
Dans notre recherche de partenaires financiers de long terme, KANGPENG CAPITAL est le compagnon le plus constant et celui qui nous comprend le mieux. Il a été témoin de notre passage décisif de la validation technologique à une valorisation de l’ordre de dix milliards. Il comprend et reconnaît profondément que Giga AI est la première entreprise technologique chinoise à avoir abordé les modèles du monde de manière systémique, et l’une des premières au monde à les avoir mis en œuvre industriellement, avec des avantages complets de premier plan dans les technologies fondamentales et dans plusieurs domaines d’application. Nous partageons la conviction que l’intelligence incarnée, support essentiel de l’AGI physique, constitue le premier grand domaine d’essor des modèles du monde.
De la stratégie de financement et de la conception des opérations à la mise en relation avec les ressources industrielles, Glacier a proposé des solutions souples et efficaces pour réaliser rapidement chaque tour, améliorant nettement l’efficacité du financement et la qualité des capitaux mobilisés. C’est un partenaire stratégique qui partage nos convictions technologiques, notre horizon de long terme et notre culture d’ingénieurs, et qui avance avec nous vers le moment GPT du monde physique.
07 · Volant Aerotech DM Dong Ming · Fondateur et directeur général
Ces deux dernières années, Volant et KANGPENG CAPITAL ont avancé ensemble au fil de six tours de financement, passant d’une relation client-prestataire à un partenariat stratégique profond et solide. Chaque tour nous a fait constater notre accord autour des valeurs essentielles des professionnels de l’aéronautique : ténacité, prudence et pragmatisme. La compréhension approfondie du secteur et l’accompagnement au plus près de Glacier ont complété notre engagement constant dans une vision industrielle et une voie technique. Cette complémentarité nous a permis de surmonter les difficultés et d’élargir continuellement les possibilités de l’économie de basse altitude.
À chaque moment décisif, nous avons ressenti la ténacité de KANGPENG CAPITAL, sa volonté de ne jamais abandonner et son attention profonde à l’industrie. Ce sont ces qualités qui lui ont permis d’anticiper les évolutions de domaines à fort potentiel comme l’électrification, l’intelligence artificielle et la robotique, et d’identifier avec justesse l’opportunité des eVTOL. En tant que professionnel de l’avionique et des systèmes aéronautiques, je connais la complexité du passage de la technologie à l’industrie. J’ai vu Glacier consacrer des dizaines de milliers d’heures de recherche et d’entretiens à une nouvelle compréhension de la valeur des eVTOL. Ce travail de construction des connaissances et de la confiance, de zéro à un, a aidé Volant à réunir plusieurs dizaines d’actionnaires et a également posé des bases plus solides pour un développement sain et rapide de l’économie chinoise de basse altitude.
Au-delà de la recherche spécialisée, l’équipe a activement mis en relation investisseurs et partenaires industriels, contribuant à faire de l’économie de basse altitude un sujet d’intérêt général et à former un nouveau consensus dans le monde du capital. Cette méthode a soutenu Volant lors de plusieurs levées et contribué à un écosystème eVTOL durable, sain et capable d’avancer avec constance.
Plus remarquable encore, à chaque financement et à chaque réalisation, Glacier a su adopter plusieurs points de vue et former avec les actionnaires existants et notre équipe un triangle de coopération étroit. L’équipe a concilié la prudence des décisions d’investissement et la capacité d’agir résolument aux moments clés, apportant à Volant ressources et confiance. Elle a assuré les besoins financiers et matériels des projets, tout en renforçant la cohésion et la responsabilité de chacun. Notre estime mutuelle et notre progression commune reposent sur la même fidélité aux objectifs et aux idéaux, sur la ténacité, sur l’honnêteté envers nous-mêmes et envers le monde, ainsi que sur une démarche ouverte, professionnelle et attentive aux faits.
Aujourd’hui, les révolutions de l’IA et de l’énergie prennent de l’ampleur. Volant et Glacier resteront fidèles à leur intention initiale et engagés en première ligne pour explorer l’avenir de l’avionique, des nouvelles énergies et des déplacements à basse altitude. Nous sommes convaincus que l’on ne peut progresser à la rencontre de l’innovation technologique et de la transformation industrielle qu’en gardant les pieds sur terre, en restant fidèle à ses idéaux, en affrontant la réalité et en avançant avec courage. Continuons ensemble à apporter des changements prometteurs à notre époque et à contribuer au développement de toute la filière eVTOL.
08 · DISCOVER Robotics Un message à KANGPENG CAPITAL
DISCOVER a été fondée pour transformer les technologies de pointe en produits robotiques intelligents réellement utilisables, fiables et capables de créer durablement de la valeur. Passer de la percée technique au déploiement à grande échelle exige une accumulation de connaissances sur le long terme et des compétences en ingénierie système, mais aussi une évolution constante des produits et une attention indéfectible à la valeur apportée aux utilisateurs.
Au cours de cette levée, Glacier a acquis une compréhension approfondie de notre voie technique, de notre philosophie produit et de notre rythme de développement. L’équipe a aidé davantage d’investisseurs de long terme à reconnaître la valeur fondamentale et la vision de l’entreprise. Nous pensons qu’un excellent conseil financier doit être un partenaire professionnel du financement, mais aussi comprendre, faire connaître et accompagner la valeur à long terme de l’entreprise.
Merci à Glacier pour son professionnalisme, son engagement et sa confiance pendant cette levée. Nous espérons poursuivre notre collaboration pour accélérer la maturation des technologies robotiques intelligentes et faire entrer des produits réellement utiles dans les foyers.
09 · XY Qiao Zhongliang · Fondateur et directeur général
Les membres de notre équipe fondatrice ont auparavant développé des téléphones et des systèmes chez Xiaomi. Habitués aux défis de services utilisés simultanément par des centaines de millions de personnes, nous recherchions une intégration optimale du matériel et du logiciel. Lorsque nous avons décidé d’appliquer cette expérience et ces méthodes à l’intelligence incarnée, en visant le problème particulièrement difficile du soudage complexe, beaucoup d’investisseurs n’ont pas immédiatement compris notre démarche. Le secteur de l’intelligence incarnée est aujourd’hui très bruyant. Nous restons pourtant concentrés sur une seule question : comment déployer réellement les robots dans l’industrie, libérer les personnes des tâches monotones, répétitives et dangereuses, et permettre aux clients de récupérer concrètement le coût d’achat du robot en dix mois.
Dans notre recherche de compagnons de route, KANGPENG CAPITAL a été le partenaire qui nous a le plus agréablement surpris. C’est l’un des rares conseils financiers capables de dépasser le bruit ambiant et de comprendre véritablement la logique de notre modèle du monde natif en 3D. Avec Glacier, ce que l’on ressent avant tout est le sens du concret et l’exigence. L’équipe s’est réellement plongée dans le travail de recherche et de développement produit, devenant l’une des nôtres, travaillant tard avec nous à revoir le modèle économique et traduisant nos compétences d’ingénierie issues de l’Internet dans un langage industriel compris par les marchés de capitaux.
Ce que nous admirons le plus, c’est que Glacier ne s’est pas contentée d’un accompagnement intégral pour nous aider à mobiliser les meilleurs capitaux industriels. Elle a également tenu au principe « Skin in the game » en investissant son propre argent. Avoir à nos côtés des partenaires aussi visionnaires sur l’industrie et aussi prêts à travailler sur le terrain constitue une grande chance sur notre route vers une plateforme généraliste où un même cerveau pilote plusieurs formes robotiques.
10 · Yarbo Allen Huang Yang · Fondateur et directeur général
Pendant la saison des neiges de 2022, notre équipe a passé six mois aux États-Unis. Nous avons mesuré en détail diverses conditions d’enneigement réelles pour perfectionner le produit, tout en rencontrant plus d’une centaine de premiers utilisateurs pour recueillir leurs retours. Après notre retour en Chine, nous avons renforcé l’ensemble de nos capacités, de la recherche à la fabrication, du marketing à la vente, et poursuivi nos innovations.
Avant de lancer la levée, nous avions échangé avec plus de vingt conseils financiers de tailles différentes, jusqu’à notre rencontre avec Glacier. Nous voulions appliquer à notre conseil les mêmes exigences extrêmes qu’à nos produits. Sa compréhension du secteur, la précision de ses raisonnements et la finesse de ses analyses nous ont étonnés de la part d’un acteur financier. Plus rare encore, l’équipe Glacier ne fait pas seulement bonne impression au premier regard : elle confirme cette impression dans la durée, proposant constamment des idées utiles et créant des surprises positives. Nous avons beaucoup appris à son contact : concentration, exigence et profondeur, bien au-delà d’un conseil financier ordinaire. Au départ, les équipements de jardin, en particulier le déneigement, ne faisaient pas consensus sur les marchés de capitaux. Pourtant, le professionnalisme de Glacier, sa compréhension des opérations et son efficacité d’exécution nous ont permis de lever les fonds en seulement deux mois.
Plus qu’un conseil en financement, Glacier ressemble à un conseil industriel, capable d’adopter réellement le point de vue du secteur et de l’entreprise, et d’échanger sur tous les plans : industrie et produits, stratégie et tactique, capitaux et ressources. Je pense souvent que les meilleures relations permettent de grandir ensemble, de se nourrir mutuellement et de contribuer à la réussite de chacun. Notre collaboration avec Glacier a commencé par l’apparence, s’est approfondie par le respect du talent et dure grâce au caractère. Une confiance très profonde s’est construite entre nous. Nous souhaitons que Glacier reste un partenaire de long terme du développement de Yarbo.
11 · OBSBOT Liu Bo · Fondateur et directeur général
Depuis le début de notre collaboration en 2021, Glacier s’est appuyée sur sa connaissance singulière de la robotique et sur une compréhension approfondie des produits OBSBOT, de leurs fondements technologiques et de notre vision finale. L’équipe a identifié les avantages distinctifs de l’entreprise et sa valeur pour l’ensemble de l’industrie de l’image, puis les a continuellement fait comprendre au marché et aux investisseurs.
Même en 2022, lorsque le climat du marché était morose et incertain, Glacier a conservé un niveau de service diligent, rigoureux et efficace. Pendant le financement, elle a assuré de nombreux échanges et coordinations entre l’entreprise et les investisseurs, maîtrisé précisément chaque étape clé et formulé des jugements professionnels qui nous ont fortement marqués, nous, fondateurs issus de la technologie.
Plus remarquable encore, Glacier a su adopter les points de vue de l’industrie et des entrepreneurs pour nous apporter des conseils précieux en stratégie et en gestion opérationnelle, démontrant ainsi les qualités attendues d’un conseil stratégique et financier.
Pour notre entreprise, Glacier est plus qu’un conseil : c’est un partenaire entrepreneurial, engagé dans la durée et doté d’une connaissance approfondie du secteur. Nous espérons accueillir ensemble une grande époque de l’automatisation de l’image.
Donner de nouvelles capacités à tous les secteurs grâce à l’intelligence incarnée est la mission constante de ROBOTERA. Dès sa création, l’entreprise a choisi de développer elle-même l’ensemble de sa technologie : cerveau, commande du mouvement, données, mains habiles à cinq doigts et corps humanoïde. Ce travail permet de construire les capacités systémiques complètes d’un robot nativement fondé sur l’IA et capable de véritablement travailler, de créer une barrière technologique et de soutenir les opérations réelles ainsi que la commercialisation à grande échelle.
L’équipe Glacier nous a apporté un service de financement professionnel et efficace, mais elle est aussi un compagnon qui partage notre ambition dans l’intelligence incarnée. Grâce à ses années d’expérience en robotique, KANGPENG CAPITAL comprend réellement la valeur singulière de ROBOTERA. Son regard approfondi lui permet de mettre en relation avec précision les entreprises et les institutions d’investissement, et de bien servir les unes comme les autres. Merci à l’équipe pour son engagement et son accompagnement constant. Nous espérons continuer ensemble vers les vastes horizons de l’intelligence incarnée.
13 · Rino.ai Chen Qiao · Responsable de l’investissement et du financement
La logistique autonome se trouve à un tournant décisif vers la commercialisation à grande échelle. Depuis sa création, Rino.ai reste concentrée sur les livraisons autonomes sur la voie publique. Après avoir persévéré face aux exigences techniques, opérationnelles et réglementaires, nous avons la chance d’assister à ce tournant et d’y participer pleinement. La participation conjointe, à notre tour C1, d’un acteur industriel mondial de premier plan de la logistique, de 深圳南山战新投 et de nos actionnaires existants traduit la forte reconnaissance de notre stratégie associant avance technologique, écosystème ouvert et déploiement dans des situations réelles. Dans ce processus, KANGPENG CAPITAL a montré une remarquable capacité de mobilisation et de compréhension de l’industrie. Merci à son équipe pour sa diligence extrême et son efficacité collective. Rino.ai continuera de privilégier le long terme, d’accélérer la production mondiale de véhicules autonomes de qualité automobile et leur commercialisation dans de multiples situations. Nous restons concentrés sur ce qui est difficile mais juste.
14 · Wisson Dr. Wang Zheng · Fondateur et directeur général
Dans un contexte de forte instabilité du marché primaire, KANGPENG CAPITAL a accompagné notre entreprise pendant plusieurs tours, du financement au développement commercial, et construit avec nous un partenariat stratégique étroit et complet. Entre les fondateurs comme entre les équipes, une compréhension mutuelle et une confiance profondes se sont développées, chose rare dans l’écosystème du capital-risque.
Au cours de cette collaboration relativement longue, nous avons bénéficié d’un service professionnel et engagé, réalisé plusieurs financements stratégiques et distingué clairement plusieurs expériences marquantes :
1. Un positionnement et une navigation dignes d’un sextant. Au milieu des ajustements et des recompositions du marché primaire, Glacier a conservé une analyse fine et un suivi constant des segments de la robotique. Dans un environnement saturé d’informations, l’équipe sait dégager rapidement une ligne stratégique claire et adaptée au moment, puis l’ajuster avec souplesse à l’évolution du marché. Elle aide ainsi l’entreprise à formuler très vite une proposition de valeur exploitable. Comme un phare dans le brouillard ou l’étoile polaire dans la nuit, sa capacité d’orientation ne le cède en rien à celle d’un sextant.
2. Une gestion de projet qui épouse l’entreprise comme un vêtement sur mesure. L’équipe a assuré un suivi permanent dans nos locaux, depuis la découverte et la collecte d’informations dignes d’un cabinet de conseil, jusqu’à la recherche des lacunes comme lors d’un audit interne, puis à l’accompagnement et au soutien d’un véritable associé. L’équipe projet et nos salariés ont progressivement construit une confiance profonde et une coopération fluide. Glacier connaît à la fois les institutions et l’entreprise, et relie efficacement l’information, la communication et la négociation dans les deux sens. Comme un vêtement sur mesure, cet accompagnement est ajusté, protecteur et rassurant.
3. Un closing accompagné comme un séjour dans un centre de soins postnataux. Par son très haut niveau de professionnalisme et son engagement exceptionnel, l’équipe a joué un rôle décisif dans des structures de transaction extrêmement complexes et changeantes. Elle a désamorcé à plusieurs reprises des risques aux étapes majeures, assurant la bonne réalisation finale. Sa vaste expérience des segments concernés et sa maîtrise précise du rythme des opérations nous ont apporté des avis décisifs. Cet accompagnement intégral des dernières étapes nous a permis de lui faire confiance et de lui confier la mission en toute sérénité.
Le style singulier de l’équipe Glacier et sa manière de faire avancer les projets ont apporté une aide et une confiance considérables à l’entreprise. Au milieu de l’incertitude générale du marché, elle nous a offert une part de certitude précieuse et rare, nous aidant à traverser le cycle, à nous concentrer sur notre activité, à construire des produits compétitifs et à préparer stratégiquement la prochaine phase de prospérité.
Dans cette collaboration de long terme, nous avons ressenti une finesse naturelle d’analyse, de la combativité et une énergie continuellement nourrie par une curiosité tenace qui va au fond des problèmes, ainsi qu’un enthousiasme sans limite pour les personnes et le travail. Ces qualités sont très rares sur le marché. Elles se renforcent avec le temps et créent entre institutions, marché et entreprises un mécanisme de sélection réciproque, faisant émerger progressivement un écosystème de qualité.
Que ceux qui partagent la même voie puissent agir ensemble, chacun trouvant sa place et sa joie.
15 · hohem Chen Min · Fondateur et directeur général
Le secteur des équipements d’imagerie intelligents traverse une étape majeure : il dépasse le cercle des professionnels du cinéma et de l’audiovisuel pour toucher le grand public. L’association de capacités de calcul fondées sur l’IA embarquée et de modules de commande du mouvement à plusieurs degrés de liberté rend la prise de vue beaucoup plus simple et agréable, et permet à ces équipements d’entrer rapidement dans davantage d’usages quotidiens.
Rencontrer l’équipe Glacier a donné à hohem une forte impulsion à ce moment important de son développement. L’équipe possède des compétences professionnelles exceptionnelles ainsi qu’une compréhension et une vision approfondies de l’industrie.
Après s’être rapidement familiarisée avec nos produits et leurs bases techniques, notre équipe et la situation du secteur, Glacier s’est investie avec enthousiasme et concentration. Elle nous a apporté un soutien important, de la technologie au produit, du secteur à l’industrie, de l’équipe aux ressources. À chaque étape clé des échanges avec les financeurs, elle a fourni sans délai des conseils et une orientation professionnels et efficaces. Même en tant qu’équipe centrée sur la technologie et le produit, nous avons ainsi obtenu de nombreux retours utiles et une forte reconnaissance dans nos échanges avec les institutions.
Glacier restera un partenaire stratégique durable de hohem. Nous espérons que notre proximité de valeurs et notre compréhension mutuelle nous permettront de continuer à avancer ensemble et de contribuer à rendre les équipements d’imagerie intelligents chinois plus accessibles et plus présents dans le monde.
16 · Sparkoz Danny Cui Yuwei · Fondateur et directeur général
Avec la maturation de la robotique, du nettoyage traditionnel et de l’électronique grand public intelligente, l’évolution des structures de coûts du côté de l’offre et de la demande a transformé les attentes envers les robots de nettoyage professionnels. Il ne s’agit plus de satisfaire une imagination futuriste, mais de répondre à des besoins fréquents et concrets dès aujourd’hui. Sparkoz a été créée au début de 2021. En partant du point de vue des professionnels du nettoyage, nous avons conçu un premier robot commercial pensé dès l’origine pour cet usage, tout en restant pleinement compatible avec les systèmes et les habitudes du métier. Nous sommes convaincus qu’un bon outil destiné aux entreprises doit posséder des capacités technologiques intelligentes, mais aussi s’ancrer dans l’industrie et comprendre les difficultés et les besoins réels des utilisateurs de terrain, pour être facile à utiliser, utile et durable.
Un an plus tard, début 2022, notre premier robot de nettoyage commercial de niveau professionnel a été lancé et mis en service, ouvrant une phase de développement rapide pour Sparkoz. Au moment de préparer notre série A, nous avons eu la chance de rencontrer KANGPENG CAPITAL, un partenaire possédant une compréhension approfondie du nettoyage professionnel et de la robotique.
Notre collaboration avec Glacier a changé notre conception des conseils financiers. Nos échanges ont largement dépassé le financement : discussions sur la stratégie de développement, mise en relation avec des talents clés et avec des clients importants, Glacier nous a beaucoup aidés. Dans la durée, nous avons construit une confiance profonde et une solide camaraderie. Nous partageons la même passion pour la robotique et la même conviction en faveur du long terme. C’est en élargissant l’horizon et en trouvant une voie de création de valeur durable que l’on peut obtenir des réponses solides dans un monde incertain.
17 · Okawa Dr. Luca Du Lei · Fondateur et directeur général
Un voyage en Europe pendant mon doctorat a confirmé ma décision de consacrer ma vie au vélo à assistance électrique. Du concept théorique à la réalisation complète du matériel et du logiciel, de notre premier capteur de couple au moteur central intégralement développé en interne, original dans ses principes et désormais amélioré jusqu’à sa version 2.51, nous avons travaillé pendant des années. Nous avons finalement lancé un moteur central apportant une innovation de rupture et suscitant une large attention dans l’industrie mondiale du vélo électrique. Depuis notre déploiement international en 2022, nous avons réalisé des percées importantes dans la commercialisation et la gestion de marque. Okawa se rapproche progressivement de mon ambition initiale : concourir sur la même scène que Bosch et Shimano.
La recherche de l’excellence dans les produits et la technologie a rapproché Okawa et Glacier. Le travail de l’équipe sur les technologies produit, ses réflexions sur le vélo électrique et ses analyses approfondies, sereines et prudentes m’ont souvent inspiré. Pendant la levée, l’équipe a constamment fait preuve de concentration, de diligence, de rigueur et d’efficacité, gardant un contact étroit avec les investisseurs, maîtrisant chaque étape clé et donnant ses conseils professionnels au bon moment. Plus rare encore, Glacier s’est réellement placée du côté de l’entrepreneur et nous a apporté de nombreux conseils sur la stratégie et la gestion opérationnelle, changeant l’idée que je me faisais d’un conseil financier.
Pour notre entreprise, Glacier est plus qu’un conseil en financement : c’est un partenaire entrepreneurial, engagé dans la durée et doté d’une connaissance approfondie de l’industrie. Nous espérons créer ensemble une nouvelle époque du vélo électrique, portée par les innovations conçues en Chine.
18 · Paxini · Nie Xiangru, cofondateur — complément
Traduction du complément repris dans les actualités des opérations. Les appréciations restent celles du signataire.
La capacité de Glacier vient de ses années de travail approfondi dans la robotique. Avec une philosophie stratégique singulière, l’équipe a formulé de nombreux conseils professionnels ; son regard prospectif et sa lecture précise des tendances technologiques ont été très appréciés dans les échanges avec de nombreuses institutions. Le dévouement de l’équipe, son extrême diligence et son accompagnement complet, intégré à notre travail quotidien, ont considérablement amélioré l’efficacité du financement.
Le contenu des chapitres de la page d’accueil, dans une présentation de lecture
§ Page d’accueil, texte intégral
Les 32 chapitres ci-dessous reprennent le contenu de la page d’accueil française. Leurs textes, images et schémas sont conservés dans une mise en page de lecture. Les graphismes d’en-tête et de pied de page sont regroupés à part. Consulter la page d’accueil →
La pyramide de Glacier — la structure de tout ce site. Huit ans de travail, montés assise par assise .
00 / PYRAMIDE GLACIERHuit ans de travail, montés assise par assise.Déplier le plan du site · 31 chapitres et 2 portes d’entrée ▾
00 / PYRAMIDE GLACIER
La pyramide de Glacier — la structure de tout ce site.Huit ans de travail, montés assise par assise.
L’intention fondatrice de KANGPENG CAPITAL est de contribuer au système philosophique de la banque d’affaires spécialisée et de l’affiner.
La pyramide de Glacier : structure et forme fondues en une seule — éveillée en 2018, l’énergie mise en mouvement il y a huit ans est sur le point d’atteindre le sommet.
PyramidOrchest(Orchestration pyramidale · en cours)— Le soutien en bas, l’orchestration en haut : vingt-sept sous-systèmes, chacun dans sa strate, chaque strate portant celle du dessus, et le sommet ne faisant qu’une seule chose — orchestrer tout le système en une seule livraison.
La conclusion d’abord ; le sommet gouverne le reste. Cette page est la charpente de tout le site — vous pouvez entrer par n’importe quel bloc.
Découper un problème complexe en cases dont on peut discuter
Vingt-sept capacités. Chacune s’ouvre. Ce ne sont pas des chapitres — un chapitre peut en contenir plusieurs.
Vingt-sept sous-systèmes, chacun dans sa strate, chaque case détachable et discutable pour elle-même. La rangée du haut orchestre ; les autres la soutiennent : P = Pilotage, la strate d’orchestration ; E = Exécution, la strate habilitante (méthodes et outils) ; C = Fondations, la strate de socle (faits et confiance). (L’orchestration continue d’évoluer.)
Ceux qui ont mené les batailles difficiles à nos côtés connaissent le mieux notre travail.
02 / LA PAROLE DES FONDATEURS
Ceux qui ont mené les batailles difficiles à nos côtés connaissent le mieux notre travail.
Les témoignages longs sont des textes officiels publiés ; ils sont repliés — cliquez pour les déplier et les lire en entier.
Traduction française des témoignages publiés en chinois. Les propos et appréciations restent ceux de leurs auteurs.
Au-delà des témoignages formels — les neuf remarques que clients et investisseurs font le plus souvent en privé
1D → Une conversation → 2D → Un projet → 3D → Une organisation → 4D → Une relation → Une époque ↗
D’une conversation à une relation — l’échelle de l’éloge est celle de la confiance.
1DUne conversation
« En très peu de temps, ils avancent des idées immédiatement utilisables. »
2DUn projet
« La profondeur et l’acuité de leur réflexion — c’est ce qui distingue cette maison de toutes les autres. »
« La stratégie est neuve — elle n’est pas recopiée d’un modèle standard. »
3DUne organisation
« Au début, nous pensions qu’un individu faisait la différence. Puis nous avons compris : leur valeur, c’est tout un système — c’est l’organisation entière qui porte. »
4DUne relation
« Lever des fonds, c’est confier tout ce que l’on a — il faut donc choisir une équipe à qui l’on puisse se fier. »
Voix du client · propos rapportés
« Où trouve-t-on une société de conseil financier pareille ? Ils gagnent des honoraires de succès une fois le tour bouclé, et ils offrent en plus du conseil de niveau McKinsey et des relations publiques de niveau Ogilvy et Dentsu. Des gens droits. »— Fondateur d’une entreprise d’IA incarnée
Voix de l’amont · du côté des investisseurs
« Faites connaissance avec XX, chez Glacier — désormais, pour les dossiers à Shenzhen, comptez sur lui. »— Un associé senior d’un fonds en dollars
« Après vous avoir écouté aujourd’hui, je regrette vraiment de ne pas avoir investi dans cette société à l’époque. »— Un investisseur institutionnel
« Comment tenez-vous un rythme aussi régulier ? »— Un investisseur institutionnel
Nous nous imposons donc ceci : faire le travail jusqu’au bout — et savoir travailler avec des équipes différentes ; porter nous-mêmes les situations difficiles, sans les renvoyer au fondateur ; trouver le moyen de répondre aux demandes raisonnables du fondateur.
Quatre échelles. Les compliments, on les écoute puis on les repose ; le lendemain, on retourne au travail.
01D-RoboticsJiang Xuan · Direction financière+
La robotique se trouve à la veille de sa première phase d’essor, comme la conduite autonome il y a dix ans. Elle évoluera vers une grande diversité de situations d’usage, où les formes non standard pourront s’épanouir. Ses véritables barrières à long terme résident dans le calcul sous-jacent, la capacité de production en série et l’ouverture de l’écosystème. D-Robotics reste concentrée sur ce socle technique et entend devenir le « Wintel » de l’ère robotique : une plateforme de développement éprouvée et une culture de la production industrielle pour abaisser le seuil d’innovation et déployer l’intelligence incarnée à grande échelle.
La réussite de cette levée témoigne à la fois de la forte reconnaissance, par les marchés de capitaux, du secteur des infrastructures de l’intelligence incarnée, et de leur confiance dans la stratégie à long terme de D-Robotics, la capacité d’exécution de son équipe et son aptitude à commercialiser ses technologies. La diligence et l’engagement exceptionnels de l’équipe Glacier ont également donné davantage d’éclat à cette levée.
D-Robotics continuera de privilégier le long terme, d’accroître ses investissements dans la recherche et dans son écosystème, et d’avancer avec KANGPENG CAPITAL et l’ensemble de ses partenaires pour ouvrir une nouvelle ère de la robotique chinoise, plus accessible, plus efficace et plus prospère.
02Spirit AIHan Fengtao · Fondateur et directeur général+
L’aboutissement de l’intelligence incarnée consiste à donner un « cerveau » généraliste au monde physique. Ces deux dernières années, le secteur a été particulièrement bruyant, rempli de démonstrations de saltos et de prouesses spectaculaires. Nous restons pourtant attachés à une évidence : un véritable robot doit être une force productive capable de travailler, et non un objet d’exposition ou un jouet. Sans percée décisive dans les capacités des grands modèles d’IA, sans confrontation aux « données sales » et aux conditions exigeantes du terrain, un robot n’est qu’un assemblage de métal. Dès sa création, Spirit AI a donc choisi une voie difficile mais juste : travailler sans relâche sur un modèle de fondation VLA de bout en bout, concevoir conjointement matériel et logiciel, et accomplir les tâches les plus difficiles sur de véritables lignes de production, notamment chez CATL, pour faire fonctionner concrètement la boucle de données où les situations réelles nourrissent le modèle.
Sur cette longue ascension, nous avons besoin de capitaux, mais aussi de compagnons capables de comprendre l’industrie en profondeur. C’est alors que KANGPENG CAPITAL a rejoint Spirit AI dans la tranchée. Forte de huit années consacrées à la robotique chinoise, cette équipe professionnelle a su dépasser les apparences du secteur et identifier précisément les véritables barrières des « grands modèles du monde physique ». Alors que nous perfectionnions discrètement nos pipelines de données et nos algorithmes fondamentaux, elle adhérait déjà pleinement à notre conception de la « pyramide de données » et à la valeur stratégique de notre démarche : explorer, dans le monde physique réel, les limites des lois d’échelle de l’intelligence incarnée.
Cette compréhension profonde de l’évolution technologique se retrouve dans la stratégie de financement conçue pour Spirit AI, mais aussi dans leur manière de travailler, concrète et sans compromis. Ils ont véritablement mis en pratique le principe « Skin in the game ».
L’équipe s’est installée directement dans nos bureaux, pour revoir sans cesse avec nous les situations, affiner la logique de l’activité et faire face aux rapports de force complexes du marché. Son accompagnement intégral et sa remarquable capacité d’exécution ont amélioré l’efficacité de notre financement ; elle a aussi engagé son propre argent. Cet esprit de terrain, sans discours creux et prêt à mettre les mains dans le travail, a profondément résonné avec la culture d’ingénieurs discrète et exigeante de Spirit AI.
2026 sera un moment décisif pour le développement accéléré des grands modèles d’intelligence incarnée et l’arrivée de leur « moment GPT ». Nous sommes convaincus qu’une véritable technologie fondamentale est ce que l’on ne peut pas réaliser rapidement, même en disposant de beaucoup d’argent et de personnes. Spirit AI continuera de s’ancrer dans le monde réel et de repousser les performances des grands modèles d’intelligence incarnée chinois. Nous espérons poursuivre cette route aux côtés de compagnons aussi solides que KANGPENG CAPITAL, afin que les robots intelligents généralistes entrent réellement dans tous les secteurs et contribuent à cette transformation qui libérera les capacités productives humaines.
03PaxiniDr. Michael Xu Jincheng · Fondateur et directeur général+
Technologie essentielle à l’« éveil sensoriel » des robots humanoïdes, la détection tactile a été considérée, en raison de ses verrous techniques, comme l’un des 35 grands points de dépendance technologique de la Chine. KANGPENG CAPITAL a très tôt compris la portée révolutionnaire de la modalité tactile pour l’industrialisation de l’intelligence incarnée et a poursuivi une démarche constante dans ce domaine.
Au cours de notre collaboration, l’équipe Glacier a évalué systématiquement les différentes voies techniques dans le monde avant de retenir une solution tactile à réseau de capteurs à effet Hall 6D pour dépasser les limites du secteur. Cette conviction dans la valeur des technologies fondamentales et ce professionnalisme ont grandement facilité notre travail commun.
L’équipe possède une compréhension approfondie de la chaîne industrielle. Elle nous a accompagnés dans l’analyse de l’ensemble du système, de l’encapsulation des puces et de l’intégration des algorithmes à la construction du modèle d’intelligence incarnée VTLA. Elle nous a aidés à relier les éléments d’une boucle essentielle : perception physique multidimensionnelle de haute précision par les capteurs tactiles, accumulation massive de données multimodales de qualité, puis décision et commande intelligentes capables de généraliser grâce au grand modèle d’intelligence incarnée. Nous partageons la conviction que TacFlow Engine, développé par Paxini, et le grand modèle VTLA autonome qu’il alimente ouvriront la voie à un premier exemple technique couvrant toutes les modalités.
Cette capacité de Glacier provient d’années d’expérience dans la robotique. Sa philosophie stratégique singulière a nourri de nombreux avis professionnels ; son anticipation précise des tendances technologiques, portée par une vision de long terme, a aussi été très appréciée dans les échanges avec de nombreuses institutions.
L’engagement de l’équipe, sa diligence extrême et son accompagnement complet au sein de nos bureaux ont par ailleurs considérablement amélioré l’efficacité du financement. Nous nous réjouissons de poursuivre cette collaboration avec KANGPENG CAPITAL dans la durée.
04ASTRONSTONEDr. Tang Wen · Fondateur et directeur général+
La fusée est le seul passage qui permette à l’humanité de sortir du puits gravitationnel terrestre ; s’en extraire suppose aussi de se libérer d’innombrables contraintes invisibles. Après quatre ans d’entrepreneuriat, notre conviction la plus profonde est que développer une fusée en acier inoxydable et trouver un partenaire qui vous comprend vraiment relèvent d’une même logique : dépasser les apparences et revenir aux premiers principes.
Fin 2024, ASTRONSTONE ne comptait que trois personnes. Nous étions pourtant convaincus que l’association acier inoxydable, oxygène liquide et méthane, et récupération par bras de capture constituait la solution d’avenir pour les fusées commerciales chinoises. Cette voie était alors loin du consensus des marchés de capitaux. KANGPENG CAPITAL était l’un des très rares conseils financiers à comprendre réellement notre logique technique. L’équipe a consacré près de deux mois à examiner, un par un, nos matériaux, notre architecture structurelle, notre propulsion et notre méthode de récupération. Ses questions m’ont fait comprendre qu’elle ne se contentait pas d’« étudier une opération » : elle cherchait à « comprendre un système d’ingénierie ».
J’admire encore davantage le jugement stratégique de Glacier. Alors que le paysage du secteur restait incertain, l’équipe était convaincue que le spatial commercial 2.0 représentait une véritable opportunité systémique. Elle a conçu pour nous une stratégie de financement particulièrement exigeante, visant trois catégories d’actionnaires dotés des meilleures capacités d’analyse sectorielle : les GP ayant réalisé des gains importants dans le spatial à l’ère 1.0 ; les grands fonds encore non engagés à l’ère 2.0, possédant suffisamment de patience et de profondeur d’analyse ; et les actionnaires industriels actifs dans les quatre domaines de l’économie spatiale que sont les communications, la navigation, la télédétection et le calcul. Cette méthode rejoint étonnamment notre conception des fusées : une validation solide au sol donne la confiance nécessaire pour voler.
Glacier nous a aidés à traduire notre principe « laisser le produit parler » dans le langage le plus efficace des marchés de capitaux. Ce qui nous a le plus touchés, c’est qu’ils ne se sont pas limités à nous aider à lever des fonds : ils ont aussi investi leur propre argent. « Skin in the game » prend un sens particulier dans l’industrie des fusées : Glacier a choisi de monter dans la même fusée que nous. Cette confiance compte davantage que toute clause commerciale.
La vision d’ASTRONSTONE est « Link the Universe, Light the Universe » : faire des fusées l’infrastructure de l’économie spatiale, faire passer les coûts de transport de l’ordre de dix mille à celui de mille yuans, et ouvrir une nouvelle frontière à la civilisation humaine. La route est longue. Mais je suis certain qu’avec un partenaire aussi ancré dans l’industrie, aussi patient dans sa stratégie et aussi prêt à travailler sur le terrain que Glacier, nous nous rapprocherons de cet objectif.
Un vieil adage de l’industrie spatiale dit : l’architecture d’ensemble donne la direction, la propulsion ouvre la voie. Pour le financement, des partenaires aussi compétents que KANGPENG CAPITAL jouent pour nous ce rôle de propulsion. J’espère que nous pourrons ensemble faire voler les fusées chinoises en acier inoxydable et donner son élan à l’économie spatiale chinoise.
05SpinQDr. Xiang Jingen · Fondateur et directeur général+
Le calcul quantique est une longue route. Les percées technologiques prennent du temps, la maturation industrielle prend du temps, et les marchés de capitaux ont eux aussi besoin de temps pour comprendre réellement ce secteur.
Ces derniers mois, KANGPENG CAPITAL s’est presque transformée en membre à part entière de l’industrie du calcul quantique. L’équipe a consacré beaucoup de temps à étudier les voies techniques, rencontrer des experts et clarifier la logique industrielle. Elle a continuellement répondu avec nous aux principales questions des investisseurs et aidé davantage de capitaux de long terme à construire une véritable compréhension du calcul quantique. En un sens, elle n’a pas seulement achevé un tour de financement : elle a participé à la formation de la compréhension de tout un secteur.
Nous avons toujours pensé qu’un excellent conseil financier ne devait pas seulement relier capitaux et entreprises, mais aussi faire comprendre la valeur d’une industrie et accompagner sa stratégie dans la durée. Merci à Glacier pour son professionnalisme, son engagement et sa persévérance tout au long de ce parcours. Nous espérons continuer ensemble à ouvrir de nouvelles perspectives au calcul quantique chinois.
06Giga AIDr. Huang Guan · Fondateur, directeur général et directeur technique+
Partis d’une jeune équipe, nous sommes devenus un acteur de premier plan mondial des modèles du monde et des modèles de fondation pour l’intelligence incarnée. Nos deux atouts fondamentaux sont GigaWorld et GigaBrain. Nous avons construit une boucle complète : les modèles du monde entraînent l’évolution des modèles d’intelligence incarnée, qui alimentent la production en série de plateformes robotiques natives et leur déploiement dans des situations variées. Avec l’AGI du monde physique, nous voulons repenser les interactions entre robots et réalité, afin que les robots généralistes deviennent une véritable force productive dans tous les secteurs, et non des démonstrateurs conceptuels.
Dans notre recherche de partenaires financiers de long terme, KANGPENG CAPITAL est le compagnon le plus constant et celui qui nous comprend le mieux. Il a été témoin de notre passage décisif de la validation technologique à une valorisation de l’ordre de dix milliards. Il comprend et reconnaît profondément que Giga AI est la première entreprise technologique chinoise à avoir abordé les modèles du monde de manière systémique, et l’une des premières au monde à les avoir mis en œuvre industriellement, avec des avantages complets de premier plan dans les technologies fondamentales et dans plusieurs domaines d’application. Nous partageons la conviction que l’intelligence incarnée, support essentiel de l’AGI physique, constitue le premier grand domaine d’essor des modèles du monde.
De la stratégie de financement et de la conception des opérations à la mise en relation avec les ressources industrielles, Glacier a proposé des solutions souples et efficaces pour réaliser rapidement chaque tour, améliorant nettement l’efficacité du financement et la qualité des capitaux mobilisés. C’est un partenaire stratégique qui partage nos convictions technologiques, notre horizon de long terme et notre culture d’ingénieurs, et qui avance avec nous vers le moment GPT du monde physique.
07Volant AerotechDM Dong Ming · Fondateur et directeur général+
Ces deux dernières années, Volant et KANGPENG CAPITAL ont avancé ensemble au fil de six tours de financement, passant d’une relation client-prestataire à un partenariat stratégique profond et solide. Chaque tour nous a fait constater notre accord autour des valeurs essentielles des professionnels de l’aéronautique : ténacité, prudence et pragmatisme. La compréhension approfondie du secteur et l’accompagnement au plus près de Glacier ont complété notre engagement constant dans une vision industrielle et une voie technique. Cette complémentarité nous a permis de surmonter les difficultés et d’élargir continuellement les possibilités de l’économie de basse altitude.
À chaque moment décisif, nous avons ressenti la ténacité de KANGPENG CAPITAL, sa volonté de ne jamais abandonner et son attention profonde à l’industrie. Ce sont ces qualités qui lui ont permis d’anticiper les évolutions de domaines à fort potentiel comme l’électrification, l’intelligence artificielle et la robotique, et d’identifier avec justesse l’opportunité des eVTOL. En tant que professionnel de l’avionique et des systèmes aéronautiques, je connais la complexité du passage de la technologie à l’industrie. J’ai vu Glacier consacrer des dizaines de milliers d’heures de recherche et d’entretiens à une nouvelle compréhension de la valeur des eVTOL. Ce travail de construction des connaissances et de la confiance, de zéro à un, a aidé Volant à réunir plusieurs dizaines d’actionnaires et a également posé des bases plus solides pour un développement sain et rapide de l’économie chinoise de basse altitude.
Au-delà de la recherche spécialisée, l’équipe a activement mis en relation investisseurs et partenaires industriels, contribuant à faire de l’économie de basse altitude un sujet d’intérêt général et à former un nouveau consensus dans le monde du capital. Cette méthode a soutenu Volant lors de plusieurs levées et contribué à un écosystème eVTOL durable, sain et capable d’avancer avec constance.
Plus remarquable encore, à chaque financement et à chaque réalisation, Glacier a su adopter plusieurs points de vue et former avec les actionnaires existants et notre équipe un triangle de coopération étroit. L’équipe a concilié la prudence des décisions d’investissement et la capacité d’agir résolument aux moments clés, apportant à Volant ressources et confiance. Elle a assuré les besoins financiers et matériels des projets, tout en renforçant la cohésion et la responsabilité de chacun. Notre estime mutuelle et notre progression commune reposent sur la même fidélité aux objectifs et aux idéaux, sur la ténacité, sur l’honnêteté envers nous-mêmes et envers le monde, ainsi que sur une démarche ouverte, professionnelle et attentive aux faits.
Aujourd’hui, les révolutions de l’IA et de l’énergie prennent de l’ampleur. Volant et Glacier resteront fidèles à leur intention initiale et engagés en première ligne pour explorer l’avenir de l’avionique, des nouvelles énergies et des déplacements à basse altitude. Nous sommes convaincus que l’on ne peut progresser à la rencontre de l’innovation technologique et de la transformation industrielle qu’en gardant les pieds sur terre, en restant fidèle à ses idéaux, en affrontant la réalité et en avançant avec courage. Continuons ensemble à apporter des changements prometteurs à notre époque et à contribuer au développement de toute la filière eVTOL.
08DISCOVER RoboticsUn message à KANGPENG CAPITAL+
DISCOVER a été fondée pour transformer les technologies de pointe en produits robotiques intelligents réellement utilisables, fiables et capables de créer durablement de la valeur. Passer de la percée technique au déploiement à grande échelle exige une accumulation de connaissances sur le long terme et des compétences en ingénierie système, mais aussi une évolution constante des produits et une attention indéfectible à la valeur apportée aux utilisateurs.
Au cours de cette levée, Glacier a acquis une compréhension approfondie de notre voie technique, de notre philosophie produit et de notre rythme de développement. L’équipe a aidé davantage d’investisseurs de long terme à reconnaître la valeur fondamentale et la vision de l’entreprise. Nous pensons qu’un excellent conseil financier doit être un partenaire professionnel du financement, mais aussi comprendre, faire connaître et accompagner la valeur à long terme de l’entreprise.
Merci à Glacier pour son professionnalisme, son engagement et sa confiance pendant cette levée. Nous espérons poursuivre notre collaboration pour accélérer la maturation des technologies robotiques intelligentes et faire entrer des produits réellement utiles dans les foyers.
09XYQiao Zhongliang · Fondateur et directeur général+
Les membres de notre équipe fondatrice ont auparavant développé des téléphones et des systèmes chez Xiaomi. Habitués aux défis de services utilisés simultanément par des centaines de millions de personnes, nous recherchions une intégration optimale du matériel et du logiciel. Lorsque nous avons décidé d’appliquer cette expérience et ces méthodes à l’intelligence incarnée, en visant le problème particulièrement difficile du soudage complexe, beaucoup d’investisseurs n’ont pas immédiatement compris notre démarche. Le secteur de l’intelligence incarnée est aujourd’hui très bruyant. Nous restons pourtant concentrés sur une seule question : comment déployer réellement les robots dans l’industrie, libérer les personnes des tâches monotones, répétitives et dangereuses, et permettre aux clients de récupérer concrètement le coût d’achat du robot en dix mois.
Dans notre recherche de compagnons de route, KANGPENG CAPITAL a été le partenaire qui nous a le plus agréablement surpris. C’est l’un des rares conseils financiers capables de dépasser le bruit ambiant et de comprendre véritablement la logique de notre modèle du monde natif en 3D. Avec Glacier, ce que l’on ressent avant tout est le sens du concret et l’exigence. L’équipe s’est réellement plongée dans le travail de recherche et de développement produit, devenant l’une des nôtres, travaillant tard avec nous à revoir le modèle économique et traduisant nos compétences d’ingénierie issues de l’Internet dans un langage industriel compris par les marchés de capitaux.
Ce que nous admirons le plus, c’est que Glacier ne s’est pas contentée d’un accompagnement intégral pour nous aider à mobiliser les meilleurs capitaux industriels. Elle a également tenu au principe « Skin in the game » en investissant son propre argent. Avoir à nos côtés des partenaires aussi visionnaires sur l’industrie et aussi prêts à travailler sur le terrain constitue une grande chance sur notre route vers une plateforme généraliste où un même cerveau pilote plusieurs formes robotiques.
10YarboAllen Huang Yang · Fondateur et directeur général+
Pendant la saison des neiges de 2022, notre équipe a passé six mois aux États-Unis. Nous avons mesuré en détail diverses conditions d’enneigement réelles pour perfectionner le produit, tout en rencontrant plus d’une centaine de premiers utilisateurs pour recueillir leurs retours. Après notre retour en Chine, nous avons renforcé l’ensemble de nos capacités, de la recherche à la fabrication, du marketing à la vente, et poursuivi nos innovations.
Avant de lancer la levée, nous avions échangé avec plus de vingt conseils financiers de tailles différentes, jusqu’à notre rencontre avec Glacier. Nous voulions appliquer à notre conseil les mêmes exigences extrêmes qu’à nos produits. Sa compréhension du secteur, la précision de ses raisonnements et la finesse de ses analyses nous ont étonnés de la part d’un acteur financier. Plus rare encore, l’équipe Glacier ne fait pas seulement bonne impression au premier regard : elle confirme cette impression dans la durée, proposant constamment des idées utiles et créant des surprises positives. Nous avons beaucoup appris à son contact : concentration, exigence et profondeur, bien au-delà d’un conseil financier ordinaire. Au départ, les équipements de jardin, en particulier le déneigement, ne faisaient pas consensus sur les marchés de capitaux. Pourtant, le professionnalisme de Glacier, sa compréhension des opérations et son efficacité d’exécution nous ont permis de lever les fonds en seulement deux mois.
Plus qu’un conseil en financement, Glacier ressemble à un conseil industriel, capable d’adopter réellement le point de vue du secteur et de l’entreprise, et d’échanger sur tous les plans : industrie et produits, stratégie et tactique, capitaux et ressources. Je pense souvent que les meilleures relations permettent de grandir ensemble, de se nourrir mutuellement et de contribuer à la réussite de chacun. Notre collaboration avec Glacier a commencé par l’apparence, s’est approfondie par le respect du talent et dure grâce au caractère. Une confiance très profonde s’est construite entre nous. Nous souhaitons que Glacier reste un partenaire de long terme du développement de Yarbo.
11OBSBOTLiu Bo · Fondateur et directeur général+
Depuis le début de notre collaboration en 2021, Glacier s’est appuyée sur sa connaissance singulière de la robotique et sur une compréhension approfondie des produits OBSBOT, de leurs fondements technologiques et de notre vision finale. L’équipe a identifié les avantages distinctifs de l’entreprise et sa valeur pour l’ensemble de l’industrie de l’image, puis les a continuellement fait comprendre au marché et aux investisseurs.
Même en 2022, lorsque le climat du marché était morose et incertain, Glacier a conservé un niveau de service diligent, rigoureux et efficace. Pendant le financement, elle a assuré de nombreux échanges et coordinations entre l’entreprise et les investisseurs, maîtrisé précisément chaque étape clé et formulé des jugements professionnels qui nous ont fortement marqués, nous, fondateurs issus de la technologie.
Plus remarquable encore, Glacier a su adopter les points de vue de l’industrie et des entrepreneurs pour nous apporter des conseils précieux en stratégie et en gestion opérationnelle, démontrant ainsi les qualités attendues d’un conseil stratégique et financier.
Pour notre entreprise, Glacier est plus qu’un conseil : c’est un partenaire entrepreneurial, engagé dans la durée et doté d’une connaissance approfondie du secteur. Nous espérons accueillir ensemble une grande époque de l’automatisation de l’image.
12ROBOTERAYuan Bingbing · Vice-présidence — investissement et financement+
Donner de nouvelles capacités à tous les secteurs grâce à l’intelligence incarnée est la mission constante de ROBOTERA. Dès sa création, l’entreprise a choisi de développer elle-même l’ensemble de sa technologie : cerveau, commande du mouvement, données, mains habiles à cinq doigts et corps humanoïde. Ce travail permet de construire les capacités systémiques complètes d’un robot nativement fondé sur l’IA et capable de véritablement travailler, de créer une barrière technologique et de soutenir les opérations réelles ainsi que la commercialisation à grande échelle.
L’équipe Glacier nous a apporté un service de financement professionnel et efficace, mais elle est aussi un compagnon qui partage notre ambition dans l’intelligence incarnée. Grâce à ses années d’expérience en robotique, KANGPENG CAPITAL comprend réellement la valeur singulière de ROBOTERA. Son regard approfondi lui permet de mettre en relation avec précision les entreprises et les institutions d’investissement, et de bien servir les unes comme les autres. Merci à l’équipe pour son engagement et son accompagnement constant. Nous espérons continuer ensemble vers les vastes horizons de l’intelligence incarnée.
13Rino.aiChen Qiao · Responsable de l’investissement et du financement+
La logistique autonome se trouve à un tournant décisif vers la commercialisation à grande échelle. Depuis sa création, Rino.ai reste concentrée sur les livraisons autonomes sur la voie publique. Après avoir persévéré face aux exigences techniques, opérationnelles et réglementaires, nous avons la chance d’assister à ce tournant et d’y participer pleinement. La participation conjointe, à notre tour C1, d’un acteur industriel mondial de premier plan de la logistique, de 深圳南山战新投 et de nos actionnaires existants traduit la forte reconnaissance de notre stratégie associant avance technologique, écosystème ouvert et déploiement dans des situations réelles. Dans ce processus, KANGPENG CAPITAL a montré une remarquable capacité de mobilisation et de compréhension de l’industrie. Merci à son équipe pour sa diligence extrême et son efficacité collective. Rino.ai continuera de privilégier le long terme, d’accélérer la production mondiale de véhicules autonomes de qualité automobile et leur commercialisation dans de multiples situations. Nous restons concentrés sur ce qui est difficile mais juste.
14WissonDr. Wang Zheng · Fondateur et directeur général+
Dans un contexte de forte instabilité du marché primaire, KANGPENG CAPITAL a accompagné notre entreprise pendant plusieurs tours, du financement au développement commercial, et construit avec nous un partenariat stratégique étroit et complet. Entre les fondateurs comme entre les équipes, une compréhension mutuelle et une confiance profondes se sont développées, chose rare dans l’écosystème du capital-risque.
Au cours de cette collaboration relativement longue, nous avons bénéficié d’un service professionnel et engagé, réalisé plusieurs financements stratégiques et distingué clairement plusieurs expériences marquantes :
1. Un positionnement et une navigation dignes d’un sextant. Au milieu des ajustements et des recompositions du marché primaire, Glacier a conservé une analyse fine et un suivi constant des segments de la robotique. Dans un environnement saturé d’informations, l’équipe sait dégager rapidement une ligne stratégique claire et adaptée au moment, puis l’ajuster avec souplesse à l’évolution du marché. Elle aide ainsi l’entreprise à formuler très vite une proposition de valeur exploitable. Comme un phare dans le brouillard ou l’étoile polaire dans la nuit, sa capacité d’orientation ne le cède en rien à celle d’un sextant.
2. Une gestion de projet qui épouse l’entreprise comme un vêtement sur mesure. L’équipe a assuré un suivi permanent dans nos locaux, depuis la découverte et la collecte d’informations dignes d’un cabinet de conseil, jusqu’à la recherche des lacunes comme lors d’un audit interne, puis à l’accompagnement et au soutien d’un véritable associé. L’équipe projet et nos salariés ont progressivement construit une confiance profonde et une coopération fluide. Glacier connaît à la fois les institutions et l’entreprise, et relie efficacement l’information, la communication et la négociation dans les deux sens. Comme un vêtement sur mesure, cet accompagnement est ajusté, protecteur et rassurant.
3. Un closing accompagné comme un séjour dans un centre de soins postnataux. Par son très haut niveau de professionnalisme et son engagement exceptionnel, l’équipe a joué un rôle décisif dans des structures de transaction extrêmement complexes et changeantes. Elle a désamorcé à plusieurs reprises des risques aux étapes majeures, assurant la bonne réalisation finale. Sa vaste expérience des segments concernés et sa maîtrise précise du rythme des opérations nous ont apporté des avis décisifs. Cet accompagnement intégral des dernières étapes nous a permis de lui faire confiance et de lui confier la mission en toute sérénité.
Le style singulier de l’équipe Glacier et sa manière de faire avancer les projets ont apporté une aide et une confiance considérables à l’entreprise. Au milieu de l’incertitude générale du marché, elle nous a offert une part de certitude précieuse et rare, nous aidant à traverser le cycle, à nous concentrer sur notre activité, à construire des produits compétitifs et à préparer stratégiquement la prochaine phase de prospérité.
Dans cette collaboration de long terme, nous avons ressenti une finesse naturelle d’analyse, de la combativité et une énergie continuellement nourrie par une curiosité tenace qui va au fond des problèmes, ainsi qu’un enthousiasme sans limite pour les personnes et le travail. Ces qualités sont très rares sur le marché. Elles se renforcent avec le temps et créent entre institutions, marché et entreprises un mécanisme de sélection réciproque, faisant émerger progressivement un écosystème de qualité.
Que ceux qui partagent la même voie puissent agir ensemble, chacun trouvant sa place et sa joie.
15hohemChen Min · Fondateur et directeur général+
Le secteur des équipements d’imagerie intelligents traverse une étape majeure : il dépasse le cercle des professionnels du cinéma et de l’audiovisuel pour toucher le grand public. L’association de capacités de calcul fondées sur l’IA embarquée et de modules de commande du mouvement à plusieurs degrés de liberté rend la prise de vue beaucoup plus simple et agréable, et permet à ces équipements d’entrer rapidement dans davantage d’usages quotidiens.
Rencontrer l’équipe Glacier a donné à hohem une forte impulsion à ce moment important de son développement. L’équipe possède des compétences professionnelles exceptionnelles ainsi qu’une compréhension et une vision approfondies de l’industrie.
Après s’être rapidement familiarisée avec nos produits et leurs bases techniques, notre équipe et la situation du secteur, Glacier s’est investie avec enthousiasme et concentration. Elle nous a apporté un soutien important, de la technologie au produit, du secteur à l’industrie, de l’équipe aux ressources. À chaque étape clé des échanges avec les financeurs, elle a fourni sans délai des conseils et une orientation professionnels et efficaces. Même en tant qu’équipe centrée sur la technologie et le produit, nous avons ainsi obtenu de nombreux retours utiles et une forte reconnaissance dans nos échanges avec les institutions.
Glacier restera un partenaire stratégique durable de hohem. Nous espérons que notre proximité de valeurs et notre compréhension mutuelle nous permettront de continuer à avancer ensemble et de contribuer à rendre les équipements d’imagerie intelligents chinois plus accessibles et plus présents dans le monde.
16SparkozDanny Cui Yuwei · Fondateur et directeur général+
Avec la maturation de la robotique, du nettoyage traditionnel et de l’électronique grand public intelligente, l’évolution des structures de coûts du côté de l’offre et de la demande a transformé les attentes envers les robots de nettoyage professionnels. Il ne s’agit plus de satisfaire une imagination futuriste, mais de répondre à des besoins fréquents et concrets dès aujourd’hui. Sparkoz a été créée au début de 2021. En partant du point de vue des professionnels du nettoyage, nous avons conçu un premier robot commercial pensé dès l’origine pour cet usage, tout en restant pleinement compatible avec les systèmes et les habitudes du métier. Nous sommes convaincus qu’un bon outil destiné aux entreprises doit posséder des capacités technologiques intelligentes, mais aussi s’ancrer dans l’industrie et comprendre les difficultés et les besoins réels des utilisateurs de terrain, pour être facile à utiliser, utile et durable.
Un an plus tard, début 2022, notre premier robot de nettoyage commercial de niveau professionnel a été lancé et mis en service, ouvrant une phase de développement rapide pour Sparkoz. Au moment de préparer notre série A, nous avons eu la chance de rencontrer KANGPENG CAPITAL, un partenaire possédant une compréhension approfondie du nettoyage professionnel et de la robotique.
Notre collaboration avec Glacier a changé notre conception des conseils financiers. Nos échanges ont largement dépassé le financement : discussions sur la stratégie de développement, mise en relation avec des talents clés et avec des clients importants, Glacier nous a beaucoup aidés. Dans la durée, nous avons construit une confiance profonde et une solide camaraderie. Nous partageons la même passion pour la robotique et la même conviction en faveur du long terme. C’est en élargissant l’horizon et en trouvant une voie de création de valeur durable que l’on peut obtenir des réponses solides dans un monde incertain.
17OkawaDr. Luca Du Lei · Fondateur et directeur général+
Un voyage en Europe pendant mon doctorat a confirmé ma décision de consacrer ma vie au vélo à assistance électrique. Du concept théorique à la réalisation complète du matériel et du logiciel, de notre premier capteur de couple au moteur central intégralement développé en interne, original dans ses principes et désormais amélioré jusqu’à sa version 2.51, nous avons travaillé pendant des années. Nous avons finalement lancé un moteur central apportant une innovation de rupture et suscitant une large attention dans l’industrie mondiale du vélo électrique. Depuis notre déploiement international en 2022, nous avons réalisé des percées importantes dans la commercialisation et la gestion de marque. Okawa se rapproche progressivement de mon ambition initiale : concourir sur la même scène que Bosch et Shimano.
La recherche de l’excellence dans les produits et la technologie a rapproché Okawa et Glacier. Le travail de l’équipe sur les technologies produit, ses réflexions sur le vélo électrique et ses analyses approfondies, sereines et prudentes m’ont souvent inspiré. Pendant la levée, l’équipe a constamment fait preuve de concentration, de diligence, de rigueur et d’efficacité, gardant un contact étroit avec les investisseurs, maîtrisant chaque étape clé et donnant ses conseils professionnels au bon moment. Plus rare encore, Glacier s’est réellement placée du côté de l’entrepreneur et nous a apporté de nombreux conseils sur la stratégie et la gestion opérationnelle, changeant l’idée que je me faisais d’un conseil financier.
Pour notre entreprise, Glacier est plus qu’un conseil en financement : c’est un partenaire entrepreneurial, engagé dans la durée et doté d’une connaissance approfondie de l’industrie. Nous espérons créer ensemble une nouvelle époque du vélo électrique, portée par les innovations conçues en Chine.
prism
PRISME · DISPERSION
Le capital n’est pas une liste de noms ; c’est un système.
Pour aller plus loin
30 / POUR ALLER PLUS LOIN
Pour aller plus loin
01
Le guide KANGPENG CAPITAL de l’entrepreneuriat et de l’investissement en robotique
Glaciers, compte officiel WeChat : application Huxiu
Un guide systématique pour fondateurs et investisseurs en robotique : comment la filière se stratifie, comment on juge une société, comment le capital entre.
Traduction de la citation : « Les modèles sont visibles, l’électricité reste dans l’ombre. Au bout du compte, le coût du calcul est un coût énergétique. » L’article lié est en chinois ; la citation originale est conservée ci-dessus. Depuis le début, nous décrivons cette vague comme une double vague : l’IA et la révolution énergétique. Comprenez l’électricité, et aucune bougie de cotation ne pourra vous effrayer. L’électricité et l’intelligence sont aussi la solution de consensus pour transformer l’économie et la civilisation actuelles, fondées sur le pétrole, en une société bas carbone et résiliente.Au moins 40 ans pour un petit cycle Gengxin, et 120 ans pour un grand cycle Gengxin.
01LA FILE D’ATTENTELa longue file à la porte du poste électrique
02DEUX DÎNERSDeux dîners, une même courbe parcourue deux fois
03DEUX COUREURSDeux coureurs qui deviennent une seule personne
04LA CARTEMiser sur sa conviction et en faire une carte
05PAROLES D’AUTOMNELes mots de l’automne, dits tant qu’on peut encore les entendre
06JE CROISJe crois si profondément
La phrase même de l’article : « À la mi-2019, la capitalisation de Tesla est un temps passée sous les 40 milliards de dollars et les rumeurs de faillite couraient partout ; un peu plus de deux ans après, elle dépassait les mille milliards. » Seuls les deux points donnés par l’article sont marqués, sans échelle entre eux — ce dont parle l’article, c’est la forme.Lire l’article intégral (en chinois) ↗
Graphismes de l’en-tête et du pied de page
Figures de ce chapitre (4)
Depuis huit ans, nous consacrons le meilleur de notre attention à ces entreprises.
01 / SOCIÉTÉS
Depuis huit ans, nous consacrons le meilleur de notre attention à ces entreprises.
Voici les sociétés que nous accompagnons dans la durée et dont nous pouvons parler publiquement, classées par secteur, sans ordre particulier. La liste ne mentionne que des collaborations ayant effectivement eu lieu.
Le panorama complet des sociétés que KANGPENG CAPITAL a servies et accompagnées en huit ans, sans ordre particulier ; quelques-unes n’y figurent pas — accords de confidentialité, ou tempo qui leur est propre.
Opérations récentes rendues publiques · 2026-08
Société
Tour
Points saillants rendus publics
Paxini
Tour stratégique de 1 milliard de RMB
Financement cumulé de 550 M$ ; KANGPENG CAPITAL est intervenue comme conseil financier stratégique exclusif de long terme sur 8 tours consécutifs
MatriQ
Série A+ de plusieurs centaines de millions de RMB
Quatre tours en un an pour près de 1 milliard de RMB ; réseau d’atomes neutres sans défaut de 2 310 qubits physiques construit et en fonctionnement stable
DISCOVER Robotics
Tour angel+ de 100 millions de dollars
Moins d’un mois après son tour angel de plus de 100 M$ ; KANGPENG CAPITAL comme conseil financier principal
Evotrex
Série A de plus de 200 millions de RMB
Membre du portefeuille Gla ; la caravane intelligente à prolongateur d’autonomie Evotrex-PG5 a été présentée au CES 2026
Note : les rôles et montants de chaque opération sont ceux rapportés publiquement à l’époque.
Nous avons engagé notre propre argent dans les sociétés que nous servons.
03 / ENGAGÉS SUR NOS FONDS
Nous avons engagé notre propre argent dans les sociétés que nous servons.
Glacier est un esprit ; c’est pourquoi il y a des Glaciers.
Nous travaillons en interne pour être dans la même tranchée que l’entrepreneur ; nous investissons nos propres capitaux à ses côtés pour savoir, concrètement, ce qui inquiète un investisseur. Les sociétés ci-dessous sont celles où les Glaciers ont co-investi.
D-Robotics
ASTRONSTONE
DISCOVER Robotics
CAYE
XY
Spirit AI
Paxini
Volant Aerotech
YIMU
Evotrex
OBSBOT
Yarbo
Rino.ai
Robosen
Yucca DPU
Okawa
ARCGine
碳硅无界
第一推力
X Square Robot
Service → Service approfondi → Investissement
Cette liste n’est pas trois tas posés côte à côte, mais une convergence : beaucoup de sociétés servies, certaines servies en profondeur, et nos propres capitaux engagés là seulement où nous voyons le plus clair.
L’investissement sur fonds propres, lu comme une carotte de glace : une seule carotte prélevée de haut en bas, en trois segments, chacun plus étroit et plus pur que le précédent. Le névé supérieur est dense en bulles — les nombreuses sociétés servies en huit ans. Le segment médian est tassé, ses bulles rares — celles servies en profondeur et vues le plus clairement. Le segment le plus profond est de la glace bleue, sans bulle et translucide — les sociétés soutenues par nos propres capitaux. Deux faisceaux de jugement la traversent et s’y croisent : l’un pour le client, l’autre pour notre propre bilan. Pas de clarté, pas d’investissement ; mauvais prix, pas d’investissement. Seulement en interne, dans la même tranchée
La liste couvre les investissements réalisés directement sur nos propres capitaux et via des entités affiliées, sans ordre particulier ; quelques-uns n’y figurent pas — accords de confidentialité, ou tempo qui leur est propre.
Nous n’investissons que dans les sociétés que nous avons servies en profondeur et que nous voyons le plus clairement. Si nous ne voyons pas clair, nous n’investissons pas. Si nous voyons clair et que le prix est mauvais, nous n’investissons pas davantage.
Un jugement doit être éprouvé avec son propre argent.
Une fraternité, le système des Anciens .
06 / CULTURE
Une fraternité,le système des Anciens.
Au bout de huit ans, nous avons nommé notre culture pour la première fois. Elle n’a pas été conçue ; elle a été reconnue après coup. Au septième anniversaire, nous nous appelions « pilotes d’une même écurie » ; au huitième, l’écurie a un nom.
Le talent avant le pedigreeAucune question sur les diplômes, les titres ou les années de métier. La rétribution suit ce que vous avez fait ; c’est la contribution qui compte, non la peine.
L’intention vient d’abordL’attitude, l’intention d’origine, la pureté du motif — cela vient absolument en premier. Si l’intention est juste, agissez hardiment — les erreurs sont à la charge de l’organisation.
Distillation et fusion réciproquesPrenez les méthodes, le jugement et le goût des collègues les plus forts autour de vous et « distillez-les jusqu’à la pureté » — la responsabilité de l’organisation est de donner l’occasion sans compter.
La formule que les collègues emploient le plus : aucune lutte interneL’énergie ne va que dans le travail.
La formule que les collègues répètent : garder l’esprit ouvert, rechercher de bons actifs, écarter toute bulle.
L’écurie · TOUS PILOTES
Dans les temps agités, on peut s’allonger, ou flâner. Glacier choisit de courir — pas de flâneurs ici ; tout le monde est en première ligne.
Des rôles différents,prêts à prendre le relaisIl n’y a peut-être qu’un seul pilote le plus précieux, mais il peut y en avoir beaucoup d’excellents — chaque poste est tenu, fermement.
Un classement en mouvementCinquième une seconde, premier la suivante. Débriefs à chaud et répétitions constantes sont le quotidien de l’équipe.
L’exécution idéale,comme un arrêt aux standsUne bonne livraison est un arrêt au stand, le temps comprimé à l’extrême — la GQW à son idéal.
Voler au ras du terrainVoler vite, voler bas ; la vitesse, pas le volume. Chaque portion de piste doit être courue à la limite — il n’y a pas un mètre à économiser.
「
Travailler l’épée d’un seul esprit, seule la vitesse reste invaincue.
「
Montrer l’exemple, créer pour les autres.
Le prototype de la GQW · Ces quelques semaines où la fenêtre est ouverte
Un arrêt au stand : tout l’équipage en position à la même seconde. Personne n’attend personne ; personne ne manque à sa couverture. Pendant ces quelques secondes, le temps semble s’arrêter — l’idéal de livraison de Glacier, et ce n’est pas une métaphore. Ces quelques secondes au stand sont ces quelques semaines où la fenêtre est ouverte : l’entreprise garde le dernier mot ; les cinq autres sujets, laissez-les-nous.
Faire la bonne chose au bon moment, et bien faire la bonne chose.— La GQW, cinquième principe de Glacier
Sur le terrain · INSTANTS PARTAGÉS
Huitième anniversaire · Glacier, orchestrateur de l’ère de l’IA physiqueNouvel An 2026 · L’or sur le glacier, l’abondance aux quatre mersÎle de Jeju · Dans le vacarme, le bruit de l’eau viveSeptième anniversaire · Pilotes d’une même écurieConférence de recherche · L’économie de basse altitude : essence, opportunités et stratégie d’investissementHuitième anniversaire · Mao Mingjun, promu Associé
Le système des Anciens
La hiérarchie est la réponse courante, et elle a un coût : chaque strate encadre la suivante, et l’information s’appauvrit en descendant. Glacier a pris une autre voie et grandit sur le système des Anciens —
Les Anciens se forment dans le travailNi nomination ni titre. Quand quelqu’un est assez fort dans un domaine, les autres se rassemblent naturellement autour de lui — plus il y a de monde, plus cette personne est un Ancien.
Penser pour l’organisation, oser ne pas être d’accordCe que les Anciens ont en commun, c’est l’habitude de penser du point de vue de l’organisation — et la volonté d’exprimer un avis différent quand un rappel s’impose.
Montrer l’exemple,chacun à sa manièreCertains mènent visiblement ; d’autres comblent les vides en silence et façonnent les autres sans un mot. Ceux qui ont été aidés transmettent l’aide à leur tour.
Mieux vaut avoir approximativement raison que précisément tortAvoir à peu près raison vaut mieux que se tromper précisément — et l’ambiguïté revient à celui en qui tous ont confiance.
La hiérarchie est un moyen de gestion ; le système des Anciens est une manière de bâtir une entreprise. Les Anciens sont souvent des PM naturels — et être PM ressemble à une compétence, mais c’est un état d’esprit.
Nous choisissons résolument le versant nord de l’industrie, à la recherche des actifs qui porteront le prochain changement de paradigme.
04 / À PROPOS
Plus le marché s’échauffe, plus nous devons rechercher les actifs de qualité les plus rares — et garder notre sang-froid.
Nous choisissons résolument le versant nord de l’industrie, à la recherche des actifs qui porteront le prochain changement de paradigme.
Le capital n’est pas une liste de noms ; c’est un système.
Nous ne décidons pas à la place des entrepreneurs. Nous réunissons les faits, leur formulation, la structure de l’opération, les relations et le calendrier en un ensemble cohérent — pour rendre la valeur réelle intelligible et lui permettre de rencontrer des capitaux de long terme mieux adaptés.
Notre nom anglais est Glacier. Un glacier se forme dans un froid extrême, par une longue accumulation ; il avance avec force et résolution, jusqu’à remodeler la surface de la Terre.
Nous n’observons pas le marché à distance : nous travaillons aux côtés de l’entreprise, de la première rencontre jusqu’à la réalisation de l’opération.
庚辛鸿泽 : le glacier dans l’eau, la montagne d’or au-dessus, devenant un lotus.
Une bonne relation repose sur un lien à la juste mesure .
08 / LE LIEN
Une bonne relation repose sur un lien à la juste mesure.
Un bon compagnon de route se montre à trois moments : présent pour les problèmes les plus durs, encore là pendant les années difficiles, et — une fois la société bâtie — investissant à ses côtés dans l’ère suivante. Depuis huit ans, ce sont ces trois moments que nous nous imposons.
Les trois strates d’une relation, en montant : 01 Côte à côte — de vrais problèmes en première ligne ; 02 Le lien juste — les opérations sont des points, la relation est la ligne ; 03 Bâtir la suite ensemble — servir et investir à la fois. Une ligne d’or gravit les terrasses depuis 2018, passe 2026, et va vers la génération suivante.
La profondeur d’une relation est fonction du temps — dans une même biographie, la même figure entre trois fois : côte à côte, le lien, la cause commune.
Les trois strates du cheminement commun
Côte à côteStrate un · De vrais problèmes, en première ligneToute grande histoire commence côte à côte. Nous rencontrons les fondateurs qui définissent leur secteur sur leurs problèmes les plus durs ; intuitions de première main et ressources circulent sur un même réseau. La stratégie la plus opportune vient toujours du terrain.
Le lien justeStrate deux · Les opérations sont des points ; la relation est la ligneUn tour se clôt ; la relation, non. Ni lâche ni serrée : les longues relations se déposent en longue confiance, et c’est la longue confiance qui permet de se tenir dos à dos.
Bâtir la suite,ensembleStrate trois · Servir et investir à la foisQuand la confiance a mûri, le compagnon devient compagnon de route : l’expérience des fondateurs et le système de Glacier se rejoignent pour investir dans la génération suivante — aidant les leaders à étendre la carte et à faire croître l’écosystème.
La confiance est le préalable et le fondement de tout.
05 / LA CONFIANCE
La confiance est le préalable et le fondement de tout.
L’essence de la finance est la confiance. La confiance abaisse le coût de conclusion des opérations, et elle se capitalise sur la durée.
Les trois piliers de la confiance
Huit ans plus tard, aucune de ces trois choses n’a changé.
L’arbre des leviers de la confiance : elle repose sur trois choses — être juste soi-même, être juste dans ses mots, être juste dans sa livraison. Aucune de ces trois n’a de raccourci, et aucune n’expire.
「
Concrets, accessibles, sans prétention.
La densité, pas l’effectif
L’effectif est la chose que nous avons tenue immobile.
Les organisations grandissent d’ordinaire en ajoutant des personnes. Nous avons essayé une autre voie : ne pas ajouter de personnes, et faire croître le contexte partagé. Le prix à payer, c’est que chaque chose doit être portée jusqu’au bout par celui qui la tient.
Tout le monde à la tableAucun poste ici ne se contente de rédiger des notes sans jamais toucher une opération. Un ou deux ans après son arrivée, chacun a suivi trois à cinq projets sur tout leur cycle — ce qui ne tient que si l’effectif reste contenu.
Aucun poste créé pour encadrerUn Ancien n’est pas un grade que l’on nomme ; les Anciens se forment. La promotion ne regarde ni l’ancienneté ni les lignes hiérarchiques — seulement si un ou deux projets emportent l’adhésion de tous. Aucune strate n’est jamais ajoutée au seul motif qu’il faudrait encadrer quelqu’un.
Renforcer l’équipe,sans multiplier les mandatsChaque mandat supplémentaire prend de la marge aux sociétés déjà en portefeuille. Ce que nous élargissons, c’est donc la densité de contexte, pas l’effectif — la mémoire de l’organisation s’épaissit avec le temps.
「
Nous acceptons vingt à trente mandats par an, dont la moitié sont des clients existants qui reviennent pour le tour suivant.
Ce que les clients voient en découle
L’équipe s’est installée directement dans nos bureaux — en interne — menant avec nous rétrospective après rétrospective, affinant la logique d’activité et gérant des manœuvres de marché complexes.
Un client de l’intelligence incarnée
L’équipe a passé près de deux mois à démonter, un par un, notre système de matériaux, notre conception structurelle, notre plan de propulsion et notre trajectoire de récupération.
Un client du secteur spatial commercial
S’installer dans les bureaux, mener les rétrospectives, démonter la conception — ce sont des questions de densité, pas d’attitude. Ce n’est que si l’équipe reste petite que ce que chacun porte est réellement réel.
L’organisation à propulsion nucléaire
À notre septième anniversaire, nous l’avons dessiné comme un atome : six dimensions — stratégie, exécution, réputation, intelligence, jugement, concentration — en orbite autour d’un noyau. Ce noyau, c’est un contexte partagé.
STOP DOING LIST · Une liste qui ne fait que retrancher
La chose la plus simple que nous tenions est une liste de « ce qu’on ne fait pas » : chaque piège dans lequel nous sommes tombés devient une interdiction, relue par tous à chaque rétrospective. Les méthodes peuvent changer ; les limites ne font que s’ajouter, jamais se retirer.
Les meilleurs jeunes sont la charpente de l’organisation, et l’organisation est leur terreau. Nous sommes tous des gens ordinaires — l’intérêt d’une organisation est de permettre à des gens ordinaires de faire des choses extraordinaires.
POUR LES INVESTISSEURS
Les investisseurs ne sont pas en aval de notre travail : ils sont en amont de notre compréhension. Ces lignes s’adressent à vous qui étudiez les dossiers — chacun des principes ci-dessous, c’est vous qui nous l’avez appris.
L’envie de retravailler avec nous est notre bulletin de résultatsNotre fusée comporte trois étages : le taux de réalisation des opérations, la fréquence à laquelle les mêmes investisseurs reviennent à notre table au cours d’une année, puis leur volonté d’examiner le dossier suivant. Ce troisième étage se résume à une question : aurez-vous envie de regarder le prochain projet avec nous ?
Nous sommes nous-mêmes à la tableKANGPENG CAPITAL tient à co-investir ses propres capitaux dans les projets qu’elle sert en profondeur. Si le jugement est juste, nous y gagnons ensemble. S’il est faux, nous le portons ensemble.
Nous ne présentons pas chaque entreprise comme la premièreDans les secteurs où le premier rafle la mise, nous expliquons pourquoi une entreprise est en tête. Dans les autres, nous précisons sa position parmi les acteurs de premier rang. Nous apportons notre analyse ; le choix vous appartient.
Une vision complète, pas seulement une place au tour de tableIl faut voir l’ensemble pour pouvoir s’engager davantage. Structure du tour, cessions de titres existants, avancement des autres investisseurs : nous mettons tout sur la table. Vous pouvez choisir de ne pas investir ; vous ne devriez jamais investir à l’aveugle.
Une vision complète, pas seulement une place au tour de tableLes commandes reposent-elles sur une activité autonome et viable ? Le fondateur a-t-il tenu ses engagements ? Les actionnaires existants apportent-ils un soutien réel ? Nos vérifications précèdent les vôtres. Nous vous présentons les entreprises dans lesquelles nous oserions nous-mêmes investir.
Seulement les dossiers adaptés, sans chercher à nous rappeler à vous à tout prixNous commençons par bien connaître votre profil : secteurs, stades de développement, degré de certitude recherché et préférences de sortie. Nous ne vous recommandons aucun dossier qui ne lui corresponde pas.
Un dossier complet dès le départ — vérifiable,citableRaisonnement, comptes rendus d’entretiens et données : tout est réuni dès le départ, vérifiable et citable. Votre temps doit servir à vous prononcer, pas à remettre les documents en ordre.
Rencontrer le fondateur avant l’ouverture du tourLa fenêtre d’un bon projet est courte, et les places au tour de table sont disputées. Vous devriez connaître le fondateur avant le début de la levée. Même lorsqu’aucun financement n’est en cours, nous organisons volontiers une première rencontre informelle.
En huit ans, vos questions les plus exigeantes, puis votre reconnaissance, ont poussé Glacier à dépasser le traitement des dossiers un par un pour parvenir à expliquer une filière entière. Nous nous imposons une règle : chaque phrase que nous prononçons doit résister à vos vérifications ultérieures. Cette efficacité s’est construite sur huit ans ; nous ne voulons surtout pas la dilapider.
La qualité est l’unique finalité de notre travail.
15 / LE MUR DE QUALITÉ GLACIER · GQW
La qualité est l’unique finalité de notre travail.
La qualité ne naît pas d’une promesse ; elle s’accumule, une livraison après l’autre.
Le regard d’un GP, au plus près ; investigation profonde, vérification répétée. L’efficacité et la qualité montent ensemble ; l’activité et la réputation s’apprécient d’un même mouvement.
GQWLe mur de qualité Glacier
Vérifiable Efficacité du financement
Livrable Qualité des transactions
Économiser au maximum le temps de l’équipe dirigeante
Réduire au maximum le bruit sur le marché
Dans le vacarme, nous écoutons le bruit de l’eau vive.
Chez KANGPENG CAPITAL, nous progressons vite, à l’échelle du jour — les Glaciers se mettent à jour et itèrent chaque jour. Nous nous assurons que le KANGPENG CAPITAL d’aujourd’hui surpasse celui d’hier. Le résultat n’est pas décidé par la position d’aujourd’hui mais par la pente de la courbe d’apprentissage. Ce que nous tenons, ce n’est pas la position, c’est la pente.
TENNIS · L’ANTICIPATION
Un bon coup se gagne avant que l’adversaire ne frappe la balle.
Le tennis entraîne tout un ensemble de facultés à la fois : le haut du corps trouve le point d’impact, le bas du corps trouve la position, le geste trouve le tempo — manquez l’alignement de ces trois-là et la balle est perdue. Une levée relève du même métier.
Avance d’anticipation · La ligne d’or part à t₀, la grise à t₁. Même destination ; la maîtrise ou la précipitation se décide à l’instant du départ.
La vraie différence est ailleurs : partez-vous seulement après la frappe de l’adversaire — ou êtes-vous déjà parti alors qu’il arme encore sa raquette, le poids du corps pas encore transféré ?
Poser la valeur sur le seul point qui puisse être compris. La même société, décrite depuis le cœur de raquette ou depuis le cadre, arrive chez l’investisseur comme deux sociétés différentes.
Un temps trop tôt et c’est vert ; un temps trop tard et c’est blet. La fenêtre de financement est cette fenêtre d’or : tant qu’elle n’est pas venue, nous attendons avec vous ; quand elle vient, nous bouclons tour après tour.
La première couche lit où va la balle ; la deuxième, comment se tient le joueur ; la troisième, le jeu qui suivra ce point. Combien de couches vous lisez, et combien tôt, décide du point.
Ce que nous pouvons dire, c’est ceci : quand vous entrez sur le court, quelqu’un dans l’autre moitié sait renvoyer la balle, et vous dira la deuxième et la troisième couche de ce qu’il voit. Une lame s’aiguise contre une autre lame.
Qu’une levée réussisse ou échoue se décide en grande partie avant la première rencontre avec un investisseur.
07 / CE QUE NOUS FAISONS
Qu’une levée réussisse ou échoue se décide en grande partie avant la première rencontre avec un investisseur.
Nous passons ce tempsTrouver la clé. Les présentations ne sont qu’un début. Du secteur au produit, de la stratégie à la tactique, du capital aux ressources — cela commence par le rétablissement des faits et s’achève au closing. Chaque étape résiste à une vérification rétrospective.
Comme des archéologues d’entreprise, nous reconstituons l’activité, la technologie, les clients, l’historique des opérations et les risques clés, afin que chaque jugement repose sur les mêmes faits.
02
Former le langage du capital
Traduire la valeur technique dans une langue que les investisseurs comprennent, peuvent vérifier et sur laquelle ils peuvent agir.
03
Concevoir la structure de l’opération
Une structure d’opération exécutable, conçue autour du prix, de l’allocation, des rôles, de la séquence, des termes et des synergies industrielles. La bonne action, au bon moment.
04
Mener l’exécution à son terme
Roadshow, due diligence, comité d’investissement, termes, closing — pousser l’intention jusqu’à son terme. Les recommandations clés deviennent des actions, déclenchées exactement au bon moment.
Un déroulé en quatre temps : rétablir les faits, former la langue du capital, concevoir l’opération, la mener au closing — une ligne d’or les traverse de bout en bout ; elle commence au rétablissement des faits et s’achève au closing.
LA PREMIÈRE RENCONTRE
Écouter d’abord, et démonter l’entrepriseLa première moitié de la réunion est faite de questions — jusqu’à ce que votre société tienne en une phrase qu’un investisseur comprend à la première écoute.
Les vérités difficiles d’abordLes mots désagréables viennent d’abord, la solution juste derrière ; ce qui ne peut pas être fait est dit clairement, à l’avance. Ce que nous cherchons à gagner, c’est la confiance, pas le débat.
Un plan de bataille en une heureUne heure de lancement, et la stratégie, la répartition des rôles et le calendrier sont sur la table. Les deux associés fondateurs y engagent chacun la moitié de leur énergie, et le travail commence le soir même.
Juger un projet est facile ; l’expliquer est difficile. Notre travail est d’aider le marché à bien expliquer chaque projet qui mérite d’être compris — et l’explication dont chaque institution a besoin est différente.
L’espace est rarement donné ; il faut l’ouvrir de force, un peu à la fois. Il se referme vite : ce qui se fait pendant ces quelques semaines décide de la position de la société pour les années à venir. C’est là que passe l’essentiel de notre effort.
L’entreprise garde le dernier mot ; les cinq autres sujets, confiez-les-nous.
09 / CONSEIL EN MANDAT COMPLET
L’entreprise garde le dernier mot ; les cinq autres sujets, confiez-les-nous.
L’entreprise décide ; KANGPENG CAPITAL orchestre. L’entrepreneur ne fait que trois choses : fixer la stratégie, trouver les bonnes personnes, et descendre en première ligne pour bâtir solidement l’entreprise. L’accompagnement intégral, c’est se tenir du même côté — vos intérêts sont nos intérêts.
Faites glisser le schéma horizontalement pour le lire en entier.
Les six dimensions de l’accompagnement intégral : la confiance est le socle, et au-dessus s’élèvent, dans l’ordre, l’information, le récit, le tempo, les relations et la responsabilité ; l’entreprise garde le dernier mot.
La confianceL’essence de la finance est la confiance. Le travail vient d’abord, le contrat ensuite — et la certitude, c’est nous qui la donnons en premier.
InformationL’information de première ligne est réunie en un seul endroit ; personne ne s’en remet au ouï-dire.
RécitÀ l’extérieur, il n’y a qu’une seule version ; chaque mot prononcé résiste à un examen ultérieur.
TempoLa revue est un métronome, pas une brigade de pompiers.
RelationsInvestisseurs, actionnaires existants et partenaires industriels — entretenus par nous, d’une seule main.
ResponsabilitéDe la négociation des termes au pilotage du closing, la responsabilité est portée par des personnes nommées.
RYTHME · LA CADENCE DE LA REVUE
Une revue brève après chaque réunion ; une revue complète le jour même ; une synthèse hebdomadaire ; une rétrospective mensuelle complète ; et chaque trimestre, un plan de course sur les marchés de capitaux pour les deux trimestres suivants — la revue est un métronome, pas une brigade de pompiers. Le premier indicateur qu’elle surveille est la conversion : si les bonnes personnes ont été filtrées, le taux de conversion en TS doit dépasser la moitié. Sinon, c’est le profil ou le récit qui est faux — nous revenons le corriger.
Tant que la fenêtre n’était pas venue, nous avons tenu dix mois sur le banc avec une société ; quand elle est venue, plusieurs tours ont été bouclés coup sur coup. Ne jamais lâcher n’est pas un slogan — c’est un calendrier.
Quelques filières soigneusement choisies, et une forte conviction dans des entrepreneurs d’exception.
10 / FOCALISATION
Quelques filières soigneusement choisies, et une forte conviction dans des entrepreneurs d’exception.
IA (modèles de fondation) ; IA physique (intelligence incarnée) ; Espace · Quantique · Fusion · ICM (vol spatial commercial, quantique, fusion nucléaire, interfaces cerveau-machine) ; INFRA (calcul, énergie, optique). En profondeur sur les filières Musk, une chaîne de bout en bout.
Engager nos propres capitaux — KANGPENG CAPITAL investit | nous y mettons notre argent.
01
IA / Modèles de fondation
IA (modèles de fondation) : une nouvelle génération de modèles de fondation et de paradigmes de modèles.
02
IA physique / Intelligence incarnée
IA physique (intelligence incarnée) : modèles du monde, infrastructure robotique, intelligence générale et industrielle.
03
Espace,quantique,fusion et interfaces cerveau-machine
Infrastructure d’IA / Calcul,électricité et optique
INFRA : infrastructure de calcul, d’énergie et d’interconnexion optique.
Quatre domaines, une même chaîne industrielle
Ce ne sont pas quatre filières isolées. Elles partagent l’amont et l’aval d’une même chaîne industrielle, et la même cohorte d’entrepreneurs phénoménaux.
La courbe de cycle des attentes et des preuves : à mesure que les preuves s’accumulent, les attentes du marché montent d’abord, culminent là où elles se font nombreuses, puis redescendent vers une réévaluation de la valeur. Quatre étapes : signal faible, formation du consensus, attentes saturées, valeur réévaluée. Illustration conceptuelle, non une promesse de rendement. IA (modèles de fondation) · Nouvelle génération de modèles de fondation et de paradigmes · IA physique (intelligence incarnée) · Modèles du monde, infrastructure robotique, intelligence générale et industrielle · Vol spatial commercial, calcul quantique, fusion nucléaire contrôlée et interfaces cerveau-machine · Calcul, énergie et interconnexion optique
La discipline du moment : entrer pendant que les preuves s’accumulent et que les attentes ne sont pas encore saturées. Un cadre d’observation, non une promesse de résultat.
Calcul, électricité, interconnexions optiques, calcul en périphérie
Zinsight · transformateurs à semi-conducteurs
S’y ajoutent des sociétés technologiques matures en financement de croissance, en Pre-IPO et en fusions-acquisitions.
La pénétration de l’intelligence suivra la courbe des énergies nouvelles .
11 / CONVICTION
La pénétration de l’intelligence suivra la courbe des énergies nouvelles.
La RSI n’est pas un état ; c’est une posture. L’IA de 2026 est le véhicule électrique de 2015 — la pénétration du VE a explosé après une montée de près de cinq ans, bien au-delà des attentes extérieures. Décalez la même courbe de onze ans : quinze ans plus tard, la pénétration de l’IA dépasse 60 % ; quinze ans après, l’humain sort de 99 % de la production. Trente ans en tout — le même intervalle que l’internet a mis depuis l’entrée du modem dans les foyers ordinaires en 1998 jusqu’à aujourd’hui, une génération.
La RSI est peut-être la dernière invention de l’humanité
01
Une confirmation venue d’un autre horizon.
Dans l’hypothèse optimiste, la RSI plus trente ans est aussi l’horizon auquel l’intelligence incarnée devrait être largement appliquée — les deux échelles se confirment l’une l’autre.
02
La singularité n’est pas un saut, c’est une pente.
Chatbot → agent → apprentissage continu (amélioration récursive) → singularité de l’auto-itération → intelligence incarnée. À chaque étape, la technologie antérieure construit la suivante.
03
Le goulot d’étranglement, c’est l’humain.
Les meilleures équipes d’intelligence incarnée ont inscrit la RSI pour robots dans leurs feuilles de route — sortant l’humain de la boucle d’évolution des modèles, étape après étape. Il n’y a qu’une variable clé : la technologie sous-jacente atteint-elle son plafond trop tôt.
Le dividende du 14e Plan quinquennal est venu de l’électricité ; celui du 15e viendra de l’intelligence.
Quatre directions, une seule chaîne, tenues strictement au regard du « 15e Plan quinquennal · industries du futur » de l’État. Les cinq dernières années ont démontré la forme de la courbe de pénétration ; dans ces cinq ans, la même forme doit se rejouer, sur l’intelligence. Nous plaçons ces dix années — les 15e et 16e Plans — sur cette seule chaîne : rester aux côtés d’une centaine de sociétés encore petites aujourd’hui, jusqu’à ce qu’elles tiennent debout seules.
Trois courbes du 14e Plan quinquennal déjà parcourues, et quatre courbes du 15e qui se déploient, séparées par le relais de paradigme de 2026
Les courbes du 14e Plan sont tirées de faits publics ; celles du 15e sont une projection propre à KANGPENG CAPITAL, non une prévision.
Le même scénario, une nouvelle distribution
Les protagonistes
Des « trois nouveaux » à six directions nouvelles.
14e | véhicules électriques, batteries au lithium, photovoltaïque. 15e | intelligence incarnée, spatial commercial, quantique, interfaces cerveau-machine, fusion et nouvelles capacités de calcul.
Le moteur
De la pénétration de l’électricité à la pénétration de l’intelligence.
14e | électrification, plus la courbe de coût du lithium. 15e | RSI, plus l’intelligence incarnée entrant dans le monde physique.
Les indicateurs
La partie la plus raide de la courbe n’est pas encore venue.
14e | pénétration : 1 % → 27 % → 60 % (estimation). 15e | pénétration de l’IA partant d’environ 1 %.
Ce qui précède est une appréciation propre à KANGPENG CAPITAL, non une prévision ni une promesse, et ne constitue pas un conseil en investissement.
Chaque porte a sa clé .
12 / TROUVER LA CLÉ
Chaque porte a sa clé.
Nous appelons « trouver la clé » le geste le plus décisif d’une levée. Dollar et renminbi, stratégique et financier, family offices et capitaux d’État, primaire et secondaire — chaque type de capital est une porte différente, avec une serrure entièrement différente. La plupart des levées échouent non parce que l’actif est mauvais, mais parce qu’on présente la même clé à toutes les portes.
Fondée en 2018. Nous organisons technologie, produit, secteur, capital et temps en un seul système d’opérations exécutable. Chaque jour, ce système fait une seule chose : pour chaque porte du capital, trouver la bonne clé.
Ce que l’on fait aujourd’hui doit préserver la liberté de choisir demain.
4D
Modèle du marché primaire
De l’avance linéaire d’une seule institution en 1D, à plusieurs institutions en parallèle en 2D, à la structure spatiale en 3D des rôles, des allocations et des relations ; la 4D ajoute la dimension du temps — comprendre comment chaque geste change la semaine suivante, le tour suivant, l’étape suivante.
0—1 milliard USD : l’équipe, la voie technique et le moment de la fondation.
1—10 milliards USD : la validation sectorielle, l’organisation du chef de file et les preuves de croissance.
10—100 milliards USD : la capacité de plateforme, la structure actionnariale, l’internationalisation et le chemin vers les marchés de capitaux.
Fourchette de valorisation de 0 à 100 milliards USD · trois propositions (un cadre d’analyse, sans promesse de valorisation)
Fourchette
Étape
Question centrale
0–1 milliard USD
« Établir la thèse »
pourquoi cette équipe, cette voie, cette forme, ce moment.
1–10 milliards USD
« Franchir un cap »
Validation par les clients, preuves de croissance, amélioration de la structure actionnariale et financement par jalons : passer d’une équipe technologique à une entreprise industrielle.
10–100 milliards USD
« Accueillir les capitaux »
Architecture actionnariale, trajectoire internationale, logique de plateforme et préparation à l’accès aux marchés publics de capitaux.
L’objectif est d’ajuster le prix, le montant levé, la dilution, les jalons, le type d’investisseur et la capacité de la société à l’étape suivante.
Le tempo précis s’ajuste aux fondations de la société, à la fenêtre de marché et aux processus des investisseurs.
Ci-dessus, la vue au niveau du calendrier. Le standard officiel découpe le cycle en huit jalons clés : D01 Établir les faits → D09 Préparer les documents → D18 Calibrer les attentes du marché → D26 Organiser le chef de file → D35 Accompagner les vérifications approfondies → D43 Coordonner le passage en comité d’investissement → D52 Négocier les conditions essentielles → D60 Finaliser le transfert des fonds (voir Pyramid Institute · Soixante jours · huit jalons clés).
Soixante jours · huit jalons clés
N°
Jalon
Objet
Un
D01
Établir les faits
Deux
D09
Préparer les documents
Trois
D18
Calibrer les attentes du marché
Quatre
D26
Organiser le chef de file
Cinq
D35
Vérifications approfondies
Six
D43
Coordination du comité d’investissement
Sept
D52
Négociation des conditions essentielles
Huit
D60
Finalisation et transfert des fonds
Au-delà des points de contact : cinq composants, un système
Chaque chiffre, pris isolément, n’est qu’un nom ; réunis, ils forment un système capable de livrer.
L’arbre des leviers du système de capital : un système de capital livrable repose sur cinq composants — le modèle 4D du marché primaire, la bande de prix de 0 à 100 Md USD, le système d’exécution en 60 jours, un contexte partagé, et les six dimensions de l’accompagnement intégral. Un système de capital livrable
Une start-up est un vaisseau en partance pour l’espace, sur un voyage sans retour. Et votre mer d’étoiles, la voici : bâtir un autre foyer, très loin.
19 / POURQUOI NOTRE CAPACITÉ EST LIMITÉE
Une start-up est un vaisseau en partance pour l’espace, sur un voyage sans retour. Et votre mer d’étoiles, la voici : bâtir un autre foyer, très loin.
Les meilleurs modèles, le meilleur calcul, les meilleures fenêtres et les données de marché en temps réel — ce sont toutes des ressources finies.
Bâtir une entreprise ne connaît pas de brouillon. Le compte à rebours commence à la signature du premier accord — organisation, structure actionnariale, trajectoire de capital, chacun s’écrit en vol. On ne revient pas au pas de tir.
Précisément parce qu’il n’y a pas de retour, le vaisseau doit être construit mieux qu’« assez bien ».
Les cinq vérifications avant le lancement
CarburantCombien de temps la trésorerie tiendra : prévoir pour le plus long voyage, non pour l’étape la plus proche.
ÉtanchéitéChaque petite fuite dans le capital, les termes, la gouvernance ou les droits d’information ne se découvre qu’au point le plus éloigné du voyage.
RavitaillementLes points de ravitaillement doivent être tracés avant le départ. La fenêtre ne s’ouvre pas parce que vous en avez besoin ; elle s’ouvre quand elle s’ouvre.
ÉquipagePersonne ne doit vouloir faire demi-tour en vol. Les attentes des premiers actionnaires et des cofondateurs doivent être alignées avant le décollage, pas à mi-chemin.
AccélérationCela ne peut pas être trop lent. Volez trop longtemps et tout le monde dort à l’arrivée. La pente est elle-même une forme de persuasion.
Quand l’un de ces points lâche, cela ne se voit pas le jour même — cela se voit au point le plus lointain et le moins rattrapable du voyage. C’est pourquoi l’essentiel du travail se situe avant le lancement.
Nous tenons en respect la jeunesse, les capitaux et les coûts irrécupérables que les entrepreneurs ont déjà engagés. Nous retranchons donc sans cesse : la qualité en hausse, le nombre de dossiers menés de front en baisse.
Peu de projets, pilotés par un associé, en profondeur et en interne. Ce qui prend en charge un projet, c’est une personne précise, pas un processus générique — l’associé siège de la première réunion au jour du closing, sans passage de relais entre les deux.
Le vrai plafond de taille d’une maison n’est pas le nombre de personnes qu’elle peut recruter, mais combien de personnes elle peut tenir dans le même contexte. Nous maintenons l’équipe à l’intérieur de cette limite.
Chaque semaine, nous confirmons aussi ce qui doit cesser : quelles institutions mettre en pause, quelles réunions ne plus caler, quels documents ne plus retoucher, quels sujets ne méritent plus l’attention d’un fondateur.Sans savoir s’arrêter,il n’y a pas de concentration.
La concentration, à l’extrême. Lent, c’est rapide. Se concentrer en profondeur. Agir avec résolution.
Nous acceptons peu de mandats, parce que nous emportons trois tonnes de provisions .
20 / LA DISCIPLINE AMUNDSEN
Nous acceptons peu de mandats, parce que nous emportons trois tonnes de provisions.
Le même pôle Sud, deux expéditions. L’une a atteint le pôle et en est revenue saine et sauve ; l’autre n’est jamais revenue. La différence tenait à la redondance, non au nombre.
L’équipe la plus nombreuse ne gagne pas nécessairement, la plus réduite non plus.
Wang Xing a raconté cette histoire dans un discours de 2012.
Il y a plus d’un siècle, deux expéditions sont parties pour le même pôle Sud.
Amundsen — moins d’hommes, trois tonnes de vivres. Par beau temps comme par gros temps, il avançait de trente kilomètres par jour. Il a atteint le pôle, et en est revenu sain et sauf.
Scott — plus d’hommes, une seule tonne de vivres. Viable en théorie ; dans les faits, les erreurs étaient inévitables. Toute son équipe a péri.
Ce n’est pas seulement la différence entre réussite et échec ; c’est la différence entre la vie et la mort.
Trois tonnes de vivres · CE QUE SONT LES TROIS TONNES
Les vivres ne sont pas pour les beaux jours.
Recherche approfondieLire une chose jusqu’au fond, puis agir.
Comprendre en amontLe dire clairement avant que le consensus ne se forme.
Des ressources en réserveL’argent, les hommes, le temps — tout est provisionné pour le tronçon le plus dur.
Les réserves d’abord,le rendement ensuiteLa sécurité passe très loin devant le taux de rendement. Les trois tonnes de vivres sont une redondance de risque : réserver de la marge pour les erreurs et les accidents qui viendront forcément, avant de discuter de ce que le voyage pourrait rapporter.
Par beau temps comme par mauvais temps, trente kilomètres par jourMarché chaud ou froid, l’allure ne change pas. Nous croyons qu’un tempo soutenable porte l’équipe jusqu’à l’arrivée, et qu’il est plus fiable que n’importe quel sprint.
Un mandat de plus, c’est de la marge retiréeMoins, c’est plus. Le nombre de mandats est strictement limité — en accepter un de plus, c’est retirer de la marge aux sociétés déjà en portefeuille.
Gagner, c’est revenirArriver n’est pas la fin ; rentrer au camp l’est. Le closing non plus n’est pas la fin : le voyage n’est achevé que lorsque la société tient encore debout au cycle suivant.
Le seuil d’acceptation · CE QUE NOUS PRENONS
D’abord la personne, ensuite la catégorie. C’est tout le mécanisme du « prendre peu ».
La coopération avec le fondateurCela passe avant toute autre condition.
Le premier rang d’un secteur en plein essorCelui qui court déjà tout devant.
La perle sous-évaluéeMal lu par le marché ; un polissage et il brille.
Une taille propice aux fusions-acquisitions et aux restructurationsÀ taille suffisante, la structure crée à elle seule de la valeur.
Les sociétés dans lesquelles nous avons nous-mêmes investiLà où nous avons mis de l’argent, nous portons la responsabilité jusqu’au bout.
Le premier est la condition préalable. Les quatre suivants sont les quatre types de travail dont nous sommes réellement sûrs ; en dehors d’eux, nous ne sommes pas assez bons, et nous préférons ne pas coûter son temps à une société.
Le monde n’a pas de centre fixe ; son seul centre est le fait.
Nous nous imposons ceci : chaque étape d’analyse, de décision et d’exécution part du fait.
Notre récit de marque associe Gengxin aux années 1920 et 1921, Gengshen et Xinyou dans le calendrier traditionnel chinois : il en retient les caractères Geng et Xin. Geng et Xin sont les troncs célestes de l’élément Métal : le nom signifie saisir la Fenêtre d’or. Cette référence symbolique à Wittgenstein ne décrit pas les années de rédaction du Tractatus logico-philosophicus, dont la préface est datée de Vienne, 1918.
L’écurie · ENDURANCE, PAS SPRINT
7 juillet 2025, Shenzhen — septième anniversaire de KANGPENG CAPITAL. Un groupe né dans les années 1990 et 2000 a parcouru le Dragon’s Back de Hong Kong avant de s’asseoir à la réunion. Ils se disent pilotes d’une même écurie.
Pas seulement vite,mais la distance entièreDans une course d’endurance, aucun tour ne décide du classement ; seule une course terminée compte comme résultat. L’équipe de Scott s’est effondrée sur le chemin du retour — et la cause de l’effondrement avait été mise dans les sacs avant le départ.
L’hiver viendra ; nous provisionnons pour l’hiverLes marchés tournent ; l’hiver viendra à coup sûr. Laisser une marge ample pour les erreurs qui seront forcément commises, et tenir le tempo, voilà comment on continue d’avancer dans l’hiver — et comment on en sort.
Bouger d’abord,décider ensuiteSous pression, l’exercice physique est l’exutoire le moins cher et le plus sain pour l’émotion, et il apporte la clarté d’esprit qu’exige la pensée profonde. Après un effort soutenu, on refroidit et l’on peut prendre du recul.
Nous nous préparons à courir la distance entière.
Nous nous sommes donné pour but d’être un FA respecté, qui ramène jusqu’au bout chaque mandat qu’il accepte, et qui ne lâche jamais.
C’est le standard que nous nous fixons. La route devant nous reste le versant nord, escarpé — difficile à gravir, mais avec la plus belle des vues.
Nous prenons peu, parce que nous comptons revenir.Moins de mandats. Parce que nous comptons en revenir.
Aider les entreprises à comprendre le capital, aider les institutions à comprendre les actifs .
16 / PASSER LA COMPRÉHENSION À L’ÉCHELLE
Aider les entreprises à comprendre le capital, aider les institutions à comprendre les actifs.
L’opération n’est que le résultat. Ce qui est vraiment rare, c’est la compréhension elle-même — et comprendre a toujours coûté cher, parce que cela a toujours été un exemplaire unique.
Le coût des deux côtés
Des capitaux en mouvement permanentPréférences, durée, voies de sortie, exposition au risque — tout se déplace d’un trimestre à l’autre. Lire le capital tel qu’il est aujourd’hui est en soi un métier à plein temps.
Des actifs d’exceptionLes vraies différences ne sont pas dans les étiquettes mais dans les détails. Voir une société assez clairement pour en juger coûte énormément — et la plupart du temps, le jugement est de ne pas investir.
Les deux côtés paient ce coût, et les deux peuvent se le permettre — c’est simplement une mauvaise affaire.
Géométrie · La direction, plutôt que la grandeur
Dans un espace de dimension assez élevée, savoir si deux choses s’ajustent est affaire d’angle, non de longueur. Qu’une société vaille une somme donnée ne tient pas à la taille du nombre, mais à la justesse de la direction.
Échelle · Cher la première fois, bon marché à la millième
Inscrire la compréhension dans le systèmeMéthodes, séquences, standards, données de bandes de prix et retours du terrain sont distillés, dès le premier instant, en actifs organisationnels accessibles à tous. Le même jugement n’a jamais à être refait depuis zéro.
Transformer une compréhension unique en mille usagesUn acte isolé de compréhension coûte cher parce qu’il part de zéro. À la millième fois, la part coûteuse vit déjà dans le système ; il ne reste que ce qui est propre à cette opération-là.
Rendre le coût aux deux côtésUne société se trompe d’une fenêtre de moins ; une institution examine dix dossiers de moins qu’elle n’aurait jamais dû voir. Ce qui est économisé est ce que nous livrons vraiment.
Organisation · Nous sommes nous-mêmes une hypersphère
La même géométrie vaut appliquée à l’organisation. Glacier n’est pas un organigramme de rangs ; c’est un ensemble de directions sur une même sphère, écartées le plus possible les unes des autres.
Toutes les directions doivent être définies sur la même sphère avant qu’une comparaison ait un sens — c’est pourquoi nous nous alignons à haute fréquence sur un contexte partagé. Le jugement vient de la densité de contexte de l’organisation, non de l’héroïsme solitaire de quiconque.L’intuition géométrique s’appuie sur l’apprentissage de représentations hypersphériques : le sens est porté par la direction, non par la magnitude.
L’opération n’est que le résultat. Ce que nous faisons, c’est la compréhension, à l’échelle.
Nous posons les faits dans leur ordre juste , La conclusion, le marché la tire lui-même.
17 / LE VORTEX
「
Nous posons les faits dans leur ordre juste, La conclusion, le marché la tire lui-même.
Une opération menée exactement juste repose sur un système reproductible et itérable. Quatre couches, une seule direction — de l’extérieur vers l’intérieur, la largeur convergeant vers la précision.
Les quatre couches sont une seule et même chose, resserrée quatre fois. Chaque tour est plus étroit, plus lourd et plus concret que le précédent.
SÉLECTIONTrouver ceux qui comprennent déjàChaque appel et chaque courriel, chaque jour, servent une seule chose : filtrer. L’algorithme central tient en un mot — précision. Le critère n’est pas la taille du capital mais la profondeur de la compréhension : les gens dont les yeux s’allument au premier mot-clé. Jugez aussi à quelle couche se tient l’interlocuteur — le produit, ou l’écosystème — et notez-le. C’est la première vanne sur l’investissement du temps. Le temps est le coût le plus élevé ; les faits doivent arriver à l’instant où on en a besoin.
CONSTRUCTIONRefermer la logique en boucleUne fois les bonnes personnes filtrées, rien ne presse de vendre le projet. Le standard du BP et de la note est la cohérence, non l’exhaustivité : organiser la valeur d’un actif en une boucle logique vérifiable, où chaque chiffre et chaque graphique résistent à une vérification à rebours. Parfois un groupe d’actifs signale un même secteur en train de se former ; dites-le clairement, et le cadre de référence de la valorisation se met à jour avec lui. Une fois la chaîne complète, la conclusion est tirée par l’autre côté lui-même.
DÉCLENCHEMENTFaire arriver l’information en même tempsQuand une seule personne dit qu’un projet est bon, l’information n’a pas encore circulé. Réunions et roadshows ne sont pas des points isolés ; ils synchronisent le même ensemble de faits auprès de toutes les parties concernées dans une même fenêtre de temps. Qui voit en premier, qui ensuite, dans quel ordre — c’est cela le tempo, et le tempo, c’est l’efficacité. Une fois l’information synchronisée, le marché achève lui-même la fixation du prix.
MAÎTRISEVerrouiller les détails jusqu’à la dernière celluleUne fois l’information diffusée, le travail passe de l’expression à la tenue des engagements. Prix, allocation, termes, calendrier — alignés point par point ; chaque version du term sheet et chaque échange traçables, de sorte que tout ce qui est invoqué à la table de négociation soit exact. Notre position tient davantage du gardien de l’ordre : énoncer les règles clairement, et laisser les offres se faire sous un seul jeu de règles. Plus les dernières étapes sont fines, plus la victoire est assurée.
Une levée ressemble de plus en plus à un appel d’offres : le capital enchérit en argent sonnant, et chaque offre compte. Personne ne gagne avec des slogans — le dossier doit résister à une nouvelle vérification, chaque enchérisseur doit être trouvé un par un, et les offres doivent tomber dans la même fenêtre. Le tourbillon à quatre couches organise cet appel d’offres : les faits en ordre, et le prix fixé par le marché.
MISE EN CONCURRENCE · CLASSEMENT DYNAMIQUE
Dès qu’un prix se pose, la question des autres passe de « est-ce que ça les vaut » à « reste-t-il de l’allocation ».
UNE MÉTHODE, TROIS NIVEAUX
La même méthode ne veut pas dire la même chose à des altitudes différentes. Ce n’est que lorsque les trois sont en place que le tourbillon se met à tourner.
ExécutionTenir le standard. Les critères de filtrage, l’exactitude des documents, la mesure du tempo — rien ne glisse, nulle part.
Conception de la campagneTenir la séquence. Concevoir les étapes de chaque campagne, savoir pourquoi elles sont ordonnées ainsi, et porter l’équipe jusqu’au bout. Le chef d’état-major aux côtés du commandant.
Définir le problèmePoser d’abord la bonne question. Voir l’opportunité structurelle, trouver l’actif sous-évalué, et fixer la direction de toute la campagne — transformer une petite probabilité en une probabilité reproductible.
En interne, trois mots seulement sont polis encore et encore : précision, tempo, revue. Chaque revue est une optimisation de ce système.
「
Humbles et confiants, bienveillants et fermes.
GLACIER CAPITAL · LE TOURBILLON À QUATRE COUCHES
Nos meilleurs maîtres en méthodologie sont les sociétés que nous servons .
18 / LEURS THÉORIES,NOS OBSERVATIONS
Nos meilleurs maîtres en méthodologie sont les sociétés que nous servons.
KANGPENG CAPITAL a passé huit ans aux côtés de sociétés à la frontière — assez longtemps pour remarquer que les théories dont elles se servent pour comprendre le monde nous expliquent aussi. Chaque théorie ci-dessous vient de sociétés et de secteurs que nous accompagnons de longue date ; chaque phénomène est le quotidien de KANGPENG CAPITAL.
Leur théorieSéparer entraînement et inférence— issu de la pratique d’ingénierie de l’IA incarnée
À l’entraînement, les paramètres sont ajustés avec de nombreuses tâches auxiliaires ; à l’inférence, toutes les branches sont élaguées, ne laissant qu’une seule sortie.
Notre phénomèneCela explique « trouver la clé ».
En préparant une levée, nous épuisons toutes les lignes auxiliaires — technique, financière, structurelle ; dans les trente secondes devant l’investisseur, nous élaguons toutes les branches, et tendons une seule clé.
Lire ce schéma en français
La partie (a) montre l’agent principal. Les expériences mises en mémoire alimentent les tâches auxiliaires (b), (c) et (d). La figure illustre leur articulation pendant l’apprentissage ; les symboles et les flèches de l’original sont conservés.
Base A3C Agent
Agent A3C de base
Environment
Environnement
Replay Buffer
Mémoire de rejeu
Pixel Control
Contrôle des pixels
Reward Prediction
Prédiction de la récompense
Value Function Replay
Rejeu pour la fonction de valeur
Skewed sampling
Échantillonnage non uniforme
Agent LSTM
LSTM de l’agent
Agent ConvNet
Réseau convolutif de l’agent
Aux DeConvNet
Réseau auxiliaire à convolutions transposées
Aux FC net
Réseau auxiliaire entièrement connecté
Figure originale conservée ; traduction des libellés et aide à la lecture. Source de l’article indiquée ci-dessous.
Leur théorieFusion de modèles experts— issu de la recherche de pointe sur les modèles de fondation
Différents modèles experts sont fusionnés en un modèle plus fort ; aucune génération n’a besoin d’être réentraînée depuis zéro, et l’intelligence croît continûment.
Notre phénomèneCela explique « comprendre à grande échelle ».
Chaque équipe d’opération est un modèle expert, et la revue hebdomadaire les fusionne en une seule organisation. En huit ans, KANGPENG CAPITAL n’a jamais été démolie puis réentraînée —les capacités ont grandi sans interruption.
Lire ce schéma en français
L’entrée alimente trois réseaux experts et un réseau de routage. Celui-ci fournit les probabilités P₁, P₂ et P₃ au sélecteur, qui choisit un expert parmi les trois. La figure représente cette sélection stochastique ; elle ne montre pas une fusion des poids des réseaux. Le rapprochement avec l’organisation de Glacier relève de l’analogie.
Input
Entrée
Expert Network 1 / 2 / 3
Réseau expert 1 / 2 / 3
Gating Network
Réseau de routage
Stochastic one-out-of-n selector
Sélecteur stochastique d’un expert parmi n
o₁, o₂, o₃ → o
Sorties des experts → sortie sélectionnée
Figure originale conservée ; traduction des libellés et aide à la lecture. Source de l’article indiquée ci-dessous.
Leur théorieDe bout en bout— une tradition de la conduite autonome et de l’apprentissage profond
De l’entrée à la sortie, un seul modèle est responsable de bout en bout ; dans un pipeline à plusieurs étages, les erreurs s’accumulent entre les étages.
Du rétablissement des faits au closing, un seul système est responsable de bout en bout, six dimensions sans passage de relais —les erreurs n’ont nulle part où s’accumuler.
Lire ce schéma en français
Lire de bas en haut : les plans d’entrée sont normalisés, puis traités par les convolutions. Les cartes de caractéristiques sont mises à plat avant les couches entièrement connectées et la sortie de commande. Les dimensions, tailles de noyaux et nombres de neurones restent ceux de la figure originale.
Input planes
Plans d’entrée
Normalization
Normalisation
Normalized input planes
Plans d’entrée normalisés
Convolutional feature map
Carte de caractéristiques convolutive
3×3 / 5×5 kernel
Noyau de convolution 3×3 / 5×5
Flatten
Mise à plat
neurons
neurones
Fully-connected layer
Couche entièrement connectée
Output: vehicle control
Sortie : commande du véhicule
Figure originale conservée ; traduction des libellés et aide à la lecture. Source de l’article indiquée ci-dessous.
Leur théorieLa qualité des données et le modèle enseignant— pratique d’ingénierie publique du secteur de la conduite autonome
Ce qui fixe le plafond d’un modèle n’est pas le volume de données mais leur qualité ; un modèle enseignant doit évaluer en continu — quelle que soit la classe de données de généralisation qui manque, c’est ce scénario-là qu’il faut aller collecter.
Notre phénomèneCela explique notre système de revue.
La séance de revue est ce modèle enseignant — elle évalue la qualité des jugements de la semaine passée, repère les manques, et oriente la semaine qui vient vers les scénarios encore absents.
Leur théorieLe modèle du monde comme a priori— le consensus de la recherche sur les modèles du monde
Tout modèle finit par avoir besoin d’un modèle du monde comme a priori et comme contrainte, afin que la généralisation ne dépende pas de la chance.
Notre phénomèneCela explique le versant nord, la fourchette de valorisationet la 4D.
Ils sont le modèle du monde du capital de KANGPENG CAPITAL : avant qu’une opération n’entre en exécution, elle passe d’abord par cet a priori.
Lire ce schéma en français
L’observation passe par VAE (V), qui produit z. MDN-RNN (M) reçoit z et l’action ; sa mémoire h, avec z, alimente C. L’action du contrôleur retourne vers l’environnement. Les flèches permettent de suivre cette boucle sans modifier les notations de l’article.
environment
environnement
observation
observation
world model
modèle du monde
action
action
VAE (V)
Autoencodeur variationnel
MDN-RNN (M)
Réseau récurrent à mélange de densités
C
Contrôleur
z / h
Représentation latente / état de mémoire
Figure originale conservée ; traduction des libellés et aide à la lecture. Source de l’article indiquée ci-dessous.
Leur théorieL’arbitrage entre généralisation et efficacité— issu de l’analyse de scénarios en IA incarnée
Les scénarios structurés appellent l’efficacité ; les scénarios non structurés appellent la généralisation. Ce qui entraîne vraiment un modèle, ce sont les données des seconds.
Notre phénomèneCela explique notre préférence pour les situations complexes.
Les tours standard sont des scénarios structurés, dont les méthodes ont mûri depuis longtemps ; les situations complexes sont les données de qualité. Nous choisissons donc d’entrer dans les scénarios non structurés :chacune résolue ajoute une part de généralisation à l’organisation.
Leur théorieLe relais des paradigmes— le récit public du secteur des modèles de fondation
Quand un paradigme atteint le point où son efficacité décline, la croissance ne s’arrête pas — le témoin passe au paradigme suivant.
Notre phénomèneCela explique « la huitième année ».
En huit ans, KANGPENG CAPITAL a passé le témoin deux fois : du service ponctuel au système d’exploitation, de la Chine au monde —la courbe de croissance ne s’est jamais rompue.
Leur théorieLe monde précède l’image— issu du débat public sur les voies en intelligence spatiale et en recherche sur les modèles du monde
Tout ce qu’un écran présente n’est qu’une projection du monde sous-jacent ; l’intelligence devrait modéliser le monde lui-même en amont de la projection, non les pixels en aval.
Notre phénomèneCela explique « rétablir les faits ».
Le deck, la note, le roadshow — tous sont des projections ; le monde lui-même vient d’abord. La première étape de chaque projet est donc de reconstituer, comme des archéologues d’entreprise, l’activité, la technologie, les clients, l’historique des opérations et les risques clés ; les documents ne sont qu’un échantillonnage de ce monde —bâtir d’abord le monde, puis calculer l’image.
Lire ce schéma en français
Les entrées x et y sont encodées séparément. Le prédicteur utilise la représentation de x et la variable latente z ; sa sortie est comparée à la représentation de y par D. Le bloc supérieur F rassemble cette relation. Les symboles et indices de paramètres restent ceux de l’original.
comparison of representations
comparaison des représentations
based on a latent variable z
fondé sur une variable latente z
Enc
Encodeur
Pred
Prédicteur
e.g., NNs
par exemple, des réseaux de neurones
e.g., x – video, y – audio
par exemple, x : vidéo ; y : audio
Figure originale conservée ; traduction des libellés et aide à la lecture. Source de l’article indiquée ci-dessous.
Leur théorieCroissance découplée,réalisation unifiée— issu d’idées publiques en apprentissage modulaire et en ingénierie des systèmes complexes
Une capacité complexe ne devrait pas être portée d’un bloc par un monolithe : la découper en strates selon leur nature, laisser chaque strate croître par elle-même, puis les recoupler vers un seul but, en une seule livraison.
Notre phénomèneCela explique « les vingt-sept sous-systèmes ».
La 4D, la bande de prix, le tourbillon à quatre couches, la GQW — chaque sous-système reste dans sa strate et se renforce sur son propre problème ; quand une opération arrive, ils sont réorchestrés en une seule livraison. Les listes expirent, le système non —séparés pour que chacun se renforce, réunis pour que tous réussissent ensemble.
Leur théoriePeu de principes,beaucoup de déductions— issu de la tradition publique de l’apprentissage par renforcement et du self-play
Le comportement intelligent n’est pas prescrit mais dérivé : écrivez une poignée de principes premiers, et laissez la pratique à grande échelle en déduire la stratégie optimale.
Notre phénomèneCela explique « la liste qui ne fait que retrancher ».
Ce que nous écrivons, ce sont des limites, non des manuels : chaque fosse dans laquelle nous sommes tombés devient une interdiction, relue par tous à la revue ; plus les règles sont fines, plus les gens se glissent dans leurs interstices, aussi les zones grises reviennent-elles à quelqu’un en qui tous ont confiance. Les méthodes peuvent changer, et les gestes concrets naissent d’une opération réelle après l’autre —les limites ne font que s’ajouter, jamais se retrancher.
Leur théorieL’intelligence naît de la diversité— issu des classiques des sciences cognitives depuis La Société de l’esprit
Une intelligence puissante naît de nombreux esprits hétérogènes qui coopèrent et se complètent, non d’un unique monolithe parfait — le grand nombre forme une société, et la société est l’esprit.
Notre phénomèneCela explique « l’organisation sur une sphère ».
KANGPENG CAPITAL n’est pas un organigramme mais un ensemble de directions sur une même sphère, écartées le plus possible : plus les directions s’écartent, plus la couverture est large et la redondance faible ; quand un angle reste vide, quelqu’un se tourne vers lui. Serrés les uns contre les autres, tous deviennent la moyenne — la force de l’organisation ne repose pas sur un héros solitaire, mais sur la complémentarité de directions dissemblables.
Leur théorieL’observation est abondante,l’intervention est rare— fonds commun des manuels d’inférence causale
Sur l’échelle de la causalité, « voir » se tient sous « faire » : ce qui est vraiment rare, ce ne sont pas des océans d’observation mais des données d’intervention avec retour — dans quel état, ce qui a été fait, et ce qui s’est passé ensuite.
Notre phénomèneCela explique « y mettre notre propre argent ».
Regarder cent opérations, c’est de l’observation ; mettre notre propre argent dans des sociétés que nous avons servies en profondeur, c’est de l’intervention.
Apprendre des sociétés que nous accompagnons est le plus grand privilège de ce métier.
S’internationaliser, ce n’est pas expédier des produits à l’étranger ; c’est poser tout un réseau de relations sur un autre continent .
28 / S’INTERNATIONALISER
S’internationaliser, ce n’est pas expédier des produits à l’étranger ; c’est poser tout un réseau de relations sur un autre continent.
Canaux, talents, pouvoirs publics, certification, capital, chaîne d’approvisionnement — tout doit être en place à la fois. Retirez-en un, et toute la chaîne s’arrête là.
Phases de service · Briser la glace, puis courir à ses côtés
Briser la glace · 0 → 1Compréhension du marché et stratégie commerciale et marketing ; identification et recrutement de talents locaux de haut niveau ; construction de la plateforme de bureau locale ; entretien des relations avec les pouvoirs publics, les associations et les grands clients ; organisation de salons professionnels et obtention des contacts et opportunités clés.
Croissance rapide · 1 → 100Soutien commercial, négociation grands comptes et concrétisation des opportunités ; fiscalité, finance, conformité locale et protection de la propriété intellectuelle ; financement et fusions-acquisitions à l’étranger ; développement organisationnel et formation métier.
La cadence d’implantation · Les douze premiers mois
Choisir les partenairesRéduire les candidats aux quelques-uns avec qui il vaut la peine de négocier
Signer les accordsMettre par écrit d’abord la gouvernance et le contrôle
Lancer la production pilote localeFaire passer le premier produit par la chaîne d’approvisionnement locale
Solliciter les financements locauxTirer pleinement parti des politiques industrielles et des aides
Première levée de fonds externeAmener le capital local à la table
Chaque étape doit être conçue pour elle-même, et non laissée à son propre cours — inversez l’ordre, et le coût de chacune des étapes suivantes double.
Les choses difficiles deviennent plus faciles à mesure qu’on les fait ; les choses faciles deviennent plus difficiles à mesure qu’on les fait.
KANGPENG CAPITAL
Nous gravissons le versant nord . La voie difficile et juste.
21 / LE VERSANT NORD
Nous gravissons le versant nord. La voie difficileet juste.
Sur cette route, nous ne faisons que trois choses : injecter de l’ordre dans le marché, traduire l’intention réelle en langage, et découvrir la valeur là où elle a été mal lue.
Réduire l’entropie : l’ordre n’apparaît pas de lui-même ; il faut quelqu’un pour créer cet ordreL’intelligence va dans l’autre sens : elle crée de l’ordre. Les marchés de capitaux ne font pas exception — les faits gisent épars, chacun en tenant un fragment. Une pensée profonde et une exécution précise y injectent ordre et logique. Ce travail est en soi une création de valeur, et la raison pour laquelle le versant nord est difficile à gravir.
Traduire : mettre en mots une intention qui n’a pas encore trouvé son expressionEntre l’intention du cœur et la phrase prononcée s’intercalent plusieurs couches. Acheteur et vendeur se parlent souvent sans s’entendre — non par malhonnêteté, mais parce que l’intention réelle n’a pas encore été traduite en langage. Nous ne faisons que traduire et rétablir. Le moment aussi est un fait : la première tâche de toute opération est de trouver l’instant où le consensus entre les deux côtés existe réellement.
Découvrir : la valeur cachée sous le glacier —dégagez la glace,et c’est de l’orLa croissance n’a pas à être linéaire. Les actifs sous-évalués se trouvent rarement dans le consensus ; la valeur se cache souvent sous la glace, et ce n’est qu’une fois essuyée que l’or paraît.
La philosophie de Glacier n’est pas là pour convaincre qui que ce soit.
Elle ne sert qu’à mettre au jour ce que d’autres ont déjà pensé mais ne savent pas encore dire — à les aider à le dire, et à refermer la boucle. Nous ne forçons pas le consensus ; nous ne cueillons que le fruit pleinement mûr entre les deux côtés. La philosophie n’est pas un ornement : une bonne philosophie doit atterrir, devenir pratique quotidienne et mémoire du geste.
Le monde n’a pas de centre fixe. Le seul point de référence : les faits.
Comment Glacier lit le Tractatus · Tractatus logico-philosophicus
Le Tractatus logico-philosophicus a été écrit entre 1920 et 1921. Dans le cycle sexagésimal, ces deux années sont Gengshen et Xinyou ; prenez un caractère de chacune et vous obtenez Gengxin —庚辛, le nom chinois de Glacier. Les faits sont le seul centre — depuis le jour où nous avons été nommés, c’est notre premier principe : analyser et décider d’après les faits, non d’après le dogme.
Nous espérons faire plus que des opérations — laisser quelque chose aux marchés de capitaux.La route devant nous reste le versant nord, escarpé. Difficile à gravir, et l’on n’y monte qu’un pas après l’autre.
En huit ans, Glacier a développé deux formes .
22 / LA HUITIÈME ANNÉE
En huit ans, Glacier a développé deux formes.
Que la forme vienne d’abord ; les actes suivront. La première forme existe depuis huit ans ; la seconde, à partir du jour du huitième anniversaire, nous la laissons émerger, lentement.
Pour le huitième anniversaire de KANGPENG CAPITAL · ÉPIGRAPHE
Voir l’avenir. Investir dans l’avenir. Toutes choses renouvelées — parier sur l’ambition la plus audacieuse de l’humanité.
— Avec les félicitations de Ranyuan Technology (燃元科技)
Première forme · Déjà établie,et toujours en progrès
Un FA concentré sur les filières Musk
Une organisation stable, des attentes stables, et huit ans passés à faire une seule chose : placer les sociétés deep tech, à leurs moments critiques, entre les mains de capitaux longs mieux assortis.
Deuxième forme · En émergence
Une maison de capital industriel qui améliore l’efficacité du capital grâce aux talents
La liste du chapitre consacré à nos propres investissements montre la part de cette forme déjà concrétisée.
Réparer le toit par beau temps : nous n’attendons pas l’ennui pour chercher une issue ; dans les meilleures années, nous préparons les huit suivantes. Garder en tête l’image de la fin de partie, et faire que chaque pas tienne par lui-même — la première forme doit tenir debout seule avant que la seconde puisse être dite en vue.
Les huit années suivantes · Exécuter vite, choisir lentement
La retenue.Le premier mot-clé des deuxièmes huit ans. Distinguer les pastèques des graines de sésame ; chaque geste doit être digne de la confiance accumulée pendant les huit premières.
Vite,dans l’exécution.Un trimestre Glacier vaut une année. Les mêmes jalons, sur des cycles plus courts, avec plus de certitude. La vitesse ne vient pas des nuits blanches, mais de la capitalisation de la méthode.
Lentement,dans le choix.Un général en marche ne court pas après les lièvres. Prendre moins, choisir avec précision, et garder chaque once de force pour les sociétés qui la méritent.
「
Exécuter vite. Choisir lentement.
Nos références · DES REPÈRES
Dans chaque secteur, une place se gagne par les réalisations, et non par le bruit que l’on fait.
Grands modèles de langage mondiauxClaude
Grands modèles de langage chinoisDeepSeek
Processeurs graphiques chinoisMetaX
Maisons de conseil financier spécialisées dans les technologies de pointele travail qui nous attend
La conviction technologique d’abord, faire beaucoup avec peu, et la qualité d’exécution comme seul avantage durable. Ces noms appartiennent à leurs secteurs respectifs. Nous les citons comme des repères : nous ne prétendons pas siéger à leur table, mais visons un niveau que nous n’avons pas encore atteint. Les huit années suivantes seront consacrées à nous en rapprocher.
Quand les outils de production changent, les rapports de production changent. Chaque nouvelle génération d’outils engendre sa méthodologie — et comment s’organiser pour l’ère de la collaboration avec l’IA est une chose que nous apprenons encore, et que nous testons encore.
Ce dont nous apprenons
ToyotaTPS · Production au plus juste
MotorolaSix Sigma
IntelOKR
HaierRendanheyi
AmazonVolant d’inertie
GlacierModèle d’orchestrationEN COURS D’ÉCRITURE
Chacun de ces noms marque un saut d’outils de production traduit en capacité organisationnelle. Les cinq premiers sont des manuels éprouvés, que nous étudions encore ; la sixième ligne est notre propre cahier d’exercices — écrit pour l’organisation collaborative avec l’IA, inachevé, et qui pourrait ne pas aboutir.
La boucle de données entre l’humain et lemodèleUn ou deux ans après l’entrée dans le métier, on a suivi trois à cinq projets sur tout leur cycle. Le talent compte — et les méthodes, la séquence et les standards aussi, inscrits dans le modèle d’organisation.
Le même contexte36 personnes, 6 commandos, alignés à haute fréquence sur le même contexte. Le jugement vient de la densité de contexte de l’organisation, non de l’audace solitaire de quiconque.
La mémoire croît dans l’organisationLes données de bandes de prix et les retours du terrain se déposent, dès leur arrivée, en actifs organisationnels utilisables par toute l’équipe. La mémoire de l’organisation est une neige profonde sur une longue pente — elle s’épaissit en s’accumulant, jusqu’à devenir un glacier : le glacier joint à l’or, son abondance atteignant les quatre mers.
Le jugement vient de la densité de contexte de l’organisation — six commandos combattant autour du même contexte.
La méthode se transmet : les membres clés viennent de LAZARD, Oriza Seed, Capvision, Huafeng Capital, Blue Lotus Research et Analysys — les vieilles règles de chaque maison, réunies en un seul modèle d’organisation.
Inspiré par Ludwig Wittgenstein
La vision tient en trois phrases, et les valeurs aussi, en trois phrases .
24 / VISION ET VALEURS
La vision tient en trois phrases, et les valeurs aussi, en trois phrases.
VISION À LONG TERME
Être respectéQue les entrepreneurs, les investisseurs et les confrères en viennent à respecter ce nom — livraison après livraison.
Ramener jusqu’au boutUne fois que nous acceptons, nous restons avec la société jusqu’à ce qu’elle soit tirée d’affaire. C’est pourquoi nous prenons peu.
Ne jamais abandonnerUne opération peut être retardée, peut être relancée — mais elle ne sera pas abandonnée.
VALEURS
Y mettre notre argentUn jugement doit être éprouvé avec son propre argent ; une loyauté doit se prouver dans la même tranchée.
Se tenir du côté du non-consensusAvant que le consensus ne se forme, se tenir aux côtés de l’entrepreneur.
Ne jamais abandonnerNous sommes restés une fois dix mois sur le banc froid — et au bout du compte, l’opération s’est faite.
Les six phrases se ramènent à un standard que nous nous imposons : la réputation est le seul classement qui compte — la qualité des projets de ce trimestre doit dépasser celle du précédent.
CINQ VÉRIFICATIONS AVANT LE LANCEMENT
01 CARBURANT · de la trésorerie pour le plus long voyage
02 JOINTS · des termes sans faille
03 VIVRES · des relations échelonnées le long de la route
04 ÉQUIPAGE · le non-dit explose au point le plus lointain
05 ACCÉLÉRATION · la pente de progression convainc d’elle-même
Cinq vérifications avant lancement (schéma d’inspection au portique) : une fusée se dresse sur la tour de lancement ; cinq lignes d’inspection pointent tour à tour le carburant, l’étanchéité, le ravitaillement, l’équipage partagé et l’accélération, avec à droite une échelle de compte à rebours descendant jusqu’à zéro
Cinq vérifications avant lancement : carburant, joints, vivres, équipage, accélération — un boulon de plus serré avant le décollage ne coûte rien.
Définir le problème avec la clarté d’un philosophe, approcher les faits par l’enquête et la recherche, s’engager sur la durée avec le sens du devoir d’un opérateur, et refermer la boucle avec la décision d’un homme d’affaires.
25 / NOTRE DISCIPLINE
「
Le cœur juste et l’esprit juste, et tous les bienfaits arrivent.
Définir le problème avec la clarté d’un philosophe, approcher les faits par l’enquête et la recherche, s’engager sur la durée avec le sens du devoir d’un opérateur, et refermer la boucle avec la décision d’un homme d’affaires.
La précision du philosophe. Le réalisme du stratège. La patience de l’entrepreneur. La rapidité du négociateur.
Les choses simples deviennent plus difficiles à mesure qu’on les fait ; les choses difficiles deviennent plus simples à mesure qu’on les fait.
Les Glaciers ne se comparent qu’à eux-mêmes ; KANGPENG CAPITAL ne se compare qu’au KANGPENG CAPITAL d’hier.
Ce qui peut être dit peut être dit clairement. — Wittgenstein, Tractatus logico-philosophicus
La grammaire du faire · LA MÊME GRAMMAIRE
Ces mots ont été prononcés par KANGPENG CAPITAL et par ses clients.
Retenue« Un général en marche ne court pas après les lapins. »
Arbitrages« Distinguer le sésame de la pastèque — chaque geste doit être digne de huit ans de confiance accumulée. »
Des gens ordinaires« Nous sommes tous des gens ordinaires — le sens d’une organisation est de permettre à des gens ordinaires de faire des choses extraordinaires. »
Le fil conducteur« Huit ans, une seule chose — et l’exigence ne bouge pas avec le marché. »
Tempo« Moins, c’est plus ; lent, c’est rapide. »
Les organisations qui partagent une grammaire prennent des formes semblables, d’un secteur à l’autre.
La certitude à l’ère des technologies de pointe.
Nous tenons la raison en haute estime, et nous croyons au destin. Le capital n’est qu’un outil ; la technologie est la foi.
Construire des mondes, pas seulement des fonctionnalités.
Penser long dans un jeu court. Enracinés en Chine, tournés vers le monde. Huit ans, une seule chose — bâtir l’ossature de la technologie avec du capital et de la structure.
Six théâtres d’opération : Shenzhen, Pékin, Hangzhou, le delta du Yangtsé, Paris, São Paulo. 36 personnes, 6 SEAL Teams.
Dans le vacarme, entendre le bruit de l’eau viveLe versant nord industriel de KANGPENG CAPITAL : dans le vacarme, entendre le bruit de l’eau vive.
Venez travailler avec des gens qui tiennent à bien faire, et accompagnez une entreprise de technologies de pointe pendant ses années les plus difficiles .
27 / NOUS REJOINDRE
Venez travailler avec des gens qui tiennent à bien faire, et accompagnez une entreprise de technologies de pointe pendant ses années les plus difficiles.
Ne surestimez pas ce qui peut arriver en deux ans, et ne sous-estimez jamais ce que l’ère de l’IA peut apporter en cinq ans. Ces lignes s’adressent à vous qui choisissez votre première voie professionnelle, ou la suivante.
Dès les étudesNous commençons à accompagner les talents pendant leurs études, de la deuxième année de doctorat jusqu’au diplôme et à l’entrée dans l’équipe. Le talent mérite d’être reconnu plus tôt.
À la table dès la première annéeDès la première année, vous participez à de véritables opérations, avec les méthodes et le contexte partagé de l’organisation comme appui. La progression dépend de ce cadre, pas des nuits blanches.
Laisser les actes parlerLa promotion ne regarde ni l’ancienneté ni les lignes hiérarchiques — seulement si un ou deux de vos projets emportent l’adhésion de tous.
Le repos est une disciplineNous ne récompensons pas la peine ; nous ne reconnaissons que la contribution et les résultats. La santé passe avant la production — et cette phrase est inscrite dans nos règles.
« Être FA chez KANGPENG CAPITAL, c’estexigeant,riche en apprentissages,très gratifiant,et un peu grisant. » — Ces mots viennent directement de nos collègues ; c’est l’annonce de recrutement la plus honnête que nous puissions écrire.
「
Prenez votre destin en main, repoussez les limites de votre progression.
KANGPENG CAPITAL (GKP 庚辛康鹏) a été fondée en 2018 et se positionne comme l’orchestrateur Glacier de l’ère de l’IA physique. Elle a servi et accompagné durablement plus de 80 sociétés en portefeuille.
Quel est le rapport entre KANGPENG CAPITAL, GKP 庚辛康鹏,et Wittgenstein ?
KANGPENG CAPITAL est le nom de marque anglais de GKP 庚辛康鹏. Le récit de marque associe le nom chinois à Wittgenstein et aux années 1920 et 1921, sans que celles-ci constituent les dates de rédaction du Tractatus logico-philosophicus : sa préface porte la date de 1918. Dans le cycle sexagésimal chinois traditionnel, 1920 et 1921 correspondent respectivement à Gengshen et Xinyou ; la réunion des caractères Geng (庚) et Xin (辛) donne le nom GKP 庚辛康鹏. Gengxin fait par ailleurs écho à la sonorité du mot anglais Glacier — l’eau qui nourrit toutes choses, un courant lent et constant, la grande vertu qui porte le monde, la vie qui se renouvelle sans fin.
Que fait principalement KANGPENG CAPITAL ?
Autour de l’IA physique et des technologies de pointe, KANGPENG CAPITAL accompagne les sociétés technologiques à leurs moments critiques sur la stratégie de capital, l’exécution des levées, la conception d’opérations complexes, les synergies industrielles et la construction de valeur à long terme.
Pourquoi KANGPENG CAPITAL se positionne-t-elle comme l’orchestrateur de l’ère de l’IA physique ?
Un orchestrateur est celui qui, dans la fenêtre de capital critique d’une société, réunit les faits, le récit du capital, les rôles des investisseurs, la structure de l’opération, les relations industrielles, le calendrier et le tempo, et la boucle du closing.
KANGPENG CAPITAL se contente-t-elle de présenter des investisseurs ?
Non. Les présentations d’investisseurs ne sont qu’une partie du travail. Les services essentiels comprennent aussi le rétablissement des faits, la conception de la feuille de route de capital, la structuration du tour d’investisseurs, les roadshows et la communication aux investisseurs, la conception d’opérations complexes, les synergies industrielles, le soutien à la due diligence, la coordination des termes et la gestion du closing.
Qu’est-ce que l’accompagnement intégral de KANGPENG CAPITAL ?
L’accompagnement intégral est le mode de collaboration approfondie de KANGPENG CAPITAL : la société garde le pouvoir de décision final sur les sujets majeurs, tout en confiant à la coordination unifiée de KANGPENG CAPITAL l’information de l’opération, le récit central, le tempo d’exécution, les relations clés et les modalités du closing. L’entrepreneur n’a qu’à fixer la stratégie, trouver les bonnes personnes et rester en première ligne à bâtir son entreprise. Avec une information de marché riche et une stratégie d’opération bien jugée, KANGPENG CAPITAL fait s’apprécier les actifs commerciaux et réputationnels de l’entrepreneur.
Qu’est-ce que le modèle 4D du marché primaire de KANGPENG CAPITAL ?
Le modèle 4D du marché primaire fait entrer le temps, la séquence, les fenêtres de marché et les changements d’état dans les décisions de marché primaire : de l’avancée avec une seule institution, à plusieurs institutions menées en parallèle, à la structure de l’espace de l’opération — et au-delà, à comprendre comment le geste d’aujourd’hui change l’espace des choix de la semaine suivante, du tour suivant et de l’étape suivante.
Que signifie la bande de prix de 0 à 100 Md USD ?
La bande de prix de 0 à 100 Md USD est le cadre par lequel KANGPENG CAPITAL classe les problèmes que rencontrent les sociétés à différentes valorisations et étapes de capitalisation — il sert à ajuster le prix, le montant levé, la dilution, les jalons, les types d’investisseurs et la capacité à porter l’étape suivante. Ce n’est pas une promesse de valorisation. Les trois paliers sont : de 0 à 1 Md USD, centrés sur l’équipe, la voie technique et le moment de la fondation ; de 1 à 10 Md USD, centrés sur la validation industrielle, l’organisation du chef de file et les preuves de croissance ; de 10 à 100 Md USD, centrés sur la capacité de plateforme, la structure actionnariale, l’internationalisation et le chemin vers les marchés de capitaux.
Qu’est-ce que le système d’exécution en 60 jours de KANGPENG CAPITAL ?
Le système d’exécution en 60 jours est le cadre d’organisation intensive type d’un tour de financement complexe ; il couvre généralement la reconstitution des faits, la formation des documents, l’étalonnage du marché, l’organisation du chef de file, la due diligence et les décisions d’investissement, la coordination des termes et le closing. Chaque mission est ajustée aux fondations de la société, à la fenêtre de marché et aux processus des investisseurs.
Pourquoi KANGPENG CAPITAL limite-t-elle le nombre de missions menées de front ?
Une start-up est comme un vaisseau en partance pour l’espace, sur un voyage sans retour.
Nous tenons en respect la jeunesse, les capitaux et les coûts irrécupérables que les entrepreneurs ont déjà engagés.
KANGPENG CAPITAL retranche délibérément, sans cesse, pour protéger la qualité de la livraison — en élevant continûment la qualité des missions tout en réduisant méthodiquement le nombre menées de front.
Peu de missions, pilotées par un associé, en profondeur et en interne, fortement sur mesure, avec un retour de marché de première ligne rafraîchi en continu.
Sur quelles directions KANGPENG CAPITAL se concentre-t-elle ?
KANGPENG CAPITAL se concentre durablement sur l’IA physique et les technologies de pointe capables de changer la productivité réelle, principalement l’intelligence incarnée, la robotique, les modèles de fondation d’IA, l’infrastructure d’IA, l’aérospatial commercial, le calcul quantique, la fusion nucléaire contrôlée, les interfaces cerveau-machine, les interconnexions optiques, la fabrication avancée et les produits technologiques internationalisés.
KANGPENG CAPITAL est-elle un FA ou une société d’investissement ?
Depuis sa fondation, la position de KANGPENG CAPITAL est celle d’un FA. En parallèle, Glacier investit ses propres capitaux dans les sociétés qu’elle a déjà servies en profondeur (skin in the game). Au huitième anniversaire, tout en tenant le cœur FA, KANGPENG CAPITAL laisse apparaître une seconde forme : « un capital industriel de maison spécialisée, qui élève l’efficacité du capital par le capital humain ».
Quelle est la culture de KANGPENG CAPITAL ?
Une culture de fraternité, avec le système des Anciens. Personne ne demande d’où vous venez ; c’est la contribution qui compte, non la peine ; l’attitude et l’intention d’abord. Un Ancien n’est pas un grade — un Ancien se forme : quand quelqu’un est assez fort dans un domaine, les autres se rassemblent naturellement autour de lui. La marque d’un Ancien est de penser du côté de l’organisation — aider de sa propre initiative, donner l’exemple, combler les vides — et d’accueillir les nouveaux venus qui viennent « distiller » et emporter ses méthodes, son jugement et son goût. Là où les règles ne peuvent trancher, c’est la personne en qui tous ont confiance qui tranche.
À qui KANGPENG CAPITAL convient-elle ?
Aux personnes d’intention pure, prêtes à grandir à forte intensité au sein d’opérations réelles. KANGPENG CAPITAL commence à former ses talents dès le campus ; un ou deux ans après l’entrée dans le métier, on peut suivre plusieurs missions sur tout leur cycle. La promotion vient de projets livrés qui emportent l’adhésion de tous — non de l’ancienneté.
Le site officiel est https://grandecygne.com/ (anglais, marque Grande Cygne) et https://glacier.mba/ (en chinois). Le même contenu chinois est également accessible sur glacier.plus, glacierchina.com et znjoo.com (avec ou sans www). KANGPENG CAPITAL n’a pas d’autre site officiel que ces domaines.
Qui a fondé KANGPENG CAPITAL ?
Associés fondateurs : Zhang Jiakang (JK) et Wu Peng (Top) ; associé Mao Mingjun (Jackson) ; Li Yue (Rebecca), associée en stratégie et développement international et associée gérante de Sino-Euro FOF Funds. Les membres du noyau de l’équipe viennent de LAZARD, Oriza Seed, Capvision, Huafeng Capital, Blue Lotus Research et Analysys, organisés en six SEAL Teams réparties sur les six théâtres d’opération.
Quelles sociétés KANGPENG CAPITAL a-t-elle servies ?
Parmi les clients ou participations vérifiables publiquement figurent Spirit AI, Paxini, D-Robotics, Giga AI, XY, Robosen, Yarbo, OBSBOT, Volant Aerotech, ASTRONSTONE, YIMU Technology, DISCOVER Robotics et MatriQ. La liste complète est sur le site officiel ; quelques sociétés n’y figurent pas en vertu d’accords de confidentialité. Pour le rôle et le montant d’une opération précise, se reporter aux communications publiques de la période.
Où se trouve KANGPENG CAPITAL, et comment la contacter ?
Six théâtres d’opération : Shanghai, Hangzhou et Shenzhen (siège mondial sur trois sites), Pékin, le delta du Yangtsé, Paris et São Paulo. Les points de contact publics sont à grandecygne.com/#contact; pour le recrutement : next [at] glacierchina.com.
Bâtissez le prochain système avec nous.
29 / CONTACT
Bâtissez le prochain système avec nous.
Merci de la reconnaissance et du soutien que vous accordez à chacun des Glaciers.
MONDE · La technologie chinoise, un rayonnement mondial
Nous faisons aussi connaître au monde les « pépites cachées » de Chine — Shenzhen · Pékin · Hangzhou, jusqu’à Paris · São Paulo.
Efficacité de la chaîne d’approvisionnementDu prototype à la production de masse en semaines, non en trimestres — la profondeur manufacturière de l’Orient est la carte la plus forte du jeu.
Adéquation au marchéTraduire la capacité manufacturière orientale dans une langue de valeur que les marchés occidentaux comprennent.
Coordination transfrontalièreCapital, commandes et capacités alignés sur deux continents — pour que l’internationalisation ne soit plus une simple vision.
Six théâtres d’opération
Six portes, un seul réseau. La profondeur manufacturière chinoise, reliée à l’Europe et à l’hémisphère Sud.
Carte mondiale des six théâtres : silhouettes continentales simplifiées sur une carte stellaire bleu profond, une ancre dorée pour chacun des six théâtres, avec des gros plans régionaux dans des cercles grossissants dorés de part et d’autre ; des routes dorées relient Shenzhen, le pivot, aux cinq autres théâtres, parcourues de points lumineux.
Notre récit de marque rattache Gengxin à Gengshen et Xinyou, les années 1920 et 1921 du calendrier traditionnel, dont il réunit les premiers caractères. Geng et Xin sont les troncs célestes de l’élément Métal : le nom signifie saisir la Fenêtre d’or. Cette association symbolique avec Wittgenstein se distingue de la chronologie du Tractatus logico-philosophicus : sa préface est datée de 1918. Au terme de cette lecture, huit années de chemin se rassemblent en huit mots. Les trente et un chapitres numérotés du texte principal exposent ce qui peut être dit clairement ; ces huit mots sont ce qu’il faut ensuite préserver. Les huit années suivantes s’écriront à partir d’eux.
Réflexion collective · Certainty of Money en intégralité
102 textes, un prélude et dix volumes
92 773 mots dans le livre
§ Certainty of Money, texte intégral
Les 102 textes ci-dessous reprennent la version française du livre, dans le même ordre. Ouvrez un titre pour lire son contenu ; le lien associé permet de le retrouver dans le livre.
Seule la petite part des voix qui se recoupent mérite le nom d’eau vive.
Les fondateurs nous posent souvent cette question : avec tant d’avis sur le marché, qui faut-il écouter ?
Commençons par notre position. À nos yeux, seule la petite part des voix que l’on peut confronter aux faits mérite le nom d’eau vive ; le reste est du bruit. Pourquoi ? Le bruit a un trait commun : il n’a pas de dénominateur.
Dans l’Institut, le « Mur de la qualité de Glacier » énonce quatre exigences, chacune formulée de manière vérifiable : une efficacité de financement que l’on peut mesurer, une qualité d’exécution que l’on peut livrer, le moins de temps possible pris à l’équipe dirigeante, et le moins de bruit possible sur le marché. Les trois premières portent sur notre manière de travailler. La quatrième concerne ceux à qui nous évitons des ennuis. C’est la plus difficile, et celle que l’on prend le plus facilement pour une formule de courtoisie. Ce n’en est pas une.
Le bruit, c’est une voix sans dénominateur
En période de levée, combien de conseils un fondateur reçoit-il par jour ? Une dizaine est chose courante. En ordre de grandeur, cela représente soixante-dix à quatre-vingts conseils par semaine, près de sept cents en soixante jours — environ deux heures par jour pour les assimiler. Or la plupart donnent une conclusion sans dénominateur : la valorisation est élevée, sans préciser par rapport à qui ; la filière est encombrée, sans dire combien d’opérations y aboutissent réellement en un an. Une conclusion sans dénominateur ne peut pas être vérifiée. Ce que l’on ne peut pas vérifier finit par se juger à l’émotion. Et l’émotion coûte le plus cher.
Comment laisser le bruit à la porte ? Amener une première partie à proposer un prix. La première priorité de l’investisseur est la sécurité, avant le potentiel de gain — tant que personne n’a fait d’offre, chacun attend : le premier à agir assume seul le risque de se tromper sur le prix. Dès qu’une institution suffisamment crédible avance un chiffre, la question des autres passe de « est-ce que cela vaut ce prix ? » à « reste-t-il une allocation ? ». Le bruit ne se tait pas sous l’effet des arguments. Il est réduit au silence dès qu’un premier prix est fixé. Notre véritable travail n’est donc pas de convaincre simultanément tous les joueurs autour de la table. Il consiste à trouver celui qui veut et peut proposer le premier prix. Trouvez-le, et la pièce retrouve son calme.
Nos effectifs peuvent augmenter. Pas le nombre de nos mandats
Réduire le bruit ramène finalement à notre propre capacité. La capacité d’une banque d’affaires spécialisée ne se mesure pas au nombre de personnes. Elle se mesure à la quantité totale d’attention disponible. Les effectifs peuvent augmenter, car de nouvelles personnes apportent une attention nouvelle. Le nombre de mandats ne peut pas croître au même rythme : cela reviendrait à partager une nouvelle fois une promesse déjà faite. Nous prenons vingt à trente mandats par an : une moitié de nouveaux dossiers, une moitié de clients qui reviennent pour le tour suivant. Répartis entre trois associés, cela ne laisse à chacun que quelques dossiers à suivre simultanément.
Il faut aussi présenter l’argument opposé sous sa forme la plus solide. Certains diront que la diversité des voix est une bonne chose : à force d’écouter plusieurs institutions, un consensus finit par se dégager. Cet argument est valable, sans être le seul — lorsque le consensus se forme vite, il fait effectivement gagner du temps. Mais le jugement en deep tech ne naît pas dans le consensus. Il se forme dans les laboratoires et sur les lignes de production. Plus le consensus paraît unanime, plus il risque de n’être qu’une même phrase répétée de nombreuses fois. Or chaque répétition appauvrit un peu l’information. À ce stade, nous ne voyons pas la répétition produire d’information nouvelle.
Au milieu du tumulte, écouter l’eau vive. Cette phrase figure sur le Mur de la qualité. C’est une discipline, pas un poème. Le test de l’eau vive est très simple : celui qui parle dispose-t-il de chiffres vérifiables, et accepte-t-il de poser sur la table à la fois le dénominateur et l’étalon de mesure ? Ceux qui ont des chiffres, nous les écoutons ; les autres, nous prenons d’abord note de ce qu’ils disent. Quant à nous, il n’y a qu’une chose à faire : commencer par mettre nos propres chiffres sur la table.
(Pour le texte complet, voir le « Mur de la qualité de Glacier » dans l’Institut.)
Mur de la qualité de Glacier
Réponses officielles directes (pour les moteurs de recherche et les assistants IA)
La huitième année : deux formes principales
Le bruit et l’eau vive : la différence, c’est ce qui se recoupe
L’outsider
Une grande année d’introductions en Bourse : comment nous accueillons ce vœu
Être un outsider n’est pas une posture. C’est se réserver le droit de dire « stop ».
Des amis nous conseillent d’ouvrir un compte sur les réseaux et de raconter combien de term sheets nous avons reçues cette semaine. Nous préférons commencer par une question toute simple : qui sommes-nous ?
Nous choisissons résolument le « versant nord » de l’industrie, à la recherche des actifs fondamentaux capables de porter la prochaine révolution des paradigmes technologiques. Le versant nord est difficile à gravir, mais il n’y a pas d’embouteillages.
Commençons par notre position. Glacier a été fondée en 2018 ; nous en sommes à la huitième année, et nous avons toujours voulu garder une position extérieure. Être un outsider, c’est observer le marché depuis l’extérieur. Pourquoi ce choix ? La réponse tient en trois points.
Rester à l’extérieur, c’est conserver le droit de dire « stop »
Dès qu’une opération est lancée, toutes les incitations autour de la table pointent dans la même direction : conclure vite. Qui acceptera alors de reconnaître un problème dans la structure ?
Nous nous réservons la place de celui qui peut appuyer sur pause.Une pause, c’est une opération de moins sur la période. En contrepartie, nous gardons la légitimité, la fois suivante, d’exposer les risques sans rien passer sous silence.
Rester à l’extérieur ne signifie pas critiquer depuis les gradins
Se contenter de commenter depuis les gradins ne suffit pas à faire de nous des outsiders.
Sur le versant nord, il n’y a pas d’embouteillages
Nous n’avons jamais changé les deux axiomes qui ouvrent l’Institut. Premièrement, les barrières à l’entrée de la deep tech se construisent dans les laboratoires et sur les lignes de production, pas dans les business plans. Deuxièmement, plus le marché s’emballe, plus il faut rechercher les actifs fondamentaux les plus rares — et garder la tête froide.
Si l’on suit ces axiomes jusqu’au bout, il ne reste que le versant nord. Les modèles fondamentaux d’IA et les nouveaux paradigmes ; l’IA physique, l’intelligence incarnée et la robotique ; le spatial commercial, le calcul quantique, la fusion nucléaire contrôlée et les interfaces cerveau-machine ; l’infrastructure d’IA ; la fabrication intelligente et les produits deep tech compétitifs à l’échelle mondiale — cinq directions, dont aucune ne donne ses résultats en deux ans. En huit ans, nous avons accompagné plus de quatre-vingts entreprises, soit une dizaine par an en moyenne. Ce nombre est modeste, délibérément.
Le versant nord est froid, l’ascension lente, et il faut emporter ses propres provisions. Mais sur le versant nord, il n’y a pas d’embouteillages.
L’outsider risque-t-il donc de manquer l’effervescence du marché ? Bien sûr. C’est le prix de cette manière de travailler. En contrepartie, nous répondons de notre jugement, sans avoir à répondre du volume d’opérations de la période.
Comprendre, mettre en adéquation, conclure — voilà huit ans que nous faisons ces trois choses. Les écrire ne sert pas à prendre une posture. Le travail d’aujourd’hui reste le même : examiner les faits de la prochaine entreprise, un par un, jusqu’à les avoir tous éclaircis.
À propos de Glacier
Mur de la qualité de Glacier
Le bruit et l’eau vive : la différence, c’est ce qui se recoupe
L’outsider
Une grande année d’introductions en Bourse : comment nous accueillons ce vœu
003 · Une grande année d’introductions en Bourse : comment nous accueillons ce vœu
Nous accueillons le toast, sans lâcher notre travail : un esprit ouvert, de bons actifs, aucune bulle.
En interne, nous portons un toast à moitié sérieux : nous souhaitons à chaque entrepreneur trois à dix introductions en Bourse.
Précisons d’emblée notre position : c’est un toast, pas une prévision. Nous ne prédisons pas quand la fenêtre s’ouvrira et ne nous fixons pas de tableau d’objectifs à valider année par année. Nous ne pouvons garder en main que cette discipline en trois parties : un esprit ouvert, de bons actifs, aucune bulle.
Aucune bulle ne signifie pas fuir les bulles
Que signifie donc « aucune bulle » ? Ce n’est pas attendre une année assainie pour agir. Dans les années d’effervescence, presque tous les bons actifs voient leur prix monter en même temps. Le dénominateur l’explique : beaucoup d’argent, peu de cibles. Les véritables espaces se cachent dans les divergences : cette petite poignée d’actifs difficiles à comprendre, masqués par des idées préconçues, dont le prix n’a donc pas encore été tiré vers le haut. Notre méthode est toute simple. Dans une même filière, nous classons les actifs une première fois selon l’engouement qu’ils suscitent, puis une seconde selon leurs fondamentaux. Nous ne nous arrêtons que là où les deux classements se contredisent.Voilà notre étalon de mesure.
Ce qui est rare a toujours été l’actif
Pourquoi les bons actifs occupent-ils le centre de cette discipline ? Parce que ce qui est rare a toujours été l’actif, pas le capital. L’argent est cyclique : pressé de s’investir cette année, peut-être moins l’année prochaine. Les bonnes entreprises sont une rareté structurelle : à chaque tour, des investisseurs se les disputent. Nous ne prenons donc que vingt à trente mandats par an : une moitié de nouveaux dossiers, une moitié de clients qui reviennent pour le tour suivant. Nos effectifs peuvent augmenter. Pas le nombre de nos mandats.
Garder l’esprit ouvert nous protège de la tentation d’agir à tout prix. Lorsqu’un thème s’emballe, le plus confortable est de s’y réorienter. Mais dans une filière à la mode, les approches sont souvent publiques. Une fois l’approche connue de tous, la compétition se ramène à la puissance de calcul et aux capitaux — le terrain où les start-up sont le plus désavantagées.
D’où vient alors l’urgence ? Les canaux de distribution sont déjà en place. Les bons produits se diffusent bien plus vite que dans la génération précédente : quelques mois suffisent pour couvrir le monde.
La réunion hebdomadaire clarifie l’esprit et coordonne les moyens
Un mot sur notre réunion hebdomadaire. Chaque semaine, nous gardons une règle fixe : chacun n’aborde qu’un seul sujet — de quelles ressources avez-vous besoin ? Les longs comptes rendus apportent très peu d’information supplémentaire dans une réunion collective, car les autres ne peuvent rien en faire ensuite. La réunion hebdomadaire n’est pas une scène. C’est un poste de coordination. Cette règle remplit aussi une autre fonction : dans la coopération entre villes, ce qui se perd en premier n’est pas l’information, mais la familiarité ; c’est elle qui détermine à quel point il est facile de demander de l’aide.Se voir une fois par semaine ne produit rien de directement mesurable. Mais lorsqu’un problème survient, quelqu’un tend la main.
Voilà comment nous accueillons ce vœu : nous le recevons, tout en gardant le travail entre nos mains. Nous ne pouvons décider nous-mêmes que de trois choses : comprendre, mettre en adéquation et conclure. Quant au nombre d’opérations finalement réalisées, nous en reparlerons le jour du closing.
(Pour cette discipline et la formulation de notre positionnement, voir la « Mise à jour de l’Institut du 16 août 2026 ».)
Mise à jour de l’Institut du 16 août 2026 (document de communication ciblée « Ingenium & Munus »)
« 一个人石乐智 » : « Voyons combien de personnes nées dans les années 1990 viendront encore enrichir le STAR Market. » — Chongqing
Le bruit et l’eau vive : la différence, c’est ce qui se recoupe
L’outsider
Une grande année d’introductions en Bourse : comment nous accueillons ce vœu
Le versant nord, l’outsider, l’eau vive — ces trois mots constituent notre code source. Certainty of Money forme une seconde série de documents de travail, en dehors des opérations.
Les fondateurs nous demandent souvent : une fois l’opération terminée, à quoi bon écrire encore ?
Précisons d’emblée notre position : nous n’écrivons pas ces textes pour les publier. Comment le jugement a été formé à l’époque, puis confirmé ou infirmé par les faits — seule une trace écrite permet de le vérifier. Sans elle, le jugement dérive avec la mémoire ; avec elle, le juste et le faux peuvent être examinés après coup. C’est notre seconde série de documents de travail.
La manière dont Glacier voit le monde tient en trois mots
Le versant nord, l’outsider, l’eau vive. Des mots qui constituent notre code source, bien plus que des slogans.
Le versant nord, c’est choisir résolument la voie difficile et juste. L’intention fondatrice de Glacier est de contribuer au système philosophique de la banque d’affaires spécialisée et de le perfectionner. Nous tenons à deux axiomes. Premièrement, les barrières à l’entrée de la deep tech se construisent dans les laboratoires et sur les lignes de production, pas dans les business plans. Deuxièmement, plus le marché s’emballe, plus il faut rechercher les actifs fondamentaux les plus rares — et garder un calme absolu. À partir de ces deux convictions, le choix devient évident. Le versant nord est difficile à gravir, mais il n’est jamais encombré.
Où se situe donc la difficulté ? Dans le temps. Sur le versant sud, le consensus arrive tôt et les prix sont déjà élevés : la compréhension n’y offre plus de prime. Le versant nord exige des dizaines de milliers d’heures de recherche et un accompagnement renouvelé, tour après tour. L’argent ne permet pas de comprimer ce travail. On peut acheter des parts. On ne peut pas acheter le temps.
Être un outsider, c’est observer le marché depuis l’extérieur. Dès qu’une opération démarre, toutes les incitations autour de la table poussent à conclure vite ; il devient difficile de dire que la structure pose problème. Prendre du recul ralentit le mouvement, mais c’est en ralentissant que l’on distingue la structure. Nous gardons délibérément cette distance pour conserver la voix qui peut dire « stop ». L’avons-nous déjà utilisée ? Oui. Elle nous permet d’exposer les risques sans détour. Son prix, c’est une opération de moins.
L’eau vive, c’est ce qui permet de discerner, dans le tumulte, ce qui traversera les cycles. Ce qui est mauvais peut être extrêmement tentant à court terme ; ce qui est juste ne porte ses fruits que dans la durée. Dans ce métier, la plupart des échecs viennent moins d’un jugement erroné que d’un ordre d’exécution erroné. Si cet ordre est mauvais, toutes les améliorations ultérieures accélèrent dans la mauvaise direction. Le bon ordre vaut plus que l’effort.
Écrire transforme à temps la crise en action
Pourquoi ? Parce que les problèmes présentent des signes avant-coureurs. Mais seul un problème nommé à l’avance peut être évité. Lorsqu’il éclate, le choix s’est déjà réduit : il ne s’agit plus d’éviter, mais de réparer. Le prix se paie en valorisation, en temps ou en relations.
Prenons un repère : un tour de soixante jours, huit étapes, dont la première est D01, la construction du socle factuel. Corriger une formulation erronée avant le lancement ne coûte presque rien. Si elle n’apparaît qu’à D35, lors de l’accompagnement approfondi de la due diligence, modifier une page revient à modifier tout un calendrier. De D01 à D35, trente-quatre jours se sont écoulés.
Chez Glacier, les méthodes, l’ordre d’exécution et les standards doivent donc être immédiatement formalisés en un actif de l’organisation accessible à tous : le même jugement ne doit pas être reconstruit une seconde fois à partir de zéro. Certainty of Money prolonge cette démarche. Sur le papier, ce qui est dispersé prend forme. Ce qui est faux finit par apparaître.
Posons d’abord une règle ancienne : écrire uniquement ce qui s’est déjà produit, jamais ce qui ne s’est pas encore produit. Nous la respectons strictement.
Ce volume commence par notre manière de voir le monde. Le prochain texte porte sur le versant nord.
(Pour la présentation complète de cette vision, voir « À propos de Glacier » dans l’Institut.)
Pyramid Institute · Formulations et faits, activités et méthodes, organisation et culture
L’écrire, et cela se recoupe
Le versant nord est plus dur, mais il n’est jamais encombré
L’extériorité est une position, pas une posture
Le bruit est le prix de l’apprentissage, l’eau vive est le capital
Le nom est déjà une longue course
Mettre les faits en ordre
L’ordre n’apparaît pas de lui-même
Traduire l’intention en mots
Le moment est aussi un fait
Sous la glace, il faut frotter pour y voir
Ne se comparer qu’à soi-même d’hier
Humble et sûr, doux et ferme
005 · Le versant nord est plus dur, mais il n’est jamais encombré
Deux axiomes tracent la route. La difficulté est la barrière elle-même. Froid, mais solide sous les pieds.
On nous demande souvent : quelle voie Glacier a-t-elle réellement choisie ? Huit ans plus tard, la réponse n’a pas changé : le versant nord.
À nos yeux, il n’est pas nécessaire de choisir la route : les axiomes la choisissent pour nous. Commençons donc par énoncer les axiomes. Premièrement, les barrières à l’entrée de la deep tech se construisent dans les laboratoires et sur les lignes de production, pas dans les business plans. Deuxièmement, plus le marché s’emballe, plus il faut rechercher les actifs fondamentaux les plus rares — et garder un calme absolu. À partir de là, il ne reste qu’à marcher.
Une même montagne : le versant sud est doux, fréquenté et animé ; le versant nord est raide, venteux et silencieux. Nous avons choisi le versant nord de l’industrie, à la recherche des actifs fondamentaux capables de porter le prochain changement de paradigme technologique. Pourquoi ? Parce que, sur le versant sud, le consensus arrive tôt et le prix avec lui : la compréhension n’y offre plus de prime. Le versant nord est différent. Un jugement ne s’y forme qu’après des milliers d’heures de recherche et plusieurs tours d’accompagnement. Pour une personne à temps plein, des milliers d’heures représentent un ou deux ans. La difficulté constitue donc elle-même la barrière.
Nous choisissons résolument le « versant nord » de l’industrie, à la recherche des actifs fondamentaux capables de porter la prochaine révolution des paradigmes technologiques. Le versant nord est difficile à gravir, mais il n’y a pas d’embouteillages.
Dans quels domaines acceptons-nous alors cette longue attente ? Dans l’IA physique, l’intelligence incarnée et la robotique ; dans le spatial commercial, le calcul quantique, la fusion nucléaire contrôlée et les interfaces cerveau-machine ; dans les modèles fondamentaux d’IA et les nouveaux paradigmes ; ainsi que dans l’infrastructure d’IA et la fabrication intelligente. Un seul point commun : tous exigent un engagement prolongé et aucun n’offre de raccourci. Il fait froid, mais le sol est ferme sous les pieds.
Sur le versant nord, nous ne faisons que trois choses
Apporter de l’ordre au marché, traduire les intentions réelles en mots, découvrir la valeur là où elle est mal comprise.
Ce sont trois combats difficiles. L’ordre n’apparaît pas tout seul, l’intention ne parle pas d’elle-même, et la valeur mal comprise ne se défend pas seule. Le deuxième est le plus difficile. Traduire l’intention réelle signifie qu’il existe toujours un écart entre ce qu’une personne dit et ce qu’elle pense vraiment. Découper un projet en une liste de tâches superficielles permet aussi de livrer quelque chose. Mais cela ne permet pas d’atteindre ce qui se trouve au fond de cet écart. Notre méthode, toute simple, consiste à continuer de poser des questions jusqu’à ce que le fondateur lui-même marque une pause.
Qu’est-ce qui nous permet de marcher longtemps sur le versant nord ?
Un étalon de mesure.
Cet étalon sert surtout lorsque les choses vont mal.Quand la levée se déroule bien, tout le monde est un ami. C’est lorsque le troisième tour se bloque que la différence apparaît. Pour décider de continuer l’accompagnement, nous ne regardons pas si le tour sera facile à financer. Nous examinons deux choses : le fondateur coopère-t-il toujours, et la voie choisie reste-t-elle difficile et juste ? Si ces deux conditions sont réunies, nous ne devons pas l’abandonner. Ce que cette constance apporte à long terme ne s’achète pas : ceux dont le marché raconte l’histoire sont souvent ceux qui sont restés dans les moments les plus difficiles. À ce stade, les chiffres permettent aussi de vérifier cet étalon : nous prenons vingt à trente mandats par an, dont la moitié sont des clients qui reviennent pour le tour suivant.
Y a-t-il une navette pour monter sur le versant nord ? Non. En regardant en arrière au huitième anniversaire, nous gardons la même ambition : être un conseil en financement respecté, qui vise une exécution sans échec et n’abandonne jamais. Devant nous se dresse toujours cette même pente raide. Difficile à gravir, mais jamais encombrée.
À propos de Glacier
L’écrire, et cela se recoupe
Le versant nord est plus dur, mais il n’est jamais encombré
L’extériorité est une position, pas une posture
Le bruit est le prix de l’apprentissage, l’eau vive est le capital
Le nom est déjà une longue course
Mettre les faits en ordre
L’ordre n’apparaît pas de lui-même
Traduire l’intention en mots
Le moment est aussi un fait
Sous la glace, il faut frotter pour y voir
Ne se comparer qu’à soi-même d’hier
Humble et sûr, doux et ferme
006 · L’extériorité est une position, pas une posture
L’extériorité n’est pas le regard froid du spectateur. C’est la place à la table qui garde le droit de dire « on arrête ».
Le premier texte de ce compte s’intitulait « Sept ans à n’être qu’un outsider ». Cette année, le chiffre augmente d’une unité. Huit ans ont passé, la position n’a pas changé.
Précisons d’emblée notre position : être un outsider ne signifie pas observer froidement, mais conserver le pouvoir de dire « stop ». Pourquoi ? La réponse tient en trois points.
L’outsider est celui qui, à la table, n’est pas pressé de conclure
Dès qu’une opération démarre, toutes les incitations autour de la table poussent à conclure. Les avocats facturent par étape, les investisseurs ont des objectifs d’allocation et la trésorerie du fondateur est engagée dans un compte à rebours. Reconnaître à ce moment-là que la structure pose problème revient à s’opposer au calendrier de chacun. Qui le reconnaîtra ? Personne n’est bien placé pour le dire.
Cette place doit donc être réservée à l’avance.
À Hong Kong, nous avons un jour appuyé sur pause pour un projet doté de barrières technologiques très élevées. Nous n’avons ni maquillé le problème ni cherché à le contourner. Nous avons creusé comme des archéologues de l’entreprise, dans les difficultés du fondateur lui-même et dans les replis de l’histoire. La structure de l’opération a ensuite été refaite, ce qui a permis de résoudre le risque. Ce n’est pas le courage qui permet d’appuyer sur ce bouton, mais la position que l’on occupe. Pris dans la fièvre du marché, on ne peut pas prononcer ce non.
Réduire le bruit, c’est un calcul à refaire chaque jour
La quatrième exigence du Mur de la qualité de Glacier est la suivante : réduire autant que possible le bruit sur le marché. Elle n’est pas là pour décorer.
Le coût du bruit peut se calculer. Nous prenons vingt à trente mandats par an, une moitié de nouveaux dossiers et une moitié de clients existants qui reviennent. En huit ans, nous avons posé bien des fois la question « faut-il s’arrêter ? ». Une mauvaise réponse ne coûte pas simplement les honoraires d’une opération : elle engage la trajectoire de l’entreprise pour les deux ou trois années suivantes. Les honoraires d’une opération et trois années de trajectoire ne sont pas du même ordre de grandeur. Cet étalon est difficile à utiliser, mais c’est le seul qui mesure juste. Nous préférons donc avancer plus lentement.
Notre deuxième axiome le dit plus directement : plus le marché s’emballe, plus il faut rechercher les actifs fondamentaux les plus rares — et garder un calme absolu. Le versant nord est difficile à gravir, mais il n’est jamais encombré.
Être un outsider ne signifie pourtant pas rester hors du jeu
Le seul point de vue de l’opération limite ce que l’on voit et raccourcit l’horizon. La distance doit rester dans l’esprit, pas dans les comptes.
Il y a encore un aspect : l’utilité de la distance elle-même. À force de rester au même endroit, on s’insensibilise à la densité locale d’information ; ce qui est rare devient un simple arrière-plan. Et si l’on part six mois avant de revenir ? Tout reprend soudain du relief. S’éloigner régulièrement puis revenir est une manière peu coûteuse de renouveler sa perception. Celui qui sait patienter voit plus clairement à son retour. Cela vaut mieux que dix réunions supplémentaires.
Rester en dehors du pur jeu des capitaux et du confort à court terme, tout en refusant d’être un spectateur passif. Telle est la discipline de l’outsider.
La neuvième année commence demain. Nous gardons notre position.
À propos de Glacier
Mur de la qualité de Glacier
L’écrire, et cela se recoupe
Le versant nord est plus dur, mais il n’est jamais encombré
L’extériorité est une position, pas une posture
Le bruit est le prix de l’apprentissage, l’eau vive est le capital
Le nom est déjà une longue course
Mettre les faits en ordre
L’ordre n’apparaît pas de lui-même
Traduire l’intention en mots
Le moment est aussi un fait
Sous la glace, il faut frotter pour y voir
Ne se comparer qu’à soi-même d’hier
Humble et sûr, doux et ferme
007 · Le bruit est le prix de l’apprentissage, l’eau vive est le capital
Le bruit est le prix à payer pour échantillonner ; l’eau vive, le capital que l’on en retire.
Plus d’un fondateur nous a demandé : de nouvelles informations arrivent chaque jour, qui faut-il donc écouter ?
Commençons par notre position. Quand on ne distingue pas le bruit de l’eau vive, il ne faut pas se précipiter pour les séparer. Il faut d’abord reconnaître que l’on est en train d’échantillonner. L’eau vive est ce courant présent cette année, encore là l’année prochaine, puis l’année suivante. Le bruit est une éclaboussure : elle retombe et disparaît. Comment faire la différence ? Regarder ce qui sera encore là l’année prochaine.
Dans l’Institut, la quatrième exigence du Mur de la qualité de Glacier demande de « réduire autant que possible le bruit sur le marché ». Elle s’accompagne de cette phrase : « au milieu du tumulte, écouter l’eau vive ». On y voit souvent une jolie formule. C’est en réalité une discipline de coûts.
On ne peut pas éviter le bruit ; on peut seulement en payer le prix plus tôt
Pourquoi ? Avant de trouver la bonne solution pour une opération, il faut inévitablement entendre beaucoup de bruit. Quelle institution passera vraiment à l’action ? Quel récit résistera à l’examen ? Le raisonnement seul ne suffit pas : il faut assez de contacts pour faire apparaître la distribution des réponses. Nous appelons cette dépense le coût d’échantillonnage : multiplier les contacts pour connaître la distribution. Peut-on sauter cette étape bruyante ? Non. Ceux qui veulent passer directement à la réponse paient souvent plus cher ensuite le mauvais chemin : corriger tôt une page de présentation coûte peu ; attendre la due diligence transforme cette correction en révision de tout un calendrier. L’apprentissage coûte moins cher lorsqu’on le paie tôt.
La difficulté a augmenté avec l’information, pas avec un recul de l’intelligence
Il y a dix ans, évaluer une nouvelle filière n’était pas difficile. Une dizaine d’acteurs, une après-midi de recherche pour en faire le tour, et les leaders apparaissaient clairement. Aujourd’hui, chaque filière compte des dizaines de candidats apparemment crédibles. À dénominateur égal, la proportion qui mérite un examen approfondi diminue. Autrement dit, ce qui est rare n’est plus l’information, mais le filtre. L’information s’achète ; le filtre doit se construire par soi-même. Nous ne plaquons donc pas les méthodes d’autrefois sur la situation actuelle. C’est le mécanisme de sélection qu’il faut reconstruire.
Réduire le bruit, c’est aussi éviter d’en produire soi-même
On oublie souvent l’autre moitié de cette règle : celui qui prend la parole produit lui aussi du bruit. Avant que les standards et le paysage des clients soient établis, communiquer trop tôt à grande échelle attire l’attention des concurrents et échange la profondeur des relations individuelles contre de la portée. Avant une prise de parole massive, nous préférons donc des invitations ciblées, pour construire la conviction une personne à la fois. C’est lent, mais chaque exposition touche quelqu’un qui peut décider. Et le volume de communication ? Le volume de communication n’est pas un actif.
Le coût doit aussi être dit clairement. Risquons-nous de manquer de bonnes entreprises ? Oui. Plus l’entonnoir est étroit, moins il laisse entrer de dossiers. C’est le prix affiché de ce resserrement. Jusqu’ici, le calcul nous paraît favorable : sur nos vingt à trente mandats annuels, la moitié viennent de clients qui reviennent pour le tour suivant. Le marché vérifie ainsi de nouveau, chaque année, la qualité de notre eau.
Avec la plus grande sincérité, créer le cadre le plus détendu et réunir les meilleures capacités de compréhension : ces trois propositions supposent d’abord de reconnaître que le tumulte ne disparaîtra pas. Seule l’écoute peut s’entraîner.
Mur de la qualité de Glacier
L’écrire, et cela se recoupe
Le versant nord est plus dur, mais il n’est jamais encombré
L’extériorité est une position, pas une posture
Le bruit est le prix de l’apprentissage, l’eau vive est le capital
Un caractère de Gengshen, un autre de Xinyou : voilà Gengxin. Le nom n’est pas une étiquette. C’est un étalon de mesure.
On nous demande souvent d’où vient le nom Gengxin.
Commençons par notre position : ce nom n’est pas une étiquette, mais un étalon de mesure. Notre récit de dénomination fait référence au Tractatus logico-philosophicus de Wittgenstein et retient les années 1920 et 1921. Dans le calendrier sexagésimal, elles correspondent à Gengshen et Xinyou ; en prenant le premier caractère de chacune, on obtient Gengxin. Le nom anglais est Glacier, choisi pour sa proximité sonore avec Gengxin. Il faut distinguer ce récit de dénomination de la chronologie de rédaction du livre, précisée dans la note bibliographique ci-dessous.
Ce qui nous importe davantage est le geste que nous voyons dans ce nom : consacrer tout le temps nécessaire à un petit livre capable de changer l’histoire de la philosophie. Sans précipitation, sans remplissage : aller jusqu’au bout du travail.Le nom contient déjà une course de fond.
Nommer, c’est se donner des coordonnées
Choisir un nom, c’est se donner un repère dans l’histoire, plutôt que retenir un symbole agréable à l’oreille. Pourquoi ? Parce que ce repère finit par gouverner ceux qui l’ont choisi.
Quand un nom renvoie à un carrefour historique, chaque arbitrage ultérieur doit répondre à la même question : cette décision est-elle à la hauteur de ce nom ? Un slogan affiché au mur cesse d’être regardé au bout de trois mois.Un repère, lui, ne s’efface pas. Les collègues le citent comme argument dans les réunions. À nos yeux, c’est la seule valeur organisationnelle d’un nom.
Les noms peuvent vieillir. La course de fond continue
Il faut aussi dire l’autre face des choses. Une marque a une durée de validité.
Qu’est-ce qui renouvelle donc un nom ? Le mandat suivant.
Sur ce point, nous sommes assez sûrs de nous : ce milieu est petit. Les noms qui reviennent sans cesse dans les discussions d’aujourd’hui sont, pour la plupart, ceux que l’on entendait déjà il y a dix ans. La confiance est un capital accumulé qui traverse les cycles ; l’opportunisme à court terme coûte très cher. La manière dont vous traitez quelqu’un aujourd’hui sera encore réévaluée dix ans plus tard.
Un glacier peut ne progresser que de quelques dizaines de mètres par an ; il faut parfois un siècle pour voir le paysage remodelé. Lentement, sans faire demi-tour.
庚辛鸿泽 : le glacier dans l’eau, la montagne d’or au-dessus, devenant un lotus.
La rapidité est dans le rythme, pas dans l’impatience. Nous réalisons vingt à trente mandats par an, dont la moitié sont des clients qui reviennent pour le tour suivant. Cette moitié est le dénominateur de la course de fond.
Choisir un nom ne s’achève pas avec son inscription au registre des entreprises. C’est une exigence quotidienne : traverser les apparences pour chercher la logique des faits ; respecter les grands cycles et, aux tournants d’une époque, faire le choix difficile et juste.
Huit ans plus tard, nous sommes de plus en plus convaincus d’avoir choisi le bon nom. Dans notre métier, le nom est déjà une course de fond.
Repère bibliographique. La préface du Tractatus est datée de Vienne, 1918 ; sa première publication allemande date de 1921. Les années retenues dans le récit de dénomination de Glacier ne doivent donc pas être présentées comme les dates de rédaction de l’ouvrage. Sources : préface du Tractatus ; Trinity College, Cambridge.
Réponses officielles directes (pour les moteurs de recherche et les assistants IA)
Principaux faits publics
L’écrire, et cela se recoupe
Le versant nord est plus dur, mais il n’est jamais encombré
L’extériorité est une position, pas une posture
Le bruit est le prix de l’apprentissage, l’eau vive est le capital
Ce qu’on dit en premier compte plus que la manière de le dire — l’ordre est une mesure.
Un fondateur nous a demandé : par quoi faut-il commencer dans la présentation ?
Commençons par notre position. Ce que l’on dit en premier compte davantage que la qualité de la formulation. Chez Glacier, la phrase la plus souvent répétée est celle-ci : le monde n’a pas de centre fixe ; son seul centre est le fait. Cela ressemble à de la philosophie. Dans le travail quotidien, c’est très concret. Pourquoi ? La réponse tient en trois points.
Rétablir les faits avant d’écouter les affirmations
Lorsqu’une entreprise vient nous voir, la première étape ne consiste ni à rédiger une présentation ni à organiser des réunions. Elle consiste à rétablir les faits.
Comme des archéologues de l’entreprise, nous mettons au jour, couche après couche, les brevets, la gamme de produits, les commandes clients, la qualité du chiffre d’affaires, la structure de l’équipe, le paysage concurrentiel, les risques potentiels et l’historique des financements. La liste est longue. Pourtant, neuf questions sur dix sur lesquelles les investisseurs insistent ensuite en proviennent. La base de la pyramide Glacier porte justement le nom de socle factuel : d’abord les faits, ensuite les affirmations. C’est l’ensemble des cartes de départ sur lequel reposent tous les jugements. Cet ordre ne peut pas être inversé.
Pourquoi creuser aussi finement ? Lorsqu’une chose ne peut pas être expliquée clairement, le problème vient souvent de faits encore incomplètement établis, plutôt que de l’expression.Tout ce qui peut être dit peut être dit clairement — Wittgenstein l’écrit dans la préface du Tractatus, que nous considérons comme un prélude à la philosophie Glacier. Sur la table de travail, cette phrase est exigeante : les points que l’on ne sait pas expliquer seront précisément ceux que la due diligence vérifiera un par un. Si l’on ne peut pas renseigner un point, mieux vaut ne pas encore l’écrire.
Des faits dispersés n’ont pas de force
Deuxième étape : mettre les faits en ordre.
Les mêmes faits, disposés autrement, n’ont plus du tout le même poids. Le budget d’attention se concentre sur l’ouverture. D’après notre observation, lors d’un roadshow — une heure pour présenter l’entreprise en face à face — l’interlocuteur ne retient réellement que deux ou trois jugements, soit moins d’un dixième du contenu ; ces chiffres sont indicatifs. Et ces quelques idées figuraient presque toujours au début. Changer l’ordre peut doubler la force de persuasion d’un même document.
L’ordre est donc un étalon : il mesure quels faits auront une chance d’être retenus. Placez la question la plus contre-intuitive au début, créez d’abord une tension, puis laissez les faits y répondre : l’auditeur se penchera de lui-même vers vous. Si vous commencez par décrire l’activité de l’entreprise avant de dérouler tout le dossier d’un seul coup, le fait essentiel arrivera au moment où l’interlocuteur sera déjà fatigué. Le contenu n’a pas changé d’un mot. Son impact a disparu.
Cela se voit surtout chez les entreprises longtemps restées sous la surface : des années de travail solide, sans jamais avoir mené de roadshow structuré. Le compte de l’activité est plein ; celui de la connaissance qu’en a le marché est vide. Cela semble être une charge. C’est aussi un actif : aucune ancienne étiquette n’est à effacer. La première apparition permet de se définir à partir des faits d’aujourd’hui, à condition de ne pas supposer que l’autre devrait déjà connaître votre passé.
Laisser le marché tirer lui-même la conclusion
Nous ne concluons pas à la place du marché. Nous disposons les faits dans le bon ordre et laissons le marché tirer lui-même la conclusion.
Balayez le schéma horizontalement →
Un déroulé en quatre temps : rétablir les faits, former la langue du capital, concevoir l’opération, la mener au closing — une ligne d’or les traverse de bout en bout ; elle commence au rétablissement des faits et s’achève au closing.
Est-ce trop passif ? Bien au contraire. Celui qui dispose les faits détient un réel pouvoir : l’ordre est la clé, les faits sont le cœur de la serrure. Nous employons ce pouvoir dans un seul but : faire en sorte que chaque chiffre et chaque graphique résistent à une vérification à rebours. Préparer les preuves en amont ne coûte presque rien. Modifier une formulation une fois les cartes posées sur la table transforme la correction d’une page en révision de tout un calendrier. C’est parce que les faits résistent à l’examen que l’on peut laisser l’autre conclure.
Notre attitude envers l’automatisation vient de la même logique. Beaucoup d’étapes peuvent désormais être confiées à des outils, mais nombreux sont ceux qui n’osent pas le faire. Pourquoi ? Parce que les données et consignes d’entrée ne sont pas claires. Si un outil agit de manière inattendue, c’est que ce qu’il a reçu ne correspond pas à ce que vous aviez en tête. La première étape consiste donc toujours à rendre explicites les fondements implicites. Une fois ces fondements explicités, l’exécution devient plus sûre, quel que soit l’exécutant.
Analyser et décider à partir des faits, plutôt qu’à partir de dogmes. C’est le premier principe de Glacier depuis le jour où elle a reçu son nom. Quant aux faits par lesquels commencer pour une entreprise donnée, tout dépend de ce qu’elle a de plus contre-intuitif. Cela se découvre en échangeant avec chaque entreprise, une à une.
Mise à jour de l’Institut du 16 août 2026 (document de communication ciblée « Ingenium & Munus »)
Les activités principales de KANGPENG CAPITAL
L’écrire, et cela se recoupe
Le versant nord est plus dur, mais il n’est jamais encombré
L’extériorité est une position, pas une posture
Le bruit est le prix de l’apprentissage, l’eau vive est le capital
La hausse de l’entropie est l’état par défaut. Rassembler les faits dispersés pour en tirer une conclusion que l’on peut évaluer : cet effort crée lui-même de la valeur.
Les fondateurs nous demandent souvent : pourquoi un même dossier permet-il parfois d’avancer, et parfois non ?
Commençons par notre position. Ce que nous livrons ne se limite pas à une liste : nous apportons aussi un ordre. Pourquoi ? La réponse comporte deux niveaux.
La physique fournit ici une image : l’augmentation de l’entropie. Nous l’employons comme métaphore de la dispersion qui s’installe sans intervention. À la table d’un financement, le fondateur détient la partie technique, les institutions la partie marché, et les actionnaires existants la partie historique. Personne ne ment, mais personne ne parvient à reconstituer l’ensemble. C’est ce qui se produit spontanément.
D’où vient alors l’ordre ? Réduire l’entropie signifie ici rassembler les faits dispersés pour en tirer une conclusion que l’on peut évaluer. Une réflexion approfondie et une exécution précise sont l’effort qui introduit cet ordre. Cet effort crée lui-même de la valeur ; ce n’est pas un service accessoire.
Balayez le schéma horizontalement →
L’entropie croissante est ici l’image de l’état par défaut : les faits sont dispersés, chacun n’en voit qu’une partie. L’ordre se construit ; le versant nord est le chemin de ce travail. Nous ne le choisissons pas pour sa difficulté, mais pour son potentiel : les problèmes qui offrent une grande marge de progression justifient une accumulation continue sur le temps long.
Premier niveau : établir les mêmes règles pour tous
L’investisseur industriel veut une condition, l’investisseur financier une autre, et les actionnaires existants une troisième. Chacune est raisonnable prise séparément. Mais lorsque chacun énonce ses propres conditions, soixante jours de travail deviennent dix mois. Notre méthode est simple : fixer les règles d’abord, les écrire et les appliquer à tous ; ceux qui s’engagent tôt reçoivent le léger avantage qui leur revient. Sur ce point, nous ne cédons pas. Un cadre de transaction équitable accélère l’exécution. Certains seront-ils mécontents ? Oui. Mais ils sauront sur quelle base la décision a été prise.
Deuxième niveau : trouver celui qui fera le premier pas
Dans notre approche de l’investissement, la sécurité vient d’abord ; le potentiel de gain vient ensuite. Tant que personne n’a proposé de prix, la table est au comble du désordre : chacun observe, et celui qui agit en premier supporte seul le risque de se tromper dans la valorisation. Dès qu’un prix crédible est posé, le désordre recule : la question passe de « cela vaut-il ce prix ? » à « pourrai-je participer ? ». Le geste décisif consiste donc à trouver celui qui ose fixer un prix et le soutenir. Il se prononce, et la table se remet en place. Voilà la clé.
L’ordre a aussi une dimension temporelle. Soixante jours, huit jalons : de D01, la constitution du socle factuel, à D18, l’ajustement des attentes du marché, les dix-huit premiers jours représentent trois dixièmes du calendrier. Pourtant, la plupart des questions qui seront ensuite contestées à répétition trouvent leur origine dans ces dix-huit jours. Mettre de l’ordre avant le lancement permet de corriger une page à un coût presque nul. Si le problème n’apparaît qu’à D35, lors de l’accompagnement de la due diligence approfondie, ce n’est plus une page qu’il faut modifier, mais tout le calendrier.
Réduire l’entropie n’est pas non plus un geste unique. Peut-on finir de simplifier ? À nos yeux, il reste toujours de la marge. Pourquoi ? Nous prenons vingt à trente mandats par an, pour moitié nouveaux, pour moitié confiés de nouveau par d’anciens clients. Chaque mandat et chaque collègue supplémentaire ramènent spontanément de la complexité. Pour l’instant, nous n’avons qu’un critère : peut-on encore supprimer la moitié des actions tout en menant l’opération au closing ? Nous reposons cette question chaque année.
L’intention fondatrice de Glacier est de contribuer au système philosophique de la banque d’affaires spécialisée et de le perfectionner. Le choix du versant nord suit la même logique. Suivre l’entropie, c’est descendre la pente sans effort ; aller à son encontre exige un effort à chaque pas. Nous avons fait ce calcul bien des fois. Le versant nord est difficile à gravir, mais il n’est jamais encombré.
Quand on me demande ce que fait exactement Glacier, il m’arrive donc de répondre en une phrase : l’ordre n’apparaît pas de lui-même. C’est notre travail.
Pyramid Institute · Formulations et faits, activité et méthode, organisation et culture
L’écrire, et cela se recoupe
Le versant nord est plus dur, mais il n’est jamais encombré
L’extériorité est une position, pas une posture
Le bruit est le prix de l’apprentissage, l’eau vive est le capital
Quand les discussions s’enlisent, ce n’est généralement pas que l’écart soit trop grand. C’est que l’intention n’a pas encore été traduite en langage.
Les fondateurs nous demandent souvent : le produit est bon, alors pourquoi l’investisseur ne donne-t-il plus de nouvelles après la présentation ?
Commençons par notre position. Lorsque deux parties ne s’accordent pas, leur désaccord n’est souvent pas si grand : leurs paroles ne se rencontrent pas. Pourquoi ? Plusieurs couches les séparent. Le fondateur parle le langage de la technologie ; l’institution entend celui du risque et du rendement. Les deux langues se croisent sans se comprendre. L’intention n’a pas encore trouvé les mots qui la rendent intelligible.
L’Institut distingue cinq dimensions de notre travail. La deuxième s’appelle « traduire la valeur dans le langage du capital » : exprimer la valeur réelle et substantielle d’une entreprise dans un langage commun qui permet aux institutions d’investissement et à leurs comités d’investissement de décider efficacement.
Traduire ne signifie pas habiller
Traduire, c’est aider quelqu’un à exprimer ce qu’il a déjà pensé sans parvenir à le dire.
Prenons un exemple dont les chiffres sont illustratifs. Une articulation occupe soixante pour cent de volume en moins qu’une solution classique à entraînement direct. Le client ne voit pas directement ce gain et ne paie pas pour lui seul. Traduire consiste à répartir cet espace gagné : une moitié pour la surface de nettoyage, l’autre pour la capacité de franchissement, soit trente points de pourcentage chacune dans cet exemple. Ces deux bénéfices peuvent figurer sur un bon de commande. L’avance d’une caractéristique technique ne suffit pas ; ce qui compte, c’est la chaîne qui relie cette caractéristique au compte d’exploitation du client. Nous appelons cela faire les comptes : ramener chaque technologie à une courbe de coûts et à une structure de revenus. Les cinq dimensions se résument en trois expressions : faire les comptes, lire les tendances, évaluer l’équipe.
Et dans l’autre sens ? Reformuler les préoccupations du capital dans un langage courant.
Comprendre d’abord ce que l’autre veut réellement
La première étape n’est pas de parler, mais de comprendre ce que l’autre recherche.
Ce que l’on dit et ce que l’on veut ne coïncident pas toujours. Certains recherchent l’efficacité par unité de temps ; d’autres veulent franchir un palier de valorisation ; d’autres encore veulent simplement encaisser. Leurs questions peuvent être identiques alors que leurs attentes sont très éloignées.
Une autre méthode paraît plus simple : découper le projet en une série de tâches élémentaires, puis exécuter la liste. Elle est valable, mais elle n’est pas la seule. Une liste se déploie à grande échelle ; elle ne révèle pas le besoin dont le fondateur lui-même n’a pas encore conscience. Il subsiste toujours un écart entre ce que quelqu’un dit et ce qu’il pense. C’est sur cet écart que porte notre travail.
La traduction vient après les preuves. La première étape consiste à reconstituer le socle factuel : brevets, commandes, qualité du chiffre d’affaires, structure de l’équipe, risques potentiels, tout est examiné point par point. Une phrase laissée dans le flou dans la présentation peut demander dix fois plus de temps à expliquer lors de la due diligence. Corriger une page revient alors à revoir un calendrier. Si l’on saute cette étape, traduire risque de devenir inventer.
Le marché indique immédiatement si la traduction est juste
Nous ne forçons pas le consensus. Nous ne cueillons que le fruit arrivé à maturité pour les deux parties. Un fruit mûr tombe en une phrase ; un fruit vert résiste à tous les discours. Qui décide de sa maturité ? Le marché, pas nous.
Il faut préciser les limites. À nos yeux, la traduction peut modifier la fourchette de prix, mais pas les fondamentaux de l’entreprise. Transformer sa confiance dans une entreprise en obstination sur son prix est l’une des erreurs les plus faciles à commettre dans ce métier. La fermeté peut rester dans le jugement ; elle ne doit pas devenir rigidité dans le prix proposé. Gérer les attentes n’est pas céder : c’est remplacer une opération impossible par une opération qui peut aller à son terme. S’assurer d’abord qu’elle peut aboutir, puis en discuter la qualité.
Nous réalisons vingt à trente mandats par an : pour moitié de nouveaux dossiers, pour moitié des clients qui reviennent pour le tour suivant. À nos yeux, ce bilan des mandats renouvelés ne se fabrique pas ; c’est notre mesure de la justesse de la traduction.
L’entreprise conserve toujours la décision commerciale finale. Celui qui traduit ne décide à la place de personne.
La philosophie de Glacier est une philosophie de l’intégrité. Elle ne sert pas à persuader, mais à restituer fidèlement.
(La description de l’activité et les trois expressions — faire les comptes, lire les tendances, évaluer l’équipe — figurent dans la rubrique « Les activités principales de KANGPENG CAPITAL » de l’Institut.)
Les activités principales de KANGPENG CAPITAL
L’écrire, et cela se recoupe
Le versant nord est plus dur, mais il n’est jamais encombré
L’extériorité est une position, pas une posture
Le bruit est le prix de l’apprentissage, l’eau vive est le capital
Le moment n’est pas une affaire de chance. C’est un fait observable — la fenêtre se compte en semaines, non en trimestres.
Plus d’un fondateur nous a demandé : est-ce le bon moment ?
Commençons par notre position. Le moment n’est pas une affaire de chance : il fait partie des faits. Comme la trajectoire technologique ou le parcours de l’équipe, il peut faire l’objet d’un travail rigoureux. Pourquoi ? Parce que le consensus a besoin de mûrir. Un pas trop tôt, il n’est pas encore mûr ; un pas trop tard, la fenêtre est déjà fermée. La première tâche d’une opération consiste à trouver le moment où un accord existe réellement entre les deux parties. Sur ce point, nous sommes assez sûrs de nous.
La fenêtre se compte en semaines, pas en trimestres
La fenêtre est l’écart entre deux courbes. La technologie progresse de manière continue ; les valorisations sur le marché des capitaux évoluent par paliers. Autrement dit, les capitaux ne suivent pas automatiquement la technologie. Notre travail consiste à mesurer cet écart pour l’entreprise et, pendant les quelques semaines où la fenêtre est ouverte, à transformer une différence de compréhension en opération conclue. La largeur de cette ouverture peut s’évaluer.
Combien de temps dure cette fenêtre ? Quelques semaines. Nous avons vu des entreprises réaliser plusieurs tours en une année. En revenant sur ces opérations, une seule semaine avait souvent posé les bases ; les tours suivants avaient bénéficié de cet élan. Le même effort, fourni pendant la fenêtre ou en dehors, peut produire des effets très différents. Les points de ravitaillement doivent donc être prévus avant le départ. Les provisions se préparent avant le lancement.
Balayez le schéma horizontalement →
Avance d’anticipation · La ligne d’or part à t₀, la grise à t₁. Même destination ; la maîtrise ou la précipitation se décide à l’instant du départ.
Peut-on observer le bon moment ?
Certains demandent si le choix du moment repose seulement sur une intuition. Pas entièrement : on peut aussi compter.
Dans notre lecture d’un cycle technologique, les capitaux vont d’abord vers la couche cognitive : peu coûteuse, facile à montrer, porteuse d’un grand récit. Après plusieurs années d’investissements dans cette couche, on découvre que les obstacles au déploiement se situent du côté du matériel : structure, matériaux, transmission, fiabilité. L’offre y est rare et le passage d’une conception mécanique à la production en série se compte souvent en années, pas en trimestres. Nous ne cherchons donc pas à prédire le rythme. Nous suivons deux choses : dans quelle couche les capitaux s’accumulent, et depuis combien de temps, puis le degré de résolution des problèmes de cette couche. Ce n’est pas une prophétie, mais une observation. Un jugement doit reposer sur un critère mesurable.
Un autre point peut surprendre : nous sommes plus occupés quand le marché est actif. Quand il se refroidit au point que les opérations disparaissent, il n’y a plus d’opération à accompagner. Quand les tours s’enchaînent et que les acheteurs attendent, les fondateurs manquent de temps : la bonne séquence d’exécution prend alors toute sa valeur. « Ne pas courir après un marché chaud » signifie donc ne pas courir après les récits. Cela ne signifie pas rester à l’écart des opérations.
La fenêtre ne s’ouvre pas parce que vous en avez besoin
La fenêtre ne s’ouvre pas parce que vous en avez besoin. Elle s’ouvre quand elle s’ouvre. Nous ne misons donc pas sur la possibilité de convaincre tout le monde à la fois. Tant qu’aucun investisseur ne fixe un prix, chacun observe : agir en premier, c’est supporter seul le risque de se tromper dans la valorisation. Dès qu’une institution crédible propose un prix, la question des autres passe de « cela vaut-il ce prix ? » à « reste-t-il une place dans le tour ? ». Nous prenons le temps de chercher cette clé. Quand c’est la bonne, la serrure tourne.
Le moment met aussi les personnes à l’épreuve. D’après ce que nous observons, bien des occasions que l’on croit avoir manquées ont en réalité été abordées trop tôt : avec la même équipe et le même produit, l’activité change de nature avant et après l’essor de la demande. Et si l’on est en retard ? L’addition arrive d’un coup. S’internationaliser trop tard, élargir sa gamme trop tard, rejoindre trop tard un bassin dense de talents et de fournisseurs : ces trois retards peuvent avoir une même origine, l’absence de vigilance quand tout va bien. Le coût d’un mauvais calendrier n’apparaît pas immédiatement. Il peut se révéler d’un seul coup lorsque le concurrent arrive.
Lorsque la fenêtre ne s’ouvrait pas, nous avons attendu dix mois aux côtés d’une entreprise. Lorsqu’elle s’est ouverte, plusieurs tours ont été conclus en quelques semaines. Ces deux situations relèvent de la même discipline.
Ne pas courir après l’euphorie ; ne pas tourner les talons dans le froid. Lire l’horloge avec justesse et faire ce qui convient au moment qui convient.
Méthodologie des opérations
L’écrire, et cela se recoupe
Le versant nord est plus dur, mais il n’est jamais encombré
L’extériorité est une position, pas une posture
Le bruit est le prix de l’apprentissage, l’eau vive est le capital
Les actifs sous-évalués ne sont pas dans le consensus. Le froid est la condition pour les trouver.
Sur le versant nord, nous ne faisons que trois choses. Nous avons déjà décrit les deux premières : introduire de l’ordre sur le marché et traduire l’intention en mots. Ce texte porte sur la troisième : découvrir la valeur là où elle est mal comprise.
À nos yeux, les actifs sous-évalués se trouvent rarement dans le consensus. Pourquoi ? Parce que le consensus laisse peu de place à la décote. Tout le monde peut les voir et proposer un prix ; il ne reste guère de place pour votre « découverte ». La valeur réelle se cache souvent sous la glace, recouverte par l’état du marché et les interprétations erronées. Il faut dégager la surface pour apercevoir l’or.
Au-dessus de l’eau se trouve la valeur reconnue par le consensus ; en dessous, la valeur cachée dans les chaînes d’approvisionnement, les talents et les technologies, ainsi que le potentiel de surperformance hors consensus issu du réseau de l’écosystème.Voir l’illustration originale en anglais
Là où la foule se presse, les perles sont rarement oubliées
Une fois qu’un thème est reconnu par le consensus du marché, il demande peu d’explications devant un comité d’investissement. Mais ce qui est le plus facile à expliquer a souvent déjà vu son prix monter. Quand une tendance est enfin tenue pour acquise, elle appartient souvent déjà au cycle précédent.
Il faut ici distinguer deux mots. L’engouement signifie que beaucoup veulent en parler ; le consensus signifie que quelqu’un accepte de payer le multiple annoncé. Prendre l’engouement comme repère peut donner trois mois de présentations animées sans résultat ; prendre le consensus comme repère permet de chercher une valorisation qu’un investisseur est prêt à accepter. Sur ce point, nous sommes assez sûrs de nous.
Autre observation contre-intuitive : ceux qui travaillent réellement sur des opérations hors consensus sont souvent peu visibles. Leur domaine n’a pas encore de catégorie établie ni d’entreprises comparables ; personne ne le surveille donc vraiment. Ces opérations se concluent généralement dans le calme. C’est seulement lorsque le domaine reçoit un nom que l’on se retourne pour les examiner.
L’une des catégories que nous retenons parmi les mandats est donc la perle sous-évaluée : mal comprise par le marché, elle retrouve son éclat dès qu’on la dégage. L’ordre compte : il faut d’abord une valeur réelle sous la surface pour que le travail de mise au jour ait un sens. Frotter une pierre ordinaire n’en fait pas de l’or.
Même l’or doit avoir une voie de sortie
Commençons par une phrase peu agréable : un bon actif n’est pas nécessairement une bonne opération. Une entreprise peut être stable, rentable et bien placée dans son écosystème. Mais si elle ne peut ni être cotée de façon indépendante ni être aisément séparée de sa maison mère, encore faut-il trouver une autre voie pour réaliser sa valeur comptable.
Autrement dit, lorsqu’on examine une cible, il faut répondre à la fois à « pourquoi entrer ? » et à « comment sortir ? ». Que se passe-t-il si l’on ne répond qu’à la première moitié ? L’actif le plus stable peut devenir le plus difficile à céder. Dans notre sélection de perles, ce filtre écarte jusqu’ici davantage de dossiers que le filtre technologique.
Découvrir n’est pas inventer. La philosophie de Glacier est une philosophie de l’intégrité : mettre au jour ce que quelqu’un a déjà pensé sans réussir à l’exprimer, l’aider à le dire, puis le mener à son aboutissement. Entre ce qu’une personne dit et ce qu’elle pense réellement, il reste toujours un écart. Notre travail consiste à le combler, pas à en créer un autre. S’il n’y a pas d’or sous la glace, tous les efforts ne feront que polir la glace.
Combien de temps faut-il pour dégager un morceau de glace ? Nous avons accompagné une entreprise pendant dix mois. Soixante jours et huit jalons pour un mandat : c’est lorsque la fenêtre est ouverte. Sinon, il faut attendre. Mais dès qu’une entreprise est comprise, tout le cadre de référence peut changer. Les jours qui précèdent sont les plus froids : personne ne fait la queue, personne ne se dispute une place dans le tour.
Sommes-nous familiers du froid ? Assez. Notre nom anglais est Glacier ; il évoque le froid et une longue accumulation. Plus le marché s’emballe, plus il faut chercher les actifs fondamentaux les plus rares et garder son calme. Le versant nord est difficile à gravir, mais il n’est jamais encombré.
Le froid n’est pas une posture. C’est une condition de la découverte.
À propos de Glacier
L’écrire, et cela se recoupe
Le versant nord est plus dur, mais il n’est jamais encombré
L’extériorité est une position, pas une posture
Le bruit est le prix de l’apprentissage, l’eau vive est le capital
Se comparer aux autres ne laisse que l’anxiété ; se comparer à soi laisse la méthode — la mesure, c’est la qualité de livraison du trimestre.
Un collègue nous a posé une question très concrète : à qui devons-nous exactement nous comparer ?
Commençons par notre position. Se comparer à ses pairs, c’est comparer les places ; se comparer à soi-même hier, c’est comparer les capacités. Chez Glacier, chacun se mesure à lui-même ; Glacier aujourd’hui se compare à Glacier hier. Pourquoi ? Parce que le classement dépend de trop de facteurs mêlés.
Pourquoi la comparaison avec les autres renseigne peu sur la méthode
La conclusion d’une opération dépend du marché, de la fenêtre, des procédures internes de l’autre partie et d’une part de chance. À côté d’une autre institution, les ressources, les points de départ et les circonstances diffèrent. La comparaison peut produire une conclusion flatteuse sans guider l’action du lendemain. Elle laisse surtout de l’anxiété, qui consomme précisément l’attention nécessaire pour progresser. L’anxiété ne produit rien.
La comparaison avec soi-même nous paraît plus instructive. L’image du groupe témoin invite à maintenir autant que possible les autres conditions constantes pour examiner ce qui nous intéresse. Dans une situation comparable, comment aurions-nous agi il y a deux ans ? Comment agissons-nous aujourd’hui ? À quelle étape se situe la différence ? L’objectif est d’isoler l’évolution de la méthode. Sur ce point, nous sommes assez sûrs de nous.
Transformer la formule en critère de mesure
« Ne se comparer qu’à soi-même » peut rester une jolie phrase. Nous lui avons donc donné des graduations.
La réputation auprès des clients est le seul classement qui nous importe : nous nous fixons pour exigence que la qualité de livraison de chaque trimestre dépasse celle du précédent dans toutes ses dimensions. Quatre trimestres par an, c’est se soumettre quatre fois à cette exigence, environ tous les quatre-vingt-dix jours, quatre fois plus souvent qu’un bilan annuel. L’objectif est que les problèmes soient repérés au plus tard lors de la revue trimestrielle suivante. La fréquence fait partie de la discipline.
Le rythme doit lui aussi être conçu. Répartir uniformément la charge sur les quatre trimestres peut conduire à passer l’année entière à courir après le calendrier : douze mois, sans en garder un pour soi, sans période disponible pour renforcer ses capacités.
Le renouvellement d’un mandat est l’autre extrémité de cette même mesure : un client existant veut-il nous confier son prochain tour ? À nos yeux, ce bilan ne se fabrique pas.
Ne pas courir après le retard de la perception
Un client nous a fait une remarque dont je me souviens encore : la perception que le marché a de cette équipe est restée dans le passé.
Cette phrase parle peut-être moins de nous que de la mémoire. La mémoire du marché des capitaux se nourrit de ce qui se montre, pas seulement des faits. Une entreprise qui travaille solidement depuis des années sans se montrer souvent dispose d’un bilan d’activité étoffé, mais reste peu connue. C’est une charge et une marge de manœuvre : aucune ancienne étiquette à effacer ; la prochaine apparition peut partir des faits d’aujourd’hui. Il n’est toutefois pas nécessaire de précipiter ce travail. Bien faire le travail d’aujourd’hui donne à la perception une chance de rattraper les faits.
Faut-il modifier le rythme simplement pour être vu ? À nos yeux, non.
L’endurance, pas le sprint. Le classement d’une course d’endurance ne dépend pas d’un seul tour ; le résultat se juge au terme de la distance entière. Se comparer aux autres, c’est comparer les temps au tour. Se comparer à soi-même hier, c’est regarder l’ensemble du parcours. La course de fond consiste ici à changer de référence.
Se comparer à soi-même hier présente un autre avantage : il y a toujours un point de comparaison. Les marchés montent et baissent, les situations changent, mais ce que nous étions hier reste là chaque jour, sans absence ni embellissement. À nos yeux, notre propre méthode est aussi ce sur quoi nous avons la prise la plus directe. Le coureur de fond ne cherche pas seulement un classement : il veut continuer à courir.
Vision, valeurs et marque — référentiel officiel du huitième anniversaire
L’écrire, et cela se recoupe
Le versant nord est plus dur, mais il n’est jamais encombré
L’extériorité est une position, pas une posture
Le bruit est le prix de l’apprentissage, l’eau vive est le capital
Quatre mots gouvernent quatre objets : les faits, le jugement, les personnes, les exigences. L’ordre ne se mélange pas.
Après avoir lu nos valeurs, on nous demande souvent : l’humilité et la confiance ne se contredisent-elles pas ?
Commençons par notre position : non, car elles ne portent pas sur le même objet. Humilité devant les faits, confiance dans le jugement, douceur envers les personnes, fermeté sur les exigences. Lorsque ces quatre mots sont chacun à leur place, l’organisation peut tenir sa position face au monde. Pourquoi ? Examinons-les séparément.
L’humilité porte sur les faits ; la confiance, sur le jugement
Le monde n’a pas de centre fixe ; son seul centre est le fait. Face aux faits, nous ne défendons pas une position : nous vérifions. Vérifier paraît modeste. C’est pourtant une discipline : la conclusion suit les faits ; si les faits changent, la conclusion change, puis l’on avance.
Au quotidien, cette règle se traduit dans la revue hebdomadaire : ne pas rapporter uniquement les bonnes nouvelles. Dire seulement « plusieurs institutions avancent » revient à écarter les données les plus utiles. Pourquoi certaines se sont-elles retirées ? Voilà la donnée à examiner. Un compte rendu peut nous rassurer ; un diagnostic nous confronte aux faits. Un seul classement nous importe : la réputation auprès des clients. Huit ans, trente-deux trimestres, avec l’exigence que la qualité de livraison de chaque trimestre dépasse celle du précédent. La référence est ce que nous étions auparavant.
Et la confiance ? La confiance ne consiste pas à parler plus fort. Une fois les faits réunis, il faut oser porter un jugement. Celui-ci doit aussi résister à deux épreuves : celle du client et celle de notre propre bilan. De l’argent réel, un risque partagé : nous réservons le mot jugement aux convictions derrière lesquelles nous sommes prêts à engager de l’argent.
La douceur porte sur les personnes ; la fermeté, sur les exigences
La douceur est une attitude, pas de la mollesse. Dire d’abord ce qui est difficile à entendre, puis proposer une solution. Nous cherchons à gagner la confiance, pas le débat.
Adopter une position modeste a aussi un avantage très concret. Se présenter d’emblée comme la référence absolue conduit l’interlocuteur à vous mesurer à cette hauteur. Chaque progrès réel devient ensuite « inférieur aux attentes ». Maintenir des attentes en deçà des progrès effectifs n’est pas de la politesse : c’est l’habitude de garder une marge. L’humilité n’est pas un désavantage ici, mais elle demande du sang-froid. Nous avons vu des équipes à l’attitude modeste sécuriser solidement leur chef de file. L’engouement vient des autres ; l’attitude se choisit.
Sur les exigences, en revanche, nous ne cédons pas. Nos critères ne varient pas au gré du marché. Nous ne comprenons en profondeur que quelques domaines, et chacun doit être exploré par nous-mêmes. Si nous n’y voyons pas clair, nous n’agissons pas ; si nous y voyons clair mais que le prix ne convient pas, nous n’agissons pas davantage. Nous ne prenons donc que vingt à trente mandats par an, dont la moitié proviennent de clients qui reviennent pour le tour suivant. À nos yeux, ce bilan des mandats renouvelés ne se fabrique pas. Accompagner sur la durée ce qui reste hors consensus, sans renoncer.
L’ordre ne doit pas être inversé. Être sûr des faits sans les vérifier et hésiter sur son jugement mêle arrogance et indécision ; être dur avec les personnes et souple sur les exigences mêle sévérité et laisser-faire. Sur ce point, nous sommes assez sûrs de nous.
Ce volume portait sur notre manière de regarder le monde : le versant nord, l’outsider, l’eau vive, les faits, la traduction, le moment, la découverte et le cadre de référence. Tout tient dans une phrase : l’attitude précède la méthode. Le prochain volume portera sur la méthode.
Pyramid Institute · Formulations et faits, activité et méthode, organisation et culture
L’écrire, et cela se recoupe
Le versant nord est plus dur, mais il n’est jamais encombré
L’extériorité est une position, pas une posture
Le bruit est le prix de l’apprentissage, l’eau vive est le capital
Une liste ouvre la porte. Un système conclut l’opération — les listes se périment, les systèmes grandissent.
Plus d’un fondateur nous a posé cette question directe : combien de numéros de téléphone d’institutions avez-vous dans vos fichiers ?
La réponse surprend souvent. Nous avons des listes, mais une liste n’a guère de valeur en elle-même. Le capital est un système, pas une liste.
Pourquoi ? Parce qu’une liste ne gère que l’entrée. Elle répond à « qui rencontrer ? », tandis qu’un système répond à « comment aboutir ? ». Rencontrer la bonne personne est une clé. Dans une levée de fonds de soixante jours, elle sert pendant les deux premières semaines, soit moins de trois dixièmes du parcours. Pendant les quarante jours et plus qui restent, cinq éléments doivent trouver leur place : les faits, l’expression, la structure, les relations et le rythme. Une liste ouvre la porte. Un système conclut l’opération.
Premier sens du système : il ne repose pas sur une seule personne
Un client nous a fait cette remarque : chez Glacier, l’expérience lui semblait comparable quel que soit son interlocuteur. La raison est simple : la stabilité vient d’un processus, pas d’une seule personne. Un système est ce qui peut être transmis.
Dans l’Institut, nous distinguons cinq composantes : reconstituer le socle factuel, traduire la valeur dans le langage du capital, concevoir la structure de l’opération, accompagner toute l’exécution et coordonner les intérêts des parties. Elles se résument en trois expressions : faire les comptes, lire les tendances, évaluer l’équipe. Faire les comptes, c’est ramener la technologie à une courbe de coûts et à une structure de revenus. Lire les tendances, c’est se demander où cette courbe se situera dans cinq ans. Évaluer l’équipe, c’est déterminer si elle peut transformer la courbe sur le papier en chiffres dans les comptes. Ce qui peut s’écrire peut s’enseigner.
Deuxième sens du système : les cas passent, les méthodes restent
En apparence, chaque mandat est un cas particulier. Sa valeur durable se trouve pourtant dans les méthodes réutilisables qu’il révèle : par exemple, l’ordre à donner à deux tours de financement consécutifs. Ces repères s’accumulent. Lorsqu’un projet arrive, nous cherchons d’abord la méthode pertinente, puis nous parlons d’exécution. Et si cette bibliothèque ne se constitue pas ? Cent mandats reviennent à refaire cent fois le même mandat. Cette bibliothèque se construit dossier après dossier. C’est lent.
Quelle étape d’une levée demande alors le plus de travail ? Trouver le premier investisseur prêt à proposer un prix. Dans notre approche de l’investissement, la sécurité précède le potentiel de gain. Tant que personne ne fixe un prix, chacun observe : agir en premier revient à supporter seul le risque d’une erreur de valorisation. Dès qu’une institution crédible avance un chiffre, la question des autres passe de « cela vaut-il ce prix ? » à « reste-t-il une place dans le tour ? ». Nous ne cherchons pas à convaincre tout le monde à la fois, mais à trouver celui qui peut fixer le prix.
Certains préconisent une organisation plus légère : deux personnes, trente mandats par an, cinq institutions sollicitées par mandat, et une réponse rapide, positive ou négative. Cette voie est possible. Nous en avons choisi une autre : vingt à trente mandats annuels, pour moitié nouveaux, pour moitié confiés par des clients qui reviennent pour le tour suivant. Le volume est volontairement limité.
Le but du système n’est donc pas d’allonger la liste, mais d’affiner le jugement. Les trois mots de la clé de voûte restent les mêmes : comprendre, mettre en relation, conclure. Les listes vieillissent. Les systèmes se développent.
Ce volume examine les composantes une à une : le modèle 4D du marché primaire, les fourchettes de valorisation, l’exécution en soixante jours, les quatre couches du vortex et le Mur de la qualité. Le volume précédent portait sur notre manière de voir le monde ; celui-ci porte sur notre manière d’agir. Une philosophie qui ne se traduit pas en gestes de travail quotidiens reste une jolie formule.
Balayez le schéma horizontalement →
Un système de capital opérationnel repose sur cinq composantes : le modèle 4D du marché primaire, les valorisations de 0 à 100 Md USD, l’exécution type en 60 jours, un contexte partagé et les six dimensions du mandat intégral.
(Les composantes de l’activité et leur présentation publique figurent dans la rubrique « Les activités principales de KANGPENG CAPITAL » de l’Institut.)
Les activités principales de KANGPENG CAPITAL
Mise à jour de l’Institut du 2026-08-16 — document de communication ciblée « Ingenium & Munus »
Le capital est un système, pas une liste
Le geste d’aujourd’hui décide des cartes qui restent la semaine prochaine
Classer d’abord, discuter du prix ensuite
Soixante jours : un calendrier d’exécution
De l’extérieur vers l’intérieur, resserré quatre fois
Les quelques secondes où le temps s’arrête
Mandat intégral : le premier niveau est la confiance
Trois tonnes de vivres, trente kilomètres par jour
La revue est un métronome, pas une brigade de pompiers
Le même jugement, jamais rendu deux fois
Le vaisseau qui ne revient pas
Rester à la table
017 · Le geste d’aujourd’hui décide des cartes qui restent la semaine prochaine
Ce qui paraît entièrement juste à l’arrêt peut être entièrement faux dès qu’on ajoute le temps — le geste d’aujourd’hui doit laisser des cartes pour l’étape suivante.
Les fondateurs nous demandent souvent : ce prix est-il acceptable ?
Nous répondons généralement par une autre question : à quelle semaine de la levée ce prix a-t-il été proposé ?
Commençons par notre position. La qualité d’un prix n’est pas une question statique. Le même chiffre peut servir d’ancrage en deuxième semaine et devenir la dernière carte en septième semaine. La 4D consiste à intégrer une quatrième dimension à la décision. Pourquoi ? La réponse comporte trois niveaux.
La quatrième dimension est la plus difficile à voir
Le tableau de l’Institut distingue quatre dimensions. La première est linéaire : communiquer avec une seule institution et faire avancer une décision précise. La deuxième est parallèle : coordonner plusieurs investisseurs, différents ensembles de documents et des procédures de due diligence simultanées. La troisième est globale : articuler l’entreprise, ses actionnaires existants, les nouveaux investisseurs, les partenaires industriels, les attentes de valorisation et la perception du marché. La quatrième ajoute le temps : examiner les effets en chaîne de la décision actuelle sur les tours suivants, le parcours de financement et la stratégie à long terme.
Balayez le schéma horizontalement →
Le modèle 4D du marché primaire : progression linéaire en 1D, institutions en parallèle en 2D, organisation des rôles, des allocations et des relations en 3D, puis ajout du temps en 4D. Les repères circulant sur les trois anneaux représentent la semaine suivante, le tour suivant et l’étape suivante.
Les trois premières dimensions sont visibles : qui échange, combien d’institutions participent et quelle place chacune occupe. La quatrième l’est moins. Elle continue pourtant à tenir les comptes : une page d’informations dévoilée en plus aujourd’hui, c’est une carte en moins la semaine prochaine. Sans cette dimension sur la carte, on croit choisir parmi ses options alors qu’on est en train de les dépenser une à une. Un coup qui épuise toute la marge de manœuvre est souvent un coup perdant.
L’ordre des rencontres est une question de structure
Dans un tour de financement, le plus coûteux n’est pas de convaincre, mais d’organiser la séquence : qui rencontrer d’abord, puis ensuite. À nos yeux, l’investisseur recherche d’abord la sécurité, avant le potentiel de gain. Tant qu’aucun prix n’est proposé, tout le monde attend. Agir en premier, c’est supporter seul le risque d’une erreur de valorisation. Convaincre toutes les institutions en même temps paraît prudent, mais sans prix sur la table, personne ne veut commencer. Notre travail consiste donc à trouver celui qui veut et peut agir d’abord : le chef de file, premier investisseur à proposer un prix. Dès qu’un prix est posé, la question des autres passe de « cela vaut-il ce prix ? » à « reste-t-il une place dans le tour ? ». Sur ce point, nous sommes assez sûrs de nous.
Et si l’ordre est mal choisi ? L’institution que vous souhaitiez le plus peut devenir simple spectatrice.
L’investisseur raisonne lui aussi dans le temps. S’il s’engage aujourd’hui, sa sortie peut se situer un ou deux ans plus tard, voire bien au-delà ; il lui faut donc une vision du parcours de financement à cet horizon. Lorsque le calendrier de sortie reste flou, il peut préférer un placement plus liquide. D’après notre observation, ce n’est pas nécessairement un manque de confiance dans l’entreprise, mais dans cette attente mal définie. Nous avons vu des capitaux familiaux importants hésiter longtemps : le blocage concernait la date de sortie, pas la qualité de l’actif. Le récit doit donc contenir un repère temporel.
Quatre-vingts pour cent pour maintenant, vingt pour cent pour l’étape suivante
Comment intégrer le temps au travail quotidien ? Nous utilisons un ratio simple : quatre-vingts pour cent du temps pour les documents les plus urgents, vingt pour cent pour le prochain point de blocage. Soixante jours, huit jalons : cela représente une moyenne de sept jours et demi par jalon. Du socle factuel à l’ajustement des attentes du marché, les dix-huit premiers jours représentent trois dixièmes du calendrier et conditionnent la difficulté des quarante-deux suivants. Consacrer les sept jours et demi au seul présent paraît très efficace. Mais lorsque l’étape suivante commence, les documents sont encore vierges. Les vingt pour cent réservés servent à disposer d’une première version au moment où elle devient nécessaire.
Le sens du rythme se construit dans le calendrier, pas dans un don inné.
Et si la fenêtre n’est pas encore ouverte ? Il faut attendre. Dans cette période, rien ne vaut un examen approfondi des faits. Quand elle s’ouvre, en revanche, les huit jalons doivent s’enchaîner sans perdre de journée.
Revenons à la question de départ. Notre réponse, dans ce cas, serait : ce prix ne devrait pas être annoncé en deuxième semaine. Clarifier d’abord les faits, ordonner les rencontres, puis laisser le processus faire apparaître le prix. Ce qui semble entièrement juste à l’arrêt peut devenir faux lorsque l’on ajoute le temps.
L’action d’aujourd’hui doit préserver des options pour l’étape suivante. Voilà le sens de la carte à quatre dimensions.
(La présentation complète figure dans la rubrique « Cadre d’analyse des opérations en 4D » de l’Institut. Ce texte décrit une méthode et ne constitue pas un conseil en investissement.)
Cadre d’analyse des opérations en 4D
Le capital est un système, pas une liste
Le geste d’aujourd’hui décide des cartes qui restent la semaine prochaine
Classer d’abord, discuter du prix ensuite
Soixante jours : un calendrier d’exécution
De l’extérieur vers l’intérieur, resserré quatre fois
Les quelques secondes où le temps s’arrête
Mandat intégral : le premier niveau est la confiance
Trois tonnes de vivres, trente kilomètres par jour
La revue est un métronome, pas une brigade de pompiers
Les fourchettes de valorisation servent à classer, pas à promettre un prix : identifier d’abord la catégorie, puis discuter de la valorisation.
Les fondateurs nous demandent souvent : quelle valorisation annoncer pour ce tour ?
Commençons par notre position : la question vient trop tôt. Avant de parler de prix, une question plus fondamentale se pose : dans quelle fourchette cette entreprise se situe-t-elle aujourd’hui ? Pourquoi ? Parce que le prix est une conclusion, pas un point de départ.
Le tableau de l’Institut divise l’intervalle de 0 à 100 milliards de dollars en trois segments, chacun centré sur une question. De 0 à 1 milliard USD, il faut établir la thèse : pourquoi cette équipe, cette voie technologique, cette forme de produit et ce moment de marché ? De 1 à 10 milliards USD, il faut franchir un cap : validation par des clients de référence, données de croissance réelles, actionnariat diversifié et financements liés à des jalons. De 10 à 100 milliards USD, il faut démontrer la capacité à porter une autre échelle : gouvernance mondiale, logique d’écosystème autour d’une plateforme et capacité à accéder aux marchés de capitaux publics internationaux. Trois segments, trois épreuves. On pourrait y voir trois seuils ; ce sont plutôt trois grilles de lecture. Il s’agit d’un cadre d’analyse, pas d’une promesse de valorisation.
Balayez le schéma horizontalement →
Une même échelle de valorisation, des questions différentes à chaque étape. Les intervalles constituent un cadre d’analyse, pas des prix promis.
Répondre à la mauvaise question coûte plus cher que se tromper de réponse
L’erreur la plus fréquente consiste à présenter la copie de l’étape précédente à l’examen de la suivante. Une voie technologique peut être parfaitement expliquée ; au stade du franchissement, la question porte sur la validation industrielle. Les chiffres de croissance peuvent être excellents ; au stade suivant, l’examen porte sur l’actionnariat et la capacité à opérer à l’échelle mondiale. La difficulté est que les deux parties pensent dialoguer sérieusement. Répondre à la mauvaise question coûte plus cher que se tromper de réponse.
Avant même de classer, il faut savoir qui établit la catégorie. Une même entreprise, classée dans un secteur d’application ou dans une catégorie de capacités fondamentales, n’appelle ni les mêmes comparables, ni le même langage devant le comité d’investissement, ni la même tolérance au risque. Au début de la commercialisation, un seul cas d’usage domine souvent ; les faits peuvent effectivement donner l’image de ce secteur. Si cette classification n’est pas discutée, quelqu’un d’autre fixe d’abord l’ancrage de valorisation.
Ce qui inquiète l’acheteur, c’est aussi l’absence de repères
À quoi servent donc ces fourchettes dans la négociation ? À donner une grille de lecture à l’autre partie. D’après notre observation, les investisseurs résistent souvent moins au montant lui-même qu’à la difficulté de le situer : qui a fixé le prix du tour précédent, et qui pourrait participer au suivant ? Un tour antérieur à un prix plus bas et une trajectoire crédible vers l’étape suivante donnent des repères à la discussion. Cela ne suffit pas à justifier n’importe quel prix. Dans notre approche, la sécurité vient avant le potentiel de gain. Mais ces repères ne se décrètent pas. Il faut présenter ensemble les éléments économiques de l’étape précédente et de la suivante. Dès qu’un investisseur se positionne, les autres peuvent passer de « cela vaut-il ce prix ? » à « reste-t-il une place dans le tour ? ».
C’est pourquoi forcer une valorisation à la hausse apporte peu à lui seul. Un prix peut être poussé une fois sans être soutenable au tour suivant. À équipe comparable, pourquoi le marché accorde-t-il parfois un meilleur prix ailleurs ? La manière de rendre la valeur compréhensible peut compter autant que sa présentation technique.
Certaines entreprises peuvent-elles relever d’emblée d’un segment plus élevé ? Oui. Mais le segment ne se choisit pas arbitrairement : il se détermine à travers ces trois épreuves. Identifier son segment et répondre concrètement à ses questions permet de mettre en cohérence la valorisation, le montant levé, la dilution, les jalons, le type d’investisseurs et les capacités nécessaires pour l’étape suivante. Fixer d’abord un chiffre puis chercher des raisons à rebours, c’est construire le tour sur du sable.
Classer d’abord, discuter du prix ensuite. Sur ce point, nous sommes assez sûrs de nous.
(Le cadre complet figure dans la rubrique « Fourchettes de valorisation de 0 à 100 milliards USD » de l’Institut.)
Cadre de valorisation de 0 à 100 milliards USD
Le capital est un système, pas une liste
Le geste d’aujourd’hui décide des cartes qui restent la semaine prochaine
Classer d’abord, discuter du prix ensuite
Soixante jours : un calendrier d’exécution
De l’extérieur vers l’intérieur, resserré quatre fois
Les quelques secondes où le temps s’arrête
Mandat intégral : le premier niveau est la confiance
Trois tonnes de vivres, trente kilomètres par jour
La revue est un métronome, pas une brigade de pompiers
Soixante jours ne servent pas à forcer la vitesse, mais à faire tenir huit étapes dans une même fenêtre.
Un fondateur nous a demandé : ce tour n’est pas urgent ; pouvons-nous prendre notre temps ?
Commençons par notre position. On peut avancer lentement, mais pas en ordre dispersé. Soixante jours ne sont pas un chiffre publicitaire : c’est un calendrier. Il ne s’agit pas de forcer la vitesse, mais d’articuler huit étapes dans une même fenêtre. Pourquoi ? Examinons le raisonnement.
Les huit jalons présentés par l’Institut constituent notre référentiel public : D01, constitution du socle factuel ; D09, préparation des documents professionnels ; D18, ajustement des attentes du marché ; D26, organisation du chef de file ; D35, accompagnement de la due diligence approfondie ; D43, coordination du passage devant le comité d’investissement ; D52, négociation des conditions essentielles ; D60, finalisation de la réception des fonds. Le socle factuel permet à chaque formulation ultérieure de reposer sur les mêmes faits. Huit jalons répartis sur soixante jours représentent une moyenne de sept jours et demi. Cela semble régulier, mais les étapes ne prennent pas toutes le même temps.
La fenêtre ne s’ouvre pas parce que vous en avez besoin
La contrainte décisive ne vient pas seulement de l’entreprise, mais de la fenêtre de marché. Les fenêtres se comptent en semaines, pas en trimestres. Nous avons vu plusieurs tours se discuter sur une année, alors qu’une seule semaine avait réellement posé les bases ; les suivants prolongeaient cet élan. Avant d’accepter un mandat, il faut donc examiner le calendrier, puis les chances d’aboutir. Même une levée apparemment facile a ses échéances : si elle dépasse le cadre des soixante jours, il faut réexaminer le raisonnement, même avec les mêmes documents et les mêmes interlocuteurs. La fenêtre n’attend pas.
Que cherche-t-on donc à obtenir dans ces soixante jours ? Un investisseur prêt à se positionner le premier.
La sécurité d’abord, le potentiel de gain ensuite
Tout le travail qui précède D26 prépare ce jalon. Le chef de file est ici le premier investisseur prêt à écrire un prix. Pourquoi ? Personne ne veut être seul à fixer la valorisation. Le premier à agir supporte le risque de se tromper ; chacun attend donc que l’autre commence. Mais dès qu’une institution suffisamment crédible propose un prix, la question des autres change : de « cela vaut-il ce prix ? » à « reste-t-il une place dans le tour ? ». La décision devient moins coûteuse à prendre.
Nous ne cherchons donc pas à convaincre tout le monde simultanément. Nous cherchons d’abord celui qui veut et peut fixer un prix. Sur ce point, nous sommes assez sûrs de nous.
Un mot sur la notoriété. Une institution de taille moyenne, spécialisée dans les opérations à un stade avancé, peut avoir des critères ciblés et un circuit de décision court ; dans certains cas, elle peut parcourir le processus en deux semaines. La notoriété est une chose ; l’efficacité dans la fenêtre considérée en est une autre.
D’après notre observation, pour une entreprise déjà reconnue par le marché, la question peut aussi changer. Il ne s’agit plus seulement de savoir si elle pourra lever, mais à quelle vitesse et à quelle hauteur pendant la fenêtre. Dans cette situation, le temps peut être plus rare que les capitaux.
Précisons-le : soixante jours constituent un cadre type, pas une promesse. Le calendrier réel s’adapte au degré de préparation de l’entreprise, à la fenêtre de marché et à la complexité de l’opération. Lorsque la fenêtre n’était pas ouverte, nous avons attendu dix mois aux côtés d’une entreprise. Lorsqu’elle s’ouvre, les huit jalons doivent s’enchaîner. Aller vite ou lentement relève d’un choix d’exécution ; se disperser crée l’accident.
Quant au jour à partir duquel compter votre tour, il dépend de la solidité du socle factuel. Cela se détermine avec chaque entreprise, une à une.
Cadence type d’exécution en 60 jours
Le capital est un système, pas une liste
Le geste d’aujourd’hui décide des cartes qui restent la semaine prochaine
Classer d’abord, discuter du prix ensuite
Soixante jours : un calendrier d’exécution
De l’extérieur vers l’intérieur, resserré quatre fois
Les quelques secondes où le temps s’arrête
Mandat intégral : le premier niveau est la confiance
Trois tonnes de vivres, trente kilomètres par jour
La revue est un métronome, pas une brigade de pompiers
Le même jugement, jamais rendu deux fois
Le vaisseau qui ne revient pas
Rester à la table
020 · De l’extérieur vers l’intérieur, resserrer quatre fois
Les quatre couches sont une même opération, resserrée quatre fois : de l’extérieur vers l’intérieur, faire converger l’étendue vers la précision.
Un fondateur nous a demandé : pourquoi représenter une levée de fonds par un tourbillon plutôt que par un entonnoir ?
Commençons par notre point de vue. L’entonnoir réduit les volumes vers le bas ; le tourbillon resserre le mouvement vers le centre. Une même opération, quatre couches, une direction : de l’extérieur vers l’intérieur. Pourquoi resserrer ? Parce que la technologie progresse de façon continue, tandis que les marchés de capitaux réévaluent les prix par à-coups. Notre travail consiste à transformer cet écart en une transaction conclue, pendant les quelques semaines où la fenêtre est ouverte. La fenêtre n’attend pas.
Balayez le schéma horizontalement →
Les quatre couches du tourbillon : la spirale se resserre vers la finalisation de l’opération. Sélectionner les investisseurs qui comprennent déjà le sujet ; construire un raisonnement cohérent et vérifiable ; synchroniser la transmission des mêmes faits pendant la fenêtre pertinente, en laissant le marché déterminer le prix ; maîtriser les prix, montants, clauses et versions de l’information. Chaque tour devient plus resserré, plus exigeant et plus concret.
Première couche : sélectionner ceux qui comprennent déjà
Le critère central tient en un mot : précision. Le filtre porte sur la profondeur de compréhension, pas sur la taille du fonds. Il s’agit de trouver ces personnes dont le regard s’éclaire dès qu’elles entendent le mot-clé.
Expliquer un secteur a bien sûr de la valeur ; il est simplement difficile d’y consacrer du temps pendant une fenêtre de financement. L’action décisive peut se concentrer sur une seule semaine, soit environ un huitième du cadre de soixante jours ; le reste prolonge souvent la dynamique engagée. Passer cette semaine à donner un cours, c’est consommer la fenêtre.
Deuxième couche : fermer la boucle du raisonnement
Le critère est la cohérence, pas l’exhaustivité. Chaque chiffre, chaque graphique doit résister à une vérification remontant jusqu’à sa source. À ce stade, le travail consiste, tout simplement, à apporter les preuves.
Construire, c’est retrancher jusqu’à ne garder qu’une phrase. Cette phrase n’est pas une abréviation : c’est la raison pour laquelle un investisseur précis agirait maintenant. Si vous parvenez à cette convergence, vous savez déjà qui est l’investisseur visé. Sinon ? Vous parlez encore à tout le monde. Or parler à tout le monde, c’est ne parler à personne. Complétez la chaîne du raisonnement, puis laissez l’interlocuteur tirer sa propre conclusion. Nous ne décidons pas à sa place.
Troisième couche : synchroniser l’arrivée de l’information
Quand une seule personne soutient un projet, c’est peut-être que l’information n’a pas encore circulé. Le même ensemble de faits, dans la même fenêtre, transmis simultanément aux parties concernées.
Le premier à s’engager compte-t-il vraiment ? Son choix peut orienter ceux qui suivent. À nos yeux, la première exigence de l’investissement est la sécurité, avant le potentiel de gain. Tant que personne ne propose de prix, chacun peut attendre : le premier à agir assume le risque de s’être trompé dans son évaluation. Mais lorsqu’un prix crédible apparaît, la question des observateurs peut passer de « cela vaut-il ce prix ? » à « reste-t-il une part disponible ? ». Le coût de la décision diminue. Nous cherchons donc moins une multitude d’interlocuteurs que celui qui veut et peut proposer un prix.
Quatrième couche : verrouiller chaque dernier détail
Prix, montants, clauses et calendrier sont alignés point par point ; chaque version est conservée et traçable. Une grande partie des désaccords autour de la table se révèle à ce stade.
Dans une opération à un stade avancé, la difficulté tient souvent moins à la valorisation qu’au nombre d’intérêts en présence : actionnaires historiques souhaitant sortir, réserve d’options, clauses de performance encore applicables, désaccords entre direction et fonction financière. Chaque partie supplémentaire peut ajouter un point de blocage. La charge de travail ne croît pas simplement avec le montant : elle se multiplie avec les interactions entre les parties. Plus les dernières étapes sont soignées, plus la conclusion peut être solide.
Les quatre couches sont une même opération, resserrée quatre fois. Chaque tour est plus étroit, plus exigeant et plus concret que le précédent. Mais ces quatre tours reposent sur un préalable : il faut être au cœur de l’entreprise pour accéder aux faits, et s’engager personnellement pour trouver la juste mesure. Les occasions et les fenêtres passent vite ; elles méritent attention et soin. À nos yeux, faire fonctionner ces quatre tours avec régularité reste la partie la plus difficile. Il faut des années de pratique.
(Pour une présentation complète des quatre couches du tourbillon, voir la méthodologie des transactions de l’Institut.)
Pyramid Institute · Énoncés et faits, activité et méthode, organisation et culture
Le capital est un système, pas une liste
Le geste d’aujourd’hui décide des cartes qui restent la semaine prochaine
Classer d’abord, discuter du prix ensuite
Soixante jours : un calendrier d’exécution
De l’extérieur vers l’intérieur, resserrer quatre fois
Les quelques secondes où le temps s’arrête
Mandat intégral : le premier niveau est la confiance
Trois tonnes de vivres, trente kilomètres par jour
La revue est un métronome, pas une brigade de pompiers
Le mur ne se trouve pas dans les promesses, mais dans le résultat de chaque intervention.
Après avoir observé notre rythme de travail, un fondateur nous a demandé : vous appelez cela un mur ; où est-il ?
Commençons par notre point de vue. Le mur ne se trouve pas dans les promesses, mais dans le résultat de chaque intervention. Notre « mur de qualité Glacier » tient en une phrase : faire ce qu’il faut au bon moment, et le faire comme il faut. Cela ressemble à un jeu de mots. Pourtant, le modèle est très concret : un arrêt au stand.
Lors d’un arrêt, toute l’équipe prend sa place à la même seconde. Changer les pneus, ravitailler lorsque le règlement le permet, régler l’aileron avant, stabiliser l’arrière, autoriser le départ : les gestes nécessaires se concentrent dans une même fenêtre. Personne n’attend un collègue ; aucun relais ne manque. Pendant ces quelques secondes, le temps semble s’arrêter.C’est notre idéal d’exécution : un modèle de coordination à mettre en pratique.
Balayez le schéma horizontalement →
Coordination d’un arrêt au stand : les quelques secondes d’intervention figurent les quelques semaines pendant lesquelles la fenêtre de financement est ouverte. Cinq sujets avancent ensemble : données de l’opération, récit central, rythme d’exécution, relations clés et finalisation. L’entreprise conserve la décision finale. La bande inférieure représente la concentration des actions dans une même fenêtre ; le mouvement de la voiture est schématique.
Quatre exigences, toutes vérifiables
Nous reprenons les quatre exigences de l’Institut. Premièrement, une efficacité de financement vérifiable : un processus traçable et des jalons contrôlables. Deuxièmement, une qualité d’exécution concrète, avec l’exigence de faire mieux chaque trimestre que le précédent. Troisièmement, économiser autant que possible le temps de la direction : l’entrepreneur se concentre sur trois choses, définir la stratégie, recruter et développer l’activité. Quatrièmement, réduire autant que possible le bruit du marché : au milieu du tumulte, écouter l’eau vive. Quatre exigences, chacune soumise à l’épreuve des faits.
Pourquoi les formuler de manière à pouvoir les vérifier ? Parce que le discours remplace trop facilement la qualité. Nous évaluons mal notre propre niveau. Le véritable test est une épreuve que les mots ne suffisent pas à réussir : une opération effectivement conclue, une présentation aux investisseurs, un document qu’un investisseur interroge ligne par ligne. On peut embellir un compte rendu ; le résultat concret résiste à cet embellissement. Une mise à l’épreuve révèle si les deux semaines précédentes ont réellement servi à se préparer.
Être occupé ne suffit pas à suspendre le temps
Nous avons tous vu l’inverse : beaucoup de réunions, mais peu de progrès ; chacun s’active, tandis que chaque action attend une autre. Pourquoi l’agitation n’est-elle pas de la vitesse ? Parce que chaque partie peut être juste alors que l’ensemble reste dispersé.Sans concentration des actions dans une même fenêtre, on ne fait que des heures supplémentaires en parallèle. La dispersion est le point de rupture.
Les quelques secondes de l’arrêt au stand se préparent bien avant l’arrêt. Revoir les séquences et répéter les scénarios fait partie du quotidien de l’équipe. Il faut affiner chaque geste jusqu’à ce qu’il devienne naturel pour obtenir cette impression de temps suspendu le jour de la course. Cela explique aussi notre choix de ne prendre qu’une vingtaine à une trentaine de mandats par an : une moitié de nouveaux dossiers, l’autre de nouvelles missions confiées par des clients existants. Lorsque le calendrier est plein, nous le disons d’emblée et expliquons pourquoi. Accepter un dossier de force donne l’impression d’en faire un de plus ; en réalité, cela peut dégrader la qualité des deux dossiers concernés.
Le mur a une autre propriété : on en relève soi-même la hauteur, sans attendre qu’elle augmente. Faire mieux chaque trimestre que le précédent signifie que notre propre travail du trimestre passé devient la référence. Le marché ne peut ni nous donner cette exigence, ni nous la retirer. À nos yeux, c’est le seul bilan qui compte.
Au-delà du mur, il reste une condition. Aussi bien construit soit-il, quelqu’un doit oser nous confier la maison entière. Le texte suivant porte sur le mandat intégral.
Le mur de qualité Glacier
Le capital est un système, pas une liste
Le geste d’aujourd’hui décide des cartes qui restent la semaine prochaine
Classer d’abord, discuter du prix ensuite
Soixante jours : un calendrier d’exécution
De l’extérieur vers l’intérieur, resserrer quatre fois
Les quelques secondes où le temps s’arrête
Mandat intégral : le premier niveau est la confiance
Trois tonnes de vivres, trente kilomètres par jour
La revue est un métronome, pas une brigade de pompiers
Le même jugement, jamais rendu deux fois
Le vaisseau qui ne revient pas
Rester à la table
022 · Mandat intégral : le premier niveau est la confiance
Les fondateurs nous demandent souvent : dans un mandat intégral, que nous confie-t-on exactement ?
Un mandat intégral ne consiste pas à céder les commandes de l’entreprise, mais à confier l’ensemble de la transaction à des personnes du même côté de la table. L’entreprise conserve la décision finale sur toutes les questions majeures. Le fondateur se concentre sur trois choses : définir la stratégie, attirer les meilleurs talents et rester au cœur de l’activité. Nous pilotons les flux d’information de la transaction, le récit de sa valeur, la sélection des investisseurs, le rythme d’exécution, la coordination des relations clés et la finalisation. Le mandat intégral réunit la responsabilité de l’ensemble de l’opération.Autrement dit : vous fixez la direction, nous conduisons l’exécution jusqu’à son terme.
L’Institut décrit cette coopération selon six dimensions : confiance, information, récit, rythme, relations et responsabilité. Cet ordre n’est pas arbitraire. Le premier niveau est la confiance.
Balayez le schéma horizontalement →
Les six niveaux du mandat intégral : la confiance forme le socle ; viennent ensuite l’information, le récit, le rythme, les relations et la responsabilité. Chaque niveau repose sur les précédents. L’entreprise conserve la décision finale.
Pourquoi ? Parce que les cinq autres dimensions reposent sur elle. L’information doit être vraie, complète et partagée au même moment. Le récit doit pouvoir être vérifié et éclairer une décision. Le rythme organise l’ordre des étapes, les fenêtres et la conclusion. Les relations relient l’entreprise, ses actionnaires, les investisseurs et l’industrie. La responsabilité se traduit par des jalons, des responsables désignés et des points de décision. Le premier apport du mandat n’est donc pas un document : c’est la réalité des cartes que chacun a en main. Sans confiance, on ne présente qu’une version embellie. Sur des fondations fragiles, chaque étage supplémentaire accroît le risque.
D’où vient la confiance ? Il faut commencer par la donner.
Avant que la fenêtre ne s’ouvre, nous avons accompagné une entreprise pendant dix mois d’attente. Nous commençons par donner de la constance à notre engagement.
Pourquoi ? Parce que les motivations se vérifient plus facilement que les arguments. L’interlocuteur ne peut pas toujours vérifier votre jugement, mais il voit ce que vous avez déjà apporté.
Apporter d’abord quelque chose d’utile, assumer d’abord un coût, dire d’abord ce qui nous dessert. C’est ainsi que la relation commence.
Quelles entreprises se prêtent au mandat intégral ?
Selon notre expérience, celles qui abordent la levée de fonds comme une campagne coordonnée. Par exemple, réunir en six mois de quoi financer dix-huit à trente mois d’activité : difficile de traiter cet effort comme une succession de prestations isolées. Ces chiffres sont illustratifs. Cette approche constitue aussi un critère de lecture. D’abord, les fondateurs qui choisissent un mandat intégral souhaitent souvent mener la levée à son terme pour revenir à leur activité. Ensuite, multiplier les découpages peut faire du financement une occupation permanente. Enfin, une prestation aux limites floues peut absorber silencieusement la capacité de toute une équipe. Nous prenons une vingtaine à une trentaine de mandats par an, pour moitié de nouveaux clients et pour moitié de nouvelles missions de clients existants. Notre capacité est limitée. Cette capacité doit se calculer, plutôt que servir d’excuse.C’est après ce calcul que l’on peut s’engager.
Le mandat déplace la question de l’exclusivité vers l’attribution de la responsabilité : il ne s’agit pas d’interdire de consulter d’autres personnes, mais de répondre de l’ensemble de l’opération. À nos yeux, reformuler la question est plus fécond que chercher une réponse dans l’ancien cadre.
Dans un témoignage public, un fondateur a comparé notre accompagnement jusqu’à la finalisation à celui d’un centre de soins postnataux. Le texte précédent décrivait l’idéal d’une exécution où le temps semble suspendu ; celui-ci en expose le préalable. La confiance ne se promet pas : il faut commencer par la donner. Confier une mission est un acte qui engage. On ne mérite le nom de mandat intégral que si l’on peut en assumer toute la responsabilité.
Coopération sous mandat intégral
Le capital est un système, pas une liste
Le geste d’aujourd’hui décide des cartes qui restent la semaine prochaine
Classer d’abord, discuter du prix ensuite
Soixante jours : un calendrier d’exécution
De l’extérieur vers l’intérieur, resserrer quatre fois
Les quelques secondes où le temps s’arrête
Mandat intégral : le premier niveau est la confiance
Trois tonnes de vivres, trente kilomètres par jour
La revue est un métronome, pas une brigade de pompiers
Le même jugement, jamais rendu deux fois
Le vaisseau qui ne revient pas
Rester à la table
023 · Trois tonnes de vivres, trente kilomètres par jour
La marge de sécurité aide à transformer un accord signé en fonds effectivement reçus.
Plus d’un fondateur nous a demandé : pourquoi calculez-vous toujours les marges disponibles ?
Commençons par notre point de vue. La marge de sécurité ne traduit pas seulement la prudence : elle renforce la capacité à aller jusqu’au bout. Pourquoi ? Parce que l’exécution rencontre des imprévus que le plan n’a pas absorbés.
Il y a plus d’un siècle, deux expéditions se dirigeaient vers le pôle Sud. Amundsen avait fait déposer environ trois tonnes de provisions dans des dépôts avancés. Le trajet aller-retour de son groupe représente, en moyenne, environ trente kilomètres par jour ; cela ne signifie pas une distance identique chaque jour, quel que soit le temps. Son groupe atteignit le pôle et revint. Les cinq hommes du groupe polaire de Scott périrent au retour. Les différences de préparation, de transport, d’itinéraire et de conditions ne se réduisent pas à une comparaison des effectifs ou des tonnes emportées. La leçon de gestion que nous en retenons est l’importance des réserves et de la préparation. Les provisions ne se préparent pas seulement pour les jours faciles.
Balayez le schéma horizontalement →
Schéma de gestion inspiré des expéditions polaires, sans valeur de relevé historique. La ligne dorée illustre une réserve plus large et une cadence régulière jusqu’au retour ; la ligne grise, une progression irrégulière et un retour interrompu. L’épaisseur, l’espacement des points et les pentes sont conceptuels : ils ne mesurent ni les provisions ni les étapes réelles d’Amundsen ou de Scott. L’axe horizontal représente le déroulement du trajet ; l’axe vertical, la distance à la base. La comparaison rappelle de préparer le retour autant que l’arrivée à l’objectif.
Qu’est-ce donc qu’une marge disponible ? Une réserve que l’on peut réellement mobiliser et consommer.
Une couverture triple comme discipline de réserve
Prenons un exemple aux chiffres illustratifs. Une entreprise souhaite lever un milliard ; notre discipline consiste à rechercher un volume de lettres d’intention représentant trois fois cet objectif. Cela peut paraître excessif. Mais entre une lettre d’intention et les fonds reçus viennent les vérifications préalables, le comité d’investissement et la négociation des conditions. À chaque étape, des pistes peuvent disparaître. C’est précisément cette déperdition qui donne son sens à la réserve. La couverture triple vise à protéger le passage de l’accord signé aux fonds reçus ; elle ne le garantit pas.Disposer d’alternatives supplémentaires donne au fondateur davantage de latitude pour négocier.
À l’inverse, toute accumulation n’est pas une véritable réserve. Une puce supplémentaire, une autre version du dossier ou davantage de rendez-vous avec des investisseurs ne suffisent pas. Une réserve utile doit répondre au même besoin, être substituable et pouvoir prendre le relais. Le reste n’est que du bagage.
Tenir une cadence est plus difficile que sprinter
Dans cette image de gestion, les trente kilomètres par jour représentent une cadence maîtrisée. Ce n’est pas une consigne historique à appliquer sans tenir compte de la météo : l’enjeu est la régularité de l’effort et la capacité d’adaptation.
On objectera qu’il faut sprinter lorsqu’une fenêtre s’ouvre. Dans un marché difficile, il faut rendre possible une opération qui semblait bloquée ; dans un marché favorable, confirmer rapidement son avance et tirer parti du créneau. C’est juste. Le sprint appartient au projet ; la cadence appartient à l’institution. Une transaction estimée aux huit ou neuf dixièmes de son parcours, au moment décisif, peut exiger une plage entière de l’attention d’un associé. Cette disponibilité doit avoir été préservée en amont ; on ne l’improvise pas au dernier moment.
Voilà pourquoi le nombre de mandats est strictement limité. Glacier en prend une vingtaine à une trentaine par an : pour moitié de nouveaux dossiers, pour moitié des clients existants revenant pour le tour suivant. Un mandat supplémentaire peut prélever la réserve déjà destinée aux entreprises accompagnées. Cette limite relève du calcul : le jugement, la recherche, la coordination et l’attention des associés sont des ressources qui ne se multiplient pas à volonté.
Cela nous fait-il manquer des occasions ? Oui.
Nous l’acceptons. Les occasions manquées sont un coût de cette méthode, pas nécessairement une faille. À nos yeux, la priorité est la sécurité avant le potentiel de gain. Pour exprimer cet arbitrage, nous opposons une réussite que l’on présente comme « dix fois sur dix » à un potentiel de gain réduit de moitié. Ces formules ne constituent pas des probabilités mesurées : calculer d’abord la réserve, puis le rendement. C’est une discipline à laquelle nous tenons.
Atteindre l’objectif ne suffit pas : il faut aussi revenir à la base. De même, conclure une opération n’est pas la fin du parcours. L’entreprise doit encore pouvoir traverser le cycle suivant.
(Sur les limites de capacité de l’accompagnement, voir l’entrée consacrée à ce sujet dans l’Institut.)
Pyramid Institute · Énoncés et faits, activité et méthode, organisation et culture
Le capital est un système, pas une liste
Le geste d’aujourd’hui décide des cartes qui restent la semaine prochaine
Classer d’abord, discuter du prix ensuite
Soixante jours : un calendrier d’exécution
De l’extérieur vers l’intérieur, resserrer quatre fois
Les quelques secondes où le temps s’arrête
Mandat intégral : le premier niveau est la confiance
Trois tonnes de vivres, trente kilomètres par jour
La revue est un métronome, pas une brigade de pompiers
Le même jugement, jamais rendu deux fois
Le vaisseau qui ne revient pas
Rester à la table
024 · La revue est un métronome, pas une brigade de pompiers
La revue est un métronome, pas une brigade de pompiers : reprendre chaque séquence à intervalles réguliers.
Un fondateur nous a demandé ce que nous travaillions réellement en interne. La réponse tient en trois mots : précision, rythme, revue. Les deux premiers définissent notre manière d’agir. Le troisième permet de l’améliorer continuellement.
Commençons par notre point de vue. Une revue consiste, tout simplement, à rejouer la séquence qui vient de s’achever. C’est un métronome, pas une brigade de pompiers. Pourquoi ? Parce que les pompiers interviennent lorsqu’un feu se déclare, tandis que le métronome continue de battre.
L’Institut résume la pratique en trois lignes : une courte revue après chaque réunion, une revue complète chaque jour, une revue stratégique chaque semaine. À l’échelle du trimestre, nous recalibrons notre manière d’agir. Dans le cadre d’un mandat de soixante jours et huit jalons, cela représente sept jours et demi par jalon en moyenne. Au cours d’un seul jalon, nous pouvons donc nous arrêter plus de sept fois pour regarder ce qui s’est passé. Cela paraît dense. Cette densité a ses raisons.
Combien de temps une réunion conserve-t-elle sa fraîcheur ? Environ jusqu’au soir même. Ce qui compte le plus n’est souvent pas la conclusion, mais les mots employés lors d’une hésitation et l’ordre des questions complémentaires : ils révèlent ce que l’interlocuteur n’a pas encore mis sur la table. Après une nuit, ces détails risquent de se réduire à « ils ne sont pas intéressés ». Une revue le jour même permet d’ajuster l’argumentaire de la réunion suivante. Les signaux perdent leur fraîcheur.
La fréquence est elle aussi un réglage. Lorsque l’environnement évolue lentement, une revue tous les trois jours à une semaine peut suffire ; lorsqu’il change vite, presque chaque réunion mérite une reprise, car le profil de l’investisseur pertinent se déplace d’une semaine à l’autre. Chercher les poissons là où ils sont, c’est d’abord vérifier où ils se trouvent cette semaine. Et quand la fenêtre n’est pas encore ouverte, pendant l’attente ? On continue à suivre le rythme.
Celui qui lance la revue en détermine la nature
Comment rendre une revue utile ? En analysant les signaux, pas seulement les conclusions. Si l’interlocuteur ne vous invite pas à la faire, prenez l’initiative de l’y inviter. Celui que l’on convoque est contrôlé ; celui qui propose la revue prend la conduite du travail. La différence compte : au-delà des problèmes révélés et de la stratégie ajustée, la troisième valeur créée est la confiance. Prendre les devants nourrit cette confiance. N’attendez pas.
Commencez par examiner votre propre travail avant celui des autres. L’erreur n’est pas honteuse ; la dissimuler l’est. Mais une question précède même l’erreur : est-ce la bonne chose à faire ? Une mauvaise direction peut offrir une forte tentation à court terme, tandis que les bons choix ne portent leurs fruits que plus tard. Faire ce qu’il faut, puis le faire comme il faut.
La revue doit produire une méthode
Les leçons d’une personne sont des points dispersés. Aujourd’hui, un prix n’a pas été clarifié ; demain, un partenaire industriel n’a pas joué cartes sur table. Pris isolément, ces incidents paraissent mineurs et forment rarement un système d’eux-mêmes. La revue collective assemble le puzzle : réunir des dizaines de points sur une même table permet de voir la structure qu’ils partagent. Relier ces points, c’est fabriquer une clé réutilisable. C’est ainsi que la chance peut devenir une capacité.
La revue n’est pas une simple addition rétrospective dans un registre. Elle fournit une référence : remplacer « j’ai l’impression » par « l’indicateur montre ». Lorsqu’un piège a été identifié, nous en tirons une interdiction, inscrite dans une liste de ce qu’il ne faut pas faire que toute l’équipe relit. Les méthodes peuvent changer ; les limites ainsi fixées s’ajoutent les unes aux autres. À une condition : il faut d’abord mettre l’erreur sur la table. Seule une erreur visible peut être corrigée. Les occasions, elles, n’ont pas de plafond.
Sans analyse, l’expérience reste du vécu ; une fois distillée, elle devient une méthode. C’est une conviction forte pour nous. Quant à la réunion par laquelle commencer votre propre revue, celle de ce soir fera l’affaire.
(Pour la présentation complète de ce rythme de revue, voir « Aux entrepreneurs et aux investisseurs » dans l’Institut.)
Aux entrepreneurs et aux investisseurs
Le capital est un système, pas une liste
Le geste d’aujourd’hui décide des cartes qui restent la semaine prochaine
Classer d’abord, discuter du prix ensuite
Soixante jours : un calendrier d’exécution
De l’extérieur vers l’intérieur, resserrer quatre fois
Les quelques secondes où le temps s’arrête
Mandat intégral : le premier niveau est la confiance
Trois tonnes de vivres, trente kilomètres par jour
La revue est un métronome, pas une brigade de pompiers
Comprendre coûte cher lorsqu’il faut repartir de zéro ; consigner la méthode permet d’éviter de refaire le même travail de jugement.
Un fondateur nous a demandé : après avoir étudié tant d’entreprises comparables, pourquoi chaque dossier ressemble-t-il encore à une première fois ?
Commençons par notre point de vue. Comprendre reste coûteux lorsque cette compréhension ne sert qu’une fois. Connaître une entreprise assez profondément pour se prononcer demande beaucoup de travail ; comprendre les capitaux disponibles aujourd’hui est déjà une activité à plein temps. Bien souvent, chaque mandat repart de zéro. Aussi élevé soit-il, ce coût doit être assumé.
Nous essayons une autre approche : inscrire cette compréhension dans le système. Méthodes, ordre des étapes, critères, données sur les fourchettes de prix et retours du terrain deviennent aussitôt des ressources de l’organisation accessibles à toute l’équipe. L’objectif est de ne pas reconstruire deux fois le même raisonnement.
Le principal produit de la revue dépasse la leçon isolée
Nous avions commencé par examiner les premiers projets séparément. Le résultat nous a surpris : les mêmes gestes avaient fait la différence. Clarifier le prix d’abord, mener deux séries de questions pour que chacun révèle ses cartes, obtenir tôt la transparence des partenaires industriels. Les projets différaient ; la structure était la même.
Qu’en déduire ? La chance d’un dossier ne devient une capacité qu’après analyse. La chance ne se réutilise pas ; la méthode, si.
Nous l’avons donc rendue explicite. L’un des éléments les plus simples du modèle d’orchestration de Glacier est la liste des pratiques à abandonner : les erreurs qui ont réellement coûté deviennent des interdictions que toute l’équipe relit à chaque revue. Les méthodes évoluent ; les limites ainsi apprises s’accumulent.
La première compréhension coûte cher parce qu’elle part de zéro. À la millième utilisation, une partie de ce travail est déjà dans le système ; reste ce qui est propre au mandat. Faire servir une fois à mille reprises élargit le dénominateur sur lequel répartir le coût. L’économie bénéficie aux deux côtés : pour l’entreprise, une fenêtre de financement mal choisie en moins ; pour l’investisseur, dix dossiers sans pertinence qu’il peut éviter d’étudier. Ce sont les effets recherchés de la méthode.
Pourquoi cette accumulation devient plus utile
Dans les opérations que nous observons, les montants peuvent augmenter tandis que les fenêtres se raccourcissent. Une grande levée pouvait autrefois prendre près d’un an du lancement à la conclusion ; certaines fenêtres imposent désormais de se positionner en quelques semaines. Repartir de zéro devient alors difficile. Disposer d’une méthode éprouvée allège le travail, parce que la partie réutilisable est déjà prête. La règle de mesure reste la même ; le chronomètre accélère.
Faire tenir une année de travail dans un trimestre signifie viser les mêmes jalons dans un cycle plus court, avec davantage de maîtrise. Il n’y a pas de raccourci : il y a un acquis disponible.
C’est aussi l’une des raisons pour lesquelles les jeunes de Glacier peuvent progresser rapidement. Après un à deux ans, ils peuvent avoir suivi trois à cinq projets sur un cycle complet. L’image d’un cycle tous les quatre mois illustre cette intensité ; elle ne découle pas automatiquement de ces fourchettes, et les projets peuvent se chevaucher. De la base factuelle au versement des fonds, les huit jalons sont parcourus. Le talent compte, mais aussi les méthodes, l’ordre des étapes et les critères inscrits dans le modèle de l’organisation. Chacun n’a pas à ouvrir de nouveau la même route.
Il y a aussi la question de l’échelle. Une petite équipe peut avancer très vite lorsqu’une personne tranche. Dans une organisation plus grande, des dizaines de personnes doivent comprendre le même jugement, y adhérer et agir dans la même direction. Ce qui ressemble à un problème d’exécution est parfois un problème d’accord sur le fond.Si la stratégie n’a pas été assimilée, redoubler d’efforts peut accroître l’écart. Nous accordons donc beaucoup d’importance à la mise par écrit du raisonnement. Une fois écrit, il peut circuler.
La limite doit être claire : ce sont les méthodes et l’ordre des étapes que nous consignons, pas des conclusions à appliquer mécaniquement. Ce qui est propre à chaque mandat doit encore être examiné entreprise par entreprise. Cette étape ne se supprime pas.
La mémoire appartient à l’organisation, pas à une seule personne. Une personne se fatigue, oublie et dispose d’une attention limitée ; un raisonnement consigné reste accessible. Il n’est pourtant pas dispensé de réexamen : les conclusions sont remises en question chaque année, tandis que les méthodes et les limites apprises s’accumulent. C’est ce que nous souhaitons construire patiemment. Une longue pente et une neige épaisse : l’épaisseur augmente avec l’accumulation.
Notre nom anglais est Glacier. Comment un glacier se forme-t-il ? La neige s’accumule en couches, puis se compacte en glace. Préserver l’expérience de chaque mandat est notre manière de gagner en épaisseur. Quant aux leçons qui méritent d’être consignées, elles se choisissent une revue après l’autre.
Le huitième anniversaire : deux formes centrales
Le capital est un système, pas une liste
Le geste d’aujourd’hui décide des cartes qui restent la semaine prochaine
Classer d’abord, discuter du prix ensuite
Soixante jours : un calendrier d’exécution
De l’extérieur vers l’intérieur, resserrer quatre fois
Les quelques secondes où le temps s’arrête
Mandat intégral : le premier niveau est la confiance
Trois tonnes de vivres, trente kilomètres par jour
La revue est un métronome, pas une brigade de pompiers
On nous demande souvent pourquoi Glacier accepte si peu de mandats.
Commençons par notre point de vue. Nous voyons la jeune entreprise comme un vaisseau lancé dans l’espace pour un voyage sans retour. Créer une entreprise ne se fait pas au brouillon. Dès la signature du premier accord, le compte à rebours commence : organisation, structure de l’actionnariat et trajectoire de financement sont progressivement embarquées. Une fois ces choix engagés, revenir en arrière devient difficile.
Avant et après le lancement, le coût n’est plus le même
Dans cette image, corriger avant le départ coûte bien moins cher que réparer en route. Après le lancement, la fenêtre d’intervention se resserre rapidement. Carburant, étanchéité, ravitaillement, équipage, accélération : une défaillance peut ne se révéler qu’au point le plus lointain du voyage, là où elle est la plus difficile à corriger. Nous plaçons donc l’essentiel du travail avant le départ. C’est une discipline centrale de notre accompagnement.
Balayez le schéma horizontalement →
Cinq vérifications avant le départ, dans une image de gestion : trésorerie, clauses, ressources et relations, accord de l’équipe, progression de l’activité. Les cinq lignes relient ces contrôles au vaisseau. L’échelle statique de T−5 à T−1 évoque la préparation au lancement ; elle ne constitue pas un chronomètre.
D’où vient le temps nécessaire ? De l’attention des associés. Regardons notre capacité : trois associés, une vingtaine à une trentaine de mandats par an, pour moitié de nouveaux dossiers et pour moitié des clients existants revenant pour le tour suivant. Le cadre d’un mandat comprend soixante jours et huit jalons, de la base factuelle à la finalisation du financement. À chaque jalon, quelqu’un doit être présent à la table. Jugement, recherche et coordination mobilisent une attention qui ne se multiplie pas à volonté.Nous continuons donc à réduire : plus de qualité, moins de projets simultanés. Peu de dossiers, sélectionnés avec soin, conduits par un associé et suivis au plus près de l’entreprise, avec des retours du terrain partagés en temps réel. Nous refusons de traiter chaque opération selon un modèle impersonnel. Ce sont des personnes précises qui assument chaque mandat.
L’équipe peut grandir sans multiplier les projets
Certains nous conseillent d’en accepter davantage : il y en aura bien quelques-uns qui aboutiront. Cette logique peut fonctionner ailleurs. Ce n’est pas la nôtre. Pourquoi ? Parce que nous vendons une présence, pas une place dans une liste. L’équipe peut s’étoffer et apporter de nouvelles capacités ; nous choisissons de ne pas augmenter pour autant le nombre de projets, afin de ne pas diluer les engagements déjà pris. Limiter la capacité, c’est refuser cette dilution.
Nous gardons de la disponibilité pour pouvoir accepter immédiatement le meilleur dossier lorsqu’il se présente. Nous préférons donc parfois laisser une place libre.
Choisir d’abord la personne, puis la catégorie de projet
La volonté du fondateur de travailler avec nous passe avant les autres critères. Si l’interlocuteur a déjà mené une opération comparable, les procédures et les attentes peuvent s’aligner rapidement, même lorsque les échanges sont francs. Nous attachons beaucoup d’importance à ce point.
Chaque semaine, nous déterminons aussi ce qui doit s’arrêter : quelles démarches auprès d’institutions suspendre, quelles réunions ne plus programmer, quels dossiers de présentation ne plus retoucher. Sans renoncement, il n’y a pas de concentration.
Nous prenons peu de mandats parce que chacun doit être pleinement assumé.
(Sur les limites de capacité de l’accompagnement, voir l’entrée consacrée à ce sujet dans l’Institut.)
Pourquoi notre capacité d’accompagnement est limitée
Le capital est un système, pas une liste
Le geste d’aujourd’hui décide des cartes qui restent la semaine prochaine
Classer d’abord, discuter du prix ensuite
Soixante jours : un calendrier d’exécution
De l’extérieur vers l’intérieur, resserrer quatre fois
Les quelques secondes où le temps s’arrête
Mandat intégral : le premier niveau est la confiance
Trois tonnes de vivres, trente kilomètres par jour
La revue est un métronome, pas une brigade de pompiers
Première idée : à la table, le geste le plus fréquent est de se coucher
Ce n’est pas seulement de la prudence : c’est un calcul de capacité. Glacier accompagne une vingtaine à une trentaine de mandats par an, pour moitié de nouveaux dossiers et pour moitié des clients revenant pour le tour suivant. Le cadre de soixante jours comprend huit jalons, de D01, constitution de la base factuelle, à D60, finalisation du financement. À chaque étape, un associé doit être à la table. Répartis entre trois associés, vingt à trente mandats représentent environ sept à dix dossiers par personne et par an. Dans les périodes chargées, plusieurs tables peuvent se superposer ; cette simultanéité dépend du calendrier et ne se déduit pas du seul total annuel. Jugement, recherche, coordination et attention des associés restent limités.
Nous avons donc fixé une limite : l’équipe peut grandir sans que le nombre de projets augmente. Davantage de personnes apporte de la capacité ; davantage de projets peut diluer les engagements pris. Nous tenons cette ligne depuis huit ans.
Cette limite nous fait nécessairement laisser passer de bonnes entreprises.
Est-ce une faille ? Nous y voyons un coût de la méthode.Dans l’image des réserves polaires, on ne peut pas explorer toutes les directions : il faut choisir un trajet que l’on puisse accomplir. Les nouvelles missions confiées par nos clients existants constituent la moitié de nos dossiers : nous y voyons un vote de confiance renouvelé.
Deuxième idée : l’hiver viendra ; nous préparons les réserves pour l’hiver
Le marché change. Nous ne prétendons pas prévoir l’année du retournement ; nous nous préparons à sa possibilité.
Préparer les réserves consiste à garder de la marge avant qu’un problème ne survienne : de l’espace pour les erreurs possibles et du temps pour les procédures qui peuvent s’allonger. Le groupe polaire de Scott a péri au retour. La leçon que nous en tirons porte sur la préparation du voyage entier ; elle ne prétend pas réduire les causes historiques de cette tragédie à un seul défaut de réserves. Si le retour est impossible, la vitesse de l’aller ne suffit pas.
Cela vaut aussi pour une entreprise. Tant que les trajectoires technologiques restent en concurrence, l’avantage des sociétés en tête ne réside pas toujours dans les caractéristiques techniques, mais parfois dans la trésorerie disponible. À nos yeux, pouvoir maintenir l’équipe et traverser un cycle long aide à rester à la table. Le financement devient alors une part du travail opérationnel : privilégier les moyens d’agir à la posture.
Comment savoir si l’on peut aller jusqu’au bout ? En regardant la marge qui reste.
Troisième idée : rester présent pour pouvoir saisir son tour
Nous pensons que les résultats d’un cycle dépendent beaucoup de la chance et du moment choisi. Personne ne peut toujours viser juste. Le résultat à long terme ne tient donc pas uniquement à une année brillante, mais à la capacité à durer. Nous faisons l’hypothèse que celui qui reste présent finira par rencontrer sa vague, sans savoir quand. C’est notre conjecture, et elle guide notre manière d’agir.
C’est aussi notre exigence envers nous-mêmes : être un conseil en financement respecté, qui ne renonce pas, et viser une exécution sans échec. Il s’agit d’un objectif de travail. Nous voulons assumer jusqu’au bout ce que nous acceptons ; c’est pourquoi nous acceptons avec retenue.
Une dernière limite doit être claire : notre accompagnement est approfondi, mais nous ne prenons pas tout en charge. L’entreprise porte ce qui constitue ses capacités de long terme ; nous absorbons les frictions liées à l’exécution de la transaction.
Devant nous se trouve toujours le versant nord, abrupt. Il est difficile à gravir, et l’on ne progresse qu’un pas après l’autre.
Nous prenons peu de mandats parce que nous comptons revenir à la base. Le volume suivant est consacré aux personnes qui accomplissent ce travail.
Pourquoi notre capacité d’accompagnement est limitée
Le capital est un système, pas une liste
Le geste d’aujourd’hui décide des cartes qui restent la semaine prochaine
Classer d’abord, discuter du prix ensuite
Soixante jours : un calendrier d’exécution
De l’extérieur vers l’intérieur, resserrer quatre fois
Les quelques secondes où le temps s’arrête
Mandat intégral : le premier niveau est la confiance
Trois tonnes de vivres, trente kilomètres par jour
La revue est un métronome, pas une brigade de pompiers
Le même jugement, jamais rendu deux fois
Le vaisseau qui ne revient pas
Rester à la table
VOLUME III · ORGANISATION
028 · La culture ne se voit qu’en regardant en arrière
Au bout de huit ans, nous l’avons nommée pour la première fois. La culture ne se conçoit pas ; c’est ce qu’on voit en se retournant.
Au bout de huit ans, nous avons donné pour la première fois un nom à notre culture. C’est en commençant à l’écrire qu’une chose nous est apparue.
Voici notre point de vue : la culture ne se dessine pas à l’avance, elle se découvre en regardant en arrière. Qui la définit alors ? Pas le dirigeant seul. À qui confie-t-on les tâches difficiles ? Quels comportements félicite-t-on publiquement ? Quels revenus refusons-nous ? Ces choix s’accumulent. Quand on les regarde ensemble, on voit la culture.
Pourquoi avoir attendu la huitième année ? Parce qu’avant cela, nous n’aurions eu qu’une proposition. Les valeurs proclamées sont une proposition ; ce qui prend réellement effet, ce sont les comportements répétés et jamais sanctionnés. Le fondateur ne peut pas tout décider : aux carrefours importants, il exprime un premier vote par ses choix. Chacun doit ensuite voter par les siens. La culture a donc toute l’équipe pour auteur.
Pour notre septième anniversaire, nous nous décrivions comme des pilotes d’une même écurie. Au huitième, cette écurie a trouvé ses mots : une culture de fraternité et un conseil des Anciens.
Trois traits de fond, exprimés par des actes
D’abord, ne pas juger sur les origines : le diplôme, le rang et l’ancienneté dans le secteur ne priment pas sur la contribution réelle et les résultats dans la reconnaissance du travail. Ensuite, placer l’intention au premier rang : motivation initiale, sincérité et déontologie professionnelle. Lorsque l’intention est juste, agir résolument ; l’organisation assume le coût des essais et des erreurs. Enfin, extraire et partager : apprendre en profondeur les méthodes, les jugements sectoriels et les critères de décision des collègues les plus solides, puis transmettre ces acquis à toute l’équipe. L’organisation porte la responsabilité et donne pleinement leur chance aux personnes.
Qui confère le titre d’Ancien ? Personne. Est reconnu comme tel celui qui a développé une grande maîtrise de son domaine et sait penser dans l’intérêt durable de l’organisation. Lorsqu’une situation dépasse ce que les règles ont prévu, elle est confiée au professionnel dont l’expertise est reconnue par tous. La hiérarchie est un outil de gestion ; le conseil des Anciens est une manière de construire l’activité. C’est une conviction forte pour nous.
Pour vérifier la culture, observer ce qui ne fait l’objet d’aucune évaluation
Quand une personne est déjà très occupée, va-t-elle spontanément s’intéresser au problème d’une autre équipe ? Souvent, non. Cela ne figure ni dans son évaluation, ni dans sa rémunération, ni dans son périmètre. C’est justement cette absence de contrepartie immédiate qui rend le geste révélateur. Le nombre de personnes prêtes à le faire nous aide à voir si la culture se traduit réellement en actes.
La densité de talents détermine, à nos yeux, le potentiel d’une organisation. La culture aide à soutenir ce potentiel dans la durée. Une équipe très compétente mais sans culture commune peut se fragmenter dès le premier désaccord.
Il ne faut pas non plus rendre la culture mystérieuse. La différence se joue, concrètement, dans l’organisation.
Reprenons notre cadre de travail : soixante jours, huit jalons, soit sept jours et demi par jalon en moyenne ; il faut aussi savoir accompagner l’entreprise pendant les périodes d’attente. Chaque année, une vingtaine à une trentaine de mandats, pour moitié de nouveaux dossiers et pour moitié des clients revenant pour le tour suivant. En huit ans, nous avons accompagné plus de quatre-vingts entreprises. Qui accepte d’engager une grande partie de l’équipe sur un seul dossier ? Qui évite de gaspiller son énergie dans les conflits internes ? Ces deux questions déterminent notre capacité à tenir ce rythme. La culture contribue à rendre cela possible.
Comment faire durer cette culture ? Grâce aux personnes. Par l’exemple, davantage que par les discours. Quand les nouvelles recrues arrivent vite, elles doivent pouvoir voir les exemples encore plus vite. Entretenir la culture consiste donc à rendre visibles ceux qui l’incarnent. C’est aujourd’hui l’un de nos principaux efforts. Le bilan de la culture doit être refait chaque année.
L’expression que nos collègues emploient le plus pour décrire Glacier est « pas de conflits internes stériles ». Ils répètent aussi : un esprit ouvert, de bons actifs, aucune bulle. Personne ne leur a dicté ces mots ; ils sont devenus les leurs. C’est peut-être à ce moment-là qu’une culture devient visible.
Être PM semble relever d’une compétence ; c’est aussi un état d’esprit.
La culture de KANGPENG CAPITAL
La culture ne se voit qu’en regardant en arrière
D’abord la montagne, la réunion ensuite
Les Anciens ne se nomment pas
Le jugement naît de la densité
Les six dimensions d’un atome
L’énergie est constante ; ce qui change, c’est la direction
Bouger d’abord, décider ensuite
Réduire les frictions : deux filtres, pas une question de caractère
L’intention d’origine ne s’enseigne pas, c’est pourquoi elle passe en premier
Au septième anniversaire, ils ont fini le Dragon’s Back avant de s’asseoir pour la réunion — une écurie n’est pas une étiquette, c’est un tableau de service.
Pour notre septième anniversaire, notre équipe de Shenzhen, composée de jeunes nés dans les années quatre-vingt-dix et après 2000, a commencé par parcourir le Dragon’s Back, à Hong Kong. La réunion n’est venue qu’ensuite. Entre eux, ils se donnent le nom de pilotes.
Septième anniversaire · Pilotes d’une même écurie
Ce nom ne vient pas de moi : ils l’ont choisi eux-mêmes. Disons d’abord ce que nous entendons par là. Être pilote n’est pas un slogan ; c’est un tableau de service. On peut choisir de se retirer de la course, ou d’avancer tranquillement. Nous avons retenu une troisième voie : tout le monde au contact du terrain. Pourquoi ? La réponse tient en trois points.
Une écurie, c’est pouvoir prendre le relais à tout moment
Les rôles diffèrent, les positions évoluent. Il ne peut y avoir qu’un seul meilleur pilote, mais il peut y avoir beaucoup d’excellents pilotes. À un instant, on occupe la cinquième position ; à l’instant suivant, on passe devant. C’est pourquoi le retour d’expérience et la préparation des scénarios font partie du quotidien, au lieu de rester des cérémonies. Dans notre écurie, personne ne reste sur le banc.
L’image que nous préférons est celle de l’arrêt au stand. Un changement des quatre pneus peut se faire en environ deux secondes, grâce à des gestes simultanés et parfaitement préparés. L’ajustement de l’aileron relève lui aussi du travail coordonné des mécaniciens. Il faut cependant préciser l’image du texte d’origine : ces arrêts très courts ne comprennent pas un plein de carburant. Personne n’attend que son voisin ait terminé pour commencer. Voilà notre idéal concret de réalisation collective. Nous voulons en faire une manière de travailler, au-delà de la comparaison sportive. Sur ce point, notre conviction est forte.
Personne ne se réduit à « celui qui remplace »
Il est facile de se raconter la mauvaise histoire sur son propre rôle. Se définir comme un simple remplaçant, c’est attendre que quelqu’un nous appelle ; à la longue, agir devient toujours plus difficile. Se définir comme un moteur donne au contraire une raison d’entrer soi-même dans l’action et de construire activement les relations nécessaires. Les responsabilités sont les mêmes ; deux façons de les concevoir produisent pourtant des capacités d’action très différentes. Mais se déclarer moteur ne suffit pas. À quoi le mesurer ? Le travail accompli parle de lui-même.
À partir de là, les principes de la culture de KANGPENG CAPITAL se comprennent aisément. Ne pas juger sur l’origine : diplômes, titres et ancienneté ne décident pas à eux seuls de la reconnaissance ; celle-ci repose sur la contribution réelle et les résultats. Faire passer l’intention en premier : lorsque l’intention est juste, on peut agir résolument, et l’organisation assume le coût des essais et des erreurs. Extraire et partager : rendre explicites les méthodes et la finesse de jugement des meilleurs collègues, puis les mettre à la disposition de tous. Quant au refus des luttes internes, c’est justement l’expression que les collègues emploient le plus souvent pour décrire KANGPENG CAPITAL : « pas de luttes internes ».
L’équipe peut grandir, pas le nombre de mandats
Notre réponse est simple : bien connaître les personnes. Il s’agit surtout de collègues avec qui nous travaillons depuis des années, et de jeunes recommandés par des amis en qui nous avons confiance.
Mais agrandir l’écurie ne signifie pas multiplier les courses. Les associés se sont fixé une limite : notre équipe peut grandir ; le nombre de nos mandats, non. Pourquoi ? Parce que l’attention que nous pouvons consacrer aux entreprises n’est pas infinie. La capacité d’une boutique de conseil en financement ne se mesure jamais au seul effectif. Nous prenons vingt à trente mandats par an : pour moitié de nouveaux dossiers, pour moitié des clients qui reviennent pour leur tour suivant. À quantité totale d’attention constante, doubler les dossiers revient à diviser par deux l’attention accordée à chacun. L’accompagnement retombe alors au rang de simple mise en relation. Les personnes sont au numérateur, les mandats au dénominateur. Le calcul est simple.
Une autre expression nous est chère : voler vite, au ras du sol. Garder le contact avec le terrain tout en avançant vite. Les bonnes pratiques se diffusent beaucoup plus rapidement qu’autrefois ; nous avons donc choisi de rythmer notre travail par trimestre. Chaque trimestre, nous faisons le point sur les ressources et redistribuons les positions. Mais la vitesse n’est pas la précipitation.
Alors, pourquoi gravir une montagne avant de se réunir ? Bouger d’abord, décider ensuite. Dans notre expérience, un effort physique partagé nous aide à retrouver le calme et à prendre du recul. Une même écurie : transpirer ensemble, puis entrer ensemble sur la piste.
La culture de KANGPENG CAPITAL
La culture ne se voit qu’en regardant en arrière
D’abord la montagne, la réunion ensuite
Les Anciens ne se nomment pas
Le jugement naît de la densité
Les six dimensions d’un atome
L’énergie est constante ; ce qui change, c’est la direction
Bouger d’abord, décider ensuite
Réduire les frictions : deux filtres, pas une question de caractère
L’intention d’origine ne s’enseigne pas, c’est pourquoi elle passe en premier
Les règles fonctionnent là où les limites sont claires ; ce qui échappe à leur portée revient aux Anciens.
Lors de notre huitième anniversaire, cette équipe a pour la première fois donné un nom à sa manière de vivre et de grandir : une culture de fraternité, un conseil des Anciens. La première expression parle de nos relations ; la seconde, de notre développement.
Posons d’abord notre conviction. Dans une organisation d’un peu plus de trente personnes, la ressource rare n’est pas le règlement, mais la personne en qui tout le monde a confiance. Pourquoi ? Là où les limites sont claires, les règles suffisent. La difficulté commence avec la part qui ne se laisse pas délimiter. C’est là que s’arrête la portée du règlement.
La fraternité se traduit par l’absence de luttes internes
L’expression que les collègues utilisent le plus souvent pour décrire KANGPENG CAPITAL est « pas de luttes internes ». En matière de reconnaissance, le principe est tout aussi simple : ne pas juger sur l’origine, ni s’en remettre aux seuls diplômes, titres ou années de métier. La rémunération doit correspondre à la contribution.
Quelqu’un qui pense réellement à vous accepte un véritable coût d’opportunité : il vous laisse une possibilité qu’il aurait pu garder pour lui. Le critère est sommaire, mais difficile à contourner.
Les Anciens ne sont pas nommés : ils émergent
La hiérarchie est un outil utile lorsque les responsabilités peuvent être clairement délimitées. Pour le reste, KANGPENG CAPITAL grandit grâce à ses Anciens. Ce nom désigne ici une expertise reconnue, non un âge ou un titre. Pas de nomination : lorsqu’une personne excelle dans un domaine, d’autres viennent naturellement la consulter ; cette confiance fait d’elle un Ancien. Son autorité lui est prêtée par le problème concret à résoudre ; une fois celui-ci réglé, elle est rendue. C’est ainsi que nous cherchons à éviter qu’elle se fige en pouvoir bureaucratique.
Les Anciens ont en commun l’habitude de raisonner dans l’intérêt à long terme de l’organisation, et le courage d’exprimer un désaccord lorsqu’un avertissement est nécessaire. Chacun donne l’exemple à sa manière : certains conduisent l’équipe, d’autres prennent discrètement le relais. Ceux qui ont reçu de l’aide la transmettent à leur tour. Un autre signe passe facilement inaperçu : un Ancien accepte volontiers que les nouveaux extraient et apprennent ses méthodes, son jugement et ses critères de qualité. Il s’agit de décomposer un savoir encore tacite, de le mettre par écrit et de le rendre accessible à tous. Cette transmission est le moteur du système.
L’avancement ne dépend ni de l’ancienneté ni de la qualité d’un compte rendu. Il dépend de la capacité à gagner la confiance de tous par un ou deux projets. Nous n’ajoutons pas un niveau hiérarchique au seul motif qu’il faut quelqu’un pour encadrer. La hiérarchie est un outil de gestion ; le conseil des Anciens, une manière de construire l’entreprise. L’Ancien est souvent le responsable naturel d’un projet, le project manager, ou PM. Ce qui ressemble à une compétence est d’abord un état d’esprit.
Plus les règles sont détaillées, plus on risque d’en exploiter les interstices
Pourquoi, alors, ne pas rédiger toutes les modalités une fois pour toutes ? Parce qu’un règlement très détaillé revient à poser toutes ses cartes sur la table. Dès que l’évaluation correspond terme à terme à une liste de clauses, la meilleure stratégie peut cesser d’être « faire aboutir le projet » pour devenir « cocher toutes les cases ». Certains cherchent alors à s’approprier les actions, les groupes de discussion ou le mérite du travail. Plus les règles sont détaillées, plus leurs interstices peuvent devenir un terrain de jeu. Les règles finissent par absorber l’effort collectif qu’elles devaient organiser.
Le conseil des Anciens consiste à confier ce que les règles ne permettent pas de trancher à des professionnels reconnus par tous. À une condition : la personne qui tranche ne doit pas poursuivre un intérêt personnel caché. Son autorité ne vient que d’une chose : avoir montré, à plusieurs reprises, qu’elle ne cherchait pas à tirer la couverture à elle. Peut-il y avoir des désaccords ? Bien sûr. Mais les projets permettent de confronter les différents points de vue aux faits.
Rien de tout cela n’existait au premier jour de l’entreprise. Depuis un peu plus d’un an, nous l’avons observé chez quelques personnes, puis nommé, avant de le transmettre à toute l’équipe. La culture doit ainsi passer de personne en personne, encore et encore. Plus les nouveaux arrivent vite, plus ils doivent pouvoir identifier rapidement ceux qui montrent l’exemple. Entretenir cette culture ne consiste donc pas à multiplier les discours, mais à rendre ces exemples visibles.
Une autre condition demeure : être assez peu nombreux pour bien se connaître. Huit ans, plus de quatre-vingts entreprises accompagnées, vingt à trente mandats par an : pour moitié de nouveaux dossiers, pour moitié des clients qui reviennent pour leur prochain tour de financement. Le renouvellement des mandats est pour nous le test le plus exigeant de cette culture : un client existant choisit-il de nous confier à nouveau son projet ? Cette décision concrète vaut davantage qu’un bilan avantageusement présenté. Mais si l’activité doublait ? La capacité à changer d’échelle serait la prochaine question posée au conseil des Anciens.
La densité fera l’objet du prochain texte.
La culture de KANGPENG CAPITAL
La culture ne se voit qu’en regardant en arrière
D’abord la montagne, la réunion ensuite
Les Anciens ne se nomment pas
Le jugement naît de la densité
Les six dimensions d’un atome
L’énergie est constante ; ce qui change, c’est la direction
Bouger d’abord, décider ensuite
Réduire les frictions : deux filtres, pas une question de caractère
L’intention d’origine ne s’enseigne pas, c’est pourquoi elle passe en premier
La densité du contexte partagé détermine si chacun reste au contact d’affaires réelles.
Après notre texte sur les Anciens, un ami nous a demandé : avec une équipe aussi réduite, d’où vient votre capacité de jugement ?
Notre conviction est la suivante : c’est précisément parce que nous sommes peu nombreux que notre jugement risque moins de se déformer. Il repose sur la densité du contexte partagé au sein de l’organisation, plutôt que sur l’audace solitaire d’un individu. Cette densité signifie qu’une même situation réelle est comprise simultanément par plusieurs personnes. Sur ce point, notre conviction est forte.
L’effectif est une variable ; le contexte, une constante
Une organisation grandit généralement en recrutant. Nous essayons une autre voie : contenir l’effectif et réinvestir ce que nous apprenons dans le contexte commun. Trente-six collègues, six domaines d’intervention, six équipes resserrées que nous appelons nos « commandos » : six personnes en moyenne par équipe. Chacune tient dans une salle de réunion et peut mener une discussion complète en une séance. Pourquoi tenir à ce format ? Parce qu’au-delà d’une seule salle, la franchise commence, selon notre expérience, à perdre du terrain. Certaines choses s’expliquent clairement en petit comité, mais deviennent difficiles à dire en public : vous exprimez cinq, l’auditeur complète jusqu’à cinquante. Les quarante-cinq unités ajoutées ne sont que des suppositions.
On peut représenter notre raisonnement par une courbe : l’effectif sur l’axe horizontal, les opérations réelles auxquelles chacun participe dans l’année sur l’axe vertical. Elle monte, puis descend. Nous cherchons à nous arrêter au sommet de cette courbe. Plus à droite, l’équipe s’agrandit, mais chacun a moins de prise directe sur les affaires. Avec vingt à trente mandats par an, pour moitié nouveaux et pour moitié renouvelés, et trente-six collègues, notre objectif est que tous restent au contact des projets. Dans cette image, l’effectif est le dénominateur et les opérations réelles, le numérateur. Il s’agit d’un schéma de gestion, sans données mesurées ni effectif optimal démontré. Plusieurs collègues peuvent participer à la même opération : le simple quotient des mandats par l’effectif ne mesure donc pas l’expérience réelle de chacun.
Balayez le schéma horizontalement →
Schéma conceptuel de la densité : l’axe horizontal représente l’effectif, l’axe vertical le contact de chacun avec les opérations réelles. La courbe dorée monte jusqu’au point d’équilibre recherché ; la partie grise en pointillé illustre ensuite le risque de dilution. Ce dessin présente notre raisonnement, sans données empiriques ni graduations quantitatives. Il ne démontre pas un nombre optimal de collaborateurs.
Un même responsable, du début à la fin du projet
La compréhension d’un projet se construit dans la continuité ; changer d’interlocuteur risque de la rompre. Nos équipes ne fonctionnent donc pas comme une chaîne de production : le responsable est présent en D01, lors de la constitution du socle factuel, et en D60, lors du règlement des fonds prévu par notre cadre de travail. Soixante jours, huit jalons : il doit tous les suivre. Ce calendrier organise le travail ; il ne garantit pas la date effective d’un financement. Les discussions peuvent être vives en comité d’investissement, mais le responsable doit y assister de bout en bout pour pouvoir relier les éléments du jugement. Il ne s’agit pas de paraître assidu : la continuité des personnes permet celle de la compréhension.
Nous employons aussi une formule un peu brute : chacun est un agent à base de carbone qui, lui aussi, a besoin d’être nourri de contexte. Cette transmission fait vivre huit années d’expérience dans l’organisation, au lieu de les laisser dans le curriculum vitæ de quelques individus. Si l’expérience reste exclusivement individuelle, ses bénéfices ne se cumulent pas pour l’organisation. Sans assez de contexte partagé, cette accumulation s’interrompt.
Peut-on malgré tout recruter ? Oui. Notre équipe peut grandir ; le nombre de nos mandats, non. Ajouter des collègues augmente notre capacité d’accompagnement ; ajouter des dossiers dilue les engagements déjà pris. Cette limite n’est pas une posture : le temps consacré au jugement, à la recherche, à la coordination et l’attention des associés sont des ressources limitées sur une période donnée.
La véritable limite à la taille d’une entreprise n’est pas le nombre de personnes qu’elle peut recruter, mais le nombre de personnes capables de partager le même contexte. Nous acceptons peu de mandats pour que chacun reste au contact des projets, pas pour afficher notre retenue. Où se situe précisément cette limite ? La réponse ne se trouve pas sur le papier, mais dans les dossiers traités, année après année. Aujourd’hui, nous avons le sentiment d’en être proches.
Pourquoi notre capacité de service est limitée
Notre déclaration de marque
La culture ne se voit qu’en regardant en arrière
D’abord la montagne, la réunion ensuite
Les Anciens ne se nomment pas
Le jugement naît de la densité
Les six dimensions d’un atome
L’énergie est constante ; ce qui change, c’est la direction
Bouger d’abord, décider ensuite
Réduire les frictions : deux filtres, pas une question de caractère
L’intention d’origine ne s’enseigne pas, c’est pourquoi elle passe en premier
Six dimensions gravitent autour d’un même noyau : un contexte partagé.
Lors de notre septième anniversaire, nous avons représenté l’organisation sous la forme d’un atome. Stratégie, exécution, réputation, information de terrain, analyse et concentration : six dimensions autour d’un même noyau. Ce noyau est un contexte partagé : les mêmes faits, les mêmes formulations, les mêmes critères. Dans cette image, la stabilité du noyau permet celle des orbites.
Balayez le schéma horizontalement →
Schéma d’organisation, inspiré de l’image d’un atome : le contexte partagé forme le noyau ; trois orbites portent six dimensions — stratégie, exécution, réputation, information de terrain, analyse et concentration. 36 personnes réparties en 6 équipes actualisent fréquemment ce contexte commun. Il s’agit d’une métaphore de coordination, pas d’un modèle physique de l’atome.
Disons d’abord pourquoi nous avons choisi un atome plutôt qu’un organigramme de processus. Ce n’est pas une question d’esthétique : ces six activités ne se succèdent pas dans un ordre imposé. Dans une chaîne linéaire, chaque étape dépend de la précédente et un maillon rompu peut tout bloquer. Notre image de l’atome exprime au contraire que les six dimensions fonctionnent simultanément. Aucune n’attend la fin d’une autre. La personne chargée de l’exécution le matin peut participer à l’analyse l’après-midi ; une information arrivée du terrain peut conduire à ajuster la stratégie le soir même. Les dimensions appartiennent aux personnes, pas aux départements.
Pourquoi demander à une personne d’intervenir dans ces six dimensions ? Parce qu’une excellence isolée ne suffit pas à constituer un acquis durable. Une compétence technique peut perdre beaucoup de sa valeur après une évolution technologique ou un changement de règles. La course à la maîtrise technique n’a pas de fin, et aucun avantage n’est définitivement acquis. Ce qui peut s’accumuler, en revanche, c’est une capacité d’ensemble : jugement, expression, préparation des documents, empathie et présence d’esprit. C’est notre conviction. Lorsqu’on s’évalue, le plus dangereux est de se croire au sommet dans un domaine alors qu’on n’en maîtrise encore que les premiers éléments.
Parmi les six dimensions, l’information de terrain est celle qui demande le plus de temps. Les projets présentés sur le marché sont visibles et peuvent être comparés. Ce qui est plus rare, c’est de savoir quelle institution vient de lever des capitaux, alors que la nouvelle est encore peu connue, et cherche à les investir rapidement. Cette information est périssable : l’avantage qu’elle procure peut disparaître très vite. Il faut aller la recueillir auprès des personnes, puis l’analyser avant qu’elle puisse être utile à une opération. C’est pourquoi nous considérons cette activité comme la moins externalisable. Que vaut une information ? Une part de sa valeur tient aux jours d’avance dont on dispose. Le temps est une mesure de la valeur de l’information.
Pourquoi ne pas créer un service spécialisé dans sa collecte ? Parce que l’information peut se dégrader en chemin. Lorsque deux niveaux de compte rendu séparent celui qui recueille les faits de celui qui les utilise, la phrase décisive prononcée sur le terrain n’arrive souvent à la table d’analyse que sous la forme d’une conclusion. Chaque transmission supplémentaire ajoute un filtre. Nous n’avons donc pas séparé ces fonctions. Le prix à payer est qu’une même personne doit porter les six dimensions. Nous les faisons graviter autour du même noyau : le contexte reste commun, chacun peut changer d’orbite. Plus une personne accède à l’ensemble des faits, plus ses actions peuvent être précises. Trois principes : conserver les propos d’origine ; pouvoir retracer les sources d’un jugement ; agir sans attendre une validation à chaque étape.
La hiérarchie organise la gestion ; les Anciens font grandir l’entreprise
C’est aussi l’origine du conseil des Anciens. Un Ancien n’occupe pas un poste administratif : son autorité professionnelle s’est constituée naturellement. Il connaît profondément un domaine et raisonne dans l’intérêt à long terme de l’organisation. Lorsqu’une situation dépasse les limites déjà définies par les procédures, nous nous en remettons à une expertise reconnue par tous. Diplômes, titres et années de métier ne suffisent pas : la reconnaissance repose sur la contribution effective et les résultats. Lorsque l’intention est juste, chacun peut agir résolument ; l’organisation assume le coût des essais et des erreurs. Nous tenons à ce principe.
« Pas de luttes internes » peut sembler décrire un tempérament agréable. Pour nous, c’est d’abord une question de fonctionnement. Une source de friction est la reformulation répétée de l’information dans la hiérarchie : il faut raconter trois fois la même chose avant qu’une action commence. L’organisation en atome vise à éviter les deuxième et troisième récits. Le temps gagné retourne à la collecte d’information et à l’analyse. Nous n’avons toutefois pas de comptabilité permettant de mesurer précisément ce gain. Nous le confrontons à une décision concrète : les clients nous confient-ils un nouveau mandat ?
Un professionnel ayant vingt ans d’expérience nous a un jour rappelé deux priorités : bien faire son travail et bien tenir son rôle, plutôt que guetter une promotion. Dans notre image de l’atome, cela signifie : au lieu de surveiller sa propre orbite, regarder le noyau. Nous préférons expliciter les méthodes, le jugement et les critères de décision des meilleurs collègues, puis les partager avec tous. Partager n’est pas une posture : c’est enrichir le noyau commun. Dans cette métaphore, un noyau plus riche permet de coordonner davantage d’orbites. Chacun peut contribuer à cet enrichissement.
Nous parlons donc moins de répartition des tâches que de direction commune. Une répartition rigide enferme chacun dans une case ; une direction commune oriente l’énergie vers ce qui compte. Le prochain texte développe cette idée.
Pyramid Institute · Énoncés et faits, activité et méthode, organisation et culture
La culture ne se voit qu’en regardant en arrière
D’abord la montagne, la réunion ensuite
Les Anciens ne se nomment pas
Le jugement naît de la densité
Les six dimensions d’un atome
L’énergie est constante ; ce qui change, c’est la direction
Bouger d’abord, décider ensuite
Réduire les frictions : deux filtres, pas une question de caractère
L’intention d’origine ne s’enseigne pas, c’est pourquoi elle passe en premier
Du campus à la table
033 · L’énergie est constante ; ce qui change, c’est la direction
L’adéquation se lit dans l’angle, pas dans la longueur ; prendre le relais relève ici d’une logique de complémentarité, plutôt que d’une faveur personnelle.
Un collègue nous a un jour posé cette question : comment comprendre le fait de prendre le relais dans l’organisation ?
Disons d’abord notre position : personne, chez nous, ne devrait être réduit au rôle de remplaçant. Nous nous regardons avec les mêmes critères que ceux que nous appliquons aux entreprises : l’adéquation se lit dans l’angle, pas dans la longueur. Pourquoi ? Dans notre métaphore, la longueur représente l’ampleur ; la direction définit la place.
Normaliser avant de se placer sur la sphère
Lorsque nous examinons une entreprise, nous ne commençons pas par le montant qu’elle a levé ou par sa valorisation. Ce sont des grandeurs. Une grandeur élevée ne prouve pas que la direction soit la bonne. Appliqué à nous-mêmes, le raisonnement reste le même.
Diplômes, titres et année d’entrée dans le métier représentent eux aussi des grandeurs. Avant de placer nos vecteurs sur la sphère, nous les normalisons : nous ramenons leur longueur à un et conservons leur direction. C’est une façon géométrique d’exprimer le principe de l’Institut : ne pas juger sur l’origine, ni s’en remettre aux seuls diplômes, titres ou années de métier, mais reconnaître la contribution réelle et les résultats. Dans cette image, un Ancien est celui dont la direction est juste et autour duquel les autres se rassemblent naturellement : une personne qui connaît profondément un domaine et raisonne dans l’intérêt à long terme de l’organisation.
La grandeur serait-elle inutile ? Non. Elle a sa valeur ; elle ne suffit simplement pas à déterminer la place.
Écarter les directions
Une équipe d’un peu plus de trente personnes couvre au moins dix orientations. Personne ne peut donc vivre uniquement des conclusions d’un autre. Avec un effectif aussi réduit, chacun doit développer son propre jugement. Apprendre n’est pas un avantage annexe : c’est le travail lui-même. Le prix à payer est de ne jamais avoir fini d’apprendre. Le bénéfice est concret : chacun se retrouve directement face aux fondateurs et aux acteurs du terrain industriel.
Plus les directions sont distinctes, plus nous cherchons à élargir notre couverture et à réduire les doublons. Si tout le monde se rassemble au même endroit, chacun finit par se confondre avec la moyenne. Nos six équipes resserrées, nos « commandos », représentent six ensembles de directions que nous essayons de différencier. Jusqu’où peut-on aller ? Notre effectif limite la diversité que nous pouvons réellement prendre en charge. Une équipe n’est pas une case administrative : c’est une orientation.
Balayez le schéma horizontalement →
Métaphore de l’organisation sur une sphère : six groupes de directions partent d’un contexte commun au centre. Des signaux circulent sur les rayons et les arcs, représentant les échanges entre les équipes. Le dessin illustre la complémentarité et le partage d’information ; il ne mesure ni les compétences ni l’énergie des personnes.
Réorienter, sans transformer la personne
Le point essentiel est celui-ci : réorienter, sans chercher à refaire la personne. Lorsqu’une direction reste découverte, quelqu’un peut choisir de s’y tourner. Dans notre image, son énergie reste la même ; seule son orientation change. Nous ne cherchons pas à transformer une personne en une autre : nous proposons à quelqu’un qui le souhaite de changer de direction. Prendre le relais découle ainsi de la complémentarité recherchée, plutôt que d’une faveur. C’est une image de travail, pas une loi de conservation de l’énergie humaine.
Dans une équipe sportive, il n’y a généralement qu’un meilleur joueur, mais il peut y avoir beaucoup d’excellents joueurs. Un arrière, un meneur et un sixième homme mobilisent des compétences différentes, toutes utiles. Une source de friction apparaît lorsque chacun veut occuper le même angle. Dans une répartition prévue sur trois positions, trois personnes au même endroit laissent deux positions découvertes. Dans notre expérience, clarifier des rôles complémentaires peut produire un effet plus rapide que chercher à renforcer tout le monde de la même manière.
Revenons à la question du collègue. Se définir comme un simple remplaçant conduit à attendre que quelqu’un demande de l’aide avant d’agir ; le travail devient de plus en plus difficile. Se définir comme un moteur donne au contraire une raison d’entrer dans l’action et de construire les relations nécessaires. Les responsabilités sont les mêmes, mais deux façons de se les raconter produisent des capacités d’action différentes. La manière d’habiter son rôle relève aussi d’un choix personnel.
Une condition : partager la même sphère
Une condition se laisse facilement oublier : pour comparer nos directions, nous devons les définir dans un cadre commun. C’est le sens de nos échanges fréquents sur le même contexte. Une réunion vise d’abord à partager les critères du jugement, pas à imposer une conclusion unique. Le contexte représente ici la sphère elle-même.
Que se passe-t-il si ce cadre commun disparaît ? Les différences de direction deviennent des malentendus.
Sur ce point, notre conviction est forte. Quant à savoir vers quelle direction chacun devrait se tourner maintenant, cela demande sans doute des discussions en face à face, situation après situation.
Pyramid Institute · Énoncés et faits, activité et méthode, organisation et culture
La culture ne se voit qu’en regardant en arrière
D’abord la montagne, la réunion ensuite
Les Anciens ne se nomment pas
Le jugement naît de la densité
Les six dimensions d’un atome
L’énergie est constante ; ce qui change, c’est la direction
Bouger d’abord, décider ensuite
Réduire les frictions : deux filtres, pas une question de caractère
L’intention d’origine ne s’enseigne pas, c’est pourquoi elle passe en premier
Prendre soin de la santé fait partie de l’investissement de l’organisation dans la durée.
Un collègue nous a demandé si ses frais de sport pouvaient être remboursés. La réponse est oui. Nous encourageons une pratique au moins une fois par semaine. L’année où nous écrivons ces lignes, nous avons choisi de renforcer cet engagement, pas de le réduire.
Notre conviction est simple : la santé des collaborateurs dépasse la question des avantages sociaux. C’est un investissement de l’organisation, dont nous voulons rendre les effets visibles. Pourquoi ? Parce que les conséquences se manifestent avec retard.
Dans notre manière de voir les choses, le coût d’un travail très intense se fait d’abord sentir dans le corps, puis dans l’organisation, parfois bien plus tard. Nous voulons préserver les ressources physiques sur lesquelles repose un travail de jugement durable. La facture n’arrive pas nécessairement le jour même. Nous avons donc inscrit dans nos pratiques les bilans de santé, l’activité physique, les indicateurs de récupération des appareils portés et une sortie par trimestre. L’idée est de rendre visible assez tôt une dette qui resterait autrement cachée.
Les heures supplémentaires ne mesurent pas le progrès
Nous aimons cette formule : le monde se compose de faits, et les faits sont les unités du mouvement. Nous l’employons comme une image du travail : ce qui compte est le nombre d’avancées réelles produites dans le temps disponible. S’agiter physiquement ne suffit pas. Une autre variable nous importe davantage : la vitesse à laquelle la compréhension et le jugement se renouvellent. Rester au bureau jusqu’à trois heures du matin ne signifie pas que le jugement ait progressé.
Que produisent alors les heures supplémentaires de pure apparence ? Surtout de la fatigue. KANGPENG CAPITAL refuse cette culture de la présence pour la présence et inscrit la protection de la santé et du repos dans ses règles d’organisation. La page de recrutement exprime la même priorité : le repos est une discipline ; la santé passe avant la production. Nous tenons à cet engagement.
Bouger d’abord, décider ensuite
Pour notre septième anniversaire, l’équipe a parcouru le Dragon’s Back, à Hong Kong, avant de se réunir. Ce choix exprimait un ordre de priorités, au-delà du rituel de cohésion. Dans notre expérience, bouger offre un moyen simple de relâcher la pression sans la reporter sur les autres. Après l’effort, nous trouvons plus facilement le calme et la distance nécessaires pour examiner une situation. C’est cette prise de recul que nous recherchons avant de réfléchir ensemble.
Une autre dimension tient moins à la volonté individuelle qu’aux habitudes partagées. L’autodiscipline s’appuie souvent sur ce que fait l’entourage. Quand les personnes autour de soi ont l’habitude de bouger chaque jour, on peut s’appuyer sur ce rythme au lieu de devoir repartir de zéro à chaque fois. Pour nous, modifier les habitudes ordinaires du groupe est souvent plus efficace que multiplier les appels à la motivation.
Nous avons aussi un repère informel : consacrer huit parts de notre temps à affiner notre discernement et à réfléchir, deux à exécuter. Ce n’est pas un relevé horaire, mais une priorité que nous nous donnons pour éviter l’épuisement. Si le métier se réduit à relancer des échéances et à accumuler les efforts, nous doutons de pouvoir le tenir ainsi pendant trois ans. Ce qui, à nos yeux, nous distingue des investisseurs est la possibilité de suivre une même filière sur un temps beaucoup plus long ; cette ambition exige de garder des réserves. Une part de cette réserve est tout simplement l’endurance.
Une règle écrite dans un manuel ne suffit pas : elle doit être pratiquée. Nous faisons donc de l’activité physique au moins hebdomadaire une habitude de l’équipe. Notre critère est concret : pouvoir encore s’asseoir demain et exercer son jugement. Ce métier est une course de fond, dont la première ressource est aussi le corps. Il faut consacrer l’argent à ce qui compte réellement. Pour nous, cette dépense en fait partie.
Rejoindre KANGPENG CAPITAL et développer les talents
La culture ne se voit qu’en regardant en arrière
D’abord la montagne, la réunion ensuite
Les Anciens ne se nomment pas
Le jugement naît de la densité
Les six dimensions d’un atome
L’énergie est constante ; ce qui change, c’est la direction
Bouger d’abord, décider ensuite
Réduire les frictions : deux filtres, pas une question de caractère
L’intention d’origine ne s’enseigne pas, c’est pourquoi elle passe en premier
Du campus à la table
035 · Réduire les frictions : deux filtres, pas une question de caractère
Les frictions viennent aussi des processus : deux filtres organisent les réponses, et une liste des tâches à arrêter permet de réaffecter les efforts.
Un dimanche matin, plusieurs centaines de messages non lus s’accumulaient sur le téléphone. À ce volume, chercher une formulation différente pour chacun suffit à absorber la matinée, sans faire avancer le travail de fond.
Notre conviction est simple : réduire les frictions dépend moins d’un bon caractère que d’un bon fonctionnement. Une partie des tensions est de la friction dans les processus. Pour reprendre l’image mécanique, trop de frottement transforme l’effort en chaleur. Nous voyons trois pertes : l’absence de réponse standard, l’absence de filtres et la poursuite de tâches qu’il faudrait arrêter. Examinons-les une à une.
Dans cette situation, la solution a été de changer le processus. La même réponse initiale pour tous. Les personnes intéressées pouvaient relancer ; venait alors un second filtre, constitué de deux questions. Si les réponses permettaient d’avancer, nous poursuivions. Sinon, nous nous arrêtions là. À midi, je suis allé faire du sport ; au retour, j’ai pu traiter l’ensemble.
Premier filtre : standardiser la réponse
Faisons le calcul. À trois minutes de rédaction par message, trois cents messages représenteraient neuf cents minutes, soit quinze heures. C’est un exemple illustratif, pas un temps mesuré ; parler seulement d’une grande partie de la journée sous-estimerait cette charge. Une réponse standard permet de rédiger la formulation une seule fois, même si lire, trier et envoyer les réponses demande encore du temps. L’enjeu est de préserver aussi l’attention qui aurait été absorbée par ces reformulations. L’attention est une réserve : celle que l’on dépense ici n’est plus disponible ailleurs au même moment.
Une réponse standard peut être courte tout en n’oubliant personne. Dans notre approche, une personne réellement intéressée conserve la possibilité de poser une nouvelle question. La relance devient elle-même un premier indice d’intérêt.
Second filtre : deux questions pour décider de la suite
Filtrer consiste à placer le jugement avant l’engagement de temps. Deux questions permettent d’apprécier si l’interlocuteur a préparé le sujet et si l’échange mérite d’être approfondi maintenant. Mieux vaut annoncer clairement les critères que prolonger une discussion pendant trois mois avant de dire qu’elle ne convient pas. Face à mille ou deux mille messages, la seule patience ne suffit plus ; un mécanisme de tri rend le volume plus gérable. Tenir la charge repose sur un filtre, pas seulement sur l’endurance. On peut aussi apprendre à mieux organiser sa réponse à la pression.
La liste des tâches à arrêter est plus difficile à écrire que celle des tâches à faire
Chaque semaine, nous revoyons donc ce qui doit s’arrêter : quelles institutions cesser de solliciter pour le moment, quelles réunions ne plus programmer, quels documents ne plus retravailler, quels sujets ne justifient pas l’attention du fondateur. Nous appelons cela la liste des tâches à arrêter : écrire ce que nous ne ferons pas, pour que la décision devienne concrète. Tout le monde sait dresser une liste de tâches à faire. Celle des tâches à arrêter oblige à renoncer à une partie des efforts déjà investis. Sans renoncement, pas de concentration.
Où réinvestir l’effort ainsi libéré ? Dans ce que vous seul pouvez réellement apporter. À l’Institut, le refus des frictions internes va de pair avec la mise en valeur des points forts et le conseil des Anciens. Ces principes se rejoignent : ne pas juger sur l’origine, ne pas consacrer toute l’énergie à corriger les faiblesses, mais relier la meilleure contribution de chacun au travail collectif. Lorsque les procédures ne donnent pas de réponse claire, une expertise reconnue par tous permet de trancher. Faire passer l’évaluation de la recherche de fautes au soutien des contributions retire, selon nous, une source de tensions internes. Sur ce point, notre conviction est forte.
Le temps des associés est l’une des ressources les plus précieuses de l’organisation. Notre cadre de travail répartit un mandat sur soixante jours et huit jalons ; l’attention des associés doit se planifier au jour le jour. Toute minute supplémentaire absorbée par les frictions internes est une minute de moins pour les projets et leurs interlocuteurs. Le bon équilibre est le suivant : être disponible sans délai lorsque sa présence est nécessaire, et ne pas mobiliser les autres inutilement. Savoir faire cette distinction est déjà une forme de maturité professionnelle.
Une fois les frictions évitables écartées, que reste-t-il ? Le travail véritablement difficile.
La culture de KANGPENG CAPITAL
La culture ne se voit qu’en regardant en arrière
D’abord la montagne, la réunion ensuite
Les Anciens ne se nomment pas
Le jugement naît de la densité
Les six dimensions d’un atome
L’énergie est constante ; ce qui change, c’est la direction
Bouger d’abord, décider ensuite
Réduire les frictions : deux filtres, pas une question de caractère
L’intention d’origine ne s’enseigne pas, c’est pourquoi elle passe en premier
Du campus à la table
036 · L’intention d’origine ne s’enseigne pas, c’est pourquoi elle passe en premier
La compétence s’enseigne et la méthode se distille. Seule l’intention d’origine ne s’enseigne pas.
À la fin d’un entretien, on nous pose souvent cette question : qu’est-ce qui compte vraiment pour vous ?
Notre position est simple. Diplômes, titres, année d’entrée dans le métier : aucun de ces éléments n’est notre premier critère. Une seule question doit absolument être posée : quelle intention vous anime ? Pourquoi ? Parce que le reste peut s’apprendre ou se construire.
La compétence n’arrive même pas en deuxième position
On peut expliciter les méthodes du meilleur collègue et les apprendre. Le discernement s’affine, transaction après transaction. Ces deux choses se transmettent. À nos yeux, l’intention profonde ne s’enseigne pas de la même manière.
Notre cadre de travail prévoit soixante jours et huit jalons pour un mandat, soit environ deux mois. La phase la plus difficile est souvent celle du milieu : les attentes du marché ne sont pas encore ajustées et le chef de file n’est pas encore confirmé. Qui accepte alors de reprendre une série d’appels ? La technique seule n’explique pas cet engagement. Par intention, nous entendons la motivation qui fait agir. La formule de l’Institut — le rôle de PM ressemble à une compétence, mais relève d’abord d’un état d’esprit — parle précisément de cela. C’est là que se fait une différence.
Ne pas juger sur l’origine a une autre conséquence : la reconnaissance doit suivre la contribution. Un titre ne compte que lorsqu’il représente ce qui a réellement été apporté. Dans une organisation par projets, un jeune collègue peut avoir joué le rôle principal dans un dossier. Il doit alors être reconnu pour ce rôle.
Une intention juste : l’organisation assume l’erreur de jugement
Nous l’annonçons donc clairement : lorsque l’intention est juste, chacun peut agir avec audace, et l’organisation assume les erreurs de jugement commises en chemin. La seconde partie est un engagement, pas une formule décorative. Si le jugement s’est révélé erroné, nous en tirons les enseignements lors de la revue du projet. Nous ne transformons pas cette erreur en dette personnelle du collaborateur.
Pourquoi prendre cet engagement ? Parce que l’inverse nous paraît plus coûteux. Lorsque chacun craint le reproche après coup, les comportements se limitent à se protéger : ne pas se prononcer, ne pas prendre d’initiative, ne pas engager son nom. Avec vingt à trente mandats par an, dont la moitié confiés par des clients qui reviennent pour leur tour suivant, nous avons besoin que chacun fasse un pas en avant. L’organisation assume les erreurs de jugement ; elle reste exigeante sur l’intention qui les accompagne.
Oser exprimer un désaccord peut révéler une intention juste
Une autre manifestation de cette intention se dit moins souvent : oser s’opposer en réunion.
Le conseil des Anciens repose sur un principe simple : leur autorité n’est pas un poste administratif. Elle naît progressivement de leur reconnaissance professionnelle. Les Anciens ont en commun de penser dans l’intérêt à long terme de l’organisation et de prendre la parole lorsqu’un avertissement est nécessaire. Ils veulent que la décision soit juste, plutôt qu’avoir eux-mêmes raison.
C’est aussi une base de notre refus des luttes internes. Une équipe resserrée dispose de peu de marge pour absorber les frictions ; elle a besoin d’une direction commune. Quand chacun regarde l’aboutissement des projets, l’entraide entre dossiers devient beaucoup plus simple. Nous y voyons moins le résultat d’un organigramme conçu d’avance que celui d’un choix patient des personnes avec lesquelles nous travaillons.
Il faut également reconnaître la limite : il n’existe pas de raccourci fiable pour comprendre les intentions. Notre manière de faire est simple : échanger plusieurs fois, observer ce que la personne fait dans de petites situations sans récompense immédiate, puis voir si elle accepte de rester aux côtés d’une entreprise durant une période sans avancée visible. Nous accordons davantage de poids à ces observations qu’à un questionnaire. Mais aucune manière d’apprécier une personne n’est parfaite.
La dernière ligne de notre annonce de recrutement tient en une phrase : venez avec une intention sincère. Nous nous reconnaissons aussi dans cet ancien souhait chinois, exprimé en huit caractères : un cœur droit, des pensées justes, et que viennent les bienfaits.
La culture de KANGPENG CAPITAL
La culture ne se voit qu’en regardant en arrière
D’abord la montagne, la réunion ensuite
Les Anciens ne se nomment pas
Le jugement naît de la densité
Les six dimensions d’un atome
L’énergie est constante ; ce qui change, c’est la direction
Bouger d’abord, décider ensuite
Réduire les frictions : deux filtres, pas une question de caractère
L’intention d’origine ne s’enseigne pas, c’est pourquoi elle passe en premier
Faire connaissance dès la deuxième année de doctorat, participer aux opérations dès la première année dans l’équipe : la capacité d’agir se construit avec l’organisation.
Un doctorant nous a un jour demandé s’il devait d’abord passer deux ans ailleurs, afin d’étoffer son curriculum vitæ avant de nous rejoindre.
Notre conviction est simple : le talent mérite d’être reconnu plus tôt. Attendre qu’une personne ait accumulé les expériences avant de faire connaissance peut déjà être trop tard. Nous commençons donc à rencontrer et à accompagner des doctorants de grandes universités dès leur deuxième année de thèse, jusqu’à la fin de leurs études et à leur éventuelle arrivée dans l’équipe. Notre vivier de jeunes talents se construit ainsi, dans le parcours que nous décrivons, environ trois ans en amont. Il ne s’agit pas seulement d’avancer le recrutement, mais d’apprendre à se connaître plus tôt.
Pourquoi commencer à l’université ? Parce qu’une personne au contact de la recherche peut disposer d’un point de vue en avance. Beaucoup attendent de voir pour croire ; lorsque l’information arrive dans les médias, les occasions les plus intéressantes peuvent déjà avoir été saisies. Le procédé ou le prototype sur lequel travaille un doctorant est précisément un lieu où naît l’information de première main. Ce qui lui manque n’est pas nécessairement le jugement, mais la méthode permettant de le relier à une opération. On objectera qu’un étudiant manque de recul. C’est possible, mais ce n’est qu’une partie du sujet : le manque d’expérience n’annule pas la valeur du point de vue. Sur ce point, notre conviction est forte.
Participer aux opérations dès la première année
Les nouveaux membres peuvent participer en profondeur aux opérations centrales dès leur première année. Ils ne s’appuient pas sur leur seule audace, mais sur les méthodes déjà construites par l’organisation. Notre cadre de travail prévoit soixante jours et huit jalons : du socle factuel en D01 au règlement des fonds prévu en D60. L’ordre des étapes, les critères et les responsables figurent sur un même calendrier. Ce cadre guide le travail sans garantir la date effective du financement. Le nouveau collègue dispose ainsi de repères.
De quoi dépend alors la vitesse de progression ? De la méthode d’apprentissage, pas des nuits blanches. Le parcours que nous visons consiste à suivre trois à cinq projets de bout en bout en un à deux ans, en participant aux huit jalons. Au départ, les nouveaux bénéficient d’un accompagnement plus rapproché pendant une à deux semaines. Nous y voyons un investissement dans les fondations de leur jugement pour les dix années suivantes, pas la promesse d’une maîtrise complète en quinze jours. La protection de la santé et du repos fait partie de nos règles ; nous rejetons les heures supplémentaires de pure apparence. Il faut préserver ses ressources pour le travail qui compte.
Un risque nous préoccupe : ne connaître qu’une seule manière de faire. À force de suivre le même processus, on peut prendre une habitude particulière de l’entreprise pour une loi du secteur, puis manquer de souplesse lorsqu’une exception se présente. Former quelqu’un ne consiste donc pas seulement à lui faire répéter davantage de tâches. Il faut lui faire découvrir délibérément une deuxième, puis une troisième approche. La diversité des situations aide à affiner les critères du jugement.
Sur quoi repose l’avancement ? Sur une contribution qui convainc les collègues
Ni sur l’ancienneté, ni sur la qualité d’un compte rendu. Notre principe est de fonder l’avancement sur la réussite concrète de projets de référence : un ou deux dossiers permettent-ils de gagner la confiance de tous ? Ceux qui l’apprécient sont les personnes qui travaillent autour de la même table.
La compétence individuelle n’est même pas notre premier critère. Dans un métier qui exige autant de coopération, l’équipe peut compenser des écarts de compétence, tandis que les différences d’engagement deviennent très visibles. Une personne sérieuse continue à faire avancer le dossier au troisième mois, alors que d’autres ont renoncé. À nos yeux, les compétences peuvent se rapprocher avec l’apprentissage ; la motivation influe sur la durée et l’étendue de l’engagement. Ceux qui acceptent de rester aux côtés d’une entreprise avant que la bonne fenêtre ne s’ouvre sont souvent les mêmes.
Nous recrutons donc avec retenue et préférons laisser une place vacante plutôt que choisir par défaut. Mieux vaut une équipe réduite qu’une coopération diluée.
Ce volume consacré à l’organisation, avec ses six dimensions autour d’un même noyau, développe une idée : la capacité d’agir se construit avec l’organisation. Les jeunes talents en constituent l’ossature ; l’organisation leur offre un terrain où grandir. Nous sommes tous des personnes ordinaires. Le rôle d’une organisation est de nous permettre d’accomplir ensemble des choses qui ne le sont pas.
(Pour l’ensemble du dispositif, voir « Rejoindre KANGPENG CAPITAL et développer les talents » dans l’Institut. Contact pour les candidatures : next [at] glacierchina.com.)
Rejoindre KANGPENG CAPITAL et développer les talents
La culture ne se voit qu’en regardant en arrière
D’abord la montagne, la réunion ensuite
Les Anciens ne se nomment pas
Le jugement naît de la densité
Les six dimensions d’un atome
L’énergie est constante ; ce qui change, c’est la direction
Bouger d’abord, décider ensuite
Réduire les frictions : deux filtres, pas une question de caractère
L’intention d’origine ne s’enseigne pas, c’est pourquoi elle passe en premier
Quatre directions ne font en réalité qu’une chaîne. La direction est la coordonnée ; les personnes sont la variable.
Les trois premiers volumes répondaient à deux questions : qui sommes-nous et comment travaillons-nous ? Celui-ci en pose une autre : où allons-nous ?
Notre conviction n’a pas changé en huit ans : choisir le versant nord d’un secteur, et chercher les entreprises capables de porter le prochain changement de paradigme. C’est le critère qui organise notre attention.
Nous la concentrons sur quatre ensembles : les modèles fondamentaux d’intelligence artificielle et les nouveaux paradigmes ; l’IA physique, l’intelligence incarnée et la robotique ; le spatial commercial, le calcul quantique, la fusion contrôlée et les interfaces cerveau-machine ; enfin, les infrastructures de l’IA — calcul avancé, électricité et énergie, interconnexions optiques et calcul en périphérie. Un cinquième axe les traverse : la fabrication intelligente et les produits de technologie avancée capables de concurrencer les meilleurs à l’échelle mondiale. Voilà notre périmètre.
Pourquoi nous limiter à ces domaines ? Parce que nous ne pouvons pas tout suivre. Nous accompagnons vingt à trente mandats par an, pour moitié nouveaux et pour moitié renouvelés par des clients existants. Notre capacité d’attention reste limitée.
Quatre directions, une chaîne commune
Pourquoi ces quatre ensembles ? Nous les voyons comme les éléments d’une même chaîne industrielle. Le cycle précédent s’est organisé autour de l’électricité : véhicules électriques, batteries au lithium, photovoltaïque. Celui que nous suivons s’organise autour de l’intelligence. Un scénario comparable, avec de nouveaux acteurs. Certains entrepreneurs relient aussi ces générations d’activités. Comprendre ces liens donne des coordonnées à chaque domaine, ainsi qu’un cadre commun pour en apprécier l’ordre et l’importance. La comparaison graphique ci-dessous est une analogie de l’auteur, pas une démonstration de trajectoires identiques.
Balayez le schéma horizontalement →
Analogie de diffusion reprise du schéma d’origine. Les valeurs marquées d’un astérisque et le tracé automobile ne constituent pas ici une série statistique validée : leur source et leur périmètre n’étaient pas fournis. E désigne les estimations du schéma original ; H désigne les hypothèses relatives à l’IA, dont la notion de « pénétration » n’est pas définie. Le décalage annoncé de onze ans est une image de diffusion, pas une prévision établie. À titre de comparaison distincte, l’AIE rapporte une part proche de 55 % des ventes de voitures neuves en Chine pour les voitures électriques en 2025 ; sa projection 2026 est proche de 60 %. Ces chiffres ne valident ni les points anciens du dessin ni sa courbe d’IA. Source du point de comparaison : AIE, Global EV Outlook 2026 (CC BY 4.0).
Que peut-on reprendre du cycle précédent ? Des personnes, des lignes de production, des ingénieurs. Notre rôle devient alors plus clair : relier technologie, industrie et capital de long terme. C’est ce que nous appelons l’orchestrateur Glacier : comprendre, mettre en relation et faire aboutir l’opération.
Comprendre un domaine ne signifie pas devoir agir immédiatement
Une discipline s’impose. Juger une direction revient à poser deux questions : est-elle pertinente, et à quel moment l’est-elle ? Laquelle examiner d’abord ? La seconde.
Prenons le décalage des horizons. Dans certains projets de fusion contrôlée ou de calcul quantique, une thèse technique peut être convaincante tandis que la commercialisation reste au-delà de la durée du fonds susceptible de la financer. À titre d’illustration, une échéance supérieure à dix ans peut mal s’accorder avec un véhicule prévu pour sept ou huit ans, et traverser plusieurs levées et changements d’équipe. Ce ne sont pas des durées universelles pour ces technologies ou pour les fonds. Ne pas engager immédiatement des moyens importants ne signifie donc pas rejeter le domaine. L’horizon du capital disponible peut limiter l’action, même lorsque la compréhension technique est bonne. Il faut reconnaître cette contrainte.
Faut-il cesser de suivre ces sujets ? Non. Nous pouvons les accompagner dans l’attente d’une fenêtre adaptée. Nous donnons toutefois la priorité opérationnelle aux sujets dont nous pensons pouvoir apprécier les avancées dans les trois ans.
Ce cycle présente aussi une différence avec le précédent. Les réseaux de distribution d’Internet ont dû se construire progressivement ; l’IA peut utiliser des canaux déjà en place. Nous pensons que cela permet à certaines applications utiles de se diffuser plus vite, sans en déduire un calendrier identique pour tous les produits.
Plus l’enthousiasme monte, plus il faut garder son calme
Un domaine très en vue justifie-t-il automatiquement d’y consacrer davantage de moyens ? Nous pensons plutôt l’inverse.
Les capitaux se dirigent vers les domaines qui attirent l’attention et peuvent absorber des investissements importants. Mais la popularité ne mesure pas la probabilité de réussite. Dans notre lecture du marché chinois au moment de ce texte, le problème n’est pas l’absence d’initiatives, mais leur dispersion : à peine un consensus apparaît-il que les entreprises se multiplient, les ressources se divisent et la concurrence par les prix s’intensifie. Dans ce contexte, choisir les personnes et le moment peut compter davantage que choisir l’étiquette sectorielle.
Notre approche consiste donc à retenir peu de domaines et à consacrer un accompagnement approfondi à des entrepreneurs exceptionnels. La direction donne les coordonnées ; les personnes restent la variable décisive.
Les textes suivants détaillent ce que nous observons le long de cette chaîne : le passage de la démonstration à la production de robots, les enjeux réels de la logistique autonome, l’organisation de la basse altitude et les priorités parmi les domaines de frontière.
Un sujet après l’autre, sans précipitation.
Mise à jour de l’Institut du 2026-08-16 (« Ingenium & Munus — Talent et mission », livret de présentation ciblée)
Nos principaux domaines d’attention
Où nous allons
Quitter les présentations pour voir les lignes de production
La ligne de partage de l’intelligence incarnée, c’est le premier jour
La vraie question de la logistique autonome, c’est l’exploitation, pas la démonstration
La basse altitude est, au fond, de l’ordre dans une couche d’espace aérien
La complexité d’une fusée
Pour le quantique, changez de règle
L’horizon le plus lointain
Sous le calcul, l’électricité
Le matériel se met à se facturer au mois
Hong Kong : êtes-vous prêt pour la fenêtre de marché ?
039 · Quitter les présentations pour voir les lignes de production
Une démonstration ne répond qu’à « est-ce faisable ». La ligne de production répond : est-ce stable, est-ce rentable, y a-t-il des données.
En 2022, nous écrivions que la robotique ressemblait à l’Internet des années quatre-vingt-dix : non pas une mode passagère, mais un cycle de vingt à trente ans. Quatre ans plus tard, nous maintenons cette lecture de long terme. Ce qui doit évoluer, c’est notre position dans ce mouvement.
Notre point de départ est le suivant : la robotique se situe à la rencontre de la fabrication et de l’intelligence. Dans nos cinq axes, l’IA physique, l’intelligence incarnée et la robotique occupent le deuxième. Pour nous, la différence décisive ne se voit pas lors d’un lancement, mais sur la ligne de production.
Pourquoi ? Parce qu’on n’y pose pas les mêmes questions. Une démonstration montre qu’une tâche est réalisable. La production doit établir trois choses : la stabilité en conditions exigeantes, la viabilité économique et la capacité des données recueillies à améliorer le modèle. Tant que ces points restent sans réponse, la machine demeure à nos yeux une démonstration, pas une solution industrielle éprouvée.
Deux progrès à suivre sur la ligne de production
Une fois dans l’atelier, la machine rencontre notamment deux exigences : réussir du premier coup et tenir la cadence requise. Les données peuvent aider à améliorer le taux de réussite, tandis que le travail d’ingénierie permet de progresser en cadence. Par « progrès », nous entendons davantage d’opérations réussies dans le temps imparti, pas une augmentation du temps nécessaire par cycle. Les autres promesses doivent être confrontées à cette progression mesurée. Une vidéo montée ne suffit pas : nous demandons les courbes de montée en performance.
Le deuxième critère est économique. Nettoyage des bâtiments, soudage, tonte, manutention : les usages se spécialisent, mais l’achat se justifie souvent par la comparaison avec le coût complet du travail remplacé, en incluant rémunération, encadrement et risques. Le texte prend comme repère un retour sur le coût de l’équipement autour d’un an, correspondant à une exigence d’achat que nous rencontrons ; ce n’est pas une règle commune à tous les industriels. Si l’équilibre économique attendu par le client n’est pas atteint, un produit spectaculaire peut rester sans débouché. Les hypothèses du calcul doivent être examinées de près.
Notre thèse sur l’intelligence incarnée vise d’abord des tâches humaines encore difficiles à automatiser, plutôt que le remplacement systématique des robots industriels existants. Sur un poste fixe, un bras industriel peut déjà offrir une cadence et une précision élevées. Comparer uniquement un humanoïde à cet équipement risque de manquer le besoin que nous cherchons à traiter : des environnements peu structurés, avec plusieurs tâches différentes, où le travail reste physiquement pénible pour les personnes. Une réponse élégante ne compense pas une question mal posée.
La capacité de produire en série mérite davantage d’attention
Troisième point : reconnaître l’importance de la production en série et savoir évaluer la capacité d’une équipe à la réaliser sont deux choses différentes. La seconde exige du travail de terrain. Lorsqu’une variable est difficile à apprécier, elle peut être insuffisamment prise en compte dans la valorisation. La négliger ne la fait pas disparaître. Plus elle est difficile à évaluer, plus il faut l’examiner patiemment.
Notre lecture n’est pas une garantie : elle doit être étayée de nouveau chaque année. Une salle de réunion suffit rarement à vérifier la capacité de livrer en série. Procédés, rendement de fabrication, chaîne d’approvisionnement : il faut les examiner sur place, visite après visite.
Nous suivons donc trois éléments : les nouvelles lignes mises en place dans l’année, la durée pendant laquelle une ligne fonctionne de façon stable et l’utilisation effective des données de terrain pour améliorer le modèle. Ces éléments nous paraissent plus probants qu’un événement de lancement. Ils sont moins spectaculaires et attirent moins l’attention. Pour apprécier une entreprise de robotique, notre méthode reste donc la même : quitter les présentations pour aller voir les lignes de production.
(Pour l’ensemble de nos orientations, voir le point 02 des « Principaux domaines d’attention » dans l’Institut. Il s’agit de considérations générales, non d’un conseil en investissement.)
Nos principaux domaines d’attention
Mise à jour de l’Institut du 2026-08-16 (« Ingenium & Munus — Talent et mission », livret de présentation ciblée)
Où nous allons
Quitter les présentations pour voir les lignes de production
La ligne de partage de l’intelligence incarnée, c’est le premier jour
La vraie question de la logistique autonome, c’est l’exploitation, pas la démonstration
La basse altitude est, au fond, de l’ordre dans une couche d’espace aérien
La complexité d’une fusée
Pour le quantique, changez de règle
L’horizon le plus lointain
Sous le calcul, l’électricité
Le matériel se met à se facturer au mois
Hong Kong : êtes-vous prêt pour la fenêtre de marché ?
040 · La ligne de partage de l’intelligence incarnée, c’est le premier jour
Le matériel et le logiciel doivent être pensés ensemble dès le départ. Nous regardons d’abord la relation entre données et capacités, puis la démonstration.
Le texte précédent situait la différence décisive en robotique sur la ligne de production. L’intelligence incarnée consiste à donner à un modèle un corps capable d’agir dans le monde réel. À nos yeux, le choix déterminant intervient encore plus tôt : dès le premier jour de l’entreprise.
Notre conviction est qu’on ne peut pas simplement ajouter après coup l’intégration du matériel et du logiciel. Un système de décision puissant ne suffit pas si la main manque de capacités, si les articulations sont trop encombrantes ou si le matériel ne permet pas de recueillir des données de qualité. Pourquoi ? Parce que les données d’interaction physique ne s’obtiennent pas par la seule collecte de contenus sur Internet. Il faut notamment les produire avec de vraies machines, répétition après répétition. Celui qui sait construire le robot et le déployer maîtrise cette source de données. Le matériel impose des limites à ce que le modèle peut accomplir dans le monde réel.
D’abord la courbe, ensuite la démonstration
Que regardons-nous donc en premier chez une entreprise d’intelligence incarnée ? La courbe de progression des capacités en fonction des données, avant la démonstration.
Cette courbe, souvent appelée « scaling curve », décrit la relation entre le volume de données et les capacités obtenues. Notre critère est de voir si, en passant de quelques centaines à plusieurs dizaines de milliers d’heures de collecte, les capacités progressent de manière suffisamment régulière pour justifier l’effort consenti. Une démonstration isolée peut résulter d’un important travail d’ingénierie sur un cas précis. Elle ne suffit pas à établir que les progrès se généraliseront ; une courbe étayée permet de mieux examiner cette possibilité. Pour nous, pouvoir tracer cette relation est un signe que la chaîne de données fonctionne. Ne pas y parvenir fait craindre que chaque progrès exige de reprendre le travail depuis le début. Nous examinons donc la pente de cette courbe.
Chercher les situations peu standardisées
Comment choisir les usages à explorer ? Nous privilégions ceux où les objets et les conditions de travail varient.
Les équipements spécialisés réalisent déjà de nombreuses tâches standardisées. Ils sont moins adaptés lorsque les situations changent constamment. Plus l’objet à traiter est uniforme, plus l’automatisation classique peut être économique, et moins une intelligence supplémentaire justifie une prime. Nous voyons un besoin particulièrement fort lorsque les spécifications diffèrent d’un client à l’autre et qu’un changement de modèle impose un nouvel apprentissage par démonstration. Trier des colis, par exemple : ils arrivent en désordre, ont des formes irrégulières, mêlent emballages souples et rigides, et doivent parfois être retournés pour trouver leur code-barres. Ce geste répond à un besoin de production, au-delà de son intérêt pour une démonstration. Pour choisir un usage, notre première question porte sur son degré de variabilité, avant son niveau de difficulté. C’est à ces serrures non standardisées que nous destinons cette clé.
Revenons à nos orientations. Les cinq axes de Gengxin Capital forment une même chaîne ; l’IA physique, l’intelligence incarnée et la robotique constituent l’un d’eux. Nous accordons ici une grande importance à la boucle complète : le système de décision, le corps du robot et les outils de collecte et de traitement des données sont-ils conçus pour fonctionner ensemble ? Dans l’approche que nous défendons, leur intégration est une condition de départ : ces éléments doivent progresser ensemble. Réaliser d’abord une démonstration avec un dispositif simplifié, puis lui ajouter une main réellement capable de travailler, peut se révéler très difficile. Les données produites par ces deux dispositifs diffèrent dès le premier jour.
L’argument inverse mérite aussi d’être entendu : spécialiser les équipes, séparer le système de décision du corps du robot, permettrait à chacun d’avancer plus vite. Cette voie a sa logique, sans être la seule possible. Elle suppose une interface stable. Or, au moment où nous écrivons, la forme même des robots continue d’évoluer. Chaque modification de l’interface risque de réduire la valeur d’usage des données déjà accumulées. De combien ? Nous ne disposons pas d’une mesure qui permette de l’affirmer.
Nous accompagnons des entreprises qui ont choisi de développer elles-mêmes l’ensemble : système de décision, commande des mouvements, données, mains habiles et corps humanoïdes. C’est difficile, lent et coûteux. C’est le versant nord. Aucune navette ne mène au sommet par ce versant.
(La présentation complète figure dans les « Principaux domaines d’attention » de l’Institut.)
Nos principaux domaines d’attention
Mise à jour de l’Institut du 2026-08-16 (« Ingenium & Munus — Talent et mission », livret de présentation ciblée)
Où nous allons
Quitter les présentations pour voir les lignes de production
La ligne de partage de l’intelligence incarnée, c’est le premier jour
La vraie question de la logistique autonome, c’est l’exploitation, pas la démonstration
La basse altitude est, au fond, de l’ordre dans une couche d’espace aérien
La complexité d’une fusée
Pour le quantique, changez de règle
L’horizon le plus lointain
Sous le calcul, l’électricité
Le matériel se met à se facturer au mois
Hong Kong : êtes-vous prêt pour la fenêtre de marché ?
041 · La vraie question de la logistique autonome, c’est l’exploitation, pas la démonstration
Autorisation de circuler, fiabilité, durée de vie du véhicule : tant que ces trois questions restent ouvertes, une belle démonstration ne prouve pas la viabilité de l’exploitation.
Des fondateurs nous posent souvent cette question : la vidéo est déjà convaincante, alors pourquoi les clients hésitent-ils encore à changer de solution ?
Voici notre point de départ. On sélectionne une démonstration ; on répète une opération, jour après jour. Le véhicule de livraison autonome est une forme d’intelligence incarnée sur roues. Il relève de l’IA physique, de l’intelligence incarnée et de la robotique que nous suivons depuis longtemps. Mais les entreprises de ce domaine doivent résoudre trois questions indissociables : les conditions de circulation, la fiabilité et l’économie de l’actif. Examinons-les une par une.
Première question : pouvoir circuler durablement
Par « droit de circulation », nous entendons ici la possibilité d’exploiter légalement le véhicule sur la voie publique, et non une priorité de passage. Notre préoccupation est la continuité de cette exploitation : une autorisation initiale ne suffit pas à démontrer que le service pourra fonctionner sans interruption. Les conditions et restrictions applicables doivent être vérifiées pour le lieu et le service concernés. La livraison de colis, elle, exige une circulation régulière, parfois trois cent soixante-cinq jours par an. Pour une entreprise qui vise la livraison sur route ouverte, une démonstration dans un site fermé ne prouve pas encore la capacité d’y exploiter un service commercial. Nous attachons donc de l’importance à la présence d’un partenaire local prêt à travailler avec l’entreprise sur les conditions d’accès à la route. Sans cet ancrage, le risque est de rester au stade de la vitrine.
Deuxième question : la fiabilité avant le coût
Pour les clients logistiques que nous considérons ici, deux critères dominent : le coût et la fiabilité. Et la fiabilité passe en premier. Économiser pendant trois cents jours ne suffit pas si les soixante-cinq autres jours imposent un dispositif de remplacement coûteux. Selon ces coûts, les interruptions peuvent absorber les économies précédentes. La disponibilité désigne ici, dans une lecture simplifiée, la proportion des jours de l’année où le véhicule peut effectivement assurer le service. Si elle est insuffisante, le client ne peut pas réduire sereinement ses moyens de remplacement, humains ou matériels. Les économies promises risquent alors de ne pas se concrétiser.
La troisième question concerne l’actif. Une durée d’utilisation de huit ans ou de deux ans conduit à des calculs très différents ; ces durées sont purement illustratives. À prix d’achat identique, avec un amortissement linéaire, sans valeur résiduelle ni frais de financement, répartir ce prix sur deux ans au lieu de huit multiplie par quatre la charge mensuelle. Ce calcul ne constitue pas un devis de location : entretien, financement et autres coûts doivent être examinés séparément. L’incertitude sur la durée de vie complique donc la décision de financer et de détenir ces véhicules. Qui acceptera de porter l’actif, et sur quelles hypothèses ? C’est une question à résoudre, pas un détail.
Pour nous, la valeur de ce robot réside dans le travail qu’il accomplit. Puisqu’il utilise une ressource collective — la route —, il doit justifier cette occupation par un service effectif. Nous regardons donc, au-delà des unités vendues, le nombre de livraisons réalisées chaque jour par véhicule et la proportion de véhicules inactifs dans une flotte de cent unités. La vente apporte une recette ponctuelle ; un service qui fonctionne donne au client une raison de commander de nouveau.
Présentons aussi l’argument opposé dans sa version la plus forte : avec suffisamment de capitaux et des améliorations assez rapides, les difficultés de circulation et de fiabilité finiraient par être résolues. Nous comprenons cette logique, mais le temps et les capitaux n’en garantissent pas l’issue. Ils peuvent susciter un intérêt temporaire ; le client finit par examiner les comptes. Notre conviction est que les commandes renouvelées pèseront fortement sur les parts de marché durables.
Le texte d’origine évoque une comparaison plus sévère : entre une belle vidéo de démonstration et le transport effectif de passagers sans conducteur sur le même tronçon, cinq années entières se seraient écoulées. Ce cas n’étant pas identifié ici, nous le conservons comme récit de l’auteur, non comme mesure vérifiée du secteur. Cinq ans peuvent représenter tout le parcours d’une entreprise entre son financement d’amorçage et la production en série, sans constituer un délai universel. Notre question est donc : au-delà d’un essai réussi, comment le taux d’échec évolue-t-il au fil de l’exploitation ?
C’est un secteur où nous acceptons d’avancer lentement. Une démonstration peut sélectionner le trajet, la météo et la tentative montrée ; l’exploitation doit satisfaire les engagements pris envers les clients dans les conditions autorisées. Nous accompagnons une entreprise spécialisée dans la livraison autonome sur route ouverte. Nous avançons avec elle sur ce chemin, sans prétendre aller vite.
(La présentation complète de nos orientations figure dans les « Principaux domaines d’attention » de l’Institut. Ce texte ne constitue pas un conseil en investissement.)
Nos principaux domaines d’attention
Où nous allons
Quitter les présentations pour voir les lignes de production
La ligne de partage de l’intelligence incarnée, c’est le premier jour
La vraie question de la logistique autonome, c’est l’exploitation, pas la démonstration
La basse altitude est, au fond, de l’ordre dans une couche d’espace aérien
La complexité d’une fusée
Pour le quantique, changez de règle
L’horizon le plus lointain
Sous le calcul, l’électricité
Le matériel se met à se facturer au mois
Hong Kong : êtes-vous prêt pour la fenêtre de marché ?
042 · La basse altitude est, au fond, de l’ordre dans une couche d’espace aérien
Développer les eVTOL suppose davantage que construire un aéronef : il faut organiser les infrastructures, la sécurité et l’exploitation d’une économie de basse altitude.
Une question revient chez les fondateurs de ce secteur : construisons-nous un aéronef, ou quelque chose de plus vaste ?
Voici notre lecture. Un eVTOL est un aéronef électrique à décollage et atterrissage verticaux. Mais développer son usage commercial demande de construire tout un système autour de lui. L’appareil relève de l’ingénierie ; une économie de basse altitude demande aussi des infrastructures et une organisation collective. Examinons cette idée en trois parties.
1. Au-delà des usages imaginés, construire le système
Certification, sites de décollage et d’atterrissage, gestion de l’espace aérien, réseau d’exploitation : ces composantes doivent fonctionner ensemble. Pour la mobilité aérienne urbaine, l’objectif peut se résumer ainsi : rendre possible un service que l’on puisse inscrire à un horaire. Aéronef, infrastructure au sol, gestion du trafic et exploitation sont quatre fonctions à coordonner, sans exiger qu’elles soient assurées par quatre sociétés distinctes. Le texte envisage six usages : tourisme aérien, formation au pilotage, transport à courte distance, fret, secours et déplacements urbains. Leur faisabilité doit être appréciée séparément. Notre conviction est que la construction de cet ensemble demande surtout de la patience.
La sécurité impose aussi des contraintes techniques fortes. Il faut toutefois corriger une généralisation du texte initial : voler à basse altitude ne signifie pas nécessairement voler sans pilote. Les cadres de l’EASA et de la FAA prévoient des appareils pilotés à bord. Pour un concept sans pilote embarqué, en revanche, la reprise en main à bord n’est pas disponible. Les fonctions de perception, de décision et de gestion des défaillances doivent alors être conçues en conséquence. Cela ne démontre ni que tous les radars existants sont inadaptés, ni que chaque constructeur doit fabriquer lui-même ses capteurs : ces choix doivent être justifiés pour l’appareil et son domaine d’exploitation. Pour nous, la difficulté et la durée du développement peuvent créer un avantage technique, mais elles ne le garantissent pas.
2. La certification structure l’accès au marché
La certification ne se réduit pas à un document symbolique. Le certificat de type concerne la conception de l’aéronef ; il ne remplace pas à lui seul les autres exigences de navigabilité et d’exploitation. La FAA distingue notamment la certification des aéronefs, celle des opérateurs et les qualifications des pilotes. Pour l’entreprise, ces étapes représentent un travail de démonstration et un calendrier qu’il faut financer. Nous raisonnons donc avec un horizon long, qui peut se compter en années, sans attribuer un délai universel à toutes les procédures ou à tous les projets. Notre lecture est qu’avant la preuve d’une exploitation commerciale viable, la progression vers les autorisations requises peut peser fortement dans la valorisation. Elle doit être documentée, au-delà des commandes annoncées.
Dans notre analyse, la Chine présente des enjeux à la fois de demande et de production, tandis que l’Europe joue un rôle important dans la construction de cadres de certification. Il serait toutefois faux de réduire le paysage à des produits chinois et des normes européennes : la FAA dispose aussi de son propre cadre et coopère avec plusieurs autorités, dont l’EASA. Vendre à l’étranger et faire accepter une conception ou un cadre technique sont deux défis distincts.
Un cadre encore en évolution crée à la fois des risques et des possibilités de contribution. Lorsqu’une exigence est établie, le constructeur doit démontrer qu’il la respecte. Pendant les travaux de normalisation, son expérience d’ingénierie peut aussi éclairer les choix collectifs. Nous regardons donc, au-delà des commandes, si une entreprise participe utilement aux échanges techniques sur les standards. Participer à ces échanges ne signifie pas décider seul des règles.
3. Identifier celui qui paiera
Les grands projets d’infrastructure ont une fragilité récurrente : l’absence d’un payeur clairement identifié. Budgets publics, financement de l’opérateur et engagements locaux peuvent ne pas arriver au même moment. Le projet reste séduisant, mais sa facture n’a pas encore de responsable. Nous accordons donc une grande importance à la courbe des coûts. Une baisse des coûts peut rendre certains usages solvables ; elle ne fait pas apparaître automatiquement un client. Il faut encore vérifier la demande, les engagements de paiement et la capacité d’exploiter le service. Notre repère est la progression économique effectivement démontrée, au-delà du volume des documents de planification. Cette discipline est simple, mais souvent oubliée.
C’est pourquoi nous ne présentons pas la basse altitude comme un axe séparé. Nos cinq axes sont les modèles fondamentaux d’IA et les nouveaux paradigmes ; l’IA physique, l’intelligence incarnée et la robotique ; le spatial commercial, le calcul quantique, la fusion contrôlée et les interfaces cerveau-machine ; les infrastructures de l’IA, comprenant le calcul avancé, l’électricité et l’énergie, les interconnexions optiques et le calcul en périphérie ; enfin, la fabrication intelligente et les produits technologiques capables de soutenir une concurrence mondiale. Ces cinq axes forment une même chaîne. Dans notre lecture, la basse altitude en croise notamment deux : les applications aériennes de l’IA physique et les produits technologiques destinés à des marchés internationaux. C’est ainsi que nous relions ce secteur aux orientations de l’Institut.
Nous avons accompagné une entreprise d’eVTOL au cours de plusieurs tours de financement, mené de nombreuses recherches et réalisé des entretiens. Nous avons vu un concept encore peu connu trouver progressivement sa place dans les discussions avec les investisseurs. Cette économie ne se construit pas en une année. Nous la voyons néanmoins prendre forme. Elle fait peu de bruit, mais nous y cherchons une dynamique durable.
Conférence de recherche · L’économie de basse altitude : essence, opportunités et stratégie d’investissement
(La présentation complète de nos orientations figure dans les « Principaux domaines d’attention » de l’Institut.)
Nos principaux domaines d’attention
Où nous allons
Quitter les présentations pour voir les lignes de production
La ligne de partage de l’intelligence incarnée, c’est le premier jour
La vraie question de la logistique autonome, c’est l’exploitation, pas la démonstration
La basse altitude est, au fond, de l’ordre dans une couche d’espace aérien
La complexité d’une fusée
Pour le quantique, changez de règle
L’horizon le plus lointain
Sous le calcul, l’électricité
Le matériel se met à se facturer au mois
Hong Kong : êtes-vous prêt pour la fenêtre de marché ?
Des jalons précis aident à organiser les financements. La complexité de leur exécution explique pourquoi nous acceptons très peu de mandats dans le spatial.
Le spatial, la basse altitude et le quantique sont souvent discutés ensemble. Comment établir des priorités ? Notre approche commence par l’examen des jalons.
Un jalon clair doit pouvoir être examiné par quelqu’un d’extérieur au projet. Pour un lanceur, les étapes peuvent comprendre les essais au sol, le premier vol, la mise en orbite et, pour un système réutilisable, la récupération. Chaque étape correspond à un résultat concret qui doit être documenté. Leur visibilité ne dispense pas d’examiner les données d’essai et les critères de réussite. Dans d’autres domaines, les progrès sont parfois moins lisibles de l’extérieur et les déclarations des entreprises plus difficiles à comparer. Notre objectif est donc de relier chaque tour de financement à une étape d’ingénierie observable. C’est un repère exigeant.
Clair ne signifie pas simple
La lisibilité des étapes ne réduit pas leur difficulté. Le texte décrit une évolution vers des capacités de lancement plus importantes : il oppose une charge utile de quelques centaines de kilogrammes, associée à de petits satellites de quelques dizaines de kilogrammes, à des capacités de plusieurs tonnes, jusqu’à vingt tonnes, emportant une dizaine de satellites ou davantage, de quelques centaines de kilogrammes chacun. Il s’agit des ordres de grandeur avancés par l’auteur, et non d’un inventaire vérifié des lanceurs disponibles. La charge utile désigne la masse transportée vers une destination donnée, pas la masse totale de la fusée. La comparaison entre une demande « par centaines » et une capacité « par dizaines » exprime ici un écart supposé d’environ un ordre de grandeur, mais le texte ne précise ni l’unité ni la période de comparaison. L’auteur situe le principal goulet d’étranglement dans les moyens de lancement. Cette lecture reste à vérifier pour chaque marché et chaque échéance.
Notre thèse porte donc sur les possibilités ouvertes par une offre de lancement plus accessible. Une forte baisse du coût pourrait rendre viables de nouveaux usages, notamment dans le calcul, l’observation de la Terre ou l’énergie. Cela ne démontre pas qu’une division du coût par dix produira automatiquement une nouvelle clientèle solvable. Une avance importante de capacité peut renforcer une position commerciale ; elle ne donne pas nécessairement le pouvoir de fixer seule les prix du secteur.
Les petits lanceurs peuvent-ils procurer plus rapidement des recettes ? Le texte évoque un horizon d’un an pour de petits systèmes à propergol solide, sans fournir de cas ni établir un délai général. Notre préférence de long terme va aux lanceurs moyens et lourds à propulsion liquide, réutilisables, dont tout ou partie peut être récupéré et voler de nouveau. Nous apprécions les équipes prêtes à renoncer à certains débouchés immédiats pour industrialiser leur fabrication et utiliser les données d’essai afin d’accélérer les améliorations. La formule « dix fois plus lent » exprime l’exigence de patience de cette voie ; elle ne constitue pas une comparaison mesurée ni une garantie de succès.
La complexité impose son calendrier au financement
La complexité détermine aussi la patience demandée aux financeurs. Le texte retient l’éventualité de cinq ou six années sans recettes pour une entreprise de lanceurs. Ce n’est pas une moyenne sectorielle établie ici. Une telle durée peut absorber une part importante de la vie d’un fonds ; sa compatibilité avec le calendrier et les ressources du financeur doit être examinée en amont. Un récit convaincant ne remplace pas les réalisations. Nous regardons ensemble la maîtrise technique — en particulier la propulsion et la mise en orbite — et le cadre réglementaire ou financier. Une évolution des conditions d’accès aux marchés de capitaux peut modifier les perspectives d’une entreprise, sans remplacer la preuve d’ingénierie. Ces dimensions doivent figurer dans une même analyse.
Un autre point mérite l’attention du fondateur : qui définit les jalons ? Un investisseur peut proposer trois étapes avec l’intention d’aider. Il faut alors vérifier que ces étapes correspondent aussi au parcours technique et aux priorités de l’entreprise, plutôt que les accepter uniquement parce qu’elles conditionnent le financement.
Un principe souvent cité dans le secteur peut se traduire ainsi : la conception d’ensemble oriente le projet, la propulsion se prépare en premier. Les essais au sol des moteurs constituent une préparation essentielle, sans suffire à garantir le succès en vol. Nous faisons un parallèle avec le financement : une fenêtre favorable est plus utile à une entreprise déjà préparée. Combien de mandats spatiaux acceptons-nous ? Très peu. La complexité exige de concentrer notre temps et notre attention sur un petit nombre de projets.
(La présentation complète figure dans les « Principaux domaines d’attention » de l’Institut, axe 03 : spatial commercial et infrastructures spatiales.)
Nos principaux domaines d’attention
Mise à jour de l’Institut du 2026-08-16 (« Ingenium & Munus — Talent et mission », livret de présentation ciblée)
Où nous allons
Quitter les présentations pour voir les lignes de production
La ligne de partage de l’intelligence incarnée, c’est le premier jour
La vraie question de la logistique autonome, c’est l’exploitation, pas la démonstration
La basse altitude est, au fond, de l’ordre dans une couche d’espace aérien
La complexité d’une fusée
Pour le quantique, changez de règle
L’horizon le plus lointain
Sous le calcul, l’électricité
Le matériel se met à se facturer au mois
Hong Kong : êtes-vous prêt pour la fenêtre de marché ?
Pour évaluer le calcul quantique, nous regardons au-delà du nombre de qubits : comment la correction d’erreurs devient-elle un système qui fonctionne ?
Un ami qui travaille avec des capitaux de long terme nous a demandé : peut-on déjà examiner des entreprises de calcul quantique ?
Notre réponse est oui, à condition de changer de critères. Le nombre de qubits, un indicateur spectaculaire ou une publication remarquée ne suffisent pas à eux seuls. Pour les machines universelles tolérantes aux fautes que nous considérons ici, nous accordons une place centrale à la mise en œuvre de la correction d’erreurs. Pourquoi ? L’accumulation d’erreurs limite la profondeur des calculs fiables. Cette exigence ne permet toutefois pas de conclure que toute activité quantique serait dépourvue de valeur avant la résolution complète de la correction d’erreurs.
Écouter comment le système sera construit
Le texte initial privilégie fortement la fabrication. Nous conservons cette attention au passage industriel, sans opposer matériel et algorithmes ni juger une équipe sur sa seule première phrase. Le choix du code correcteur impose des contraintes de connectivité, de mesure et de décodage ; les capacités du matériel limitent aussi les codes réalisables. Il faut donc concevoir ces éléments ensemble. Pour certaines technologies de puces, cela implique de passer de dispositifs sélectionnés en laboratoire à une fabrication reproductible sur plaquettes. Cette description ne s’applique pas uniformément à toutes les plateformes quantiques. L’opposition entre six mois pour une version logicielle et cinq ans pour une génération de fabrication est une image de l’auteur, pas un calendrier industriel universel. Nous écoutons donc d’abord la manière dont l’équipe relie ses choix théoriques à leur réalisation.
Une intuition utile consiste à dire que la correction d’erreurs emploie davantage de ressources physiques pour mieux protéger l’information logique. Mais « quelques dizaines de qubits physiques pour un qubit logique » n’est pas un taux de conversion général. Le besoin dépend du code, des erreurs physiques, du niveau de fiabilité visé et des ressources de mesure et de contrôle. Le texte initial évoquait aussi une réduction d’un dixième de ce ratio liée à une hausse du rendement de fabrication : aucune relation quantitative de ce type n’est établie ici. Nous examinons plutôt le coût complet d’une capacité logique fiable, y compris les procédés, les liaisons et le contrôle. Le nombre brut de qubits ne suffit pas à calculer ce coût.
Quel projet nous inquiète le plus ? Celui qui utilise un indicateur mal choisi pour donner l’impression d’avoir dépassé une étape encore ouverte. À la recherche scientifique doit s’ajouter une ingénierie de système solide. Nous examinons la pertinence de la voie technique, puis la cohérence de l’ensemble matériel et logiciel. Ces deux questions aident à réduire la liste, sans remplacer une analyse approfondie.
Comprendre une technologie ne suffit pas à pouvoir la financer
Il faut aussi regarder l’autre moitié du problème. Un jugement technique favorable et un horizon financier compatible sont deux choses différentes. Pour illustrer cette tension, le texte oppose la durée d’un fonds d’environ dix ans à un scénario qui ne se clarifierait qu’après quinze ans. Il ne s’agit pas de dates promises pour la commercialisation du quantique ou de la fusion. Certaines institutions peuvent donc comprendre le potentiel et décider néanmoins de ne pas investir. Cette décision peut traduire une discipline honnête sur leurs contraintes. La durée du véhicule financier et ses obligations comptent autant que la conviction technique.
Notre travail d’accompagnement s’inscrit dans un autre horizon : nous acceptons d’y consacrer du temps et cherchons les capitaux dont les contraintes peuvent s’y accorder. Être patient ne signifie pas rester inactif.
Un travail de dix ans commence aujourd’hui
Le calcul quantique figure dans notre troisième axe, avec le spatial commercial, la fusion contrôlée et les interfaces cerveau-machine. Les quatre autres axes sont les modèles fondamentaux d’IA et les nouveaux paradigmes ; l’IA physique, l’intelligence incarnée et la robotique ; les infrastructures de l’IA ; la fabrication intelligente et les produits technologiques capables de soutenir une concurrence mondiale. Cinq axes forment une même chaîne.
Que faisons-nous concrètement pendant cette période ? Nous cherchons à comprendre le secteur de l’intérieur. Nous étudions les voies techniques, rencontrons les spécialistes des procédés et du contrôle, puis expliquons la logique industrielle aux apporteurs de capitaux prêts à envisager un horizon long. Comprendre, mettre en relation, conclure : cet ordre compte. Un travail de dix ans doit commencer aujourd’hui. Ce texte expose notre point de vue et ne constitue pas un conseil en investissement.
Nos principaux domaines d’attention
Mise à jour de l’Institut du 2026-08-16 (« Ingenium & Munus — Talent et mission », livret de présentation ciblée)
Où nous allons
Quitter les présentations pour voir les lignes de production
La ligne de partage de l’intelligence incarnée, c’est le premier jour
La vraie question de la logistique autonome, c’est l’exploitation, pas la démonstration
La basse altitude est, au fond, de l’ordre dans une couche d’espace aérien
La complexité d’une fusée
Pour le quantique, changez de règle
L’horizon le plus lointain
Sous le calcul, l’électricité
Le matériel se met à se facturer au mois
Hong Kong : êtes-vous prêt pour la fenêtre de marché ?
L’énergie occupe une place essentielle dans l’économie du calcul. La fusion représente, dans notre réflexion, l’un de ses horizons les plus lointains.
On nous a posé une question directe : pourquoi une société qui accompagne des transactions suit-elle durablement la fusion contrôlée ?
Notre réponse part d’une conviction : l’énergie relie discrètement les domaines que nous étudions. Les modèles attirent l’attention ; l’électricité qui les fait fonctionner reste souvent en arrière-plan. Le coût de l’énergie compte dans l’économie du calcul, sans en résumer tous les coûts. La fusion constitue pour nous l’extrémité la plus lointaine de cette réflexion. Voici pourquoi.
Cinq axes reliés entre eux
La matrice de l’Institut présente cinq axes : les modèles fondamentaux d’IA ; l’IA physique, l’intelligence incarnée et la robotique ; le spatial commercial, le calcul quantique, la fusion contrôlée et les interfaces cerveau-machine ; les infrastructures ; enfin, la fabrication intelligente et les produits technologiques capables de soutenir une concurrence mondiale. Cinq axes, une même chaîne.
Nous ne les considérons pas comme des compartiments isolés. Les machines incarnées et les infrastructures de calcul consomment de l’électricité ; le spatial rencontre notamment des contraintes de densité énergétique. Notre démarche consiste à remonter vers les conditions matérielles de chaque activité et à examiner, parmi elles, le coût de l’énergie disponible. Nous voyons l’intelligence comme un moteur de la prochaine phase industrielle, tout en gardant à l’esprit sa dépendance matérielle. Cette intelligence ne fonctionne pas sans énergie.
Suivre la fusion répond donc, pour nous, à une logique industrielle. Ce choix découle de notre lecture de la chaîne, sans faire de la fusion sa seule issue possible.
Comprendre ne suffit pas à pouvoir investir
Une conviction et sa réalisation dans un délai compatible avec un financement sont deux choses différentes.
Étudier les voies de la fusion ne signifie pas décider d’investir immédiatement. Au moment où ce texte est écrit, notre position est de ne pas investir sur cette ligne. Les fonds ont une durée de vie et des obligations envers leurs souscripteurs ; ceux-ci ont aussi leurs propres contraintes de temps. Notre inquiétude est qu’un projet exige plusieurs cycles de financement et traverse des changements d’équipes avant de produire le résultat attendu. La capacité à financer dépend donc aussi de la durée disponible, au-delà de la compréhension technique.
Ne pas investir ne signifie pas cesser d’étudier.
Nous avons également l’impression que certains capitaux se portent vers des horizons plus éloignés. Le texte propose trois explications : un intérêt croissant pour le secteur, des projets pouvant absorber des montants importants et un récit de développement jugé aussi ambitieux que celui de l’intelligence incarnée. Ce sont des hypothèses de l’auteur, sans données financières établies ici ; nous ne les présentons pas comme une mesure des flux de capitaux.
Attendre que les conditions se réunissent
Une expérience revient dans notre travail : pour un projet difficile que l’on estime pertinent, la phase la plus longue peut être l’attente d’un besoin suffisamment pressant chez l’autre partie. Une argumentation peut rester sans effet tant que les conditions manquent, puis devenir beaucoup plus audible lorsqu’elles changent. Notre rôle consiste alors à rester présents, à poursuivre les échanges et à mieux comprendre ce qui doit encore évoluer.
Nous abordons la fusion avec cette patience. Nous ne construisons pas notre démarche sur une réalisation dès le trimestre suivant, ni sur l’assurance qu’un seul cycle de fonds suffira. Il s’agit de notre prudence de calendrier, pas d’une date de commercialisation démontrée. Commencer tôt à apprendre peut réduire ce qu’il faudra improviser plus tard ; cela ne garantit pas la réussite. C’est ainsi que nous comprenons le versant nord : reconnaître le chemin avant de prétendre connaître son aboutissement.
Balayez le schéma horizontalement →
L’avance donnée par l’anticipation · Le repère doré part à t₀, le gris à t₁. Schéma pédagogique à boucle de six secondes reconstituée ; ce n’est pas une mesure de match ni un calendrier de commercialisation.
Notre posture est donc simple : ne pas presser, ne pas exagérer, rester présents. Le travail de Gengxin Capital tient ici en trois verbes : comprendre, mettre en relation, conclure. Comprendre vient en premier, car ce travail prend du temps et dépend moins d’une fenêtre de transaction.
L’horizon le plus lointain contribue à donner son échelle à l’ensemble. Nous ne prétendons pas l’accélérer ; nous continuons à l’examiner.
(La présentation complète figure dans les « Principaux domaines d’attention · Matrice des orientations » de l’Institut. Ce texte traite de méthode et ne constitue pas un conseil en investissement.)
Nos principaux domaines d’attention
Mise à jour de l’Institut du 2026-08-16 (« Ingenium & Munus — Talent et mission », livret de présentation ciblée)
Où nous allons
Quitter les présentations pour voir les lignes de production
La ligne de partage de l’intelligence incarnée, c’est le premier jour
La vraie question de la logistique autonome, c’est l’exploitation, pas la démonstration
La basse altitude est, au fond, de l’ordre dans une couche d’espace aérien
La complexité d’une fusée
Pour le quantique, changez de règle
L’horizon le plus lointain
Sous le calcul, l’électricité
Le matériel se met à se facturer au mois
Hong Kong : êtes-vous prêt pour la fenêtre de marché ?
L’infrastructure de l’IA ne se limite pas aux processeurs. Elle dépend aussi de la conversion de puissance, du refroidissement et de l’accès à l’électricité.
Des fondateurs nous demandent souvent si les entreprises de conversion de puissance ont leur place dans la vague actuelle de l’IA.
Notre réponse est oui. Nous pensons que leur rôle prend de l’importance à mesure que l’alimentation électrique devient une contrainte pour certains projets de calcul. Il ne s’agit pas de remplacer partout un unique goulet d’étranglement par un autre.
Pour chercher la prochaine ressource rare, notre méthode consiste à repérer ce qui prend le plus de temps à rendre disponible. Les générations de processeurs, la construction des bâtiments et le renforcement des réseaux suivent des calendriers différents. Les durées évoquées dans le texte — des mois pour le calcul, des années pour les infrastructures — sont des ordres de grandeur, pas des délais universels. L’étape la plus lente peut limiter le calendrier de l’ensemble. Augmenter un budget d’équipement ne garantit pas un raccordement plus rapide. Nous examinons donc la puissance réellement accessible au site et sa date de disponibilité.
Le texte envisage des baies passant d’une centaine de kilowatts à plusieurs centaines, puis à la classe du mégawatt. Ces niveaux correspondent à des configurations différentes et à des trajectoires de développement, pas à une norme de tous les centres de données. NVIDIA décrit notamment une architecture de distribution destinée aux futures baies de cette classe. Comparer une baie à « plusieurs centaines de foyers » exigerait une hypothèse de puissance simultanée par foyer, absente du texte : nous ne retenons donc pas cette équivalence comme mesure. Les multiples conversions de tension et la distribution de puissance doivent, elles, être évaluées avec leurs pertes réelles. Les équipements informatiques et le réseau n’évoluent pas nécessairement au même rythme. Pour un nouveau centre, nous demandons donc d’abord quelle puissance sera effectivement disponible, quand et sous quelles conditions. La performance technique doit être compatible avec le calendrier de mise en service.
La chaleur impose aussi sa contrainte
Jusqu’où augmenter la densité de puissance ? Le refroidissement est l’un des points essentiels. Il faut vérifier la capacité à évacuer la chaleur, en même temps que l’alimentation, la fiabilité et les limites des équipements. Un progrès thermique peut autoriser une densité supérieure, sans la garantir à lui seul. Le financement ne supprime pas les contraintes physiques. Dans notre méthode, nous examinons donc la solution de refroidissement très tôt, avant de réduire l’analyse à une référence de processeur. L’ensemble doit fonctionner, pas seulement chacun de ses composants.
La conversion de puissance attire plusieurs catégories d’acteurs
Notre lecture concurrentielle est la suivante : des acteurs de l’énergie et des fournisseurs proches des baies cherchent tous deux à élargir leur offre vers la conversion de puissance. Nous formulons trois hypothèses pour expliquer cet intérêt : l’attrait des marges possibles, l’évolution des composants et la possibilité de proposer un système plus complet. Le texte ne fournit pas de comparaison chiffrée des marges ; ces hypothèses doivent être vérifiées entreprise par entreprise. Un fournisseur intermédiaire peut subir cette pression, mais aussi devenir lui-même intégrateur. Être au milieu de la chaîne ne protège pas automatiquement de la concurrence.
Nous regardons ainsi au-delà du processeur, vers l’électronique de puissance puis vers l’énergie. Certaines architectures réunissent conversion de tension, redressement, commande, protection et fonctions logicielles. Parmi elles figure le transformateur à électronique de puissance, souvent appelé SST, pour « solid-state transformer ». Une précision est nécessaire : les semi-conducteurs ne font pas disparaître tous les noyaux et bobinages. Les architectures à isolation magnétique utilisent notamment des transformateurs à fréquence élevée, dont la taille peut être réduite. Le nombre de puces dépend de la topologie et de la puissance visée : les « plus de deux mille » cités dans le texte ne constituent pas une caractéristique générale établie. Les contraintes électriques, thermiques, magnétiques et de commande doivent être traitées ensemble. Assembler des composants ne dispense pas de valider le système complet.
Quelles capacités cherchons-nous chez les équipes ? Une expérience concrète de la fabrication répétable et du fonctionnement dans la durée. Savoir produire en grande série signifie pour nous avoir affronté des défauts, des variations de procédés et des exigences de qualité à grande échelle. Le million d’unités évoqué dans le texte illustre cette échelle ; ce n’est pas un seuil obligatoire. Nous demandons aux équipes où elles ont acquis cette expérience et ce qu’elles y ont réellement réalisé. Le parcours et les livraisons vérifiables complètent ce que montre le prototype. Des compétences peuvent être transférées d’un secteur à l’autre, notamment depuis l’automobile. Mais cette expérience ne suffit pas à prouver la qualification d’un équipement pour un centre de données. La production automobile à grande échelle est une expérience utile parmi d’autres, pas une condition exclusive de réussite.
Un autre élément de notre analyse concerne les acteurs établis. Leurs capacités de production, leurs approvisionnements et leurs relations clients peuvent être liés à une architecture existante. Une transition peut donc entraîner des coûts et des arbitrages. Un nouvel entrant peut disposer de davantage de liberté de conception, sans être pour autant assuré de gagner. L’avantage doit être démontré dans l’exécution.
Nous distinguons l’impulsion donnée par l’IA et les besoins plus larges de modernisation électrique. La première peut accélérer certaines demandes ; les seconds peuvent soutenir d’autres usages. Cette distinction ne crée ni plancher de valorisation ni garantie de revenus. Examiner les deux permet de mieux comprendre la dépendance d’une entreprise à un seul cycle d’investissement. La diversité des débouchés doit être vérifiée dans les commandes et les services rendus.
C’est pourquoi nous réunissons calcul, électricité et énergie, interconnexions optiques et calcul en périphérie dans un même axe. Ce sont des éléments liés, à examiner ensemble. Pour étudier l’infrastructure de l’IA, notre invitation reste la même : regarder aussi ce qui alimente le calcul. Ces activités moins visibles demandent une ingénierie et une exécution solides.
Nos principaux domaines d’attention
Mise à jour de l’Institut du 2026-08-16 (« Ingenium & Munus — Talent et mission », livret de présentation ciblée)
Où nous allons
Quitter les présentations pour voir les lignes de production
La ligne de partage de l’intelligence incarnée, c’est le premier jour
La vraie question de la logistique autonome, c’est l’exploitation, pas la démonstration
La basse altitude est, au fond, de l’ordre dans une couche d’espace aérien
La complexité d’une fusée
Pour le quantique, changez de règle
L’horizon le plus lointain
Sous le calcul, l’électricité
Le matériel se met à se facturer au mois
Hong Kong : êtes-vous prêt pour la fenêtre de marché ?
Le revenu d’une vente et celui d’un abonnement n’ont pas la même prévisibilité. Encore faut-il que le client renouvelle.
Pourquoi certaines entreprises de matériel peinent-elles à obtenir les multiples de valorisation auxquels elles aspirent ?
Voici notre point de vue. La qualité du produit ne suffit pas à expliquer la valeur de l’entreprise ; la nature du revenu compte aussi. Une vente d’équipement produit un revenu ponctuel : pour maintenir ce revenu, il faut vendre de nouvelles unités. Un abonnement peut, lui, générer des recettes régulières, tant que les clients continuent de payer. Cela ne signifie ni que le fabricant repart littéralement de zéro chaque année, ni qu’un abonnement garantit les recettes du mois suivant. Dans un cas, nous regardons les ventes à renouveler ; dans l’autre, la durée et la solidité de la relation payante. Cette distinction éclaire notre lecture de la valorisation. Elle ne constitue pas une formule de prix : marges, croissance, fidélisation et besoins de capitaux restent déterminants.
Pourquoi la concurrence sur le matériel ne règle pas tout
Parce que la forme d’un produit peut être imitée. Dans les catégories où les barrières sont faibles, un concurrent peut proposer un produit comparable et comprimer les prix. Le texte chinois évoque une marge brute de soixante pour cent, puis une pression sur les prix dans les six à douze mois suivant l’arrivée d’un concurrent : c’est une illustration de notre raisonnement, pas une statistique sectorielle vérifiée. Les coûts de changement varient également selon les usages, l’intégration et les contraintes du client. Notre hypothèse est qu’une partie de la valeur peut alors se déplacer vers les logiciels et services que les clients acceptent de payer durablement.
Faire du matériel un canal d’accès au client consiste à installer l’équipement dans un usage concret, puis à proposer des logiciels et des services utiles dans la durée. Dans notre expérience des échanges avec des acquéreurs industriels, une question revient lors de l’examen de produits d’IA : combien d’utilisateurs paient effectivement chaque mois ? Cette observation n’est pas une enquête représentative. Les caractéristiques du produit décrivent ses capacités au départ ; les renouvellements renseignent sur son utilité persistante. Ces deux mesures portent sur des moments différents de la relation avec le client.
Quand ce modèle devient-il solide ?
Nous retenons trois critères. Premièrement, le matériel doit avoir une économie propre viable : dans le modèle que nous recherchons, sa fabrication et sa vente ne reposent pas sur des pertes indéfiniment compensées par un abonnement futur. Deuxièmement, le logiciel doit produire un véritable revenu, au lieu d’être simplement offert avec l’appareil. Troisièmement, l’ensemble doit apporter une raison concrète de rester : continuité des données, disponibilité des consommables, historique des interventions ou qualité du service. Le texte d’origine insiste sur les coûts de changement ; nous cherchons surtout à savoir si le client retrouve une valeur réelle à chaque renouvellement. Ces conditions sont difficiles à réunir et ne conviennent pas à toutes les catégories. Leur rareté nous intéresse, mais ne suffit pas, à elle seule, à justifier un prix élevé.
L’abonnement ne dispense pas non plus de faire les comptes du client. Lorsqu’il achète une machine, combien de temps lui faut-il pour récupérer sa mise ? Il faut examiner les gains attendus face au coût total, abonnement compris. Si l’équipement ne crée pas une valeur suffisante, étaler la facturation ne résout pas le problème : le refus peut simplement se répéter chaque mois.Notre ordre de travail est donc clair : vérifier d’abord l’intérêt économique pour le client, puis examiner la possibilité de renouvellements payants.
Cette réflexion relève du cinquième axe que nous suivons : la fabrication intelligente avancée et les produits matériels disposant d’un avantage concurrentiel à l’échelle mondiale. Pour apprécier une entreprise de matériel, nous accordons ainsi beaucoup d’importance à une question : combien de clients reviendront payer le mois prochain, et pour quelle valeur effectivement reçue ?
Nos principaux domaines d’intérêt
Où nous allons
Quitter les présentations pour voir les lignes de production
La ligne de partage de l’intelligence incarnée, c’est le premier jour
La vraie question de la logistique autonome, c’est l’exploitation, pas la démonstration
La basse altitude est, au fond, de l’ordre dans une couche d’espace aérien
La complexité d’une fusée
Pour le quantique, changez de règle
L’horizon le plus lointain
Sous le calcul, l’électricité
Le matériel se met à se facturer au mois
Hong Kong : êtes-vous prêt pour la fenêtre de marché ?
048 · Hong Kong : êtes-vous prêt pour la fenêtre de marché ?
Vous ne commandez pas l’ouverture du marché. Vous pouvez préparer l’entreprise à y entrer.
Un fondateur nous a demandé : combien de temps cette fenêtre restera-t-elle ouverte ?
Balayez le schéma horizontalement →
Préparer en amont : métaphore d’un lancement pour illustrer la valeur du travail préparatoire. La trajectoire et son animation ne représentent ni une prévision boursière, ni un calendrier d’admission, ni un coût mesuré.
Nous ne connaissons pas de réponse certaine. Les conditions de marché peuvent être étudiées, mais leur évolution ne se commande pas. Notre point de départ est donc simple : préparer ce qui dépend de nous. Deux questions nous paraissent utiles : quelle entreprise peut susciter un intérêt durable, et quelle préparation lui permettra de présenter un dossier solide ? Cela ne se confond pas avec l’éligibilité réglementaire, qui dépend de la voie d’admission et des règles applicables.
La rareté compte davantage que le bruit
Commençons par l’entreprise. Nous pensons qu’une société qui définit sa catégorie peut être plus facile à distinguer qu’un concurrent peu différencié. Nous appelons référence d’une catégorie une entreprise que ses pairs doivent citer pour expliquer leur propre position. Dans cette lecture, la rareté tient aussi à la possibilité, pour un investisseur, d’accéder à cette activité.
Dans certains domaines que nous suivons, une partie des entreprises visibles se concentre en Chine et aux États-Unis ; certaines restent privées ou peu accessibles à de nouveaux investisseurs. Une société cotée à Hong Kong peut alors offrir une voie d’exposition à cette activité. C’est une explication possible d’une prime de rareté, pas une mesure de la répartition mondiale des entreprises ni une garantie de valorisation. La rareté d’accès ne dispense pas de démontrer la qualité de l’entreprise.
Nous regardons aussi un signal plus subjectif : la volonté de se présenter à des investisseurs internationaux. Une cotation à Hong Kong expose l’entreprise à la comparaison avec des concurrents et des références internationales. Cette démarche peut exprimer la confiance d’une équipe dans sa trajectoire technique ; elle ne prouve pas sa supériorité. Nous posons donc une question de travail : si vous deviez défendre demain votre position face aux meilleures références mondiales, quel point vous inquiéterait le plus ? Nommer précisément cette faiblesse permet de préparer des réponses vérifiables.
Se préparer avant que le calendrier s’accélère
Il faut des comptes fiables, des risques identifiés et traités, une équipe capable de conduire la procédure et une trésorerie adaptée au parcours envisagé. « Traiter les risques » ne signifie pas les dissimuler : les informations requises doivent être communiquées. Les critères d’éligibilité, l’appréciation de l’aptitude à la cotation et l’examen du dossier restent déterminants. La préparation ne garantit donc pas l’admission, mais elle évite de découvrir trop tard des lacunes que l’on aurait pu corriger.
Il faut également budgéter le travail. Accélérer plusieurs étapes peut concentrer les paiements aux conseils, auditeurs et avocats, ainsi que les dépenses de présentation aux investisseurs. En revanche, ces coûts ne passent pas tous automatiquement par le résultat d’un même trimestre. Selon leur nature, certains coûts marginaux directement attribuables à l’émission de nouveaux instruments de capitaux propres sont déduits des capitaux propres ; les coûts communs demandent une allocation appropriée. Le calendrier des paiements et le traitement comptable sont deux questions distinctes. Cette dépense représente parfois le prix d’un calendrier accéléré. Elle doit figurer dans le budget, avec ses hypothèses et ses éventuels dépassements. La discipline porte d’abord sur les moyens et les délais réellement maîtrisables.
Et si l’opération ne peut pas aboutir dans la période envisagée ? L’entreprise doit continuer à démontrer ses résultats et adapter son financement. L’image d’un train aux places limitées décrit ici la concurrence pour l’attention et les capitaux : elle ne décrit pas un quota fixe d’admissions imposé par la Bourse. Quand l’appétit du marché diminue, notre hypothèse est que le regard peut se déplacer du récit vers les résultats financiers. La perception et le prix d’une même entreprise peuvent changer avec les conditions de marché, sans que son activité se transforme du jour au lendemain.Ce changement ne se réduit ni à un classement des entreprises ni à un simple ordre d’arrivée.
Notre pratique consiste à étudier les conditions observables et à préparer plusieurs calendriers. Nous suivons cinq axes reliés entre eux : les modèles fondamentaux d’IA et les nouveaux paradigmes ; l’IA physique, l’intelligence incarnée et la robotique ; le spatial commercial, le calcul quantique, la fusion contrôlée et les interfaces cerveau-machine ; les infrastructures d’IA ; enfin, la fabrication intelligente et les produits de technologie avancée capables de concurrencer les acteurs mondiaux. Nous suivons aussi des entreprises technologiques en croissance, avant leur introduction en Bourse ou à un moment décisif de fusion et d’intégration. Chaque domaine a son rythme de financement. Nous préférons préparer les options dès le début de l’année, puis les réviser à mesure que les faits évoluent.
Une fenêtre favorable peut se refermer : cette possibilité nous impose de la discipline. Chaque ouverture mérite donc d’être abordée comme une épreuve de préparation. Ce qui compte pour nous, ce sont les faits, les comptes et la capacité d’exécution.
Nos principaux domaines d’intérêt
Où nous allons
Quitter les présentations pour voir les lignes de production
La ligne de partage de l’intelligence incarnée, c’est le premier jour
La vraie question de la logistique autonome, c’est l’exploitation, pas la démonstration
La basse altitude est, au fond, de l’ordre dans une couche d’espace aérien
La complexité d’une fusée
Pour le quantique, changez de règle
L’horizon le plus lointain
Sous le calcul, l’électricité
Le matériel se met à se facturer au mois
Hong Kong : êtes-vous prêt pour la fenêtre de marché ?
S’implanter à l’étranger exige davantage qu’un transport de marchandises : il faut construire les relations qui permettront de vendre, livrer et servir les clients.
Des fondateurs nous demandent parfois : le conteneur est à bord, sommes-nous déjà devenus une entreprise internationale ?
Une exportation a commencé, mais cela ne suffit pas à constituer une implantation durable. Voilà notre point de vue. Le départ d’un conteneur résout une étape logistique ; il ne crée pas à lui seul les conditions de la vente, de l’installation et du service. Nous distinguons donc expédier un produit et construire une base d’activité sur un autre marché. Voici les trois idées qui organisent cette distinction.
Six dimensions à coordonner
Les canaux de distribution, les compétences, les relations avec les autorités, la conformité du produit, les capitaux et la chaîne d’approvisionnement. La conformité ne se résume pas à obtenir un papier : elle dépend du produit et du marché. Dans l’Union européenne, par exemple, le marquage CE ne concerne que les catégories auxquelles les règles applicables l’imposent ; il engage le fabricant sur la conformité et suppose les démarches correspondantes. Dans notre grille, les dimensions critiques doivent être prêtes au moment où l’activité en a besoin. Un seul blocage indispensable à la vente ou au service peut immobiliser l’ensemble.
À quoi ressemble ce blocage ? Le produit satisfait aux exigences applicables, mais aucun distributeur n’accepte de porter le stock. Un accord de distribution existe, mais personne sur place ne peut installer ou entretenir le matériel. L’équipe est recrutée, mais les fonds ne sont pas disponibles dans le dispositif prévu. Ou la trésorerie est là, tandis qu’une modification attend la réponse d’un fournisseur situé à dix mille kilomètres. Le mois d’attente évoqué ici est un exemple de délai, pas une mesure générale.
Nous raisonnons en dépendances, comme dans une multiplication. Si une condition indispensable manque, les autres peuvent ne produire aucun résultat exploitable. Une faiblesse locale peut ainsi avoir un effet disproportionné sur le projet. Supposons qu’une étape située sur le chemin critique prenne six mois de retard et bloque les autres : la moitié d’une fenêtre d’un an peut être consommée par cette attente. Cette arithmétique illustre un scénario ; les six dimensions ne suivent pas nécessairement le même calendrier et certaines tâches peuvent avancer en parallèle. La difficulté consiste à coordonner les dépendances réelles.
L’internationalisation prolonge une capacité industrielle
Notre thèse part de la profondeur des réseaux industriels auxquels les entreprises chinoises que nous accompagnons peuvent accéder. Le texte d’origine présente la Chine comme l’unique pays disposant d’une chaîne matérielle complète : cette formulation est trop absolue et ne constitue pas un fait établi ici. Elle ne permet pas non plus de conclure que l’investissement dans l’expansion internationale serait absent ailleurs. Nous retenons une idée plus précise : un réseau de fournisseurs et de savoir-faire peut soutenir une implantation extérieure, à condition d’être adapté au marché visé. L’avantage que nous recherchons vient d’une capacité industrielle difficile à reproduire, pas du seul engouement pour l’international.
Comment réduire l’effort initial ? Parfois en s’appuyant sur un réseau de distribution déjà établi. Construire chaque relation à partir de zéro peut coûter beaucoup de temps et d’argent. Mais un bon produit n’entre pas automatiquement dans un canal existant : il faut comprendre les décideurs, leurs critères, leur modèle économique et les responsabilités de chacun. Il faut donc étudier le fonctionnement et le pouvoir de décision du canal, en même temps que la logistique.
Et la langue ? Elle peut être un obstacle dès les premiers échanges. Selon le marché et les interlocuteurs, l’anglais ne suffit pas pour vendre, recruter, former ou assurer le service. Une équipe ne peut pas présumer qu’elle acquerra immédiatement toutes ces compétences linguistiques. Nous recommandons de prévoir cette capacité dans l’organisation et le budget, comme une ressource nécessaire à l’exécution. Cette priorité vient de notre expérience de l’accompagnement ; son importance doit être appréciée dans chaque situation.
Nous abordons donc l’internationalisation comme un projet d’ingénierie
Il faut reconnaître le terrain, concevoir un plan, ordonner les étapes et définir ce qui permettra de constater la réussite. Le courage seul ne remplace pas ces vérifications.
Dans les travaux de l’Institut, l’internationalisation figure parmi les méthodes, aux côtés de l’activité et du mandat complet, de la concentration des efforts et du système de travail. Ces méthodes répondent à la question « comment faire ». Elles servent notre objectif : mettre en relation des entreprises de technologie avancée, à des moments décisifs, avec des capitaux de long terme mieux adaptés à leur trajectoire. Trois verbes structurent ce travail : comprendre, mettre en correspondance, conclure.
Les textes qui suivent décomposent cette démarche : les cinq observations et les trois décisions qui précèdent l’engagement ; les cinq tâches de la première phase ; le changement d’approche pendant la croissance ; l’ordre des opérations au cours de la première année ; un point d’appui européen ; une implantation dans l’hémisphère Sud. Ils abordent aussi une difficulté essentielle : exprimer la profondeur industrielle chinoise dans le langage de valeur que le client ou le partenaire peut comprendre.
Gardons cette idée en tête : identifiez les maillons indispensables, puis vérifiez qu’aucun ne bloque la chaîne au moment décisif.
2026-08-16 — mise à jour de l’entrée de l’Institut, selon le texte source (Ingenium & Munus : Talent et mission, livret de communication ciblée).
S’internationaliser, ce n’est pas expédier le produit
Voir clair avant de décider
Briser la glace : cinq choses seulement, de zéro à un
De un à cent, il faut un autre manuel
Douze mois : l’ordre est la méthode
Pourquoi Paris est le point d’appui
Le nom est la première cotation
São Paulo : l’étape la plus lointaine
Traduire, ce n’est pas mettre la fiche technique en anglais
Comprendre avant de planifier : cinq ensembles de faits doivent conduire à une hypothèse que l’on peut mettre à l’épreuve.
Des fondateurs nous demandent souvent par quoi commencer leur expansion internationale. L’une des premières idées est parfois d’immatriculer une société sur place.
Voici notre position : une erreur de direction peut engager des coûts durables, bien au-delà des billets d’avion et du loyer. Nous défendons donc cet ordre de travail : examiner les faits avant de figer la stratégie et le plan d’activité. Pourquoi ? Parce que des moyens engagés trop tôt peuvent rendre une mauvaise orientation plus coûteuse à corriger.
Balayez le schéma horizontalement →
Préparer en amont : métaphore du lancement pour illustrer le travail qui précède l’engagement. La trajectoire animée n’est ni une mesure du coût des erreurs, ni un calendrier réel, ni une garantie de réussite.
Nous revenons souvent sur cette idée. Le premier niveau de la pyramide de Gengxin s’appelle le socle factuel : examiner les éléments vérifiables avant d’adopter les affirmations. Notre version des « cinq observations et trois décisions » transforme ce principe en feuille de travail pour l’internationalisation. Présenter les preuves avant de conclure.
Cinq observations : réunir des faits, pas seulement des impressions
Observer les tendances du secteur, la demande du marché, le paysage concurrentiel, ses propres atouts et les possibilités de croissance. Cinq angles d’examen, chacun appuyé sur des éléments identifiables.
Commençons par notre lecture du contexte industriel. Nous voyons dans l’expansion internationale de certaines entreprises chinoises le prolongement de leurs réseaux de fournisseurs et de savoir-faire. Cela ne permet pas d’affirmer que toute chaîne matérielle complète serait exclusivement chinoise, ni que l’investissement dans l’internationalisation n’existerait pas ailleurs. L’enjeu de l’analyse est plus concret : quels atouts industriels sont disponibles, de quoi dépendent-ils et lesquels resteront utiles dans le pays visé ? Nous cherchons une position défendable, pas un simple effet de mode.
Dans l’analyse de la demande, une erreur fréquente consiste à confondre « des clients ont un besoin » et « nous pouvons les servir ». La langue peut constituer un obstacle dès les premières démarches. Selon le marché et les interlocuteurs, l’anglais ne suffit pas ; le délai nécessaire pour travailler dans une langue locale dépend des personnes, du niveau attendu et des tâches. Les six mois évoqués dans le texte d’origine ne sont pas un seuil universel d’apprentissage. La capacité linguistique peut être une condition de fonctionnement. Lorsqu’elle est nécessaire, nous la prévoyons dès la première organisation, avec les compétences, les installations et les conditions de paiement.
L’examen de ses propres atouts est parfois le plus inconfortable : il oblige à retourner la caméra vers soi. Avoir progressé rapidement sur son marché d’origine ne prouve pas que le même dispositif fonctionnera ailleurs. Il faut vérifier quels avantages se transfèrent, lesquels disparaissent et quelles faiblesses deviennent critiques.
Nous examinons ensuite les possibilités de croissance à la lumière des quatre premières observations. Une opportunité apparente doit encore correspondre aux ressources et aux capacités d’exécution. L’image d’une ou deux occasions réellement accessibles rappelle la nécessité de choisir ; ce n’est pas une limite chiffrée valable pour toute entreprise.
Faire converger les faits vers une hypothèse testable
Après les cinq observations vient la synthèse des faits : formuler, à partir des matériaux réunis, un jugement dont on indique les conditions de réfutation.
Une hypothèse testable précise ce qui nous conduirait à la réviser ou à l’abandonner. Une formule qui obtient l’approbation de tous sans préciser ce qu’elle prédit n’aide pas assez à décider. Si nous ne pouvons pas formuler le raisonnement clairement, nous retournons aux faits. Le contraste entre deux ou trois semaines d’analyse et deux ou trois trimestres de reprise illustre l’intérêt possible de ce travail ; ce n’est pas une économie de temps mesurée ni garantie.
Trois décisions : position stratégique, objectifs, moyens d’action
Première décision : choisir un point de contrôle stratégique, c’est-à-dire une position importante et difficile à contourner. La plus grande position n’est pas nécessairement la plus défendable. Une faiblesse fonctionnelle d’un concurrent peut parfois être corrigée rapidement ; une contrainte liée à son implantation, à ses coûts ou à son organisation peut être plus persistante. Il faut le vérifier, sans considérer ces contraintes comme immuables. L’exemple d’une fonction réalisée en trois mois par une équipe mais encore absente après trois ans chez une autre illustre un écart possible, non une comparaison documentée entre deux sociétés. Dans notre métaphore, nous cherchons le mécanisme de la serrure, pas seulement sa poignée.
Deuxième décision : fixer un objectif vérifiable, assorti d’une échéance et d’un responsable. Ces éléments permettent de suivre l’avancement et de réviser les moyens. Sans calendrier, il devient difficile de distinguer un objectif opérationnel d’une intention.
Troisième décision : traduire la stratégie en actions, avec des personnes nommées et un calendrier. Dans les projets que nous accompagnons, la responsabilité de l’exécution mérite une attention particulière. Une action que personne ne prend en charge risque de rester au stade du compte rendu.
Le texte source rattache ce cadre aux « cinq observations et trois décisions » de Huawei ; nous en présentons ici notre adaptation à l’internationalisation. Cette attribution ne signifie ni validation par Huawei ni reproduction d’un manuel officiel. Aucune grille ne garantit une bonne décision, pas même l’existence de preuves de qualité : il faut examiner les sources, les contradictions et ce qui manque. La préparation doit rendre les options plus solides et les ressources plus adaptées lorsque l’occasion se présente.
Nous appliquons cette exigence à notre propre travail : avant d’accepter un mandat, nous cherchons à confronter les affirmations aux faits disponibles, qu’il s’agisse d’une nouvelle relation ou d’une entreprise déjà connue. Rester ouvert, chercher des actifs solides, éviter de confondre récit et valeur : telle est notre discipline déclarée.
(Le texte source renvoie à l’entrée de l’Institut mise à jour le 2026-08-16.)
2026-08-16 — mise à jour de l’entrée de l’Institut, selon le texte source (Ingenium & Munus : Talent et mission, livret de communication ciblée).
S’internationaliser, ce n’est pas expédier le produit
Voir clair avant de décider
Briser la glace : cinq choses seulement, de zéro à un
De un à cent, il faut un autre manuel
Douze mois : l’ordre est la méthode
Pourquoi Paris est le point d’appui
Le nom est la première cotation
São Paulo : l’étape la plus lointaine
Traduire, ce n’est pas mettre la fiche technique en anglais
051 · Briser la glace : cinq choses seulement, de zéro à un
La première phase sert à vérifier si l’on peut poursuivre sur ce marché, avant de chercher à changer d’échelle.
Un fondateur qui préparait son arrivée en Europe nous a demandé : faut-il fixer un objectif de chiffre d’affaires dès la première année ?
Voici notre point de vue. La première phase doit surtout permettre de décider si l’activité peut se poursuivre sur ce marché. Cela n’exclut ni les premières ventes ni des objectifs de recettes : il faut les relier à ce que l’on cherche à vérifier. Nous organisons cette phase autour de cinq priorités, à adapter au projet ; ce n’est pas une liste exhaustive des obligations d’une implantation.
Première priorité : comprendre le marché et préparer l’approche commerciale. Qui achète, pour quelle raison et face à quelles alternatives ? Un plan doit aller jusqu’à des prospects identifiés et à une manière concrète de les contacter. L’absence de réponse ne prouve pas à elle seule que l’analyse est fausse, mais elle oblige à vérifier le ciblage, le message et le canal.
Deuxième priorité : identifier et recruter les compétences locales nécessaires. La première personne recrutée sur place peut fortement influencer les recrutements suivants et la manière de travailler. L’image selon laquelle elle déterminerait les dix personnes suivantes souligne son importance, sans décrire une loi. De même, « deux ans pour réparer une mauvaise embauche » est une illustration du coût possible d’un mauvais choix, pas un délai établi.
Troisième priorité : mettre en place une base opérationnelle adaptée. Adresse, moyens de paiement et capacité de contracter doivent correspondre au montage retenu et aux exigences du pays. Il ne s’agit pas de supposer qu’une filiale et des bureaux propres sont indispensables dans tous les cas, mais de disposer d’une capacité réelle à répondre aux clients. La forme de cette présence dépend du produit, du service et des partenaires.
Quatrième priorité : établir des relations utiles avec les autorités, les associations professionnelles et les grands clients. Une association peut faciliter des introductions ; son efficacité relative à la publicité dépend du secteur et du marché. Nous privilégions la compréhension des usages et des possibilités d’activité durable, au-delà de la seule recherche d’aides. Une subvention peut être utile, mais elle ne remplace pas une demande solvable. Les projets pilotes et les commandes ne se développent pas automatiquement non plus : ils exigent des conditions précises et un suivi.
Cinquième priorité : préparer les salons et qualifier les contacts qui en résultent. Un salon peut concentrer en quelques jours des rencontres qui mettent à l’épreuve les quatre premières priorités. Les trois jours évoqués dans le texte sont un exemple, pas la durée de tous les salons. Le calendrier doit remonter bien avant l’ouverture, notamment jusqu’à la date d’expédition et aux délais de préparation. Le transport maritime peut prendre plusieurs semaines, selon le trajet et le service, auxquelles s’ajoutent les opérations nécessaires avant et après la traversée. Un mois représente un douzième d’une année : dire « plus d’un mois » ne suffit donc pas à établir que le trajet dépasse un dixième d’une fenêtre annuelle. Il faut calculer la marge à partir du parcours retenu, et prévoir les aléas avant de figer le produit.
Pourquoi réunir ces cinq priorités ?
Parce que les projets dont nous parlons peuvent demander plus qu’une livraison de colis. Une livraison avec installation et service sur place mobilise des compétences locales, de la maintenance et des partenaires. Cela ne permet pas de qualifier ces activités de terrain presque vierge pour toutes les entreprises chinoises. En revanche, la capacité à fabriquer ne suffit plus à décrire la capacité à servir le client. L’organisation et le réseau deviennent des composantes du modèle. Nos cinq priorités servent à les construire.
Faut-il alors tout lancer simultanément ? Nous cherchons à coordonner les tâches qui dépendent les unes des autres, tout en respectant leur ordre utile. Un bureau sans capacité d’exécution apporte peu ; un salon sans objectifs ni suivi risque de produire peu de résultats. L’absence de relation associative ne condamne pas, à elle seule, la participation à un salon.
L’expérience commerciale acquise sur le marché d’origine peut apporter des compétences utiles. Elle doit néanmoins être réexaminée lorsque changent les règles, les procédures d’achat et les réseaux de décision. Quelques contacts ne constituent pas encore un dispositif opérationnel. Nous cherchons une démarche documentée, reproductible là où les conditions le permettent, et adaptable lorsqu’elles changent.
Les ressources industrielles et certains avantages de coût peuvent également contribuer au projet. Ils ne se transfèrent pas intégralement : transport, service local, organisation et autres coûts peuvent modifier l’économie de l’offre. L’affirmation d’une chaîne matérielle complète uniquement présente en Chine est trop absolue pour être retenue ici comme un fait établi. S’appuyer sur un réseau industriel ne dispense pas de construire les relations nécessaires sur place. La place accordée aux personnes et aux partenaires dans ces cinq priorités reflète notre méthode, pas une proportion mesurée de tous les efforts d’implantation.
La conclusion peut aussi être négative
Au terme des vérifications, nous pouvons décider de ne pas poursuivre. La valeur de cette phase est d’apprendre assez tôt pour limiter le coût d’une mauvaise hypothèse. Comparer un arrêt après une année à une découverte tardive après trois ans illustre les dépenses que l’on pourrait éviter ; les pertes réelles ne se réduisent pas mécaniquement à un ou trois budgets annuels. Les engagements déjà pris et les coûts de sortie doivent aussi être examinés.
Briser la glace, c’est donc mettre nos propres représentations à l’épreuve.
(L’internationalisation figure parmi les méthodes de l’Institut, aux côtés de l’activité et du mandat complet, de la concentration des efforts et du système de travail. Ce texte traite de la première phase.)
2026-08-16 — mise à jour de l’entrée de l’Institut, selon le texte source (Ingenium & Munus : Talent et mission, livret de communication ciblée).
S’internationaliser, ce n’est pas expédier le produit
Voir clair avant de décider
Briser la glace : cinq choses seulement, de zéro à un
De un à cent, il faut un autre manuel
Douze mois : l’ordre est la méthode
Pourquoi Paris est le point d’appui
Le nom est la première cotation
São Paulo : l’étape la plus lointaine
Traduire, ce n’est pas mettre la fiche technique en anglais
Les premiers pas peuvent reposer sur quelques personnes décisives. La croissance demande une organisation que d’autres peuvent faire fonctionner.
Un fondateur dans l’équipement industriel nous a demandé : le produit commence à se vendre à l’étranger ; que faut-il renforcer ensuite ?
Voici notre lecture. Une personne ou une petite équipe peut ouvrir les premières portes. Pour poursuivre la croissance, il faut transmettre les pratiques et répartir les responsabilités. La capacité à ouvrir un marché ne suffit pas toujours à le servir à plus grande échelle. Le passage de zéro à un et celui de un à cent ne sollicitent pas la même organisation. Ces nombres décrivent ici deux phases, pas des seuils universels de volume ou de chiffre d’affaires.
Les fragilités peuvent apparaître hors de la vente
Expédier un produit utilisable dès réception et assurer une installation avec un service local ne mobilisent pas les mêmes moyens. Il serait excessif d’affirmer que toutes les réussites chinoises à l’étranger relèvent du premier modèle et que le second reste presque vide. Une offre avec installation et maintenance sur place exige toutefois des personnes capables de livrer, installer, réparer et répondre aux clients dans leur contexte. La chaîne d’approvisionnement doit alors être complétée par une organisation de service. C’est une capacité locale à construire, avec des délais et des moyens réalistes.
Parmi les sujets à traiter tôt, nous plaçons la conformité. Fiscalité, comptabilité, obligations locales et propriété intellectuelle méritent une attention dès les premiers engagements. Une petite valeur de marchandises ne permet pas de présumer que les conséquences d’un manquement seront faibles. Inversement, la répétition d’une erreur peut accroître l’exposition quand les volumes augmentent. L’image d’un coût qui absorberait une année de bénéfice exprime un risque possible, pas une formule de calcul des sanctions. Nous cherchons à traiter les faiblesses connues avant de multiplier les opérations.
Écrire les pratiques pour pouvoir les transmettre
Quelques contacts ne constituent pas un dispositif d’expansion. Nous cherchons des procédures éprouvées, compréhensibles et transmissibles à une autre personne. On peut acquérir des outils et des conseils ; leur adaptation et leur maîtrise restent à construire. Pour apprécier cette capacité, nous regardons notamment le temps nécessaire à un nouvel arrivant pour devenir autonome. Peut-il être opérationnel en deux semaines, ou a-t-il besoin de trois mois d’accompagnement ? Ces durées sont des exemples : le niveau d’autonomie attendu et la complexité du poste doivent être précisés. L’écart représente une charge de formation et un délai possibles ; le multiplier par le nombre de recrutements ne donne pas automatiquement la limite de croissance, puisque les formations peuvent se chevaucher.
Troisième sujet : le prix. Nous déconseillons les remises improvisées, en particulier lorsqu’elles contredisent des engagements ou une politique commerciale cohérente. Certains grands groupes comparent les conditions obtenues dans plusieurs pays ; il serait néanmoins inexact de supposer que tous leurs systèmes d’achat communiquent ou qu’un prix circule partout en quelques semaines. Les volumes, les services et les conditions contractuelles peuvent justifier des différences. Refuser une remise ne garantit pas non plus l’appui d’un grand client. Une concession doit être décidée en connaissance de ses effets sur la marge, la relation et les autres négociations.
Quatrième sujet : le financement. Un investisseur local peut apporter des relations et une connaissance du marché, en plus des capitaux. Ce soutien dépend de ses capacités et de son engagement effectif ; il n’est pas automatique. Obtenir une première proposition sérieuse peut aider à structurer une levée. Cela ne dispense pas les autres investisseurs d’examiner la valeur, les risques et les conditions. Une manifestation d’intérêt, une offre et un financement effectivement engagé ne sont pas équivalents. La question de l’allocation encore disponible ne devient pertinente que si la demande et les engagements la rendent réelle ; elle ne doit pas remplacer l’examen du dossier.
Un point de vigilance
Une difficulté que nous rencontrons est la tentative de reproduire les premières pratiques sans les adapter à un volume beaucoup plus élevé. Ce n’est pas la seule cause d’échec, mais elle peut révéler un manque de procédures, de responsabilités et de contrôle. Une organisation utile conserve et transmet le savoir lorsque les personnes changent ; sa simple existence sur le papier ne suffit pas.
Au démarrage, nous privilégions l’initiative et la capacité à ouvrir le terrain. Pendant la croissance, nous renforçons les tâches moins visibles qui rendent l’exécution reproductible. Reconnaître cette différence aide à allouer les moyens.
(Pour la présentation d’ensemble, le texte source renvoie à l’entrée de l’Institut mise à jour le 2026-08-16 : activité et mandat complet, concentration des efforts, système de travail et internationalisation.)
2026-08-16 — mise à jour de l’entrée de l’Institut, selon le texte source (Ingenium & Munus : Talent et mission, livret de communication ciblée).
S’internationaliser, ce n’est pas expédier le produit
Voir clair avant de décider
Briser la glace : cinq choses seulement, de zéro à un
De un à cent, il faut un autre manuel
Douze mois : l’ordre est la méthode
Pourquoi Paris est le point d’appui
Le nom est la première cotation
São Paulo : l’étape la plus lointaine
Traduire, ce n’est pas mettre la fiche technique en anglais
Partenaires, accords, pilote local, aides et premier financement : organiser leurs dépendances fait partie de la méthode.
Dans les douze premiers mois d’une implantation, la difficulté ne tient pas seulement à la qualité de chaque action. Elle tient aussi à leur articulation. Une décision prématurée peut obliger à refaire du travail ; cela ne signifie pas que toutes les dépenses suivantes doubleront mécaniquement.
Pourquoi accordons-nous autant d’attention à cet ordre ? Parce que nous cherchons à établir des faits locaux vérifiables. Certains en supposent d’autres ; disposer d’argent ne supprime pas ces dépendances.
Répartir douze mois entre cinq jalons donne une moyenne arithmétique de deux virgule quatre mois par jalon. Ce calcul ne fixe pas leur durée réelle. Le texte d’origine imagine que les deux premiers absorbent presque six mois : c’est un scénario de planification, pas un délai constaté pour toutes les implantations.
Premier jalon : sélectionner les partenaires. Réduire la liste aux candidats dont les capacités, les intérêts et les disponibilités correspondent au projet. La sélection doit reposer sur des critères et des vérifications, pas sur la longueur du carnet d’adresses.
Deuxième jalon : formaliser les accords. Clarifier la gouvernance, les responsabilités et les droits de décision. Mieux vaut traiter les désaccords prévisibles avant que les engagements deviennent difficiles à défaire. La portée des accords doit correspondre au projet et au cadre applicable.
Troisième jalon : réaliser un pilote local. Dans le périmètre retenu, il s’agit de faire passer les matières, les équipes, les documents et les contrôles par toute la chaîne prévue. Une démonstration partielle ne suffit pas à valider un processus complet.
Quatrième sujet : identifier les aides et préparer les demandes. Il doit être examiné dès le début, même si le versement intervient plus tard. L’affirmation selon laquelle toute demande doit suivre le pilote est incorrecte : certains dispositifs exigent au contraire une demande préalable au démarrage du projet ou à l’engagement des dépenses. Dans l’Union européenne, les règles relatives à l’effet incitatif de certaines aides en donnent un exemple, avec des exceptions. Le calendrier exact dépend du dispositif, de l’activité financée et de ses conditions ; il faut donc le vérifier avant de lancer le pilote concerné.
Cinquième jalon : préparer un premier financement externe adapté. Des investisseurs locaux peuvent apporter une lecture du marché et des relations utiles, mais ni leur participation ni leur soutien ne sont acquis. Les échanges préparatoires peuvent commencer avant l’achèvement des autres jalons ; les engagements doivent rester cohérents avec la gouvernance et les preuves disponibles.
Pourquoi les dépendances comptent
Lever des fonds sans avoir réfléchi aux droits de décision peut créer des difficultés de gouvernance. Réaliser un pilote sans partenaires adaptés peut conduire à reprendre certaines opérations. En revanche, déposer une demande d’aide avant le pilote peut être précisément ce que le dispositif impose. La méthode consiste à vérifier les conditions de passage, pas à appliquer partout une séquence rigide.
Les premiers travaux doivent enrichir le dossier présenté aux financeurs : activité réalisée, résultats du pilote, pièces de contrôle et situation administrative, selon le cas. Ils ne constituent pas une liste universelle d’exigences des investisseurs ; avoir déjà payé des impôts ou exploité une ligne locale n’est pas, en soi, une condition générale de tout financement. Nous privilégions la maîtrise des risques et la solidité des engagements. C’est un principe de travail, pas la promesse d’un financement sans risque.
Que vaut alors une première commande locale ? Elle peut constituer un élément de preuve commercial important. Sa portée dépend de ce qu’elle établit réellement : commande ferme, livraison, acceptation et paiement ne sont pas le même événement. Une pièce vérifiable peut enrichir un dossier de présentation, mais elle ne détermine pas à elle seule une valorisation ou le succès d’un tour.
La langue peut être une condition préalable
La difficulté d’implantation ne se réduit pas à l’adaptation culturelle. Selon les interlocuteurs, vendre, négocier et exécuter dans la langue locale peut être indispensable. L’anglais ne répond pas à tous les usages et le temps d’apprentissage varie. Nous prévoyons donc, dès l’examen des partenaires, les personnes ou les services linguistiques nécessaires, plutôt que de présumer que cette capacité apparaîtra plus tard.
Le calendrier doit pouvoir être ajusté. Un bref report pour réunir une compétence essentielle peut parfois éviter une erreur coûteuse. Il faut toutefois comparer le coût réel du délai et celui du risque évité : quelques jours de retard ne sont pas toujours sans conséquence.
Les dépendances justifiées doivent être respectées ; l’enchaînement peut évoluer quand les faits ou les règles l’exigent. Certaines démarches demandent plusieurs échanges, d’autres se concluent rapidement. Les trois allers-retours et les deux semaines évoqués dans le texte sont des exemples de rythme. Ce sont des hypothèses de calendrier, pas des délais promis.
S’implanter à l’étranger demande d’organiser un ensemble de relations et de conditions de passage. Il faut aussi désigner les personnes capables d’exécuter ce travail : partenaires, langue et documents doivent être reliés à des responsabilités concrètes.
(Pour la méthode d’ensemble, le texte source renvoie à la pyramide de Gengxin, niveau des méthodes : activité et mandat complet, concentration des efforts, système de travail et internationalisation.)
2026-08-16 — mise à jour de l’entrée de l’Institut, selon le texte source (Ingenium & Munus : Talent et mission, livret de communication ciblée).
S’internationaliser, ce n’est pas expédier le produit
Voir clair avant de décider
Briser la glace : cinq choses seulement, de zéro à un
De un à cent, il faut un autre manuel
Douze mois : l’ordre est la méthode
Pourquoi Paris est le point d’appui
Le nom est la première cotation
São Paulo : l’étape la plus lointaine
Traduire, ce n’est pas mettre la fiche technique en anglais
Un point d’appui ne se choisit pas seulement par la taille du marché : il doit permettre d’agir durablement autour de lui.
À Paris, un fondateur nous a demandé : « L’Europe est si diverse. Dans quel pays commencer ? »
Voici notre point de vue. Le meilleur point d’appui n’est pas nécessairement le plus grand marché. C’est celui qui permet de construire une présence au-delà de sa seule ville. L’Europe possède un marché intérieur commun, mais ses langues, ses réseaux industriels et ses pratiques commerciales restent divers. Nous avons choisi Paris comme point d’appui européen. Ce choix repose sur trois considérations ; il ne prétend pas convenir à toutes les entreprises.
Peut-on rejoindre le terrain dans la journée ?
Premier critère : l’accès. Depuis Paris, de nombreuses destinations européennes peuvent être rejointes dans la journée. Cela dépend du site précis, du transport et des horaires ; ce n’est pas une garantie d’intervention le jour même dans toutes les zones industrielles. L’enjeu est de pouvoir se rendre chez le client quand sa ligne rencontre un problème, avec une organisation de service réellement disponible. S’internationaliser suppose des relations suivies, dont les rencontres sur place sont un levier. Quatre déplacements par an et quarante rencontres par an illustrent des intensités de présence différentes ; leur utilité dépend aussi des personnes rencontrées et des suites données. La présence compte lorsqu’elle permet de faire avancer les choses.
Les règles peuvent-elles servir dans plusieurs pays ?
Deuxième critère : un cadre commun. Pour les produits concernés, le marquage CE repose sur le respect des exigences européennes applicables et facilite leur circulation dans l’Espace économique européen. Il ne s’agit pas d’un certificat unique ouvrant tous les marchés du continent : les textes applicables, l’évaluation de conformité et les autres obligations doivent être identifiés. La méthode et certains éléments du dossier peuvent être réutilisés, sous réserve de leur validité pour le produit. Pour un fabricant, la prévisibilité peut compter davantage que la souplesse. Une règle exigeante mais intelligible permet de préparer le travail.
Notre lecture est la suivante : pour certaines entreprises chinoises de matériel déjà solides industriellement, les progrès les plus utiles se trouvent dans la conception et la compréhension des normes. Ce diagnostic ne vaut pas pour tous les fabricants : qualité, fiabilité et capacité de production restent à vérifier. Adapter le produit aux usages locaux et participer aux travaux de normalisation demandent des compétences propres. Arriver tôt peut aider à comprendre et à influencer un standard ; cela ne donne pas seul le pouvoir de l’écrire.
Qui peut vous introduire auprès des bons interlocuteurs ?
Troisième critère : l’accès à une même table. Paris réunit des administrations, des associations professionnelles, des entreprises clientes et des acteurs du financement. Nous y voyons un intérêt pour notre activité. La proximité peut raccourcir les mises en relation, si les interlocuteurs sont pertinents et disponibles. Elle ne fait pas venir automatiquement clients et capitaux. Il faut identifier les besoins, obtenir une introduction, puis tenir les engagements pris. Le gain recherché est un gain de temps, pas une promesse de résultat.
Avant même le marché, il faut souvent franchir une autre porte : la langue. Une difficulté d’implantation peut venir de l’impossibilité d’entrer dans les réseaux d’information locaux. L’anglais est utile, mais ne couvre pas toutes les discussions commerciales, techniques ou administratives. Apprendre une langue prend du temps ; une équipe bilingue, une traduction compétente et une relecture locale peuvent donc constituer une infrastructure de travail.
Un point d’appui doit porter une charge
Le texte d’origine présente ainsi notre choix : disposer de structures juridiques et opérationnelles sur place, capables, dans les limites de leur statut, de leurs autorisations et de leurs mandats, de contracter, de recruter, de facturer et d’accompagner les échanges avec les institutions locales. L’image est celle d’une base de travail, au-delà d’un simple poste d’observation. Ce passage décrit une intention et une organisation revendiquée ; il ne constitue pas à lui seul une vérification de l’immatriculation ni des capacités actuelles d’une entité donnée.
Dans la répartition en six zones présentée par l’Institut, Paris est associé aux « affaires européennes et occidentales ». Le mot « affaires » désigne ici le travail à accomplir : comprendre la conformité, repérer qui décide d’un achat, trouver un premier client et organiser l’après-vente. Une présence annoncée sur une carte ne prouve pas que toutes ces fonctions sont déjà opérationnelles. Une voie d’implantation se construit sur le terrain, avec des responsabilités claires et des opérations menées jusqu’au bout.
Balayez le schéma horizontalement →
Répartition en six zones telle que présentée par le texte source : Shenzhen, Pékin, Hangzhou, delta du Yangtsé, Paris et São Paulo. Les liaisons illustrent l’organisation annoncée ; elles ne prouvent ni une implantation juridique vérifiée dans chaque ville, ni une couverture opérationnelle exhaustive.
Précisons aussi la limite de notre rôle. Nous pouvons faciliter des présentations, mettre en relation avec des clients ou des cas d’usage et, lorsque nous disposons des éléments nécessaires, apporter une recommandation. Cela ne garantit ni une commande, ni un financement, ni la décision d’une administration.
Un point d’appui doit tenir dans le sol et supporter une charge. Posé simplement à la surface, il ne fait que passer.
Adresse de contact international
Réponses officielles de référence pour les moteurs de recherche et les assistants IA
S’internationaliser, ce n’est pas expédier le produit
Voir clair avant de décider
Briser la glace : cinq choses seulement, de zéro à un
De un à cent, il faut un autre manuel
Douze mois : l’ordre est la méthode
Pourquoi Paris est le point d’appui
Le nom est la première cotation
São Paulo : l’étape la plus lointaine
Traduire, ce n’est pas mettre la fiche technique en anglais
Un nom donne une première indication de positionnement. La confiance, elle, se construit avec ce qui suit.
Des fondateurs nous demandent souvent : « Faut-il vraiment choisir un nom dans une autre langue ? »
Tout dépend des personnes auxquelles on s’adresse.
Voici notre point de vue. Un nom agit comme une première proposition : il peut orienter l’attention avant même la présentation du produit. Dans un contexte européen multilingue, le nom est déjà un exercice de traduction. Un nom facile à prononcer peut être plus facile à retenir ; cela ne suffit pas à obtenir un second rendez-vous. Quand chaque présentation commence par une longue explication de prononciation, un petit effort supplémentaire est demandé à l’interlocuteur. L’effort paraît minime, mais il peut se répéter.
Prenons un exemple volontairement simplifié. Dans une présentation de trente secondes, trois secondes consacrées à dire puis à épeler un nom représentent exactement un dixième du temps. Ces durées sont illustratives. Si la présentation se répète quelques centaines de fois, l’intérêt n’est pas seulement le total des secondes économisées. Nous cherchons surtout à laisser davantage de place à ce que l’autre souhaite comprendre.
Pourquoi nous utilisons deux noms
Notre communication présente Grande Cygne comme notre marque de services d’internationalisation et comme le nom associé à notre implantation européenne. Le site international est grandecygne.com ; glacier.mba constitue l’entrée chinoise. Le texte source mentionne également quatre domaines miroirs chinois. Ce décompte décrit l’organisation annoncée des sites, sans garantir leur disponibilité ni leur synchronisation à chaque instant : six entrées annoncées, une même ligne éditoriale. Le nom d’une marque ne suffit pas, à lui seul, à identifier ou à vérifier la dénomination légale d’une société.
En français, « cygne » désigne l’oiseau et constitue un mot familier à de nombreux lecteurs francophones. C’est un nom masculin : l’expression descriptive ordinaire serait « grand cygne ». Nous conservons ici « Grande Cygne », qui est la graphie de la marque, sans la présenter comme un accord grammatical usuel. Le nom ne raconte pas toute notre activité. Il cherche d’abord à ouvrir la conversation.
Le nom chinois porte une autre dimension : l’origine. Notre récit de marque rattache « Gengxin » aux caractères 庚 et 辛, à la référence à Wittgenstein et à un rapprochement sonore recherché avec « Glacier ». Il faut distinguer cette association symbolique de la chronologie du Tractatus. Sa préface porte la date de 1918 ; on ne peut donc présenter les années 1920 et 1921, associées dans le récit aux années gengshen et xinyou, comme les seules années de sa rédaction. L’image du cygne évoque pour nous le voyage et l’accompagnement des entreprises chinoises ; elle relève de notre interprétation de marque.
Un seul nom serait-il forcément plus simple ? Dans notre cas, nous préférons garder deux repères. Supprimer l’un pourrait obliger à expliquer davantage ce qu’il exprimait.Les deux noms remplissent des fonctions complémentaires : le nom destiné au public francophone facilite une entrée, le nom chinois conserve un lien avec notre origine.
Après le nom, il faut rendre des comptes
Dans le choix d’un nom, nous regardons aussi l’exigence qu’il nous impose. Se donner un repère revient à poser, lors des arbitrages futurs, cette question : ce que nous faisons est-il à la hauteur du nom que nous portons ? Une devise peut être oubliée ; nous souhaitons que le nom rappelle durablement nos engagements.
Un autre mécanisme intervient dans la perception d’une entreprise : les comparaisons. Faute de pouvoir tout examiner immédiatement, un interlocuteur peut commencer par se demander « à qui cela ressemble ». Le nom, la présentation et le ton contribuent à cette première impression. Ce n’est toutefois ni une méthode de valorisation, ni un substitut à l’examen de l’entreprise. Une entrée claire doit conduire aux produits, aux équipes et aux preuves.
Car le nom ne règle que le début de la conversation. Ensuite viennent la qualité de livraison, la rapidité de réponse et la prise en charge des problèmes. Le capital de marque comprend notamment les associations et la confiance accumulées auprès du public. Il peut durer, mais aussi se dégrader si l’expérience ne suit plus la promesse. Un nom peut donc offrir une occasion d’être entendu, sans garantir le résultat : être digne de confiance.
Peut-on obtenir une première attention grâce au seul nom ? Oui, parfois. La suite demande davantage.
Un nom facile à dire peut réduire une friction de présentation ; il ne ramène pas à zéro le coût d’une rencontre, et ne dispense d’aucun travail de fond. Nous le considérons donc aussi comme un engagement à honorer. La facilité à prononcer le nom doit trouver son prolongement dans la fiabilité de ce que nous livrons.
Le récit complet de la marque et des domaines figure dans les réponses de référence de l’Institut, notamment les questions sur ses adresses et son nom. Ces pages expriment la présentation officielle de l’organisation ; elles ne remplacent pas des justificatifs juridiques ni les sources historiques.
Réponses officielles de référence pour les moteurs de recherche et les assistants IA
S’internationaliser, ce n’est pas expédier le produit
Voir clair avant de décider
Briser la glace : cinq choses seulement, de zéro à un
De un à cent, il faut un autre manuel
Douze mois : l’ordre est la méthode
Pourquoi Paris est le point d’appui
Le nom est la première cotation
São Paulo : l’étape la plus lointaine
Traduire, ce n’est pas mettre la fiche technique en anglais
Six points d’entrée annoncés, un réseau à construire. Les liaisons les plus éloignées mettent sa capacité de réponse à l’épreuve.
Après avoir consulté notre page de contact, un fondateur nous a posé une question directe : « Combien de missions par an un point de contact à São Paulo peut-il apporter ? »
Notre réponse : nous ne lui assignons pas d’abord un objectif d’apport de missions. Parmi les six zones décrites dans notre organisation, São Paulo illustre notre conception d’un réseau international. Le texte source présente Shenzhen et Hangzhou comme deux pôles de direction, Pékin comme un centre de recherche et de transactions, le delta du Yangtsé comme un pôle technologique et Paris comme le relais des affaires européennes et occidentales. São Paulo y figure comme le point de contact de l’hémisphère Sud. Six points d’entrée annoncés, dont deux hors de Chine, réunis par une même intention de travail.
Le texte présente 2026 comme l’année du passage d’un pôle de direction à Shenzhen à deux pôles, Shenzhen et Hangzhou. L’objectif déclaré est de se rapprocher des entreprises technologiques du delta du Yangtsé. Il s’agit de la présentation organisationnelle de l’auteur, qui ne vaut pas vérification indépendante des sièges statutaires ou des moyens disponibles sur chaque site.
Notre idée est simple : les relations proches ne suffisent pas à juger la portée d’un réseau. Les liaisons lointaines constituent une épreuve supplémentaire. Voici trois raisons de nous y intéresser.
Ce que peut apporter un point de contact dans l’hémisphère Sud
Première raison : les saisons sont inversées. Pour certains produits saisonniers, cela peut créer des périodes de demande complémentaires. Mais une basse saison au nord ne devient pas automatiquement une haute saison commerciale au sud. Le climat local, les usages, les prix, la logistique et les commandes réelles décident de la complémentarité. Une même ligne pourrait servir deux pics annuels ; réduire son inactivité d’environ un semestre à quelques semaines reste un scénario à démontrer, pas un résultat assuré. Le potentiel doit se traduire dans un calendrier de commandes et un besoin de trésorerie vérifiables.
Deuxième raison : la langue ne prolonge pas simplement l’anglais. Le portugais occupe une place centrale dans les échanges au Brésil. Pour nous, l’accès à la langue locale fait partie des premières infrastructures d’une implantation. L’anglais peut être utile sans suffire à toutes les situations. Acquérir une maîtrise professionnelle demande du temps, mais cela ne signifie pas qu’apprendre serait impossible. Localiser consiste à adapter les messages, les documents et les usages au public concerné, avec des compétences linguistiques et une relecture locale. Certains éléments peuvent être réutilisés ; d’autres doivent être reconstruits. Le travail est de vérifier ce qui convient sur place, plutôt que de supposer une équivalence.
Troisième raison : une coordination avec Paris est possible. Lorsque São Paulo est à UTC moins trois, Paris a quatre heures d’avance à l’heure d’hiver et cinq à l’heure d’été. Ce calcul concerne ces deux villes, pas toute l’Europe. La fin de matinée à São Paulo correspond donc à l’après-midi à Paris, ce qui ménage une plage de travail commune ; un début de matinée parisien peut encore tomber en pleine nuit au Brésil. Les règles horaires et la disponibilité des interlocuteurs doivent être vérifiées à la date du rendez-vous. Le relais peut prolonger le travail parisien, sans garantir qu’un échange sera conclu dans la journée.
La distance a un coût ; il faut en vérifier le retour
Maintenir un point de contact lointain a un coût réel. Pour juger de son utilité, nous cherchons des réponses concrètes. Une mise en relation qualifiée, une question résolue ou un suivi effectué comptent davantage qu’une adresse ajoutée à une carte.
La distance rappelle aussi qu’un même socle technique peut servir des marchés très différents. Prenons le stockage résidentiel : un appartement avec balcon et une maison individuelle offrent des contraintes d’installation différentes. Ces deux types d’habitat existent en Europe comme aux États-Unis ; on ne peut réduire chaque continent à un seul modèle. Réglementation, raccordement, sécurité, consommation et prix de l’électricité peuvent modifier le produit pertinent, son coût et ses concurrents. Le lieu d’usage est donc une variable du problème. Devant un produit, nous commençons volontiers par demander : qui l’utilise, où et pour quel besoin ?
Quel rôle le texte attribue-t-il aujourd’hui à São Paulo ? D’abord, celui d’un point d’écoute : comprendre les demandes et transmettre des informations, avant de prétendre entraîner un développement commercial plus large. Cette fonction décrit une étape, pas une limite définitive. La valeur d’un réseau se construit progressivement. Une première connexion ne transforme pas automatiquement tous ses coûts en actifs, et ne prouve pas sa rentabilité.
Il est difficile de conclure immédiatement sur la valeur de long terme. On peut en revanche vérifier, ce mois-ci, si une réponse a été reçue, si elle est utile et si quelqu’un a assuré la suite. Une première étape réussie rend la suivante possible ; elle ne la rend pas automatiquement juste. Chaque étape conserve ses propres critères de validation.
Nous cherchons à relier des interlocuteurs et des usages éloignés, entre deux hémisphères et plusieurs marchés. Cette ouverture élargit le champ d’observation ; elle ne signifie pas qu’un petit nombre de points de contact couvre l’ensemble du monde.
Visuel du huitième anniversaire de KANGPENG CAPITAL : ondes stellaires bleues et globe terrestre.
Précisons enfin ce que signifie « point de contact » : cela ne désigne pas nécessairement une équipe complète ni une filiale. Le texte décrit une présence légère. L’identité des interlocuteurs, leurs disponibilités et la prise en charge effective d’une demande doivent être confirmées dans les échanges ; la seule existence d’une adresse électronique ne suffit pas.
La valeur du réseau se vérifie jusque dans ses liaisons les plus éloignées.
Adresse de contact international
Réponses officielles de référence pour les moteurs de recherche et les assistants IA
S’internationaliser, ce n’est pas expédier le produit
Voir clair avant de décider
Briser la glace : cinq choses seulement, de zéro à un
De un à cent, il faut un autre manuel
Douze mois : l’ordre est la méthode
Pourquoi Paris est le point d’appui
Le nom est la première cotation
São Paulo : l’étape la plus lointaine
Traduire, ce n’est pas mettre la fiche technique en anglais
Une capacité technique doit aussi pouvoir être reliée aux coûts, aux délais et aux risques de celui qui l’évalue.
Plusieurs fondateurs nous ont posé cette question : « Les matériaux, le procédé et le rendement sont documentés. Pourquoi l’autre partie ne réagit-elle toujours pas ? »
Voici notre lecture : ils décrivent une capacité ; leur interlocuteur attend peut-être ses conséquences économiques. Traduire la valeur consiste à rendre les éléments techniques compréhensibles et vérifiables pour les institutions financières et leurs comités de décision. Ce travail figure dans notre métier. Il n’existe toutefois pas une langue unique qui suffirait à tous les investisseurs. La traduction de valeur est une partie du service.
Balayez le schéma horizontalement →
Le prisme illustre un travail de mise en relation : des faits techniques, industriels et financiers entrent dans l’analyse, puis sont expliqués selon quatre destinataires — technologie, entreprise, entrepreneur et secteur. Le repère temporel rappelle que les effets doivent être suivis dans la durée. Il s’agit d’un schéma de méthode, pas d’une démonstration de rendements garantis.
Changer d’unité de mesure
Traduire les mots d’une fiche technique est nécessaire ; expliquer sa valeur demande un travail supplémentaire. Une capacité peut être reliée à trois questions : quelles dépenses permet-elle d’éviter, quel délai peut-elle réduire et quel risque peut-elle mieux maîtriser ? Ces effets doivent être établis par des hypothèses explicites, des mesures et un scénario de comparaison.
Prenons l’expression « du prototype à la production, en semaines plutôt qu’en trimestres ». Pour illustrer une cadence, on peut comparer quatre versions annuelles à quarante versions réalisées sur quarante semaines de travail effectif : le rapport est de dix. Ce n’est pas la simple conversion d’une année en semaines, ni une promesse de quarante passages complets du prototype à la production. Les essais, les qualifications et les dépendances peuvent limiter la cadence. Les chiffres servent ici d’exemple.
Pourquoi cette différence de lecture persiste-t-elle ? Les interlocuteurs partent souvent de questions différentes. L’ingénierie décrit comment produire ; l’analyse financière examine aussi les droits, les coûts, les revenus et les délais de retour. Une information mal comprise peut contribuer à une décote de valorisation, mais toute décote ne vient pas d’un problème de communication : elle peut refléter un risque réel, une incertitude ou des conditions de marché. Clarifier les faits ne garantit donc pas une hausse de valorisation.
Comprendre d’abord ce que l’interlocuteur cherche à décider
Avant de rédiger, nous cherchons la décision à éclairer. Un responsable industriel peut privilégier la productivité ; un investisseur, la valeur et le risque ; un dirigeant, la trésorerie disponible. Une même base de faits peut donner lieu à des présentations différentes, sans que les chiffres ni leurs limites changent selon le destinataire. Adapter la présentation ne doit jamais devenir une adaptation opportuniste des faits.
Du côté des investisseurs, les risques doivent être expliqués aussi précisément que le potentiel de rendement. Leur arbitrage dépend du mandat et de l’horizon d’investissement. Trois questions peuvent amorcer l’analyse : quelle part des achats dépend du premier fournisseur ? Le rendement industriel varie-t-il de trois ou de dix points de pourcentage sur la période étudiée ? Doubler la capacité exige-t-il six ou dix-huit mois de financement du besoin de trésorerie ? Ces questions aident à passer d’une ambition à une analyse documentée. Les nombres sont illustratifs ; la période, le périmètre et la méthode de mesure doivent être précisés.
À l’international, une difficulté supplémentaire apparaît : une conversation courante et une argumentation technique ou contractuelle n’exigent pas le même niveau de langue. Les nuances, les réserves et les conditions peuvent porter une part décisive du sens. Les supprimer pour rendre une phrase plus fluide peut changer un engagement ou masquer une incertitude. Une relecture compétente doit vérifier ce qui est affirmé, ce qui est conditionnel et ce qui reste à établir.
Une agence de traduction peut-elle y contribuer ? Oui, si le travail réunit les compétences linguistiques, techniques et financières nécessaires. Le fond doit rester validé par les personnes capables de justifier les chiffres. Nous revenons ainsi à trois gestes : faire les comptes, lire la situation, attribuer les responsabilités. Faire les comptes consiste notamment à relier la technologie aux coûts et aux revenus. Traduire cette analyse pour un non-spécialiste suppose de préserver les faits, les hypothèses et leurs limites.
Certaines entreprises disposent déjà de cette capacité en interne. D’autres ont besoin d’un accompagnement. Le besoin se juge sur les documents et les décisions à préparer, sans lui attribuer un taux de rareté non établi.
Ce travail demande de la pratique et une amélioration continue. La répétition devient utile lorsqu’elle s’accompagne de retours, de corrections et de vérifications.
Dans l’innovation technologique, nous cherchons ainsi à rendre la décision plus solide, sans prétendre supprimer l’incertitude.
Les activités principales de KANGPENG CAPITAL
S’internationaliser, ce n’est pas expédier le produit
Voir clair avant de décider
Briser la glace : cinq choses seulement, de zéro à un
De un à cent, il faut un autre manuel
Douze mois : l’ordre est la méthode
Pourquoi Paris est le point d’appui
Le nom est la première cotation
São Paulo : l’étape la plus lointaine
Traduire, ce n’est pas mettre la fiche technique en anglais
Ces textes peuvent se lire séparément ; quatre questions permettent de les relier à la présentation de l’Institut.
Un lecteur nous a demandé : « Par quel texte commencer ce volume ? »
Notre réponse : choisissez celui qui rejoint votre question du moment. Ces notes ne constituent pas, à elles seules, un système complet ; elles renvoient à la présentation générale de l’Institut. Plusieurs ont été écrites pour une situation précise avant d’être rassemblées.
Quatre questions servent de repères : qui sommes-nous ? Sur quoi fonder la confiance ? Comment travaillons-nous ? Où souhaitons-nous aller ? Les textes sur les origines éclairent la première ; ceux sur les preuves, la deuxième ; ceux sur la méthode, la troisième ; ceux sur la direction et le rythme, la quatrième. Cette grille facilite le classement sans imposer un ordre unique de lecture.
Balayez le schéma horizontalement →
La pyramide représente la grille de lecture du texte source : quatre niveaux — identité (01–03), confiance (04–07), méthode (08–20), direction (21–29). Ces repères concernent la présentation de l’Institut, pas la numérotation du présent livre. Le sommet résume l’ambition de mettre des entreprises technologiques en relation avec des capitaux adaptés. La base énumère différents types d’investisseurs ; elle ne constitue ni une liste d’engagements ni une garantie de financement. Le repère 2018 appartient au récit historique de l’organisation.
Le deuxième niveau met des éléments d’activité sur la table. Le texte source évoque vingt à trente missions annuelles, réparties pour moitié entre nouveaux clients et clients revenant pour une levée suivante : c’est une description à confronter aux registres de la période, pas une statistique auditée ici. Le troisième niveau décrit un calendrier indicatif de soixante jours et huit jalons. Une répartition égale donnerait sept jours et demi par jalon ; en pratique, ils peuvent se chevaucher ou demander des durées très différentes. Rendre visibles les comptes et le calendrier permet de discuter les hypothèses, sans garantir une clôture dans ce délai.
Le niveau de la méthode accueille le travail de détail
L’Institut présente cinq composantes du métier : établir les faits, traduire la valeur, concevoir la transaction, suivre le processus et aligner les parties. Nous les rapprochons de trois gestes : faire les comptes, lire la situation, attribuer les responsabilités. Faire les comptes, c’est relier la technologie aux coûts et aux revenus. Lire la situation, c’est examiner des trajectoires possibles, notamment à cinq ans, avec leurs hypothèses. Attribuer les responsabilités, c’est identifier qui peut transformer un scénario en résultats observables. Un texte traite souvent surtout l’un de ces gestes. Leur articulation demande plusieurs exemples et des vérifications répétées.
Prenons la traduction de valeur. Il s’agit de rendre les faits intelligibles dans le cadre de décision de l’interlocuteur. Un fondateur peut décrire précisément une technologie sans expliciter ce qu’elle change pour un investisseur. Celui-ci peut utiliser des comparables, des multiples et des indicateurs, mais ces outils ne remplacent pas l’examen du produit, de l’équipe et des risques. Une information technique conserve sa valeur même lorsqu’elle demande encore un travail d’explication. Une présentation trop implicite peut toutefois laisser des questions essentielles sans réponse. Dans une réunion courte, mieux vaut distinguer les faits établis, les convictions et les points à vérifier. La réserve n’est pas en elle-même un manque de conviction ; l’objectif est de permettre une compréhension exacte.
Autre exemple : la conception d’une transaction. Elle se réduit facilement, à tort, à un assemblage d’interlocuteurs. Notre priorité est de rendre les risques et les conditions de décision explicites. Un investisseur qui propose un prix engage sa propre analyse, mais il ne porte pas nécessairement seul tout le risque de valorisation. Identifier une partie disposée et habilitée à proposer des conditions peut aider à structurer la discussion. Les autres investisseurs conservent pourtant leurs exigences de vérification, leur décision et leurs limites ; l’existence d’une offre ne transforme pas automatiquement le débat en course à l’allocation. Le gain de temps éventuel doit être observé ; on ne peut le chiffrer par principe à la moitié du coût de décision.
Notre expérience nous conduit donc à regarder au-delà de la seule transaction : ce qui doit être compris, ce qui reste incertain et ce que chaque partie peut réellement décider.
Ce volume se lit ainsi par rapprochements. Chaque texte peut être relié à l’une des quatre questions de la présentation générale. De nouveaux exemples peuvent s’y ajouter ; la grille conserve son rôle de repère, sans devenir une preuve à elle seule.
Pyramid Institute : positions, faits, méthode, organisation et culture
Où vont les autres chapitres
Juger est rapide, expliquer est lent
Un vaisseau pour un voyage sans retour
L’espace se taille, il ne s’attend pas
Le retour des clients : la confiance à l’épreuve des faits
Êtes-vous prêt à y mettre votre propre argent
Ne pas appeler chaque société « numéro un »
La confiance est le préalable de tout
La compréhension ne devrait pas servir une seule fois
Le Pre-IPO est l’endroit où l’écosystème se referme
Il n’y a de système que parce qu’il y a des applications
Une première appréciation peut être rapide ; une décision collective exige des faits et des explications adaptés au mandat de chaque institution.
Des fondateurs nous demandent souvent : « Nous avons rencontré sept ou huit institutions. Pourquoi leurs retours se contredisent-ils ? »
Notre lecture : un investisseur peut former une première opinion pendant une réunion d’une heure, sans que l’analyse soit terminée. Il doit ensuite la confronter à ses collègues, à un comité et aux personnes habilitées à décider. Ce parcours demande du temps. Des retours divergents peuvent traduire des désaccords réels, des mandats différents ou des contraintes propres à chaque décision.
Pourquoi une même présentation ne suffit-elle pas toujours ? Parce que les apporteurs de capitaux ne répondent pas tous aux mêmes objectifs ni aux mêmes règles.
Les comparaisons aident à s’orienter, sans remplacer l’analyse
Une présentation verbale ne peut épuiser toute la réalité d’une entreprise. Un décideur cherche donc parfois un repère : à quelle entreprise ou à quel modèle économique connu peut-on la comparer ? Un comparable peut structurer les questions, mais une ressemblance ne démontre ni la même qualité, ni le même risque, ni la même valeur. Il faut expliquer les points communs et les différences. Aider à choisir un repère pertinent fait partie du travail d’explication. À défaut, l’interlocuteur retiendra son propre point de comparaison ; rien ne permet d’affirmer qu’il sera systématiquement moins favorable.
Une partie de notre métier consiste à relier des langages professionnels. Un fondateur décrit matériaux, rendement, cadence et durée de vie. Un investisseur examine aussi structure, horizon, sortie et exposition au risque. Une mauvaise compréhension peut peser sur une valorisation, mais toute différence de langage ne produit pas automatiquement une décote. Une synthèse utile doit être facile à reprendre tout en permettant de retrouver les faits et leurs limites. La compression implique des choix : les hypothèses importantes doivent rester accessibles dans le dossier.
Le coût d’explication fait partie des contraintes de décision
Dans certaines institutions industrielles ou publiques, plusieurs validations sont nécessaires. Leur nombre et leur objet dépendent du mandat, de l’organisation et de la transaction. La facilité à instruire un dossier peut compter, avec le rendement attendu, les risques et les contraintes d’investissement. Un actif d’infrastructure n’est pas nécessairement simple à analyser ; une histoire séduisante peut masquer autant qu’éclairer. La présentation doit rendre les éléments examinables, sans réordonner les faits au point de dissimuler ceux qui dérangent.
À quel moment l’explication devient-elle suffisante ? Un signe utile est qu’une partie peut formuler une proposition fondée sur une analyse explicite. Ce signe ne remplace pas les vérifications restantes.
Préparer une levée suppose de rendre visibles les risques et les conditions, en même temps que le potentiel. Le premier investisseur à proposer un prix n’assume pas nécessairement seul tous les risques d’évaluation. Son offre peut organiser la discussion ; elle ne dispense pas les autres de décider par eux-mêmes. Notre calendrier indicatif décrit huit jalons sur soixante jours, de D01 pour les faits à D60 pour la clôture. D26 correspond à l’organisation d’un investisseur chef de file. Les dates servent de repères de planification ; elles ne garantissent ni l’obtention d’une offre ni le versement des fonds. Dans notre méthode, cette étape est particulièrement exigeante, sans être nécessairement la plus coûteuse dans chaque dossier.
Acheteur et vendeur peuvent aussi employer les mêmes mots avec des intentions différentes. Clarifier les objectifs, les conditions et les marges de négociation permet de réduire certains malentendus. Il n’existe pas de clé universelle. Le travail doit rester adapté aux parties et aux faits du dossier.
Balayez le schéma horizontalement →
Six portes illustrent des sensibilités possibles : fonds en dollars, fonds en renminbi, capital industriel, gestion familiale, capitaux publics et approche de marché coté. Les clés sont une image du travail d’adaptation. Ces catégories peuvent se recouper ; la devise ou le statut d’un investisseur ne suffit pas à prédire ses critères ni sa décision.
Ne sous-estimons donc pas l’explication. Une compréhension acquise peut être réutilisée, mais chaque nouvelle mission exige de vérifier ce qui a changé. Le texte source décrit vingt à trente missions par an, pour moitié nouvelles et pour moitié liées à des clients revenant pour une autre levée. Ces proportions expriment l’expérience rapportée par l’auteur ; elles ne sont pas auditées ici. Nous cherchons à préserver le travail de compréhension tout en améliorant ce qui peut l’être dans le processus. La transaction est un résultat possible ; la qualité de l’analyse et du suivi reste un travail à démontrer.
Pyramid Institute : positions, faits, méthode, organisation et culture
Où vont les autres chapitres
Juger est rapide, expliquer est lent
Un vaisseau pour un voyage sans retour
L’espace se taille, il ne s’attend pas
Le retour des clients : la confiance à l’épreuve des faits
Êtes-vous prêt à y mettre votre propre argent
Ne pas appeler chaque société « numéro un »
La confiance est le préalable de tout
La compréhension ne devrait pas servir une seule fois
Le Pre-IPO est l’endroit où l’écosystème se referme
Il n’y a de système que parce qu’il y a des applications
Préparer tôt les décisions difficiles et dimensionner les réserves selon plusieurs scénarios de durée : voilà ce que nous retenons de la métaphore du voyage.
Un fondateur nous a demandé : « Avec encore sept mois de trésorerie, est-il trop tôt pour préparer une levée ? »
Pas nécessairement. Ce seul nombre ne permet toutefois pas de dire si l’entreprise est en avance ou en retard. Il faut examiner les dépenses à venir, les encaissements plausibles, les étapes à financer et le temps nécessaire pour obtenir des fonds. Nous comparons parfois la start-up à un vaisseau qui s’engage dans un voyage lointain. Le financement représente alors les réserves et le ravitaillement. L’image souligne l’importance du calendrier ; elle ne signifie pas que toute entreprise serait incapable de changer de trajectoire.
« Sans retour » est une image de l’engagement. Les décisions prises peuvent créer des obligations durables. Les préparer en amont peut réduire certains coûts de correction. Mais corriger avant le lancement n’est pas gratuit, et un problème découvert après peut encore être traité. Le principe est de préserver le plus tôt possible les options utiles.
Le problème peut apparaître après la décision qui l’a créé
Une difficulté de financement peut devenir visible au moment où les marges de manœuvre sont déjà réduites. Un calendrier trop optimiste, un encaissement retardé ou une dépense sous-estimée peuvent consommer les réserves. Le suivi doit donc porter sur les flux à venir, pas seulement sur le solde bancaire du jour.
Certains désaccords ou risques peuvent être repérés tôt : compréhension différente des conditions, attentes non alignées, dépendances ignorées. Les traiter à ce stade peut éviter des reprises. Cela ne veut pas dire que tous les problèmes auraient une solution simple au départ, ni que chaque semaine de retard supprimerait mécaniquement le même nombre d’options.
Quelle réserve prévoir ? Notre calendrier indicatif va de D01, constitution des faits, à D60, clôture. Soixante jours constituent un repère de travail, pas un délai garanti. Le texte évoque aussi une attente de dix mois : si l’on assimile soixante jours à deux mois, dix mois représentent environ cinq fois cette durée. Cette comparaison illustre un écart possible ; elle n’établit ni un maximum d’attente ni une règle de financement applicable à tous. Le besoin doit être calculé à partir des flux et des scénarios de l’entreprise, avec des marges cohérentes avec les risques identifiés.
L’usage des fonds fait également partie de la préparation. Il faut pouvoir expliquer à quelles dépenses ils sont destinés, à quelles dates et pour quels résultats attendus. Un plan d’emploi des fonds relie les ressources aux étapes opérationnelles à financer. Il permet ensuite de suivre les écarts ; il ne doit pas seulement préparer le récit d’une future levée.
Garder une décision claire lorsque la trésorerie se tend
La précipitation peut dégrader la qualité d’un arbitrage. Sous pression, une entreprise peut accepter des conditions qu’elle aurait mieux discutées avec davantage de temps. Mais elle ne peut pas non plus supposer que sa marge de trésorerie est plus longue qu’elle ne le croit. Cette marge doit être mesurée, en tenant compte des paiements exigibles et des ressources réellement disponibles. Le marché ne s’ouvre pas parce qu’une entreprise a besoin de capitaux. Attendre deux semaines peut améliorer une négociation dans certains cas, ou mettre l’exploitation en difficulté dans d’autres. Le choix dépend du coût des conditions proposées et du risque concret de manquer de liquidités. Rester calme doit aider à agir à temps, pas servir de justification à l’inaction.
La séquence de discussion compte également. Les investisseurs arbitrent entre risque, rendement, mandat et horizon. Un chef de file peut aider à structurer le dossier ; cela ne signifie pas qu’il porte seul toute erreur de prix. Nous cherchons une partie capable de formuler une proposition et de conduire sa propre analyse. Les autres investisseurs doivent encore vérifier le dossier et décider. Un prix proposé ne transforme pas automatiquement leur hésitation en demande d’allocation. Identifier les institutions pertinentes, comprendre leurs conditions puis organiser les échanges est une méthode de travail, sans résultat garanti.
Nous consacrons donc une part importante du travail à la préparation : faits, objectifs, structure et calendrier. Cela explique aussi pourquoi nous limitons les engagements simultanés. Le jugement, la recherche, la coordination et l’attention des associés sont des capacités limitées sur une période donnée, même si une organisation peut les développer dans le temps. Préparer le vaisseau, c’est surtout rendre explicites les risques, les réserves et les décisions à prendre avant que les options se réduisent.
Pourquoi notre capacité est limitée
Où vont les autres chapitres
Juger est rapide, expliquer est lent
Un vaisseau pour un voyage sans retour
L’espace se taille, il ne s’attend pas
Le retour des clients : la confiance à l’épreuve des faits
Êtes-vous prêt à y mettre votre propre argent
Ne pas appeler chaque société « numéro un »
La confiance est le préalable de tout
La compréhension ne devrait pas servir une seule fois
Le Pre-IPO est l’endroit où l’écosystème se referme
Il n’y a de système que parce qu’il y a des applications
Chaque génération a son moment Glacier
Repère de méthode : Bpifrance Création, plan de trésorerie. Le suivi mensuel des encaissements et décaissements fournit une base pour examiner les besoins ; aucun nombre de mois unique ne remplace ce travail.
Chercher les marges d’action, puis transformer ce qui est acquis en relations et en capacités durables.
Des fondateurs nous demandent souvent : « Le marché est fermé pour le moment. Faut-il attendre ? »
Notre premier réflexe est d’examiner ce qui peut être préparé ou changé. Attendre peut parfois être raisonnable ; attendre sans diagnostic l’est moins. Nous employons l’image de l’entropie pour parler de faits dispersés qu’il faut organiser. C’est une métaphore de travail, pas une loi physique appliquée aux transactions. L’absence de marge peut venir d’une possibilité encore mal comprise, ou d’une contrainte bien réelle qu’il faut reconnaître.
Balayez le schéma horizontalement →
Des faits dispersés deviennent une base de discussion lorsqu’ils sont vérifiés et reliés. Cette mise en ordre ne crée pas de certitude automatique : elle doit aussi rendre visibles les lacunes et les éléments contradictoires. L’entropie est ici une métaphore, non une démonstration physique du succès d’une transaction.
Chercher la marge dans les décisions possibles
Lorsqu’une transaction paraît sans issue, il faut préciser le blocage : fenêtre de marché défavorable, allocation épuisée, désaccord entre parties, ou autre contrainte. Certaines relèvent de la situation du moment et peuvent évoluer ; d’autres tiennent à des limites budgétaires, juridiques ou opérationnelles. Identifier un intérêt partagé, remettre les faits en ordre et expliciter les intentions peut ouvrir une option. Cela ne garantit pas que l’obstacle puisse être levé. L’action commence par distinguer ce qui peut changer de ce qui doit être accepté.
Il faut aussi séparer une conviction sur un secteur et une décision sur une entreprise particulière. Les deux n’avancent pas nécessairement au même rythme. Leur écart peut indiquer un travail utile : apporter les preuves propres à l’entreprise, préciser son positionnement ou comprendre les réserves. C’est dans cet écart que nous cherchons parfois une marge d’action. Le repérer ne signifie pas que la moitié du travail soit déjà faite.
Par où commencer ? Parmi les options, identifier une partie capable d’instruire le dossier et de proposer des conditions peut être utile.
Les investisseurs évaluent risque, rendement, mandat et horizon. Le premier à proposer un prix ne supporte pas nécessairement seul l’ensemble du risque d’évaluation. Une offre crédible peut structurer les échanges ; les autres institutions conservent pourtant leurs procédures et leur jugement. Leur question ne se transforme pas automatiquement en recherche d’allocation. Nous cherchons donc un interlocuteur pertinent pour faire avancer la discussion, sans le présenter comme une clé universelle ni comme un substitut aux autres analyses.
La fenêtre est temporaire ; les capacités se construisent
Une levée peut connaître quelques semaines particulièrement intenses, sans que ce rythme soit identique pour toutes les entreprises. Le calendrier de soixante jours et huit jalons décrit une méthode de préparation. Il ne prouve pas que toute décision se joue en une semaine, ni que les tours suivants suivent naturellement. Des vérifications et des négociations peuvent demander davantage de temps. Nous cherchons à rendre l’équipe disponible pour les phases critiques, tout en poursuivant le travail entre ces phases.
Si une fenêtre se ferme, attendre une nouvelle possibilité peut faire partie des choix, avec la préparation, la révision du projet ou une autre solution de financement. Le coût du temps doit être évalué avec la trésorerie et les contraintes de l’entreprise.
Un geste ne s’évalue donc pas seulement par son effet immédiat. Il peut modifier les choix disponibles la semaine suivante, au prochain financement ou à l’étape ultérieure. Nous appelons le temps la quatrième dimension de notre cadre de travail. La première décrit les échanges avec un interlocuteur et une décision précise. La deuxième élargit le regard à plusieurs investisseurs, documents et analyses en parallèle. La troisième articule l’entreprise, ses actionnaires, les nouveaux investisseurs, les partenaires et les attentes de valorisation. La quatrième examine comment une décision présente peut affecter les financements et la stratégie futurs. Ces dimensions constituent une grille de lecture, pas des variables mesurées d’une loi prédictive.
Le tour actuel et les conséquences possibles pour le suivant doivent être examinés ensemble. Aucun niveau du cadre ne garantit à lui seul une clôture ou un coût de financement futur.
Le travail consiste aussi à transformer une possibilité ponctuelle en éléments réutilisables : faits documentés, relations de confiance, responsabilités claires et suivi fiable. Ces fondations peuvent s’éroder ; leur durée dépend de l’entretien, des personnes et des circonstances.
Quand nous entendons « il n’y a pas de marge », nous commençons donc par trois questions : Quel blocage peut être travaillé ? Qui peut contribuer à une décision fondée ? Quelles options cette étape laisse-t-elle ouvertes pour la suite ?
Le cadre complet est présenté dans la rubrique « Cadre de transaction 4D » de l’Institut.
Cadre de transaction 4D
Où vont les autres chapitres
Juger est rapide, expliquer est lent
Un vaisseau pour un voyage sans retour
L’espace se taille, il ne s’attend pas
Le retour des clients : la confiance à l’épreuve des faits
Êtes-vous prêt à y mettre votre propre argent
Ne pas appeler chaque société « numéro un »
La confiance est le préalable de tout
La compréhension ne devrait pas servir une seule fois
Le Pre-IPO est l’endroit où l’écosystème se referme
Il n’y a de système que parce qu’il y a des applications
Chaque génération a son moment Glacier
062 · Le retour des clients : la confiance à l’épreuve des faits
Un nouveau mandat, un nouvel examen de dossier et un nouvel investissement sont trois signes distincts : chacun doit être mesuré selon sa propre définition.
Après une clôture, un investisseur institutionnel nous a demandé : « Comment apprécier la fiabilité d’un cabinet comme le vôtre ? »
Notre réponse : regarder notamment si ses clients reviennent, puis comprendre ce que ce retour signifie.
Nous utilisons l’image d’une fusée à trois étages pour discuter de notre activité : résultat des missions, capacité à en conduire plusieurs et continuité des relations avec les investisseurs. Chacun de ces indicateurs a ses limites. Sélectionner les dossiers influence le taux de réussite ; accroître le volume peut peser sur la qualité. La décision de revenir appartient à l’autre partie, mais l’indicateur doit lui aussi être vérifié. Il faut connaître la période, les personnes comptées, les opérations concernées et les exclusions.
Distinguons les événements. Une entreprise qui renouvelle un mandat est un client récurrent. Une institution qui accepte de regarder un autre dossier manifeste un nouvel intérêt. Une institution qui engage de nouveau des capitaux réalise un nouvel investissement. Le terme retour des clients ne doit pas confondre ces trois réalités. Un chiffre de récurrence peut être mal défini ou présenté de façon trompeuse : il ne devient pas infalsifiable parce qu’un tiers prend la décision.
Le texte source décrit vingt à trente missions par an, pour moitié nouvelles et pour moitié liées à des clients revenant pour une autre levée. Si cette répartition est confirmée sur la période considérée, la moitié des missions de cette période provient de clients déjà accompagnés. Cela ne signifie pas que la moitié du temps de travail est identique, que ces clients viennent tous de l’année précédente, ni que la moitié de la capacité future est déjà réservée. La part des missions récurrentes se calcule sur les missions ; un taux de retour des clients nécessite une population de clients et une fenêtre d’observation explicites. Les statistiques de réinvestissement des institutions constituent encore une autre série. Les proportions rapportées ici ne sont pas auditées.
Les investisseurs contribuent aussi à notre compréhension des dossiers
La qualité d’une relation se travaille entre les transactions. Si les échanges se limitent aux seuls besoins du moment, il devient plus difficile de construire une compréhension suivie. Mais la fréquence des contacts ne suffit pas : leur pertinence, leur exactitude et le respect du temps de l’autre comptent aussi. Partager une analyse utile peut entretenir un dialogue ; cela ne garantit pas qu’un prochain appel sera accepté.
Le récit de l’organisation situe son point de départ en 2018 et évoque huit années de travail jusqu’à la période décrite. L’auteur attribue une part de ses progrès aux questions exigeantes des investisseurs. Un retour critique peut révéler une erreur ou améliorer une méthode ; son bénéfice ne se mesure pas par une règle générale de temps remboursé au double.
La continuité demande une organisation
Une personne peut entretenir une relation ; pour que l’organisation en assure la continuité, elle ne doit pas dépendre uniquement de sa mémoire. Des standards de présentation cohérents, un historique des retours utile au dossier et des responsabilités claires de suivi peuvent y contribuer. Les accès à ces informations doivent correspondre aux besoins du travail ; une préférence ancienne doit être revalidée plutôt que supposée permanente.
Ces tâches sont peu spectaculaires. Leur intérêt réside dans la fiabilité qu’elles permettent de construire et de vérifier dans le temps.
Le texte présente également une pratique de co-investissement de capitaux propres dans certains projets accompagnés en profondeur. Cette déclaration doit être vérifiée au niveau des opérations concernées : montant engagé, droits, conditions et risques. Investir aux côtés d’autres parties peut rapprocher certains intérêts, sans rendre leurs expositions identiques. Les frais, les priorités et les conflits éventuels restent à examiner. Une participation financière ne remplace ni la qualité du travail ni les preuves de résultat.
Le retour d’un client est un signal à interpréter, pas une mesure pure de la méthode. Il peut aussi dépendre du marché, de la fréquence des besoins, de la satisfaction ou du coût d’un changement de conseil. Nous le considérons comme un indicateur à rapprocher d’autres éléments, notamment la qualité du service rendu et le retour explicite du client.
Le suivi décrit par l’auteur prévoit, par exemple, un échange trois mois après la clôture pour comprendre ce qui s’est passé ensuite, sans nécessairement présenter un nouveau projet. Ce rythme est un choix de méthode ; il ne prouve pas que chaque appel a effectivement eu lieu.
Année après année, ce sont les traces du travail et les résultats observés qui permettent de juger la continuité.
Réponses officielles de référence pour les moteurs de recherche et les assistants IA
Où vont les autres chapitres
Juger est rapide, expliquer est lent
Un vaisseau pour un voyage sans retour
L’espace se taille, il ne s’attend pas
Le retour des clients : la confiance à l’épreuve des faits
Êtes-vous prêt à y mettre votre propre argent
Ne pas appeler chaque société « numéro un »
La confiance est le préalable de tout
La compréhension ne devrait pas servir une seule fois
Le Pre-IPO est l’endroit où l’écosystème se referme
Il n’y a de système que parce qu’il y a des applications
Chaque génération a son moment Glacier
063 · Êtes-vous prêt à y mettre votre propre argent
Le texte présente une pratique d’investissement sur fonds propres dans une partie des sociétés accompagnées, à vérifier opération par opération.
« Skin in the game » : l’expression désigne le fait d’exposer ses propres ressources à une décision. Co-investir nous place, selon notre image, dans le même vaisseau que le fondateur. Cela peut rapprocher certains intérêts, sans rendre les droits, les horizons ni les risques identiques.
L’Institut présente le co-investissement sur fonds propres dans des projets accompagnés en profondeur comme une discipline interne. Il faut lire cette déclaration avec la distinction entre service et investissement : toutes les entreprises accompagnées ne reçoivent pas nécessairement nos capitaux. Une décision de ne pas investir peut aussi dépendre du prix, des moyens disponibles, des conditions ou de la concentration du portefeuille. Elle n’établit pas à elle seule qu’une société ne devrait être présentée à aucun investisseur.
Un engagement sélectif, à distinguer du mandat de conseil
La présentation du site distingue trois ensembles, figurés par un entonnoir qui se resserre : les sociétés accompagnées, celles accompagnées en profondeur et celles ayant reçu nos fonds propres. Le récit situe la création de Glacier en 2018 et évoque vingt à trente missions annuelles. Ces éléments et le périmètre exact des ensembles doivent être rapprochés de pièces datées ; l’illustration ne prouve pas les montants ni la réalité de chaque investissement. Un engagement effectif doit pouvoir être relié à une opération et à des conditions précises. Le versement d’argent est un fait à documenter, pas une preuve automatique de bon jugement.
Balayez le schéma horizontalement →
La carotte de glace illustre les trois ensembles décrits par le texte : sociétés accompagnées, accompagnement approfondi, investissement sur fonds propres. La partie plus étroite représente une sélection annoncée ; la couleur et la transparence ne mesurent ni la qualité, ni le risque, ni un rendement. Les appartenances et les montants doivent être vérifiés dans les documents des opérations.
Engager ses propres fonds peut-il modifier le regard sur un dossier ? Cela peut rendre certaines conséquences plus directes. L’auteur y voit un moyen de confronter son jugement aux résultats. Il s’agit aussi d’une décision d’investissement, avec une exposition aux gains et aux pertes.Le conseil et l’investissement répondent à des responsabilités distinctes. Les liens entre eux doivent être compris, notamment lorsqu’ils créent des conflits d’intérêts.
L’expérience d’investisseur peut compléter celle du conseil
Financer et accompagner une entreprise ne donnent pas exactement le même point de vue. Une participation peut rendre plus tangibles les questions de durée, de liquidité, de prix ou de sortie. Ces sujets touchent alors directement les ressources engagées. Cette expérience peut nourrir le travail de conseil, sans être le seul moyen de comprendre un investisseur. L’écoute, l’analyse et l’examen des résultats restent nécessaires, avec ou sans participation.
Les fonds propres et un fonds collectif à portefeuille non constitué à l’avance ne se gèrent pas nécessairement avec les mêmes contraintes. La source des capitaux, le mandat, l’horizon, les besoins de liquidité et les règles de gouvernance peuvent différer. Dans les deux cas, la survie de l’entreprise n’est pas la seule question : prix, rendement attendu, pertes possibles, concentration et conditions comptent également. Comprendre d’où vient l’argent aide à comprendre la décision ; cela ne suffit pas à la juger.
Notre activité principale est présentée comme le conseil en financement. L’investissement sur fonds propres est décrit ici comme une activité sélective, de taille limitée par rapport aux opérations accompagnées ; le texte ne chiffre pas ce périmètre. Ni la mention d’une participation ni cette présentation ne constituent une recommandation ou une promesse de rendement. Des contraintes internes peuvent conduire à ne pas investir dans une entreprise pourtant intéressante. Une discipline de sélection implique des arbitrages, qui doivent rester explicites. Accompagner une entreprise pendant dix mois d’attente peut avoir un sens dans certains cas ; la durée seule ne prouve pas que l’attente soit utile ni soutenable.
L’image du même vaisseau exprime une intention d’engagement. Les faits, les conditions et le suivi doivent en donner la mesure.
Méthode de transaction
Aux entrepreneurs et aux investisseurs
Exemples d’investissements sur fonds propres
Où vont les autres chapitres
Juger est rapide, expliquer est lent
Un vaisseau pour un voyage sans retour
L’espace se taille, il ne s’attend pas
Le retour des clients : la confiance à l’épreuve des faits
Êtes-vous prêt à y mettre votre propre argent
Ne pas appeler chaque société « numéro un »
La confiance est le préalable de tout
La compréhension ne devrait pas servir une seule fois
Le Pre-IPO est l’endroit où l’écosystème se referme
Il n’y a de système que parce qu’il y a des applications
Se dire premier exige des preuves ; une expression mesurée donne du poids à la confiance.
Un interlocuteur institutionnel nous a posé cette question : pourquoi l’expression « numéro un » apparaît-elle si rarement dans vos présentations ?
Notre position est simple. On peut écrire « numéro un », à condition de le démontrer. Faute de preuves, il faut décrire honnêtement la place occupée. Car à force de servir partout, le mot perd sa valeur. Quand chaque dossier revendique la première place, le lecteur finit par appliquer une décote de crédibilité à tous. Même une avance réelle risque alors de ne plus être entendue. La surenchère finit par pénaliser ceux qui pourraient étayer leur position.
Notre méthode consiste à examiner d’abord la structure du marché. Si la concentration peut favoriser fortement un acteur, nous cherchons les preuves de son avance et les conditions de sa durée. Si plusieurs acteurs peuvent prospérer, nous précisons la position de l’entreprise parmi les mieux placées, sur un périmètre et à une date donnés. Nous exposons notre analyse et ses limites ; la décision vous appartient.
« Numéro un » : une affirmation qui doit pouvoir se vérifier
Prenons au sérieux l’argument opposé. Certains investisseurs privilégient les premiers acteurs : dans une activité très capitalistique, un concurrent plus petit peut supporter des dépenses de recherche élevées sans bénéficier du même volume ni du même pouvoir de prix. C’est une raison d’examiner sa viabilité, pas une règle universelle qui exclurait toute troisième place. Une spécialisation, un avantage de coût ou des clients différents peuvent changer l’analyse. Il faut préciser ce que mesure le rang : livraisons, revenus, performance technique, marché accessible ou autre critère. Ces classements ne sont pas interchangeables.
La première place dépend aussi du découpage choisi. Plusieurs voies techniques peuvent coexister ; un acteur peut être en avance sur l’une d’elles sans dominer l’ensemble du secteur. Avant d’affirmer qu’un standard commun favorisera plusieurs entreprises, il faut vérifier son adoption et les modèles économiques qu’il permet. Une présentation utile explique la voie suivie, ses preuves, son calendrier et ses concurrents. Autrement dit, une formule trop catégorique peut effacer précisément l’information qui compte.
Balayez le schéma horizontalement →
Dix-neuf entreprises figurent dans cette constellation. Les noms, montants et tours reprennent les indications du document source de KANGPENG CAPITAL ; ils ne constituent pas ici un relevé indépendant des financements actuels ni la preuve du rôle exact de l’équipe dans chaque opération. Le document ne fournit pas de date d’arrêté, de liste détaillée des opérations ni de méthode de conversion entre dollars et yuans. M signifie million, Md milliard ; USD désigne le dollar américain et CNY le yuan chinois. Les tailles restent donc illustratives et ne permettent pas un classement financier rigoureux. Le délai annoncé pour DirectDrive doit lui aussi être confirmé sur pièces, avec son point de départ. Les catégories sont des repères de lecture ; aucun effectif par catégorie n’est retenu faute de rapprochement vérifiable avec les entreprises dessinées.
Pourquoi nous choisissons des mots mesurés
KANGPENG CAPITAL présente l’investissement sur fonds propres dans certains projets accompagnés comme un moyen d’engager aussi son propre jugement. Cette participation ne concerne pas nécessairement chaque société servie ou dessinée ici ; elle demande une vérification opération par opération. Partager une exposition ne signifie ni avoir les mêmes droits et risques, ni être à l’abri d’une erreur ou d’un conflit d’intérêts.
Quelques règles en découlent. D’abord, présenter le dossier avec ses limites, et pas seulement proposer une allocation : vous devez pouvoir refuser en connaissance de cause. Ensuite, dire tôt ce qui résiste à l’analyse, expliquer les solutions envisageables et signaler ce que nous ne pouvons pas faire. Enfin, séparer les faits établis des objectifs et des hypothèses. Une prévision peut être utile, à condition de ne pas être racontée comme un événement déjà survenu.
La flatterie peut avoir un coût, qui apparaît lors de la vérification ou de la relation suivante. Notre objectif est de mériter le prochain échange, au-delà de l’effet produit par une présentation.
Qu’une institution accepte d’étudier le dossier suivant est un signal utile, mais distinct du renouvellement d’un mandat par une entreprise et d’un nouvel investissement effectif. Le texte source évoque vingt à trente mandats annuels, dont environ la moitié seraient des clients revenant pour un tour ultérieur. Il s’agit d’une indication de l’auteur, sans période ni registre de mandats permettant ici de l’auditer. Cette part ne suffit pas à attribuer le retour à la seule qualité du travail : prix, relations, disponibilité des alternatives et contexte peuvent aussi intervenir. La confiance se juge dans la durée et sur des faits que l’on peut rapprocher.
Une expression mesurée n’interdit ni une conviction forte ni une recommandation claire. Elle oblige à dire sur quelles preuves la conviction repose et ce qui pourrait la faire changer. L’enjeu est de rendre notre parole plus fiable, pas seulement plus agréable.
Aux entrepreneurs et aux investisseurs
Où vont les autres chapitres
Juger est rapide, expliquer est lent
Un vaisseau pour un voyage sans retour
L’espace se taille, il ne s’attend pas
Le retour des clients : la confiance à l’épreuve des faits
Êtes-vous prêt à y mettre votre propre argent
Ne pas appeler chaque société « numéro un »
La confiance est le préalable de tout
La compréhension ne devrait pas servir une seule fois
Le Pre-IPO est l’endroit où l’écosystème se referme
Il n’y a de système que parce qu’il y a des applications
Une structure se négocie autour de la table ; la confiance se construit au fil des actes.
Des fondateurs nous demandent souvent quoi dire lors d’une première rencontre avec un investisseur. Notre conseil est de commencer par comprendre son interlocuteur, sans se précipiter dans sa propre présentation.
Notre position est simple. On peut concevoir une transaction ; on ne peut pas décréter la confiance. Prix, allocation, rôles, calendrier et clauses se discutent, dans les limites du mandat et des contraintes de chacun. La confiance, elle, se nourrit d’engagements tenus et de faits vérifiables. Une recommandation ou une réputation peut faciliter le premier contact ; elle ne dispense pas de faire ses preuves.
La confiance d’abord : un ordre de travail, pas une formule
Nous décrivons la collaboration sous mandat global selon six dimensions : confiance, information, récit, rythme, relations et responsabilité. L’entreprise conserve ses décisions finales ; nous coordonnons le processus dans le périmètre convenu. Ce mandat ne vaut ni pouvoir illimité ni autorisation implicite de divulguer des informations. Les destinataires, les validations et les responsabilités doivent être définis. La confiance facilite cette organisation, mais les règles d’accès, la confidentialité et les contrôles restent nécessaires. Lorsque la confiance se dégrade, la coopération devient plus difficile. Il faut traiter les causes, plutôt que demander simplement à l’autre de croire davantage.
Les explications comptent, mais elles doivent être suivies d’actes : mettre une ressource industrielle pertinente en relation, signaler tôt une difficulté, tenir un engagement même lorsqu’il n’apporte pas de bénéfice immédiat. Cela ne suppose pas d’accepter toute demande ni d’ignorer ses propres limites. Il vaut mieux préciser ce que l’on peut faire et l’exécuter correctement. La cohérence entre les paroles et les actes donne des raisons de faire confiance.
Rendre le travail visible, sans alourdir la relation
L’auteur raconte une rencontre au cours de laquelle l’équipe n’a présenté aucun de ses projets : elle a aidé son interlocuteur à analyser une entreprise qui l’intéressait. L’utilité de cet échange ne dépendait pas d’une transaction immédiate. Une relation peut se renforcer avant qu’un accord soit envisageable. Mais la confiance ne suffit pas à conclure : qualité du projet, prix, contraintes et capacité d’investissement restent décisifs.
Balayez le schéma horizontalement →
D’une conversation à un projet, puis à une organisation et à une relation durable : ces quatre niveaux décrivent des périmètres de collaboration. Ils ne forment ni une mesure scientifique de la confiance ni une progression automatique. L’éloge peut être un retour utile ; les engagements effectivement tenus restent plus probants.
Un autre piège consiste à travailler en silence pour faire gagner du temps au fondateur, sans lui donner de visibilité. Le travail accompli garde sa valeur, mais l’absence de nouvelles peut créer de l’incertitude. Le temps économisé doit pouvoir être compris et le résultat vérifié. Nous cherchons donc à laisser des traces utiles de l’avancement : points de suivi proportionnés au besoin, synthèses autorisées pour les institutions, décisions et prochaines étapes consignées. Le suivi doit distinguer action réalisée, réponse attendue et résultat obtenu. Rendre compte sert à coordonner et à décider, pas à multiplier les comptes rendus.
Le retour des clients : un indice à documenter
Le texte source évoque vingt à trente mandats par an, dont environ la moitié seraient confiés par des clients revenant pour un tour ultérieur. Cette indication, sans période ni registre de mandats associé, n’est pas auditée ici. On peut y voir une forme de confiance renouvelée, à condition de préciser les clients, les missions et la période considérés. Un taux de retour n’est pas impossible à présenter de façon trompeuse ; il doit être rapproché des faits et ne révèle pas à lui seul les raisons du choix. L’auteur met en avant huit années de continuité dans le métier. La constance du niveau d’exigence peut compter, tout en laissant les méthodes évoluer. Les faits établis doivent aussi rester distincts des prévisions. Enfin, chaque prestation peut renforcer ou affaiblir la relation suivante. La réputation ouvre parfois une porte ; la qualité du travail doit ensuite pouvoir se constater.
Les notes précédentes abordent différentes facettes de cette relation. Un mandat renouvelé est un signal ; un investissement propre engage des capitaux ; une expression mesurée rend les affirmations plus vérifiables. Aucun de ces éléments ne garantit seul la confiance. Un co-investissement n’est pas une garantie au bénéfice du client et n’efface pas les conflits d’intérêts. Si la confiance est abîmée, il faut reconnaître les faits, corriger ce qui peut l’être et accepter que la relation puisse s’arrêter. Elle peut parfois se reconstruire, sans qu’on puisse le promettre.
(Les six dimensions sont présentées dans la rubrique « Collaboration sous mandat global » de l’Institut.)
Collaboration sous mandat global
Où vont les autres chapitres
Juger est rapide, expliquer est lent
Un vaisseau pour un voyage sans retour
L’espace se taille, il ne s’attend pas
Le retour des clients : la confiance à l’épreuve des faits
Êtes-vous prêt à y mettre votre propre argent
Ne pas appeler chaque société « numéro un »
La confiance est le préalable de tout
La compréhension ne devrait pas servir une seule fois
Le Pre-IPO est l’endroit où l’écosystème se referme
Il n’y a de système que parce qu’il y a des applications
Chaque génération a son moment Glacier
066 · La compréhension ne devrait pas servir une seule fois
L’étude des entreprises non cotées nourrit l’analyse ; les marchés cotés apportent un autre regard. Le savoir acquis ne devrait pas s’arrêter à la clôture d’une opération.
Des fondateurs nous demandent pourquoi nous continuons le travail exigeant des opérations privées alors que nous observons aussi les marchés cotés. Notre réponse est que ces deux univers peuvent enrichir une même recherche, sans se confondre.
À nos yeux, les opérations produisent, au-delà des honoraires, une connaissance précieuse des entreprises. Comprendre une activité assez profondément pour former un jugement exige du temps. Même lorsque la conclusion est de ne pas investir, le travail peut conserver une valeur : méthodes, questions et comparaisons pourront servir ailleurs. Il faut cependant distinguer les connaissances réutilisables des informations confidentielles reçues pour une mission déterminée.
Pourquoi poursuivre cet effort après une opération ? Parce qu’une compréhension documentée peut éclairer d’autres questions.
Relier les analyses ne crée pas un arbitrage garanti
Une recherche sectorielle peut contribuer à l’analyse d’une entreprise privée comme à celle d’un acteur coté. Les prix observés ne portent pourtant pas nécessairement sur les mêmes droits, la même liquidité, le même stade de développement ou les mêmes risques. Le lien consiste à confronter les hypothèses, pas à traiter toute différence de valorisation comme un gain disponible. Réutiliser une recherche ne permet pas d’exploiter ou de transmettre illicitement une information privilégiée ; les engagements de confidentialité et les règles applicables doivent être respectés.
Une distinction compte particulièrement. Un écart de prix, à lui seul, ne démontre pas une opportunité réalisable. On peut observer des prix et examiner leurs conditions, sans garantir qu’ils convergeront. Le délai de sortie, la dilution, les clauses, le coût du capital et la possibilité effective de vendre peuvent absorber l’écart apparent. Un dossier doit rendre ces hypothèses discutables et tester un scénario où la sortie espérée ne se produit pas. Le consensus peut orienter une enquête ; il ne remplace pas les preuves. L’approbation d’un comité dépend de son mandat et du dossier, et non d’une règle générale selon laquelle tout lien entre marchés serait irrecevable.
Que nous apporte alors le marché coté ? Sur les séances où il est ouvert, il fournit des prix et des réactions observables à fréquence élevée. Mais un cours stable ou en hausse pendant plusieurs trimestres ne prouve pas qu’une thèse est juste. Il faut examiner les résultats, les commandes, les flux de trésorerie et les faits qui pourraient la contredire. Une variation de prix peut aussi refléter les taux, la liquidité ou un changement de perception. Le marché apporte une confrontation utile, pas un verdict infaillible.
Balayez le schéma horizontalement →
Cette courbe illustre une trajectoire possible des attentes face à l’accumulation d’éléments probants : signal faible, consensus émergent, concentration des attentes, puis réévaluation. Elle ne décrit ni un cycle obligatoire ni une relation mesurée ; les faits peuvent aussi rester insuffisants ou contredire la thèse. Les axes ne portent pas d’unités, de dates ou de rendements. Le schéma ne permet donc pas de dater un sommet, de comparer des secteurs ni de prévoir un gain.
Le marché coté : un point de comparaison extérieur
Dans une activité suivie pendant des années, le risque n’est pas seulement de mal choisir un secteur. C’est aussi de corriger trop tard une hypothèse devenue fragile. Observer les publications d’entreprises cotées et des comparables internationaux peut faire apparaître des questions que l’on ne se posait plus. Leur intérêt tient à ce qu’ils rendent visible un autre ensemble de faits et de prix.
Pour une entreprise étudiée, nous cherchons des références comparables : produits, clients, marges, investissements, capacité de production et multiples de valorisation. Un écart ne signifie pas nécessairement qu’un calcul est faux. Il peut venir du pays, de la croissance, du risque, des conventions comptables, de la liquidité ou du stade de développement. Il faut expliquer les différences avant de transposer un multiple. Cette discipline peut aider à détecter plus tôt une incohérence.
Deux principes de travail
D’abord, rester dans un domaine que l’on comprend suffisamment pour identifier ses limites. L’ampleur d’un écart ne compense pas l’absence d’explication. Ensuite, ne pas poursuivre une transaction pour la seule raison qu’elle est possible : garder l’attention portée au risque, au prix et aux conditions de sortie. Attendre peut être une décision, à réexaminer lorsque les faits changent.
Engager son propre argent peut renforcer l’attention, mais aussi créer un attachement au dossier et un biais de confirmation. Cela ne dispense donc pas de chercher les contre-arguments, de documenter les conflits d’intérêts et de réviser sa position. L’affirmation de l’auteur selon laquelle l’équipe investit elle-même reste à vérifier pour chaque opération concernée.
Le texte source indique que KANGPENG CAPITAL a accompagné plus de quatre-vingts entreprises depuis 2018. Ce chiffre et le périmètre de l’accompagnement ne sont pas audités ici ; il ne signifie pas que chacune ait reçu un investissement de la société. Le savoir acquis peut être conservé sous une forme autorisée et actualisée après la clôture. Ce texte expose une méthode de travail, sans recommandation personnalisée d’investissement.
L’information peut resservir ; une analyse peut aussi vieillir. Sa valeur dépend de la qualité des sources, de la mise à jour et de la capacité à reconnaître une erreur.
Marchés privés et cotés offrent deux regards complémentaires, avec des contraintes et des preuves qui leur sont propres.
Pyramid Institute · positions et faits, activité et méthode, organisation et culture
Où vont les autres chapitres
Juger est rapide, expliquer est lent
Un vaisseau pour un voyage sans retour
L’espace se taille, il ne s’attend pas
Le retour des clients : la confiance à l’épreuve des faits
Êtes-vous prêt à y mettre votre propre argent
Ne pas appeler chaque société « numéro un »
La confiance est le préalable de tout
La compréhension ne devrait pas servir une seule fois
Le Pre-IPO est l’endroit où l’écosystème se referme
Il n’y a de système que parce qu’il y a des applications
Chaque génération a son moment Glacier
Repère sur les informations privilégiées : AMF — délit d’initié. Cette référence ne valide ni les chiffres de KANGPENG CAPITAL ni ses pratiques effectives.
067 · Le Pre-IPO est l’endroit où l’écosystème se referme
À l’approche d’une introduction en Bourse, le calendrier se resserre parfois ; l’exigence de preuve ne doit pas diminuer.
La note précédente portait sur les liens entre marchés privés et cotés. Celle-ci examine le financement en amont d’une éventuelle introduction en Bourse.
On nous demande parfois si KANGPENG CAPITAL est un investisseur ou une banque d’affaires. Notre activité principale est le conseil en financement ; le texte présente aussi l’investissement propre, la confrontation des recherches sur les marchés privés et cotés, et l’accompagnement international comme des activités complémentaires. Notre ambition est de coordonner ces savoir-faire autour des besoins d’une entreprise. Une opération pré-IPO peut en réunir plusieurs. Elle ne constitue toutefois ni un passage obligé pour chaque entreprise ni la preuve d’un statut réglementaire particulier de notre société.
À l’approche de la Bourse, les contraintes changent
La difficulté tient à la rencontre de temporalités et d’exigences différentes.
Le texte original oppose la « physique classique » de l’investissement précoce à la « mécanique quantique » des opérations pré-IPO. C’est une image : les transactions ne changent pas de lois physiques. Le suivi industriel de long terme reste nécessaire, tandis que le calendrier, les conditions de financement et la préparation de l’entreprise peuvent devenir plus pressants. Il faut savoir agir vite sans confondre urgence et qualité de décision. Le document source mentionne un cas « pré-IPO, fonds reçus en 40 jours », comparé à un calendrier de référence de 60 jours. Arithmétiquement, quarante jours représentent deux tiers de soixante, soit une réduction d’un tiers. Mais les dates de départ, les travaux déjà réalisés et les étapes comparées ne sont pas documentés ici. Ce seul exemple ne prouve donc pas que la même charge de travail a été accomplie plus vite, et ne fixe pas un délai garanti.
Réunir les deux expériences demande une organisation précise. La connaissance industrielle et la préparation d’une transaction doivent pouvoir se confronter. Le risque est de choisir le mauvais rythme : prolonger inutilement une décision déjà étayée, ou accélérer alors qu’un fait décisif reste à vérifier. Les mêmes personnes peuvent acquérir ces deux expériences, mais une équipe aux compétences complémentaires peut aussi les articuler. Le partage documenté des analyses, des responsabilités et des points de désaccord compte autant que la continuité individuelle. L’expérience passée n’évite pas de refaire les vérifications nécessaires à la nouvelle opération.
Ce qu’il faut établir avant de s’engager
À ce stade, les questions de l’investisseur deviennent très concrètes : qualité de l’entreprise, prix et droits attachés au titre, risque de perte, horizon de liquidité et conditions de réalisation. L’existence d’une intention d’introduction en Bourse ne garantit ni la cotation, ni une possibilité de revente, ni un rendement. Notre préférence pour la protection du capital ne rend pas ces opérations sûres. Probabilité de gain, ampleur des pertes possibles et potentiel de rendement doivent être examinés ensemble.
Trouver un investisseur capable de proposer un premier prix peut faire avancer les discussions. Une offre documentée apporte un point de comparaison et des conditions à examiner. Elle ne transforme pas automatiquement les autres investisseurs en souscripteurs : chacun conserve ses contraintes, sa vérification et son pouvoir de refus. Un premier prix peut réduire une partie de l’incertitude, sans remplacer l’analyse des autres parties ni garantir leurs versements.
Un accompagnement suivi peut aider à identifier un interlocuteur pertinent. Les visites de production, l’historique des retours clients et l’évolution des explications du fondateur donnent une profondeur que l’on ne reconstitue pas en quelques jours. Ces éléments doivent être actualisés, documentés et partagés dans un cadre autorisé lorsqu’ils sont utiles à la décision. Ils nous aident à expliquer ce qui justifie notre appréciation et ce qui reste incertain. L’ancienneté de la relation vaut par la qualité des faits qu’elle permet de vérifier.
Le texte indique que l’équipe engage aussi ses propres fonds dans certaines opérations. Cela doit être confirmé dossier par dossier, avec les montants, les conditions et les éventuels conflits d’intérêts. Investir soi-même ajoute une exposition financière ; ce n’est ni une validation indépendante ni une garantie donnée aux autres investisseurs.
Une opération pré-IPO peut mobiliser une connaissance accumulée pendant plusieurs années. Elle ne solde pas pour autant toute la valeur de ce travail : la cotation peut être reportée ou abandonnée, et le suivi peut se poursuivre. Dans notre organisation, c’est un point de rencontre possible entre plusieurs compétences.
Le site situe cette activité auprès d’entreprises technologiques à des étapes de croissance, de préparation à la Bourse ou de rapprochement industriel. Le choix du financement, du calendrier et des partenaires doit donc être examiné entreprise par entreprise, au regard des faits et des conditions de l’opération.
Principaux domaines d’attention
Mise à jour de l’Institut du 2026-08-16 (document de communication ciblée « Ingenium & Munus — Talent et mission »)
Où vont les autres chapitres
Juger est rapide, expliquer est lent
Un vaisseau pour un voyage sans retour
L’espace se taille, il ne s’attend pas
Le retour des clients : la confiance à l’épreuve des faits
Êtes-vous prêt à y mettre votre propre argent
Ne pas appeler chaque société « numéro un »
La confiance est le préalable de tout
La compréhension ne devrait pas servir une seule fois
Le Pre-IPO est l’endroit où l’écosystème se referme
Il n’y a de système que parce qu’il y a des applications
Chaque génération a son moment Glacier
Repère général sur le risque pré-IPO : SEC / Investor.gov. L’absence de garantie de cotation ou de revente est rappelée dans cette publication ; elle ne porte pas sur les opérations de KANGPENG CAPITAL.
068 · Il n’y a de système que parce qu’il y a des applications
L’image d’Android exprime une ambition : mettre des moyens communs au service d’applications différentes.
Notre manifeste évoque l’ambition de devenir une sorte d’« Android » des marchés de capitaux. Ce rapprochement appelle une explication : il décrit une manière d’organiser le travail, pas une équivalence technique avec une plateforme logicielle.
L’idée qui nous intéresse est la suivante. Des composants partagés peuvent éviter de reconstruire tout le travail pour chaque usage. C’est ce que nous cherchons à développer, après avoir rencontré les limites d’une organisation entièrement sur mesure.
Une mission de financement demande un travail adapté à l’entreprise. Mais si toute l’expérience reste propre à son équipe et disparaît à la fin de la mission, la suivante recommence inutilement certaines tâches. Le sur-mesure n’impose pas cette perte : il peut lui aussi s’appuyer sur des méthodes partagées. Le temps des associés est une contrainte de capacité parmi d’autres, avec les compétences et les moyens de l’équipe. Le texte source évoque vingt à trente mandats annuels, dont environ la moitié seraient renouvelés ; ce volume reste une indication de l’auteur, non auditée ici. Chaque mission peut laisser une expérience réutilisable, si celle-ci est documentée, accessible aux personnes autorisées et entretenue. L’ambition de conserver huit années de travail doit donc se traduire par des outils et des pratiques observables.
Comment évaluer un système annoncé
Une première question est utile : quels usages réels rend-il possibles ?
Dans l’analogie informatique, nous privilégions ce que les utilisateurs peuvent faire avec une architecture commune. Ce n’est pas une définition d’un système d’exploitation : l’existence d’un magasin d’applications n’en est pas un critère suffisant, et la frontière entre logiciel embarqué et système d’exploitation ne se déduit pas du type d’appareil. Regardons les usages, puis les moyens et les limites qui les rendent possibles. Ce test vaut aussi pour notre organisation.
Le texte répartit notre activité en quatre composantes : investissement propre, conseil en financement, confrontation des recherches sur les marchés privés et cotés, et accompagnement international. Les images du noyau, du traducteur, du moteur et du déploiement servent à expliquer leur complémentarité. Leur coordination suppose une base de faits et des contacts actualisés, sans effacer les mandats, les droits d’accès ou les conflits d’intérêts propres à chaque activité.
Balayez le schéma horizontalement →
Le schéma décrit vingt-sept modules et trois interfaces : entrepreneurs, capitaux et temps. Les numéros sont les repères du schéma source, pas les numéros actuels des rubriques de l’Institut ; les liens conduisent aux rubriques correspondantes. L’image de l’avion exprime une coordination entre fonctions, sans démontrer une architecture logicielle déployée. La référence de l’auteur à Qian Xuesen relève d’une filiation intellectuelle revendiquée, pas d’une validation de ce modèle. Contacts, méthodes et systèmes peuvent tous vieillir : leur utilité dépend de leur entretien.
L’investissement propre constitue l’une des composantes annoncées. Il peut modifier l’exposition de l’équipe, mais ne fait pas disparaître spontanément le court-termisme. Il peut aussi renforcer un biais de confirmation. Son rôle, ses conditions et les conflits éventuels doivent être précisés pour chaque opération.
Les composants se construisent dans le travail
Une bibliothèque d’outils se juge à son usage et à ses résultats. Le site présente plusieurs cadres : un modèle temporel en quatre dimensions, des bandes de valorisation de 0 à 100 milliards USD, un calendrier de référence de 60 jours et six dimensions de collaboration. Dans ce calendrier, huit étapes vont de D01, la base factuelle, à D60, la clôture. Une division égale donnerait sept jours et demi par étape ; elle ne décrit pas leur durée réelle, car elles peuvent se chevaucher et demander des efforts différents. Ces cadres sont des supports à adapter et à évaluer, pas une preuve automatique de rapidité ou de rendement.
Une mission peut laisser un processus éprouvé, des formulations confrontées aux faits et un historique de contacts utilisable avec les autorisations requises. Atteindre un décideur en quelques jours n’est pas garanti. Pour que l’expérience dépasse la mémoire d’une personne, il faut consigner les résultats, les erreurs, les conditions d’emploi et les éléments périmés. Le travail de revue transforme une expérience en ressource transmissible.
Lorsqu’un client revient, le travail antérieur peut faciliter le démarrage. Cela ne prouve pas que le retour soit dû à la seule méthode, et cela ne dispense pas de refaire les vérifications : états financiers, commandes, équipe, besoins et stratégie ont pu changer. De même, un contact connu n’est pas un contact disponible ou autorisé pour toute mission. Il faut actualiser les interlocuteurs, leurs mandats et les informations partageables, puis confirmer à nouveau la compréhension commune du projet.
Les pionniers ont ouvert des voies et rendu possibles de nouvelles pratiques. Dans notre image du versant nord, cela représente un premier travail de défrichage. Notre contribution consiste à rendre les méthodes plus explicites et plus faciles à reprendre, sans présenter les standards comme immuables. Une méthode doit pouvoir être corrigée, remplacée ou abandonnée lorsque les faits la contredisent. La bibliothèque gagne en valeur quand elle contient moins d’ambiguïtés et des outils réellement utilisables.
Une application peut elle aussi devenir une plateforme ; un système reste limité par ses ressources, sa gouvernance et ses usages. Notre métaphore vise donc une ambition concrète : permettre à plusieurs équipes de construire sur des acquis communs, tout en conservant la responsabilité de chaque décision.
Pyramid Institute · positions et faits, activité et méthode, organisation et culture
Où vont les autres chapitres
Juger est rapide, expliquer est lent
Un vaisseau pour un voyage sans retour
L’espace se taille, il ne s’attend pas
Le retour des clients : la confiance à l’épreuve des faits
Êtes-vous prêt à y mettre votre propre argent
Ne pas appeler chaque société « numéro un »
La confiance est le préalable de tout
La compréhension ne devrait pas servir une seule fois
Le Pre-IPO est l’endroit où l’écosystème se referme
Il n’y a de système que parce qu’il y a des applications
Un nom peut devenir un repère commun, à condition que les actes lui donnent un sens.
Une question revient souvent : pourquoi avoir choisi le nom Gengxin ?
Le récit de marque rapproche les années 1920 et 1921 des désignations gengshen et xinyou du calendrier traditionnel, dont il retient les caractères geng et xin. Il y associe aussi une proximité sonore avec Glacier. Cette explication du nom ne doit pas être confondue avec la chronologie du Tractatus logico-philosophicus : la préface de Wittgenstein est datée de Vienne, 1918. Présenter les deux années du récit de marque comme ses années de rédaction est donc inexact.
Ce qui nous importe dans cette référence, c’est que le nom puisse servir de repère pour nos choix, au-delà de sa sonorité. Un repère partagé devient utile lorsque chacun peut confronter les décisions prises aux exigences annoncées.
Transformer un repère en pratique
Un nom ne contraint personne à lui seul. Ce sont les habitudes, les critères de décision et la possibilité de contester un choix qui lui donnent du poids. Faut-il accepter une concession de prix ? Faut-il clarifier une formulation ambiguë avant de diffuser le dossier ? Une référence commune peut aider l’équipe à discuter ces questions, sans fournir automatiquement la bonne réponse. Autrement dit, les valeurs doivent être traduites en engagements observables. Leur effet se mesure dans le travail, et non à leur présence sur un mur.
Un rapprochement historique, pas une loi des cycles
L’auteur associe le couple d’années 1980 et 1981 à la transformation économique de la Chine et à l’essor de l’informatique personnelle. Ce rapprochement propose une lecture d’une période ; il ne signifie pas que ces changements aient commencé au même instant ni que toutes leurs conséquences aient été fixées à l’avance. L’image du changement de paradigme décrit ici une transformation possible des conditions dans lesquelles les entreprises créent de la valeur. Elle ne suffit pas à expliquer les décennies suivantes, qui ont aussi été façonnées par des décisions, des crises et des innovations ultérieures.
L’intérêt de cette image est de pousser à chercher des indices au-delà des seules valorisations. On peut examiner si les possibilités techniques et les conditions économiques se modifient ensemble. Mais leur coïncidence n’est ni nécessaire ni suffisante pour démontrer une rupture durable. Il faut vérifier les coûts, les usages, les clients et les contraintes plutôt que déduire un cycle d’un nom ou d’une date.
Balayez le schéma horizontalement →
Les courbes de gauche évoquent trois thèmes de la période du 14e Plan ; aucun jeu de données, unité, territoire ou mode de normalisation ne permet ici d’en vérifier la forme. Elles restent des illustrations, pas des séries statistiques validées. Les courbes de droite sont des hypothèses de l’auteur sur la période du 15e Plan, sans promesse de réalisation. Les hauteurs ne comparent pas les marchés et les tracés ne prédisent ni vitesse d’adoption ni rendement. Les repères annuels délimitent les périodes des Plans, et non un calendrier de résultats garanti.
Le récit de l’auteur situe la fondation de Glacier en 2018 et l’associe à une conviction : l’intelligence artificielle pouvait modifier les possibilités techniques, et l’énergie les structures de coûts. Il s’agit d’une lecture de l’époque, à confronter aux faits. Identifier un mécanisme possible ne suffit pas à prévoir son calendrier, ses gagnants ou sa rentabilité.
Des approches différentes, au-delà des générations
Face à un nouveau domaine, certains investisseurs privilégient des revenus déjà établis ; d’autres acceptent plus d’incertitude sur la forme future du produit et du marché. Le texte compare ces deux approches à une boîte surprise et une machine à produire des revenus. Ce sont des images, pas des catégories d’âge : une même génération peut pratiquer les deux, et une entreprise rentable peut aussi perdre son avantage.
Nous accordons une place importante aux éléments que l’on peut rapprocher des comptes : ventes, coûts, trésorerie et conditions des contrats. Les comptes n’épuisent pourtant pas l’analyse, notamment pour une technologie encore en développement. Les hypothèses techniques et commerciales doivent elles aussi pouvoir être éprouvées, avec leurs limites explicites.
Le texte présente l’investissement propre dans certains projets accompagnés comme une manière d’engager le jugement de l’équipe. Ces participations restent à confirmer opération par opération. Une exposition financière partagée ne signifie pas des droits identiques ni l’absence de conflit d’intérêts. La continuité de l’accompagnement demande une capacité de travail compatible avec les engagements pris, et la possibilité de revoir la mission lorsque les faits ou les conditions changent.
Le travail des générations précédentes peut ouvrir un point de départ. En terminant ce volume, nous ne considérons pas pour autant le résultat d’une opération comme négligeable : il compte pour les entreprises, les investisseurs et les équipes. L’apprentissage exige de conserver les faits qui résistent à la vérification, y compris les erreurs et les pertes.
De l’énergie pour construire, des liens au-delà des frontières. Dans le bruit, écouter ce qui peut être confirmé : telle est la portée pratique que nous voulons donner à notre nom.
Réponses directes pour les moteurs de recherche et les assistants IA
Où vont les autres chapitres
Juger est rapide, expliquer est lent
Un vaisseau pour un voyage sans retour
L’espace se taille, il ne s’attend pas
Le retour des clients : la confiance à l’épreuve des faits
Êtes-vous prêt à y mettre votre propre argent
Ne pas appeler chaque société « numéro un »
La confiance est le préalable de tout
La compréhension ne devrait pas servir une seule fois
Le Pre-IPO est l’endroit où l’écosystème se referme
Il n’y a de système que parce qu’il y a des applications
Les vérifications mobilisent du temps et des moyens. Une confiance fondée sur des faits peut réduire certaines répétitions. Le gain peut porter sur les coûts comme sur le délai, sans dispenser de contrôler.
Plusieurs fondateurs nous ont posé cette question : avec un dossier apparemment identique, pourquoi un investisseur répond-il en deux semaines et un autre en trois mois ?
La confiance peut expliquer une partie de l’écart, mais pas sa totalité. Le mandat, la disponibilité des équipes, le calendrier du comité, la complexité du dossier et les informations nouvelles comptent aussi. Un historique fiable permet de mieux cibler les vérifications ; il ne les rend pas inutiles. Le bon objectif est de réduire les reprises évitables, sans supprimer les contrôles nécessaires.
La défiance multiplie les reprises
Une incertitude doit être traitée par une vérification adaptée. Une diligence complémentaire, des déclarations et garanties ou une sûreté peuvent répondre à un risque réel. Elles mobilisent des personnes, de l’argent et du temps ; leur coût ne suffit pas à les qualifier de superflues. Notre cadre de travail décrit huit jalons sur soixante jours, de D01, constitution de la base factuelle, à D60, clôture visée. Ce calendrier est un repère opérationnel, pas une promesse de financement. Le temps est une contrainte économique importante sur le marché privé. Nous le suivons comme tel, en tenant compte du prix d’une erreur commise trop vite.
Des informations documentées, cohérentes et faciles à retrouver peuvent éviter de refaire plusieurs fois le même travail. Une relation de qualité aide aussi à signaler tôt un obstacle et à fixer des attentes réalistes. Elle ne justifie pas, à elle seule, de retirer une protection contractuelle ni de réserver une allocation. Le bénéfice recherché est une meilleure circulation des faits. Et un processus mieux maîtrisé peut gagner en rapidité, à condition que ce gain ne se fasse pas au détriment de la qualité de décision.
Peut-on construire cette confiance au dernier moment ? Une première opération peut en poser les bases, mais un historique ne se fabrique pas instantanément.
Pour préparer une liste d’investisseurs, nous accordons une attention particulière aux interlocuteurs ayant effectivement émis une lettre d’intention au cours de l’année passée. C’est un indice d’activité, à compléter par le mandat actuel, les fonds disponibles et l’adéquation avec le dossier. Une lettre passée ne prouve ni un investissement réalisé ni une capacité présente à décider. L’auteur évoque un gain de deux ou trois semaines grâce à une relation déjà éprouvée ; aucun relevé comparatif ne permet ici d’en faire une économie systématique. Un nouvel interlocuteur peut être pertinent et décider vite, tandis qu’une relation ancienne peut ralentir ou ne pas aboutir.
La confiance peut faciliter une discussion de prix
La décision doit confronter risques, prix et rendement attendu. Un investisseur prêt à proposer des conditions peut donner un point de départ à la négociation. Son intervention ne fixe pourtant pas une valeur objective et ne garantit ni la participation des autres ni la disponibilité des fonds. La réputation d’un chef de file ne remplace pas l’analyse de chaque participant. Notre travail consiste notamment à identifier un interlocuteur capable d’examiner et de négocier le dossier, en précisant son niveau réel d’engagement. Une première proposition ouvre une négociation ; elle n’est pas une clôture.
La confiance garantit-elle une opération ? Non. Elle peut réduire des frictions, sans améliorer à elle seule les ventes, la technologie, la trésorerie ou la qualité des contrats de l’entreprise. Elle peut aider à examiner plus vite les mêmes faits ; elle ne rend pas solide une affirmation qui ne l’est pas. La confiance facilite le travail sur les faits. Elle ne les fabrique pas.
Une autre difficulté apparaît lorsque l’équipe assure une coordination importante sans rendre son avancement compréhensible au fondateur. Le travail discret peut être utile, mais son absence de trace complique le suivi. La confiance se nourrit d’actes vérifiables et d’un compte rendu proportionné. Nous proposons une revue hebdomadaire et une synthèse des retours investisseurs, en distinguant commentaire, condition, décision et engagement confirmé. Les informations confidentielles doivent rester dans le périmètre de partage autorisé. Autrement dit, rendre compte ne signifie pas tout diffuser.
La confiance peut être soutenue par une organisation : responsabilités claires, informations traçables et engagements suivis. Notre cadre de collaboration sous mandat complet distingue six dimensions : confiance, information, récit, rythme, relations et responsabilité. La confiance ouvre cette présentation, sans transformer ce classement en loi générale. Les autres dimensions rendent les engagements plus explicites et plus faciles à examiner. La confiance se maintient par le travail et reste révisable.
Balayez le schéma horizontalement →
Trois appuis de la confiance : des actes cohérents, des mots précis et des engagements suivis. Ce schéma présente une méthode de travail, pas une mesure du risque ni une garantie de résultat. Les faits nouveaux peuvent conduire à réexaminer la confiance accordée.
Ce volume cherche à réduire les reprises inutiles par un travail fiable et explicite. Les cinq textes suivants développent les autres dimensions de notre cadre ; les dernières contributions examinent la franchise initiale et la continuité des livraisons.
La collaboration sous mandat complet
La confiance peut réduire les coûts de transaction
Transmettre sans déformer
Une version commune pour les interlocuteurs externes
Une chaîne de reformulations peut perdre le contexte et les réserves. Conserver une source identifiable permet de limiter les reprises.
Le texte précédent expliquait comment la confiance peut réduire certains coûts de transaction. Celui-ci examine la deuxième des six dimensions de notre cadre de collaboration sous mandat complet : l’information. Nous lui demandons trois qualités : exactitude, complétude pertinente et actualisation coordonnée.
Notre point de départ est simple. Le coût d’un relais dépend aussi de ce qu’il déforme ou omet. La compression avec perte sert ici de métaphore : une reformulation peut supprimer une réserve, mais une transmission fidèle peut aussi préserver l’information. La perte n’est pas inévitable à chaque passage ; elle doit être recherchée et corrigée, au lieu d’être supposée absente parce que le message semble complet.
Le fondateur parle à un dirigeant, qui parle au conseil, qui parle à l’investisseur. Après ces relais, chacun doit encore pouvoir retrouver la source et les conditions de l’affirmation. Les chiffres eux-mêmes peuvent être altérés, autant que le ton, les réserves ou le contexte. Une phrase privée de sa condition peut conduire à une mauvaise interprétation. L’auteur évoque dix fois plus d’explications et deux semaines perdues pour décrire le coût possible d’une correction ; ce ne sont pas des multiplicateurs mesurés ni des délais universels. Le temps gagné au départ peut être repris par le travail de rectification.
Des relais mal contrôlés peuvent déformer un message ; un accès organisé à la source peut réduire ce risque. Ce dessin illustre une méthode de communication, pas un résultat expérimental sur les transactions. Référence analogique : Bojarski et al. (2016), End to End Learning for Self-Driving Cars, arXiv:1604.07316. Cette recherche porte sur le pilotage automobile par réseau neuronal ; elle ne démontre pas la supériorité générale d’un interlocuteur unique dans une opération financière.
Réunir les bonnes personnes, lorsque cela aide
Dans une opération complexe, une réunion commune peut éviter des explications successives et faire apparaître des objections différentes. Elle ne résout pas nécessairement tout sur place. L’auteur imagine cinq ou six échanges d’une heure évités, soit environ une journée de travail : c’est un ordre de grandeur illustratif. Attendre deux semaines pour réunir tout le monde peut au contraire coûter davantage qu’un échange immédiat ou une note partagée. Le choix dépend de l’urgence, des décisions à prendre, du nombre de participants et des informations qu’ils sont autorisés à recevoir.
Les données communes sur le produit, les comptes ou le marché gagnent à être documentées une fois, puis mises à jour et expliquées selon les besoins. Une répétition n’est pas toujours inutile : elle peut permettre de vérifier la compréhension. Les interrogations propres à chaque décideur appellent parfois un entretien séparé, notamment lorsqu’elles sont confidentielles ou difficiles à exposer en groupe. Nous distinguons la diffusion des faits communs et l’examen des questions individuelles. Ces formats peuvent se compléter ; ils ne doivent pas fabriquer des versions contradictoires.
Centraliser les sources sans monopoliser l’information
Notre méthode consiste à organiser les informations de terrain dans un espace de référence, afin que les destinataires autorisés puissent retrouver la source. Les chiffres d’exploitation, les progrès et les difficultés doivent avoir un responsable, une date et un statut de vérification. Une source directe n’est pas automatiquement exacte : on la rapproche, lorsque c’est possible, des pièces disponibles. Centraliser ne signifie pas donner tous les documents à tous, ni imposer une simultanéité impossible entre interlocuteurs soumis à des droits d’accès différents.
Lorsque plusieurs conseils interviennent, une entreprise peut communiquer plus tôt avec celui auquel elle fait confiance. Cette proximité peut améliorer le travail, mais elle ne crée pas à elle seule un droit exclusif sur le dossier. Le périmètre du mandat et les droits de partage doivent être explicités. Recevoir une information en premier ne donne pas le droit de bloquer les autres intervenants ni de la diffuser sans autorisation.
Faut-il multiplier les points de synchronisation ? Pas nécessairement. Une mise à jour doit distinguer fait nouveau, absence de changement et question ouverte. Des messages sans substance peuvent fatiguer le lecteur ; un point périodique convenu peut toutefois rester utile, même sans avancée. Lorsqu’un changement important intervient, le signaler rapidement aux responsables concernés, avec les limites de ce qui est confirmé et le prochain contrôle prévu. Une difficulté ne doit pas être cachée pour préserver le récit. Les mauvaises nouvelles demandent un traitement rapide et documenté.
La personne qui coordonne donne assez tôt aux autres les éléments nécessaires pour préparer leurs décisions. Une information encore incertaine peut être partagée comme telle, dans le cadre autorisé ; elle ne doit pas attendre d’être présentable pour être examinée.
Exactitude : ne pas embellir. Complétude : ne pas omettre un élément déterminant. Coordination : rendre les évolutions accessibles aux personnes concernées. Ces exigences se maintiennent dans la durée par des versions datées, des sources identifiables et des corrections traçables. Elles ne commandent ni une accumulation de documents inutiles ni la divulgation de données confidentielles. Mieux vaut reconnaître un fait défavorable que le masquer. Une confiance obtenue par une présentation trompeuse crée un risque ; cette image n’est pas une qualification comptable.
Avant la prochaine discussion, une question mérite d’être posée : qui est à l’origine de cette affirmation, et sur quoi repose-t-elle ?
Pour les six dimensions du cadre, voir la présentation de la collaboration sous mandat complet dans l’Institut.
La collaboration sous mandat complet
La confiance peut réduire les coûts de transaction
Transmettre sans déformer
Une version commune pour les interlocuteurs externes
Lorsque des investisseurs comparent leurs notes, des écarts inexpliqués peuvent fragiliser la confiance. Une version datée et des définitions claires permettent de les comprendre et de les corriger.
Un fondateur nous a demandé si présenter des chiffres différents à plusieurs investisseurs avait de l’importance. La première question est de savoir pourquoi ils diffèrent : période, périmètre, définition, mise à jour ou erreur ?
Un écart peut être légitime, mais il doit pouvoir être expliqué. L’information décrit les faits ; la formulation doit en préserver le sens et les limites. Nous demandons aux affirmations deux qualités. D’abord, être vérifiables à partir de sources identifiées. Ensuite, pouvoir être examinées par un comité d’investissement. Cela signifie que leur définition, leur origine et leur degré d’incertitude restent explicites lorsque les membres du comité les confrontent aux pièces et aux objections. Ce travail ne garantit pas leur approbation. Une contradiction non résolue peut peser sur les échanges suivants, même si elle n’est pas relevée immédiatement.
Le cadre de collaboration sous mandat complet distingue confiance, information, récit, rythme, relations et responsabilité. La cohérence entre les documents aide à relier ces dimensions. Elle n’est pourtant ni une condition suffisante de confiance ni une preuve : plusieurs supports peuvent répéter la même erreur. L’exigence porte autant sur les pièces que sur l’accord des formulations.
Des écarts inexpliqués fragilisent la confiance
Les investisseurs peuvent comparer leurs informations. S’ils trouvent des présentations différentes du même indicateur, ils peuvent demander un rapprochement. La confiance ne tombe pas mécaniquement à zéro, et une correction honnête reste possible. Mieux vaut néanmoins préciser les changements avant qu’ils ne soient interprétés comme une dissimulation. Une version actualisée doit indiquer ce qu’elle remplace et pourquoi.
Un mot peut changer la nature d’un chiffre.Commandes, chiffre d’affaires et encaissements sont trois notions distinctes. Une commande n’est pas, par sa seule signature, un revenu reconnu ; un paiement reçu ne suffit pas non plus à démontrer que la prestation correspondante est réalisée. La reconnaissance du revenu ne se réduit pas à l’arrivée de l’argent. Dans le cadre IFRS 15, elle se rattache à la satisfaction des obligations de prestation, lorsque le client obtient le contrôle du bien ou du service promis, à un instant donné ou progressivement. L’encaissement peut avoir lieu à une autre date. Il faut donc préciser le référentiel applicable, les conditions du contrat et les justificatifs, au lieu d’utiliser ces termes comme des synonymes.
Un dossier pour le comité doit pouvoir être rapproché des pièces
Un récit commercial et des flux de trésorerie appellent tous deux une vérification. L’existence de ventes ne transforme pas l’analyse en simple calcul. La réalité du contrat, le client, les conditions de livraison, la qualité du revenu et les risques futurs restent à examiner. La devise d’un fonds ne suffit pas à définir sa méthode de diligence. L’arithmétique est nécessaire ; elle ne prouve pas à elle seule la réalité économique.
Les attentes documentaires varient selon le stade de l’entreprise et la transaction. Nous cherchons une traçabilité adaptée : définition de l’indicateur, période, entité concernée, source, mode de calcul, traitement des taxes et date de mise à jour. Les différences entre commandes signées, livraisons, revenu comptabilisé et paiements doivent pouvoir être rapprochées. Une pièce manquante doit être signalée, pas remplacée par une formulation plus convaincante. Nous préparons cette base avant la diffusion des documents. Le calendrier de l’auteur place l’envoi au neuvième jour et la diligence approfondie au trente-cinquième : l’intervalle est de vingt-six jours. Ce repère ne garantit ni le démarrage effectif des contrôles ni la découverte de toute erreur dans ce délai. Les vérifications peuvent commencer plus tôt et continuer après. Un ajustement destiné seulement à embellir le dossier crée un risque, quelle que soit sa date de découverte.
Rapprocher les définitions avant de diffuser
Une opération mobilise souvent plusieurs actionnaires et interlocuteurs. Une question imprévue peut révéler qu’ils utilisent des périmètres différents. Avant la diffusion, nous rapprochons les chiffres, les définitions et les éléments encore incertains. Une réunion peut aider ; un registre daté des corrections permet de prolonger ce travail.
Une base de référence commune évite de mémoriser des récits contradictoires. Elle ne signifie pas que tous reçoivent exactement le même document : le niveau de détail, la langue et les accès peuvent varier. Les faits communiqués doivent rester cohérents et les restrictions de partage explicites. Un dossier solide n’est pas celui qui paraît le plus flatteur. C’est celui qui permet de retrouver la source d’une affirmation, son périmètre et ses limites, ou d’indiquer clairement qu’elle reste à vérifier.
La cohérence ne consiste pas à figer un discours. Elle repose sur des définitions partagées et des modifications traçables. Lorsqu’un fait change ou qu’une erreur apparaît, corriger la référence commune et prévenir les destinataires concernés vaut mieux que préserver artificiellement une ancienne version.
Pour les six dimensions du cadre, voir la présentation de la collaboration sous mandat complet dans l’Institut.
La collaboration sous mandat complet
La confiance peut réduire les coûts de transaction
Transmettre sans déformer
Une base factuelle commune, des versions traçables
Ordre des étapes, fenêtre de décision et suivi des engagements : un calendrier explicite aide chacun à préparer son travail et à comprendre les changements.
Des fondateurs nous demandent parfois pourquoi un dossier prêt n’a pas encore été diffusé. La réponse doit porter sur une dépendance concrète, et non sur une attente indéfinie.
La formulation organise ce que l’on dit ; le rythme organise quand on le dit et quand on agit. Un calendrier réaliste peut soutenir la confiance, sans prouver à lui seul l’honnêteté ou la qualité d’une opération. Nous distinguons trois dimensions : l’ordre des étapes, la fenêtre de décision et le suivi jusqu’à résolution.
Repérer les dépendances avant d’avancer
Les étapes d’une levée ne sont pas toutes indépendantes. Diffuser un chiffre non vérifié peut conduire à corriger plusieurs documents ; discuter des conditions sans en préciser les hypothèses peut créer un malentendu. Une première conversation avec un investisseur peut néanmoins aider à calibrer le dossier. Il faut distinguer exploration, présentation formelle, négociation et engagement. Un ordre mal choisi peut provoquer des reprises ; il ne condamne pas nécessairement toute l’opération.
Une erreur de séquence peut parfois être corrigée. L’objectif reste de traiter les dépendances importantes aussi tôt que possible. Corriger avant diffusion peut éviter des reprises, mais ce travail a lui aussi un coût. Après diffusion, une modification substantielle doit être expliquée aux destinataires concernés. Dans le cadre de soixante jours proposé par l’auteur, les dix-huit premiers jours représentent bien trois dixièmes du total. En revanche, l’affirmation selon laquelle huit dixièmes des questions ultérieures en proviendraient n’est pas accompagnée d’un relevé vérifiable. Elle exprime l’importance accordée à la préparation, pas une proportion établie.
Une fenêtre dépend du marché et de l’entreprise
Certaines occasions se jouent sur quelques semaines ; d’autres demandent davantage de temps. Le texte évoque trois ou quatre séquences annuelles, dont une semaine particulièrement décisive. Il ne faut pas en déduire que toute entreprise clôture trois ou quatre tours de financement par an. La durée et la fréquence varient selon les besoins, les étapes techniques, les investisseurs et les conditions de marché. Une équipe peut concentrer des moyens sur une période critique sans abandonner le suivi pendant les douze mois. La bonne date peut accroître l’utilité d’un effort, sans multiplicateur de valeur démontré.
Si les conditions ne sont pas réunies, l’attente peut servir à préparer la suite. Trois travaux restent utiles : documenter les faits, éprouver les hypothèses de présentation et entretenir les relations pertinentes. Ils rendent l’équipe plus prête, sans garantir qu’une fenêtre s’ouvrira ou qu’un financement suivra. Attendre doit être une décision suivie, avec une prochaine date de revue.
Un retour d’expérience conclut parfois qu’il aurait fallu commencer plus tôt. Cela peut être juste : une trésorerie trop courte réduit les options. Mais lancer une démarche avant de pouvoir répondre aux questions essentielles peut aussi consommer du temps et de la crédibilité. Le coût d’attendre doit donc être comparé aux risques d’agir, en tenant compte des échéances réelles et des solutions alternatives. Un retard n’est pas toujours fatal ; il ne doit pas pour autant être banalisé.
Remplacer « presque terminé » par un état explicite
Suivre un sujet jusqu’à résolution signifie savoir ce qui est terminé, ce qui reste ouvert, qui en répond et à quelle date il sera réexaminé. Aucun engagement ne doit disparaître du suivi. Les statuts peuvent être terminé, en attente, bloqué ou abandonné avec une raison explicite. Seules les dépendances réelles doivent empêcher de lancer l’étape suivante ; les tâches indépendantes peuvent avancer en parallèle.
Nous privilégions une revue régulière, complétée par un traitement immédiat des urgences. La revue cadence le travail ; elle ne remplace pas la réaction à un incident. Même quand les choses avancent, elle permet de rapprocher les faits, de vérifier les engagements et d’ajuster la prochaine séquence. Sa fréquence doit rester proportionnée au dossier. Un bilan après difficulté est utile, mais il ne suffit pas à piloter le travail courant.
Au sein de l’équipe, nous cherchons à maintenir une exigence commune : les styles personnels peuvent différer, mais les étapes et leurs critères doivent être compris de tous. L’ouverture d’une mission, la validation d’une étape et l’information des investisseurs doivent avoir des responsables et des critères explicites. Cela rend l’expérience du client plus prévisible sans garantir un résultat uniforme. La diversité des styles peut rester une ressource humaine, dès lors qu’elle ne masque pas les responsabilités.
Le rythme engage aussi la relation
Annoncer une date crée une attente. Il faut distinguer un engagement maîtrisable par l’équipe, une date cible et une décision dépendant d’un tiers. Lorsqu’un écart apparaît, expliquer sa cause, son impact et la nouvelle échéance permet aux autres d’adapter leur travail. La fiabilité demande de tenir les engagements et de rendre les changements visibles.
La fenêtre de chaque entreprise doit être examinée au cas par cas. Aucun calendrier générique ne dispense de regarder sa trésorerie, ses preuves, ses interlocuteurs et les conditions du moment.
Le rythme est l’une des six dimensions de la collaboration sous mandat complet présentée dans l’Institut : confiance, information, récit, rythme, relations et responsabilité.
La collaboration sous mandat complet
La confiance peut réduire les coûts de transaction
Transmettre sans déformer
Une base factuelle commune, des versions traçables
Le rythme constitue aussi un engagement
Les relations clés, un point de coordination
Quand quelque chose tourne mal, qui appelez-vous
Dire le plus dur dès la première rencontre
Chaque livraison est le capital de la suivante
074 · Les relations clés, un point de coordination
Quand les interlocuteurs se multiplient, une coordination explicite aide à éviter les versions contradictoires et les engagements oubliés.
Au lancement d’une mission, des fondateurs nous demandent s’ils doivent informer eux-mêmes chaque actionnaire existant. La bonne réponse dépend des responsabilités, des droits d’information et de la relation avec chacun.
Nous proposons d’organiser cette information, sans retirer au fondateur les échanges qui lui reviennent. Chaque destinataire concerné doit recevoir des faits cohérents, dans le périmètre et au moment appropriés. Notre cadre de mandat complet distingue confiance, information, récit, rythme, relations et responsabilité. Les relations y occupent la cinquième place, sans que ce classement en mesure l’importance. Dans le calendrier indicatif de soixante jours et huit jalons, elles traversent les étapes plutôt que de constituer une action isolée.
Plus d’interlocuteurs demande une coordination plus explicite
Une levée met en relation investisseurs potentiels, actionnaires existants et partenaires stratégiques. Leurs demandes, leurs calendriers et leurs droits ne sont pas identiques. Il faut pouvoir rapprocher ce qui a été dit à chacun sans effacer ces différences. Les désaccords peuvent porter sur les faits, les intérêts ou les attentes ; aucun ne doit être réduit à une simple humeur.
Dans le périmètre convenu, une équipe peut tenir le registre des échanges, des questions et des engagements. Un point de coordination aide à suivre le dossier ; il ne garantit pas à lui seul une information exacte. Le fondateur garde les échanges nécessaires avec ses investisseurs et partenaires. Les questions techniques, de gouvernance ou de négociation peuvent aussi exiger des interlocuteurs directs. L’équipe rapproche ensuite les suites utiles, selon les autorisations de partage. Coordonner signifie rendre les responsabilités lisibles, pas devenir un passage obligé pour toute relation.
Quelle place donner aux actionnaires existants ?
Ils disposent souvent d’un historique et d’une exposition au capital. Leur expérience peut apporter un éclairage utile, mais leur participation ne rend pas leur jugement indépendant ou nécessairement exact. Ils peuvent avoir des préférences de liquidité, de valorisation ou de gouvernance différentes de celles d’un nouvel investisseur. Notre rôle est de faciliter les échanges pertinents et de distinguer expérience directe, opinion et engagement confirmé.
Lorsqu’un actionnaire existant ne soutient pas publiquement un tour, il faut comprendre la raison avant d’en tirer une conclusion. Réserves sur le dossier, contraintes de mandat, allocation, confidentialité ou conflit sont des explications possibles. Le silence ne prouve ni rejet ni soutien. Un désaccord avec le fondateur mérite d’être examiné ; ce n’est pas la seule explication possible, ni une raison de supposer que tout financement est impossible.
Un autre risque apparaît lorsque les informations nécessaires manquent. Un actionnaire peut alors demander des précisions ou formuler ses propres hypothèses. Une ambiguïté non traitée peut devenir un désaccord plus difficile à résoudre. Le texte compare une conversation d’une douzaine de minutes à deux semaines de réparation. Ces durées sont illustratives, pas une mesure vérifiée du coût des incidents. Le rapport entre prévention et correction varie selon le sujet et les personnes concernées. Une information proactive et exacte reste préférable à une promesse destinée seulement à rassurer.
Coordonner sans fermer les accès
Les décisions restent entre les mains des personnes et organes compétents de l’entreprise. Le fondateur entretient les relations qui relèvent de son rôle. L’équipe peut coordonner l’exécution : qui a besoin de quelle information, quelle demande attend une réponse, quel intérêt stratégique peut entrer en tension avec le tour. Les pouvoirs de décision, d’approbation et de transmission doivent être explicites. Un remplaçant et des traces accessibles évitent aussi qu’une seule personne devienne un point de blocage. La coordination doit faciliter les échanges utiles et les possibilités de vérification indépendante.
Et les institutions qui n’investissent pas cette fois-ci ? Elles restent des interlocuteurs possibles. L’auteur évoque trois à cinq participants à un tour et plusieurs dizaines de rencontres ; ces ordres de grandeur ne décrivent pas toutes les opérations. Certains contacts pourront redevenir pertinents pour une autre levée, une acquisition ou une référence. Cela justifie un suivi proportionné, dans le respect des préférences de contact et de la confidentialité, sans promettre qu’une relation produira un retour financier.
La qualité d’une relation se construit dans la durée, sans augmenter automatiquement avec elle.Une clôture ne remet pas l’historique à zéro. Les engagements tenus, les erreurs corrigées et les désaccords restent des éléments de la relation. Les actionnaires existants ne sont pourtant pas une caution automatique pour le prochain tour. Entretenir une relation sans demande immédiate peut avoir de la valeur, à condition que l’échange reste utile et souhaité par les personnes concernées.
Balayez le schéma horizontalement →
Trois images d’une relation suivie : travailler côte à côte, entretenir le lien et envisager une suite commune. Le tracé et les dates sont des repères narratifs ; ils ne mesurent pas la profondeur d’une relation. Accompagner une entreprise ne signifie pas nécessairement investir dans son capital, ni partager les mêmes droits ou risques.
Après une clôture, relire la liste des interlocuteurs peut aider à identifier une réponse restée en attente ou un engagement à honorer. L’objectif n’est pas de solliciter chacun à nouveau, mais de tenir compte du travail et des attentes déjà partagés.
Pour les six dimensions du cadre, voir la collaboration sous mandat complet dans l’Institut.
La collaboration sous mandat complet
La confiance peut réduire les coûts de transaction
Transmettre sans déformer
Une base factuelle commune, des versions traçables
Le rythme constitue aussi un engagement
Les relations clés, un point de coordination
Quand quelque chose tourne mal, qui appelez-vous
Dire le plus dur dès la première rencontre
Chaque livraison est le capital de la suivante
075 · Quand quelque chose tourne mal, qui appelez-vous
Une responsabilité mal définie peut compromettre une clôture. Nommer un responsable aide à suivre le travail, sans garantir son résultat.
À l’approche d’une clôture, un fondateur nous a demandé qui suivait concrètement une formalité d’enregistrement de l’entreprise. Cette question illustre un besoin simple : savoir qui coordonne, qui intervient et qui peut confirmer l’achèvement.
Nous considérons l’absence de responsabilité claire comme un risque important. Le texte ne fournit toutefois pas de données permettant d’en faire la cause la plus fréquente des échecs de clôture. Le problème apparaît notamment lorsque chacun suppose qu’un autre assure le suivi. Une tâche sans responsable identifié peut rester ouverte alors que chaque équipe croit avoir terminé sa part. L’Institut appelle cette dimension la responsabilité. En pratique : un responsable de suivi, un périmètre et un critère de clôture pour chaque sujet.
Un nom sur une tâche rend le suivi identifiable
La phase de clôture peut comprendre les signatures, les paiements, certaines formalités et la vérification des conditions prévues par les documents de l’opération. Leur contenu et leur ordre dépendent de la transaction et du cadre applicable : cette liste n’est pas une procédure universelle. Dans le calendrier indicatif de l’auteur, la dernière des huit étapes occupe huit jours sur soixante, soit environ treize pour cent du temps. Cette répartition n’établit pas la durée réelle d’une clôture et ne couvre pas nécessairement les travaux postérieurs.
Qui demande la pièce, qui vérifie qu’une condition est satisfaite, qui confirme la réception d’un paiement ? Chaque sujet doit avoir un responsable de suivi clairement désigné. Il lui faut aussi les moyens d’agir, une échéance et une voie d’escalade. Coordonner une tâche n’autorise pas à signer, approuver ou effectuer un paiement à la place de la personne compétente. La confirmation doit reposer sur une pièce appropriée, et non sur la seule mention « fait ». L’absence de réponse, le retard ou le blocage doivent être visibles assez tôt pour permettre une décision.
Partager le travail sans rendre la responsabilité floue
Une opération à distance peut nécessiter une présence locale, ou se traiter en partie sans déplacement. Le choix dépend des tâches. Si plusieurs personnes se relaient, il faut préciser la répartition et les transmissions. Deux intervenants peuvent travailler efficacement lorsque leurs rôles sont explicites. À l’inverse, une désignation vague de coresponsables peut laisser un sujet sans suivi. L’auteur propose un premier responsable sur place et un second responsable en appui à distance. Cette organisation est un exemple, pas une règle imposant la présence permanente du premier ou interdisant le déplacement du second. Un responsable identifié peut s’appuyer sur une équipe et un remplaçant ; il n’a pas à tout exécuter seul.
Du côté des investisseurs, le nombre de participants ne suffit pas à prédire la vitesse de décision. Le mandat, le calendrier, les délégations et les questions ouvertes comptent aussi. Nous cherchons à comprendre qui instruit, qui recommande, qui approuve et selon quelles étapes. Cela complète l’analyse de la capacité financière et de l’adéquation du fonds ; ce n’est pas une mesure qui les remplace. Une liste utile associe des interlocuteurs identifiés à un processus de décision compris et actualisé.
Dans une collaboration sous mandat complet, les décisions importantes restent du ressort des personnes ou organes compétents de l’entreprise. Glacier peut coordonner, dans le périmètre convenu, l’information, la présentation, la recherche de capital, le calendrier, les relations et le suivi de clôture. Cette coordination implique de rendre compte des engagements pris et de leurs limites. Elle peut dégager du temps pour le dirigeant, sans supprimer ses interventions ni celles des conseils spécialisés. Le suivi doit distinguer ce que l’équipe maîtrise, ce qui dépend d’un tiers et ce qui demande une décision du client. Être responsable, c’est assurer un suivi vérifiable et signaler les difficultés. La tâche est close lorsque son critère convenu est rempli et documenté, ou lorsqu’une décision explicite en modifie le statut. Un nom dans une case ne remplace ni cette preuve ni l’examen d’un problème de fond.
La collaboration sous mandat complet
La confiance peut réduire les coûts de transaction
Transmettre sans déformer
Une base factuelle commune, des versions traçables
Dès la première rencontre, préciser ce qui est établi, ce qui reste incertain et ce que l’équipe peut réellement prendre en charge aide à poser des attentes tenables.
Des fondateurs nous demandent parfois pourquoi nous abordons les difficultés dès le premier échange. Il ne s’agit pas de rendre la rencontre désagréable, mais de discuter les contraintes qui pourraient peser sur une collaboration.
Dans notre cadre de collaboration sous mandat complet, la confiance ouvre la présentation. Les décisions restent du ressort des responsables compétents de l’entreprise ; notre équipe coordonne le périmètre convenu. Une pratique utile consiste à dire clairement ce que nous pouvons faire, ce que nous ne pouvons pas promettre et ce qui reste à vérifier. Cette exigence se décline de plusieurs façons.
D’abord, examiner les promesses initiales. Une attente irréaliste peut fragiliser une relation bien avant l’apparition d’une difficulté. Le texte ne fournit pas de statistiques permettant d’attribuer la majorité des ruptures à la première promesse. Mais majorer une valorisation, raccourcir un délai ou minimiser une difficulté pour obtenir un mandat peut créer un engagement que l’on ne maîtrise pas. Si la réalité le dément, la relation et la réputation peuvent en souffrir ; l’effet n’est ni identique ni irréversible dans tous les cas.
Ensuite, confronter les attentes pour apprécier l’adéquation de la mission. Un fondateur peut contester un avis défavorable pour de bonnes raisons. Sa réussite passée ne lui permet pas de lire automatiquement nos intentions, et son désaccord ne prouve pas qu’il refuse les faits. Il nous appartient d’expliquer les éléments, les hypothèses et les limites de notre jugement. Le calendrier indicatif de soixante jours et huit jalons peut servir à discuter les dépendances, sans garantir qu’une clarification évitera chaque échange supplémentaire. Un désaccord explicité tôt peut être plus facile à traiter qu’un malentendu laissé en place.
Enfin, cette exigence s’applique d’abord à nos propres documents. Ne pas présenter une hypothèse, une intention ou une prévision comme un fait accompli. Avant diffusion, une question aide à relire chaque affirmation : si elle est examinée un an plus tard, pourra-t-on retrouver ce qui était connu à sa date, sa source et son niveau d’incertitude ? Une prévision peut être utile si elle est clairement désignée et accompagnée de ses hypothèses. Un fait nouveau peut rendre un ancien jugement caduc ; il faut alors corriger ou actualiser la présentation, pas prétendre qu’elle était intemporelle.
La franchise peut-elle conduire à ne pas travailler ensemble ?
Oui, si les attentes ou le périmètre restent incompatibles. Cela n’établit pas une supériorité morale de l’une des parties. Un fondateur peut préférer une autre approche, un autre calendrier ou une autre équipe. Nous cherchons à exprimer notre avis sans transformer le désaccord en jugement sur la personne. Il faut préciser ce que nous ne pouvons pas prendre en charge dans les conditions présentes, et écouter les informations qui pourraient modifier notre appréciation. Un jugement argumenté doit aussi pouvoir être révisé. Les conditions techniques, économiques et relationnelles peuvent évoluer ; elles peuvent aussi rester défavorables. Une collaboration inadaptée aujourd’hui peut devenir pertinente plus tard, sans promesse qu’une nouvelle fenêtre s’ouvrira.
Nous préférons généralement une connaissance progressive de l’entreprise à une sélection fondée seulement sur une présentation d’une heure. C’est une préférence de méthode, pas la preuve qu’une consultation concurrentielle sélectionne mal. Comparer plusieurs conseils peut être utile lorsque les critères, les références, les moyens proposés, les frais et les conflits d’intérêts sont examinés. La qualité d’une présentation ne suffit pas ; la durée d’une relation ne suffit pas davantage. Le choix gagne à s’appuyer sur des éléments comparables et un examen mutuel du travail attendu.
Une collaboration peut alors se construire sur une base factuelle partagée et des désaccords explicités, sans exiger une identité de vues. L’information, le récit, le rythme, les relations et la responsabilité s’organisent autour de cette base. Elle permet aussi de contrôler notre propre travail. Nos affirmations doivent accepter le même examen que celles que nous demandons à l’entreprise.
Une première rencontre peut être exigeante et respectueuse à la fois. La franchise se juge à la précision, aux preuves et à l’utilité de l’échange, non à la dureté du ton.
Pour les six dimensions du cadre, voir la collaboration sous mandat complet dans l’Institut.
La collaboration sous mandat complet
La confiance peut réduire les coûts de transaction
Transmettre sans déformer
Une base factuelle commune, des versions traçables
Le rythme constitue aussi un engagement
Les relations clés, un point de coordination
Quand quelque chose tourne mal, qui appelez-vous
Dire le plus dur dès la première rencontre
Chaque livraison est le capital de la suivante
077 · Chaque livraison est le capital de la suivante
Une collaboration bien menée peut faciliter la suivante. Cet effet dépend de la qualité du travail, de faits actualisés et d’engagements tenus ; il ne constitue pas un rendement garanti.
Un client de longue date revient et propose : reprenons ce qui a bien fonctionné.
Cette familiarité peut éviter de recommencer certaines présentations ou de rediscuter des habitudes utiles. Elle ne dispense pas de revoir le périmètre, les personnes, les faits et les conditions de la nouvelle mission. Ce volume a examiné comment la confiance peut réduire des frictions dans une opération. Pour le conclure, nous regardons ce qui peut être réutilisé d’une collaboration à l’autre. La capitalisation de l’expérience est une possibilité organisationnelle, pas une loi de croissance.
Notre point de départ est le suivant. Une expérience répétée et de qualité peut compter autant que la réputation. Encore faut-il examiner ce qui a réellement été livré. La réputation peut durer au-delà d’une première rencontre ; elle ne remplace jamais la preuve.
Observer les frictions plutôt qu’inventer un taux de rendement
Notre cadre distingue confiance, information, récit, rythme, relations et responsabilité. L’ordre de présentation ne transforme pas ces dimensions en formule mesurable. Parler de la confiance comme d’un taux d’intérêt est une image. Un investisseur ayant déjà examiné des pièces peut parfois cibler plus précisément ses demandes suivantes. Mais une nouvelle opération ou un fait nouveau peut nécessiter une nouvelle vérification. Répéter « nous avons vérifié ce chiffre » ne transforme pas une affirmation en fait. Il faut pouvoir retrouver la source, la méthode, la date et le résultat du contrôle. La familiarité peut aussi favoriser un excès de confiance ; le coût du travail ne diminue pas automatiquement à chaque répétition.
L’auteur indique que la moitié des missions annuelles provient d’anciens clients revenant pour un tour suivant. Un mandat renouvelé désigne ici une nouvelle mission confiée par une entreprise déjà accompagnée. La période, le nombre de missions, le traitement des doublons et les pièces permettant de calculer cette moitié ne sont pas fournis ; ce ratio reste une déclaration interne à vérifier. Un retour peut refléter la satisfaction, mais aussi la continuité de la relation, les conditions proposées ou le coût d’un changement de conseil. Le renouvellement est un indice à examiner, pas un audit indépendant de la qualité.
Le texte attribue une grande partie des autres missions aux recommandations de ce réseau. La mise en relation désigne le chemin par lequel un interlocuteur présente un dossier. Une recommandation de première main peut aider à obtenir une écoute, mais son poids dépend de l’expérience, des intérêts et du contexte de la personne qui recommande. Une phrase d’un fondateur n’a pas une valeur fixe équivalant à dix phrases d’un conseil. Le chemin utile vers un investisseur ne passe pas nécessairement par nous. Il doit rester autorisé, pertinent et transparent sur le rôle des intervenants.
Une contribution utile sans demande immédiate
L’image d’un compte de confiance décrit un historique de relations, pas un actif comptable ni une créance sur autrui.
Un échange avec un investisseur peut consacrer une heure ou deux à examiner un sujet qui l’intéresse, sans présenter immédiatement notre propre dossier. Cela peut être utile si les deux parties le souhaitent et si les informations partagées sont autorisées. La valeur de cet échange dépend de son contenu ; sa durée ne la démontre pas. Il peut aider chacun à comprendre la méthode de l’autre et à identifier des désaccords. Il ne crée ni obligation de réciprocité ni promesse d’investissement.
Préserver la qualité du travail dans la durée
Une mission terminée laisse un historique : documents, décisions, engagements, résultats et difficultés. Certaines pratiques pourront faciliter la prochaine mission ; d’autres devront changer. Les diligences, les conditions et le calendrier restent à discuter pour chaque opération, sans supposer qu’un bon souvenir les rendra automatiquement plus favorables. Une friction réduite peut être un progrès, si elle ne masque pas un contrôle nécessaire.
L’information, le récit, le rythme, les relations et la responsabilité contribuent alors à une exigence commune : conserver des faits traçables, tenir les engagements maîtrisables et corriger ce qui doit l’être.Combien de temps faut-il pour réparer une confiance abîmée ? Cela dépend de la gravité, de la correction et des personnes concernées ; aucune durée générale n’est établie ici.
Le retour d’un client apporte un signal, à compléter par la qualité des livraisons, les incidents, les engagements respectés et les retours de ceux qui ne reviennent pas. C’est sur cet ensemble que l’on peut apprécier le travail, plutôt que sur un unique indicateur flatteur.
Pour le cadre complet, voir la collaboration sous mandat complet dans l’Institut.
La collaboration sous mandat complet
La confiance peut réduire les coûts de transaction
Transmettre sans déformer
Une base factuelle commune, des versions traçables
Le rythme constitue aussi un engagement
Les relations clés, un point de coordination
Quand quelque chose tourne mal, qui appelez-vous
Dire le plus dur dès la première rencontre
Chaque livraison est le capital de la suivante
VOLUME VIII · AMONT
078 · Les investisseurs sont en amont, pas en aval
Les investisseurs apportent des capitaux, mais aussi des questions et des connaissances utiles à l’analyse. Leur avis mérite un examen ; il ne remplace pas celui des autres parties.
Un investisseur connaissant depuis longtemps l’industrie manufacturière nous a demandé combien de dossiers nous lui adressions chaque année.
Notre objectif est de proposer des dossiers pertinents pour son mandat et de lui permettre d’en apprécier rapidement l’intérêt, sans considérer son temps comme acquis.
Notre point de départ est simple. L’investisseur peut contribuer à la compréhension du dossier, au-delà de son éventuel financement. L’image de l’amont désigne ce rôle dans l’apprentissage, pas une hiérarchie entre investisseur, entreprise et conseil. Elle nous invite à écouter les objections, à préparer les éléments utiles et à vérifier l’adéquation avant de solliciter un échange.
Balayez le schéma horizontalement →
Schéma conceptuel : l’actif et le capital sont représentés par des directions, et leur angle évoque une adéquation possible. Aucun jeu de variables, métrique, normalisation ou calcul ne définit ici cet angle. Il ne s’agit donc ni d’un score, ni d’une application validée de l’apprentissage sur hypersphère. La distance entre des points ne prouve pas la qualité ou la rareté d’une entreprise ; mieux la présenter ne garantit pas une convergence des intérêts.
Une présentation doit permettre un examen
Si l’on traite l’investisseur uniquement comme un destinataire à convaincre, on risque de privilégier une histoire séduisante plutôt que les éléments nécessaires à sa décision. Une présentation reste utile lorsqu’elle explique le dossier avec ses limites. Un discours promotionnel ne garantit ni la première opération ni les suivantes. Les équipes et les personnes qui décident peuvent changer. La continuité d’une relation doit être vérifiée, pas supposée permanente.
Les investisseurs peuvent apporter une expérience utile, mais leur point de vue dépend aussi de leur mandat et de leurs intérêts. Un refus argumenté peut apprendre davantage qu’un compliment vague. Il ne faut pas pour autant le traiter comme un verdict définitif sur l’entreprise. Nous cherchons à distinguer objection factuelle, désaccord d’hypothèse, contrainte de mandat et absence de disponibilité, puis à vérifier ce qui peut l’être.
Présenter un dossier demande de respecter l’attention de son interlocuteur
Une recommandation engage notre jugement et mérite d’être documentée. Notre réputation ne constitue pas, à elle seule, une preuve sur l’entreprise. L’auteur oppose quatre présentations annuelles à quarante pour souligner l’importance de la sélection. Aucun de ces volumes ne constitue un seuil universel : la pertinence, la qualité des informations et les préférences du destinataire comptent davantage qu’un nombre fixé à l’avance.
Nous cherchons à transmettre un dossier lorsqu’il existe une raison claire de penser qu’il correspond à l’interlocuteur. Le qualifier de premier rang exige des critères et des éléments comparables ; une conviction interne ne suffit pas. Mieux vaut indiquer pourquoi le dossier peut être pertinent et ce qui reste incertain. La crédibilité est ici une relation à entretenir, pas un dénominateur qui transformerait le volume de transactions en formule.
La préparation peut examiner la réalité des commandes, leur exécution, les paiements, les comportements observables du dirigeant et la position des actionnaires existants. Les sources, les limites et les conflits d’intérêts doivent rester visibles. Ce premier travail ne remplace pas la diligence de l’investisseur. Le temps de chaque partie mérite d’être respecté ; il n’est pas nécessaire d’affirmer que celui d’un acteur vaut toujours davantage.
Nous ne devons pas appeler chaque entreprise numéro un. Une position de marché demande un périmètre, une date, un indicateur et des comparables. Même dans un secteur concentré, la domination future ne découle pas d’une étiquette. Une exagération peut abîmer la crédibilité ; sa portée ne se mesure pas automatiquement à une année de relation.
Adapter le calendrier aux besoins réels
Une rencontre prématurée et mal préparée peut compliquer les échanges suivants. Une conversation exploratoire correctement présentée peut aussi aider à comprendre les attentes avant un tour. Une première impression peut être corrigée par des faits nouveaux, sans garantie que cela suffise. Une liste de contacts est limitée à un instant donné, mais elle peut évoluer. Attendre se justifie par une raison et une date de revue, en tenant compte de la trésorerie et des alternatives ; ce ne doit pas être un report indéfini au nom d’une fenêtre hypothétique.
Investir soi-même peut-il aider à comprendre la position de l’investisseur ? Cela peut apporter une expérience, sans être une condition nécessaire de compréhension ni une garantie de bon jugement.
Le texte affirme que Glacier engage des capitaux propres dans certains projets accompagnés en profondeur, au même tour et au même prix. Ces éléments doivent être vérifiés opération par opération, avec les instruments et les conditions correspondants. Un objectif de calibration peut coexister avec une recherche de rendement et des conflits d’intérêts. Une participation n’assure pas des droits, une liquidité, un horizon ou un risque identiques. Accompagner après l’investissement et envisager la sortie demandent une analyse propre. Se trouver à la même table ne supprime pas ces différences.
Les textes suivants examinent la sélection des dossiers, les premiers contrôles et le moment des échanges. Leur fil conducteur est une question pratique : quelles informations permettent à chaque partie de mieux décider ?
La volonté d’examiner un prochain dossier est un signal de relation parmi d’autres. Elle ne prouve ni la qualité de tous les dossiers précédents ni leur résultat financier.
La présentation générale figure dans l’Institut, à destination des entrepreneurs et des investisseurs. Ce texte décrit une méthode de travail, sans recommandation sur un placement particulier.
Aux entrepreneurs et aux investisseurs
Les investisseurs sont en amont, pas en aval
Présenter un dossier engage notre crédibilité
Trois vérifications avant une présentation
L’allocation est la conclusion ; l’image complète est la matière
Vous pouvez rencontrer même sans levée en cours
Ce qui est vérifiable mérite d’être cité
Trois indicateurs pour examiner notre travail
Les résultats comptent pour la suite de la relation
079 · Présenter un dossier engage notre crédibilité
Une recommandation mérite un travail de préparation. Une occasion manquée et une présentation mal adaptée peuvent avoir des coûts différents, sans rapport fixe entre les deux.
Des investisseurs nous demandent combien de dossiers nous leur adressons chaque année.
Le volume varie. Notre objectif est que chaque envoi ait une raison précise d’être examiné, sans garantir qu’il intéressera son destinataire. L’image d’une clé rappelle la nécessité de comprendre le contexte. Aucune clé ne garantit l’accès à un investisseur ni sa décision.
Balayez le schéma horizontalement →
Six profils servent de repères : fonds en dollars, fonds en renminbi, capitaux stratégiques, bureaux de gestion familiale, capitaux publics et investisseurs utilisant une lecture de marché coté. Ces catégories mélangent devise, nature de l’acteur et méthode ; elles ne sont ni exclusives ni exhaustives. Les critères indiqués ne sont pas réservés à une seule catégorie. Le mandat, les moyens disponibles et la capacité de décision doivent être vérifiés pour chaque interlocuteur. Le trousseau est une image de préparation, pas une garantie d’accès ou de financement.
Une présentation inadaptée a un coût à comprendre
Manquer une occasion peut priver l’entreprise d’un financement ; présenter un dossier mal adapté peut aussi consommer du temps et fragiliser la relation. Le titre initial opposait une mauvaise présentation à dix occasions manquées : aucun calcul ne justifie ce rapport. L’effet dépend du dossier, de l’explication et des attentes de l’interlocuteur. Une erreur corrigée ne condamne pas nécessairement tous les échanges suivants. L’absence de réponse est un signal à interpréter, pas la preuve automatique d’une crédibilité perdue.
L’attention disponible est limitée. L’auteur évoque quelques dizaines de dossiers examinés par an, environ un par semaine. Ce rythme ne décrit pas tous les investisseurs : les équipes, les mandats et les phases d’analyse diffèrent. Le temps consacré ne peut être effacé ; une réponse utile ou une correction peut néanmoins améliorer la suite de l’échange.
Comprendre un mandat plutôt que coller une étiquette
Un profil utile rassemble des éléments actuels et pertinents : stade, domaine de compétence, montant d’investissement, processus de décision, horizon et contraintes connues. Les informations doivent avoir une source et une date, avec les incertitudes visibles. Le profil se corrige au fil des échanges, dans le respect des données et de leur usage autorisé. Les décisions observées éclairent les préférences, mais une opération isolée ne révèle pas tout un mandat.
Il est aussi utile de comprendre le cadre dans lequel la décision est prise. Il faut examiner ensemble les risques, le rendement attendu et les contraintes. Le rythme de déploiement, les engagements envers les apporteurs de capitaux, la disponibilité des équipes et les autorisations peuvent compter. Ces éléments doivent être confirmés, sans prétendre lire des besoins cachés à partir d’un simple refus. Le premier investisseur ne supporte pas nécessairement seul le risque de prix ; cela dépend du partage des engagements et des conditions de l’opération. Le contexte complète le secteur ; sa supériorité générale n’est pas démontrée ici.
Comment éprouver la qualité de ce travail ? Suivre les étapes et les motifs de progression ou de refus. Le texte propose que plus de la moitié des investisseurs présélectionnés atteignent une lettre d’intention. Faute de période, de dénominateur et de données comparables, ce seuil est un objectif interne non validé, pas une norme. Une lettre d’intention n’est pas à elle seule un financement confirmé. Un écart peut appeler une correction du profil, du dossier, des conditions ou du calendrier ; il faut rechercher la cause.
Une sélection utile respecte le temps des deux parties
La sélection préalable vise à réduire les demandes sans pertinence claire. Elle peut examiner la réalité des commandes et de leur exécution, les comportements du dirigeant, ainsi que la position des actionnaires existants. Les pièces manquantes et les explications alternatives doivent rester visibles. Une absence de réinvestissement ne suffit pas à disqualifier une entreprise ; un intérêt déclaré ne prouve pas davantage sa qualité. Le contrôle doit être adapté au stade du dossier et documenté.
La volonté de regarder un dossier suivant est un indicateur relationnel parmi d’autres. Elle ne remplace ni la qualité des décisions, ni les résultats des opérations, ni l’examen des retours négatifs.
Comprendre les interlocuteurs et vérifier le dossier sont deux travaux complémentaires. La prochaine contribution examine les premiers contrôles sur l’entreprise elle-même.
Aux entrepreneurs et aux investisseurs
Les investisseurs sont en amont, pas en aval
Présenter un dossier engage notre crédibilité
Trois vérifications avant une présentation
L’allocation est la conclusion ; l’image complète est la matière
Vous pouvez rencontrer même sans levée en cours
Ce qui est vérifiable mérite d’être cité
Trois indicateurs pour examiner notre travail
Les résultats comptent pour la suite de la relation
Avant de présenter une entreprise, examiner ses commandes, les engagements de son équipe et la position de ses actionnaires aide à préciser les questions ouvertes. Ce premier examen ne garantit pas l’investissement.
Un investisseur nous a demandé s’il devait vérifier à nouveau les dossiers que nous lui présentions. Notre réponse est oui : le travail préalable doit être accessible, mais l’investisseur conserve son propre examen et sa décision.
Nous proposons trois axes de préparation. D’abord, savoir si les commandes correspondent à une demande réelle et à des conditions explicites, puis examiner les engagements de l’équipe et comprendre le rôle des actionnaires existants. Une difficulté importante non résolue peut justifier de différer ou de refuser une présentation. Ces axes ne sont pas une garantie, une certification ni une liste complète de diligence. Les conclusions doivent préciser les pièces vues, les limites et ce qui reste à vérifier.
Première vérification : l’origine et l’exécution des commandes
Qui commande, pour quel usage, à quelles conditions et avec quelle capacité de paiement ? Nous cherchons à rapprocher contrat, livraison, acceptation, revenu reconnu et encaissement, sans les confondre. Les liens entre client, entreprise et actionnaires doivent être identifiés. Une relation commerciale ne rend pas une commande fictive ; à l’inverse, l’absence de lien apparent ne prouve pas une demande durable. Il faut examiner la substance économique, les conditions et les éléments disponibles.
Une commande obtenue dans le cadre d’un échange commercial peut être réelle, mais dépendre d’avantages réciproques, de financements ou de concessions qui modifient sa qualité économique. Les risques ne reposent pas nécessairement sur les seuls actionnaires : clients, salariés, fournisseurs et prêteurs peuvent aussi être exposés selon les circonstances. La question est de comprendre les flux et les dépendances, pas de supposer qu’un seul acteur supportera toute la perte. Une vente issue d’un effort de prospection ou d’une introduction n’est pas à exclure pour cette seule raison. Ce qui compte est la réalité de l’usage, de l’engagement et des conditions, avec leurs limites.
Deuxième vérification : le suivi des engagements dans le temps
Que l’équipe a-t-elle annoncé, sur quelles hypothèses, et que s’est-il effectivement passé ? Les jalons manqués, les difficultés signalées et les corrections apportées donnent matière à examiner le travail. Un retard peut venir d’une erreur, d’une dépendance extérieure ou d’un problème de comportement ; il faut distinguer ces causes. Le nombre de retards ne suffit pas à qualifier l’intégrité d’une personne.
Observer les actes demande parfois plusieurs échanges et des pièces complémentaires. L’auteur évoque dix mois d’accompagnement avant une fenêtre : c’est une situation possible, pas une durée minimale d’évaluation. Une observation longue ne rend pas tout visible et ne doit pas masquer un risque de trésorerie ou d’inaction. La profondeur du contrôle doit être proportionnée aux enjeux et aux signaux observés. Les limites d’accès et les faits contradictoires doivent être consignés, plutôt que transformés en certitude sur la personne.
Troisième vérification : la position des actionnaires existants
Les actionnaires existants peuvent apporter un historique utile. Ils ne sont ni les seuls témoins pertinents ni des observateurs nécessairement indépendants.
Une analyse technique peut être difficile à mener en deux ou trois semaines ; sa faisabilité dépend du sujet, des essais, des données et des compétences mobilisées. L’identité des investisseurs passés et leur avis ne la remplacent pas. Il faut comprendre leurs informations, leurs intérêts, leurs droits et leurs contraintes. Un refus de réinvestir ou de témoigner peut avoir plusieurs causes ; un soutien déclaré peut aussi refléter un intérêt propre. Clients, experts et éléments reproductibles peuvent compléter l’examen, dans le périmètre autorisé.
Préparer l’examen sans promettre de supprimer le risque
La diligence de l’investisseur reste nécessaire. Le travail préalable du conseil peut rendre les échanges plus utiles, à condition d’être traçable. Le volume de vingt ou trente dossiers annuels évoqué par l’auteur ne démontre ni que cette équipe vérifie mieux ni qu’elle le fait au coût le plus bas. Traiter tôt une incertitude peut éviter des reprises, mais a aussi un coût. Une correction avant diffusion peut être plus simple qu’une correction tardive ; elle n’est pas gratuite et ne résout pas tous les problèmes de fond. Nous cherchons donc à faire apparaître les questions importantes avant une présentation formelle.
Le texte indique également un investissement de capitaux propres dans certains projets accompagnés en profondeur. Cette participation doit être vérifiée au cas par cas. Elle peut modifier les intérêts de l’équipe sans garantir un horizon plus long, une meilleure analyse ou des droits identiques à ceux des autres investisseurs. Les mêmes exigences de preuve s’appliquent à notre propre implication.
Présenter un dossier implique de rendre notre jugement et ses limites examinables. Un dossier écarté a malgré tout mobilisé du travail. Le souhait de regarder une prochaine occasion est un signal relationnel, à compléter par la qualité des contrôles, les corrections et les résultats. Un premier examen favorable ne supprime pas les risques ; il permet de discuter un dossier plus explicite, avec ses points encore ouverts.
Aux entrepreneurs et aux investisseurs
Les investisseurs sont en amont, pas en aval
Présenter un dossier engage notre crédibilité
Trois vérifications avant une présentation
L’allocation est la conclusion ; l’image complète est la matière
Vous pouvez rencontrer même sans levée en cours
Ce qui est vérifiable mérite d’être cité
Trois indicateurs pour examiner notre travail
Les résultats comptent pour la suite de la relation
081 · L’allocation est la conclusion ; l’image complète est la matière
Une allocation indique un montant possible. La décision demande aussi de comprendre la structure, les droits, les risques et les éléments encore ouverts.
Après les premières vérifications, comment présenter le dossier ? Notre objectif est de donner les éléments nécessaires à une décision, au-delà du montant disponible. Cela comprend la structure du tour et les éventuelles cessions de titres existants. Les informations sont partagées dans le cadre autorisé ; les limites d’accès et leurs conséquences doivent être explicites.
Notre point de départ est le suivant. Une allocation seule ne permet pas d’apprécier l’ensemble d’une opération. La structure aide l’investisseur à examiner ses droits, son exposition et les conditions. Il conserve sa propre décision ; recevoir plus d’informations ne garantit pas qu’elle sera juste.
Une allocation limitée peut alimenter un sentiment d’urgence. Il faut distinguer une échéance réelle d’une pression commerciale. La disponibilité, son degré de confirmation et les conditions de réservation doivent être précisés. La rareté ne remplace pas l’analyse ; elle ne prouve pas non plus qu’une décision rapide serait nécessairement mauvaise. L’interlocuteur doit pouvoir examiner le dossier sans promesse ou urgence artificielle.
Préciser le rôle des titres existants
Pourquoi l’entreprise lève-t-elle des fonds ? Quelle part correspond à des titres nouvellement émis et quelle part à une cession par des détenteurs existants ? Dans une cession ordinaire, le prix va au vendeur des titres ; il ne constitue pas, à lui seul, une ressource nouvelle pour l’entreprise. Il faut décrire les flux, les instruments, les droits et la formation du prix, ainsi que les motivations connues des vendeurs. Une décision informée peut néanmoins être remise en cause par des faits nouveaux. Une information complète ne supprime ni le risque ni la possibilité d’un désaccord ultérieur.
Les restrictions de transfert doivent être examinées avec le prix. Préemption, agrément ou autres accords peuvent exister selon la juridiction, la forme sociale et les documents applicables. Il serait inexact d’affirmer que tous les actionnaires disposent toujours d’un droit de préemption ou que tout actionnaire de contrôle peut librement bloquer toute cession. Il faut identifier les consentements réellement nécessaires et leur état, sans les présumer obtenus.Prix, droits et faisabilité se vérifient ensemble.
Ces sujets doivent-ils apparaître dès la présentation ? Les éléments importants et partageables devraient être identifiés tôt, en indiquant les vérifications restantes. L’affirmation que huit ou neuf questions sur dix portent sur le tour, la cession et le prix n’est pas étayée par un relevé. Préparer les pièces demande du travail ; ce n’est pas gratuit. Certaines informations ne deviennent disponibles que plus tard et doivent alors être actualisées.
Donner de la visibilité aux interlocuteurs qui examinent le prix
Un investisseur prêt à discuter des conditions peut faire progresser un tour. Le nombre de ces interlocuteurs n’est pas universellement limité à une ou deux institutions ; certains tours ont plusieurs chefs de file ou une organisation différente. Une proposition de prix ne suffit pas à débloquer toute l’opération. Les risques, les droits, les conditions et les autorisations restent à examiner.
Le chef de file peut avoir besoin d’un dossier détaillé, mais les autres participants aussi. Le niveau d’accès varie selon le rôle, les étapes et la confidentialité ; il doit permettre de comprendre les éléments déterminants de leur décision. La structure peut faire avancer une discussion ; elle ne garantit pas une offre. L’arrivée d’un premier investisseur ne transforme pas les suivants en simples demandeurs de parts. Chacun conserve un examen propre du prix, du risque et de l’adéquation à son mandat.
Nous cherchons à constituer un dossier de vérification organisé et traçable : données d’exploitation, pièces pertinentes, hypothèses et notes autorisées, avec dates et responsables. Le texte évoque un dossier deux ou trois fois plus épais qu’une présentation et des questions anticipées six mois à l’avance. Ce sont des images de préparation, pas une norme de volume ni la preuve que toutes les questions futures seront couvertes. Des documents pertinents peuvent éviter des reprises ; leur nombre ne garantit pas leur qualité.
La précision fait partie de la présentation
Présenter un dossier complet ne signifie pas exagérer sa position. Notre règle est de ne pas appeler chaque entreprise numéro un. Un rang exige un marché défini, un indicateur, une date et des comparables. Un classement de premier rang ne doit pas remplacer une première place non démontrée. La précision consiste à proportionner l’affirmation à la preuve.Le niveau de détail doit aider à comprendre, sans enfouir les risques importants. Une formulation exacte et accessible facilite l’examen, sans garantir l’adhésion.
Le texte associe cette exigence à des participations de capitaux propres dans certains projets accompagnés. Ces participations doivent être confirmées opération par opération. Elles ne rendent pas automatiquement l’analyse plus rigoureuse ou l’horizon plus long ; elles peuvent aussi créer des intérêts à expliciter. La préparation du dossier doit servir à l’examen de chaque partie, y compris celle qui ne partage pas notre position financière. Notre implication ne remplace pas les pièces ni la vérification indépendante.
L’auteur évoque dix mois de préparation avant une fenêtre. Une telle durée n’est ni une condition nécessaire ni un gage de qualité ; elle doit se justifier par les besoins, les échéances et les faits à établir. Le dossier se prépare tôt puis se met à jour. La volonté d’examiner une prochaine opération reste un signal parmi d’autres, à rapprocher du travail et des résultats constatés. Anticiper aide à identifier les questions, pas à garantir que tout sera connu. Une première étape utile peut être de faire connaissance avant l’ouverture formelle du tour.
Aux entrepreneurs et aux investisseurs
Les investisseurs sont en amont, pas en aval
Présenter un dossier engage notre crédibilité
Trois vérifications avant une présentation
L’allocation est la conclusion ; l’image complète est la matière
Vous pouvez rencontrer même sans levée en cours
Ce qui est vérifiable mérite d’être cité
Trois indicateurs pour examiner notre travail
Les résultats comptent pour la suite de la relation
Exemple limité à la France : Service Public, cession d’actions de SAS/SASU. Les clauses et procédures de ce cadre ne doivent pas être transposées à toutes les sociétés ou juridictions.
082 · Vous pouvez rencontrer même sans levée en cours
Une rencontre avant une levée peut permettre de mieux comprendre l’entreprise et de suivre ses progrès. Sa valeur dépend de la qualité de l’échange, pas de sa seule ancienneté.
Un fondateur nous a expliqué qu’il ne levait pas cette année : dans sa situation, la capacité disponible lui suffisait et un financement supplémentaire ne raccourcirait pas le calendrier de recherche. Cela pouvait justifier un échange exploratoire avec un investisseur, si les deux parties y voyaient une utilité ; pas une obligation de multiplier les rencontres.
Notre point de départ est le suivant. Rencontrer un interlocuteur en dehors d’une levée peut offrir un autre cadre de discussion. La pression d’un financement immédiat peut être moindre. Cela ne supprime ni les intérêts, ni la mise en scène, ni les contraintes de temps. On peut aborder les difficultés techniques, les questions ouvertes et les prochains jalons, en respectant la confidentialité. Une présentation pendant une levée peut elle aussi être précise et honnête. Un échange exploratoire doit avoir un objet et une durée utiles aux deux parties. L’absence de transaction immédiate ne garantit pas l’accès à une vérité plus profonde.
Le temps permet des observations, sans garantir la confiance
Des échanges antérieurs peuvent aider à rapprocher les objectifs annoncés et les résultats obtenus. Un nouvel interlocuteur peut aussi examiner des pièces historiques, des essais ou des références sans avoir suivi personnellement toute la période. La qualité de la preuve ne dépend donc pas seulement de la durée de la relation. C’est ce que l’on peut observer et vérifier au fil du temps qui compte.
Balayez le schéma horizontalement →
Le schéma illustre une relation suivie : travailler ensemble, entretenir le lien et envisager la suite. Les dates et les marches ne mesurent pas un niveau de confiance. Une longue relation ne prouve ni la qualité de l’entreprise ni un investissement propre du conseil ; ces éléments doivent être confirmés séparément.
Un investissement important demande de comprendre l’entreprise, les conditions et les personnes qui portent le projet. Une référence peut compléter cet examen, mais ne remplace pas l’analyse et ne vaut pas garantie sur le dirigeant. Deux rencontres comme une relation ancienne peuvent laisser des questions essentielles ouvertes. La confiance est une appréciation révisable fondée sur des éléments, pas une certification produite par le temps. Il faut aussi examiner les faits qui contredisent l’impression formée.
Un travail préparatoire peut éviter certaines reprises pendant un tour. Il ne supprime pas l’évaluation actualisée de l’équipe, du mandat et des risques. Le calendrier de soixante jours et l’exemple de dix mois d’accompagnement évoqués par l’auteur restent des repères de travail. Attendre n’améliore pas un dossier par lui-même ; la prochaine étape doit répondre à un besoin concret et à une échéance de revue.
Qui rencontrer en amont ? Des interlocuteurs pertinents pour les questions à examiner, qu’ils puissent proposer un prix ou apporter une compétence utile. Le cadre de huit jalons sur soixante jours place le travail avec un chef de file à D26. Ce repère ne signifie pas qu’un investisseur décide nécessairement avant D26 ni que tous les tours suivent cette séquence. La préparation doit tenir compte du processus réel de décision de chaque institution.
Présenter tôt, avec un objet et des limites clairs
L’auteur indique traiter vingt ou trente missions par an, dont la moitié viendrait d’anciens clients. Ce renouvellement de mandat est une déclaration interne sans période ni dénominateur détaillés ici. Il peut éclairer la continuité d’activité, sans démontrer à lui seul la qualité des missions. Il en va de même pour un investisseur acceptant un nouvel échange. Un retour est un signal à rapprocher du travail effectivement réalisé et des retours moins favorables.
Le texte évoque des investissements propres dans certains projets accompagnés en profondeur. Ils doivent être confirmés avec leurs conditions ; ils ne rendent pas automatiquement l’analyse meilleure ou l’horizon plus long. Un conseil sans participation peut aussi travailler sur le long terme. Toute implication financière doit être explicitée lorsqu’elle est pertinente pour comprendre le rôle et les intérêts de l’intervenant.
Avant une mise en relation, nous cherchons à préciser l’objet de l’échange, le stade du dossier, les informations partageables et notre rôle. Un dossier incomplet peut être discuté comme tel, sans transmettre prématurément des informations non autorisées. Pour une société dans laquelle nous avons investi sans mandat de conseil, il faut distinguer la participation au capital, le mandat éventuel et la portée de la présentation. Créer un groupe de discussion n’est pas une simple formalité : l’accord des personnes et le périmètre d’information doivent être clairs. Les premiers contrôles doivent être documentés ; ils peuvent nécessiter des compétences spécialisées et ne remplacent pas la diligence de l’investisseur.
Les personnes mises en relation peuvent ensuite échanger directement dans le cadre convenu. Une introduction peut aussi venir d’un contact commun. Le texte ne fournit pas de données établissant que la majorité des premiers tours de qualité provient de ce chemin.
Une introduction peut élargir les échanges et modifier le calendrier. Son utilité se juge selon le dossier et les attentes, sans rechercher un contrôle exclusif des relations. Partager une compréhension documentée permet à chacun de poursuivre sa propre analyse.
Après la conversation, une note datée peut conserver les faits, les hypothèses et les suites convenues, dans le respect de la confidentialité. La prochaine contribution examine la préparation de ces supports.
Aux entrepreneurs et aux investisseurs
Les investisseurs sont en amont, pas en aval
Présenter un dossier engage notre crédibilité
Trois vérifications avant une présentation
L’allocation est la conclusion ; l’image complète est la matière
Vous pouvez rencontrer même sans levée en cours
Ce qui est vérifiable mérite d’être cité
Trois indicateurs pour examiner notre travail
Les résultats comptent pour la suite de la relation
Un document utile permet de retrouver les sources, de comprendre les limites et de transmettre les éléments autorisés sans en déformer le sens.
Nous retenons un principe de préparation : la quantité de pages ne remplace ni la traçabilité ni la lisibilité.
Notre point de départ est simple. Une réunion permet de discuter ; un document daté conserve les éléments et les désaccords. Le support doit aider à examiner le dossier, pas seulement donner envie de le relayer. Nous organisons les hypothèses, les notes autorisées et les données pertinentes dans une base de référence. La profondeur attendue dépend du stade, de la transaction et de l’accès aux pièces. Les lacunes doivent être visibles ; une entreprise jeune ne doit pas paraître disposer d’un historique qui n’existe pas.
Rendre la vérification possible
Cela signifie que chaque chiffre important renvoie à une source identifiable, avec une date, une définition, un périmètre et, si nécessaire, un calcul. Une citation garde son contexte ; un jugement distingue ses faits d’appui et ses hypothèses. Un document bien préparé peut limiter les demandes répétées, sans supprimer les échanges nécessaires. Les trois ou cinq appels et les deux ou trois jours évoqués par l’auteur illustrent des reprises possibles, pas un délai minimal mesuré.
L’investisseur examine les risques, les hypothèses et le rendement attendu selon son mandat. Une incohérence importante peut conduire à élargir les contrôles, mais pas nécessairement à reprendre tout le dossier ou à doubler le travail. La mise en page peut faciliter cet examen lorsqu’elle rend les définitions, les risques et les pièces faciles à trouver. Un document non vérifiable représente un risque de travail et de décision ; ce n’est pas une qualification comptable d’actif négatif.
Permettre une citation fidèle et autorisée
Un document peut être lu hors du contexte de la première conversation. Un investisseur peut en reprendre des éléments pour son comité. Une reformulation peut perdre une réserve, mais cette perte n’est pas inévitable. Une omission comme une déformation peut être grave, selon l’élément concerné. Nous cherchons donc à rédiger des passages compréhensibles avec leur contexte essentiel : formulation précise, source, date, hypothèses et limites. Un élément vérifiable n’est pas automatiquement librement transférable : les droits, la confidentialité, les destinataires autorisés et l’attribution doivent être respectés.
Une synthèse peut faciliter une première lecture ; un dossier détaillé reste utile pour vérifier et approfondir. Il serait excessif d’affirmer que les longs plans d’affaires ne circulent jamais. Notre pratique peut commencer par trois à cinq questions importantes et viser une réponse de moins de deux cents mots lorsqu’elle reste intelligible à cette longueur. C’est une contrainte éditoriale, pas une limite universelle de mémoire humaine.
Coordonner la livraison plutôt qu’attendre une perfection abstraite
Livrer des éléments interdépendants séparément peut imposer des rapprochements et des relances. L’exemple de trois allers-retours de deux jours donne bien six jours, soit un dixième d’un calendrier de soixante jours. Il reste hypothétique : les échanges peuvent être parallèles et une livraison partielle bien versionnée peut permettre de commencer plus tôt. Le calcul ne démontre pas qu’attendre tous les documents soit toujours plus rapide.
Le choix doit comparer l’urgence, les dépendances, le niveau de fiabilité et ce que le destinataire peut déjà utilement examiner. Une livraison coordonnée indique ce qui est disponible, provisoire ou encore attendu. Les mises à jour doivent expliquer ce qui change. Le service peut porter sur la qualité du travail, la compréhension et le temps évité, mais ces bénéfices ne sont pas garantis par la seule organisation des documents. Le jugement peut lui aussi être examiné : hypothèses, cohérence, erreurs reconnues et résultats observables.
Ce texte décrit une méthode de préparation. Il ne recommande pas un placement particulier. La présence de sources ne valide pas automatiquement une conclusion : leur pertinence, leur qualité et leur actualité restent à apprécier.
Comment savoir si sélection, rencontres et documents améliorent réellement le travail ? La prochaine contribution examine les indicateurs utilisés, avec leurs limites et les éléments nécessaires pour les vérifier.
La présentation générale de la base documentaire figure dans l’Institut, à destination des entrepreneurs et des investisseurs.
Aux entrepreneurs et aux investisseurs
Les investisseurs sont en amont, pas en aval
Présenter un dossier engage notre crédibilité
Trois vérifications avant une présentation
L’allocation est la conclusion ; l’image complète est la matière
Vous pouvez rencontrer même sans levée en cours
Ce qui est vérifiable mérite d’être cité
Trois indicateurs pour examiner notre travail
Les résultats comptent pour la suite de la relation
084 · Trois indicateurs pour examiner notre travail
Opérations conclues, rencontres renouvelées et apports des partenaires : trois angles pour examiner notre travail, à interpréter avec leur contexte et leurs limites.
À la fin du passage correspondant de l’Institut, nous posons une question : une institution souhaite-t-elle examiner le dossier suivant ? Les actions décrites dans ce volume doivent pouvoir être évaluées. Nous utilisons l’image d’une fusée à trois étages : conclusion des opérations, renouvellement des rencontres et apports des institutions partenaires. Cette image organise une réflexion interne, sans constituer un modèle validé. Ces indicateurs peuvent renseigner sur notre travail ; ils ne permettent pas d’en isoler automatiquement l’effet de celui du marché.
L’activité dépend notamment de la demande, de l’avancement technique, de la disponibilité des capitaux et du cadre public. Ces facteurs ne sont pas entièrement sous notre contrôle, mais ils peuvent être observés. Une baisse des résultats appelle donc un examen des pratiques et du contexte. Attribuer systématiquement l’échec au marché empêcherait d’apprendre ; l’attribuer uniquement à notre processus serait tout aussi réducteur.
Premier étage : les opérations ont-elles été conclues ?
Le premier indicateur rapporte les opérations effectivement conclues aux dossiers retenus dans un périmètre défini. Il faut préciser la période, la cohorte, la définition de la conclusion et le traitement des dossiers encore ouverts, abandonnés ou reportés. Une proposition ou une lettre d’intention ne doit pas être comptée comme une opération réalisée. L’auteur évoque vingt à trente dossiers par an, dont la moitié proviendrait de clients revenant pour une nouvelle opération. Faute de registre et de période précisés ici, ces chiffres restent une déclaration interne, pas une statistique vérifiée. Un faible nombre de dossiers rend les variations sensibles à quelques cas.
Le contexte et les étapes de travail doivent être examinés ensemble. Revenir sur les dossiers peut éclairer la sélection, l’adéquation aux investisseurs, les documents et la coordination. Notre priorité est de préserver une décision informée et une exécution maîtrisée, sans prétendre supprimer les risques. Dans certaines opérations, l’enjeu est de trouver un investisseur disposé et habilité à proposer des conditions. Son intervention peut aider à structurer la discussion ; elle ne valide pas à elle seule le prix et n’oblige pas les autres à suivre. Les risques et les décisions restent propres à chaque participant. Un investisseur chef de file peut être utile ; sa présence ne garantit pas la conclusion.
Deuxième étage : les relations donnent-elles lieu à de nouveaux échanges ?
Le deuxième angle est la fréquence des rencontres avec un même investisseur sur une période donnée. Il faut distinguer les réunions nécessaires au même dossier des échanges consacrés à de nouveaux projets, et préciser si l’unité suivie est une personne ou une institution. Une troisième rencontre peut signaler un intérêt renouvelé ; elle ne prouve pas, à elle seule, la confiance. Elle peut aussi résulter d’un dossier non résolu, d’une curiosité ou d’une obligation de suivi. Une rencontre n’est ni un mandat renouvelé ni un investissement. Le nombre d’échanges est un signal d’activité ; leur utilité et leur qualité doivent être examinées séparément.
Les préférences d’une institution ne sont pas un jugement universel sur un projet. Ses décisions dépendent notamment de son mandat, de ses moyens et de son calendrier. Les rencontres apportent un retour observable, sans être toujours plus fiables que les autres éléments du dossier. Il faut aussi regarder les refus, les échanges sans suite et les partenaires qui ne reviennent pas, pour éviter de ne retenir que les relations actives. La qualité du jugement se discute à partir de décisions documentées, de leurs raisons et de leurs résultats.
Troisième étage : les partenaires contribuent-ils à de nouveaux échanges ?
Le troisième angle porte sur les institutions partenaires qui nous présentent à leur tour des dossiers, des interlocuteurs ou des analyses partageables. Cette contribution peut indiquer une coopération utile. Elle ne démontre pas nécessairement qu’elles nous intègrent durablement à leur organisation. Une recommandation ponctuelle peut avoir d’autres motifs. Pour en faire un taux, il faut définir les contributions comptées, la période et les partenaires éligibles au dénominateur. Il faut éviter les doublons et distinguer une mise en relation, une information et un investissement effectif. Le partage suppose les droits et accords appropriés ; il ne crée pas une obligation de rendre un service équivalent.
L’auteur associe aussi cette méthode à l’investissement de fonds propres dans certains projets accompagnés. Un engagement financier peut rendre une partie du risque plus directe, sans garantir une analyse correcte ni aligner tous les intérêts. Les montants, droits, horizons et rémunérations peuvent différer. Les rôles et les conflits d’intérêts éventuels doivent être identifiés. Cette présentation d’un principe ne prouve pas qu’un investissement ait été réalisé dans chaque dossier. Une règle doit être explicite, applicable et contrôlée pour produire un effet utile.
Ces trois angles ne forment pas nécessairement une séquence causale : une relation peut précéder une opération, et un apport peut intervenir sans conclusion préalable. Ils servent à poser des questions. Comparer des périodes ou des équipes exige des définitions stables et une attention au type de dossiers et aux conditions rencontrées. Il faut compléter les volumes par la qualité de l’exécution, les erreurs, les coûts et les retours des personnes concernées. Examiner ce qui dépend de nous, expliquer ce qui demeure incertain et corriger les pratiques sur pièces.
Aux entrepreneurs et aux investisseurs
Les investisseurs sont en amont, pas en aval
Présenter un dossier engage notre crédibilité
Trois vérifications avant une présentation
L’allocation est la conclusion ; l’image complète est la matière
Vous pouvez rencontrer même sans levée en cours
Ce qui est vérifiable mérite d’être cité
Trois indicateurs pour examiner notre travail
Les résultats comptent pour la suite de la relation
085 · Les résultats comptent pour la suite de la relation
Les résultats obtenus par les investisseurs comptent dans une relation durable. Ils ne suffisent toutefois ni à expliquer tous les retours ni à garantir une prochaine opération.
Une question revient : qu’est-ce qui donne envie de travailler de nouveau avec nous ?
Notre réponse accorde une place centrale aux résultats. Le passage « Aux entrepreneurs et aux investisseurs » de l’Institut associe l’engagement de fonds propres dans des projets accompagnés à l’objectif d’aider les investisseurs à prendre des décisions capables de produire un rendement adapté aux risques. Cela exprime une ambition de travail, pas une promesse de rendement stable. Ce volume examine six actions : comprendre les profils, sélectionner, présenter le dossier complet, rencontrer en amont, préparer les documents et suivre des indicateurs. Ces actions peuvent contribuer à une meilleure décision ; elles ne commandent pas seules le résultat financier.
Pourquoi insister sur les résultats ? Parce que la qualité du discours doit être confrontée à ce qui arrive réellement. La relation, l’information et la qualité de l’exécution restent néanmoins utiles, même lorsque leur effet ne se traduit pas immédiatement par un gain. Une hausse de valorisation sur le papier ne se confond pas avec un produit effectivement encaissé. Il faut préciser la période, les apports, les distributions, les coûts et la valeur encore estimée. La qualité des relations ne remplace pas cette mesure. Mais ni un gain isolé ni une perte isolée ne permettent, à eux seuls, d’attribuer le résultat au conseiller ou d’évaluer toute sa méthode.
Le retour des partenaires est un signal à interpréter
Le texte du site consacré au retour des clients examine ce que ce retour peut nous apprendre. Ici, nous interrogeons le lien avec les résultats. Un résultat satisfaisant peut favoriser une nouvelle collaboration ; le retour ne prouve pas à lui seul cette causalité.
Un investisseur engage du temps et renonce à d’autres possibilités lorsqu’il examine un dossier. Le nombre de conseillers qu’il consulte varie ; on ne peut pas présumer que chacun en voit des dizaines par an. Les choix des entrepreneurs comme des investisseurs peuvent mêler résultats, confiance, contraintes et habitudes.
L’auteur évoque vingt à trente dossiers annuels, dont une moitié de clients revenant pour une nouvelle opération. Sans période précise ni registre accessible dans ce texte, ces proportions restent une déclaration interne. Elles ne prouvent ni le rendement obtenu ni l’absence d’effet commercial dans le retour des clients. Il faut aussi distinguer le renouvellement d’un mandat par une entreprise, une nouvelle rencontre avec un investisseur et un nouvel investissement.
Entretenir des échanges utiles hors d’une opération peut aider à connaître les besoins et à discuter des hypothèses. La fréquence doit respecter le temps et les préférences de chacun. Il serait excessif d’affirmer que ce travail est toujours supprimé en premier ou qu’il ne produit aucun effet immédiat. Partager une analyse pertinente peut nourrir une relation, sans créer de dette de réciprocité. Ce partage doit rester compatible avec les droits, la confidentialité et le rôle de chacun. L’image des provisions pour la suite décrit un effort de continuité, pas une garantie que quelqu’un répondra au prochain appel.
Engager des fonds propres : un risque partagé en partie
L’auteur présente l’investissement de fonds propres dans des projets accompagnés comme un principe de son organisation. Cette affirmation ne documente pas ici les opérations effectivement réalisées ni leurs montants. Co-investir peut exposer plusieurs parties au même projet, sans leur donner les mêmes droits, le même risque ou le même rendement.
Balayez le schéma horizontalement →
La carotte de glace représente ici une sélection progressive : sociétés accompagnées, accompagnement approfondi, puis investissement éventuel sur fonds propres. Les huit années évoquées dans le récit ne constituent pas une série chiffrée représentée par le dessin. Ni la largeur des segments ni leur couleur ne mesurent une qualité, un rendement ou un risque. La glace plus claire est une métaphore ; elle ne signifie pas qu’un investissement serait pur ou sans risque. Le schéma distingue deux décisions : servir un client et engager notre propre bilan.
L’engagement financier peut renforcer l’attention, mais aussi introduire de nouveaux biais ou conflits d’intérêts. Les rôles, la rémunération, les droits et les conditions doivent être examinés. Un accompagnement sérieux reste possible sans co-investissement ; inversement, investir ne prouve pas à lui seul la qualité du service ou de la vérification.
Le rôle de conseil doit être explicite. Nous pouvons contribuer à l’analyse et aux discussions ; les parties concernées décident des conditions de leur opération. La valeur d’une entreprise ne dépend pas d’une seule préférence. Les résultats financiers éclairent le jugement, mais leur interprétation doit tenir compte des risques, du temps et du contexte. Les investisseurs n’ont pas tous le même ordre de priorités. L’intervention d’un chef de file peut faciliter une opération sans obliger les autres à suivre. Identifier un interlocuteur disposé et habilité à proposer des conditions peut être utile, sans remplacer les vérifications et décisions des autres parties.
L’Institut décrit notamment la vérification des commandes et de leur exécution, l’examen d’éléments relatifs à la conduite des dirigeants, l’organisation des cessions de titres existants et les intentions des actionnaires. Ce sont des points de travail, pas une certification. L’absence de réinvestissement d’un actionnaire peut avoir plusieurs explications. Enfin, une position concurrentielle doit être documentée avec son périmètre et sa date : il ne suffit pas d’appeler chaque entreprise « première » ou « de premier rang ». L’hypothèse d’un marché où le gagnant capterait l’essentiel doit elle aussi être étayée.
Le volume VIII se termine ici. Les investisseurs contribuent à la compréhension d’un secteur et peuvent devenir des partenaires dans la durée. La relation doit permettre un examen lucide des résultats et des erreurs. Les gains réalisés et les collaborations renouvelées sont deux éléments à suivre, avec les pertes, les retours critiques et les partenaires qui ne reviennent pas. Aucun de ces signaux, pris seul, ne garantit la suite.
Aux entrepreneurs et aux investisseurs
Les investisseurs sont en amont, pas en aval
Présenter un dossier engage notre crédibilité
Trois vérifications avant une présentation
L’allocation est la conclusion ; l’image complète est la matière
Vous pouvez rencontrer même sans levée en cours
Ce qui est vérifiable mérite d’être cité
Trois indicateurs pour examiner notre travail
Les résultats comptent pour la suite de la relation
VOLUME IX · DANS LE MÊME BATEAU
086 · À la première rencontre, comprendre le fonctionnement de l’entreprise
La première rencontre sert à examiner l’activité, ses preuves et ses incertitudes. Poser des questions précises et dire ce que l’on sait réellement est une forme de respect.
Lors d’une première rencontre, un fondateur peut demander par où commencer.
Commencer par les clients et les encaissements peut être utile. Qui paie, pour quoi, quand et à quelles conditions ? Pour une entreprise avant commercialisation, il faut plutôt distinguer les preuves techniques, les besoins futurs et les hypothèses de revenus. L’absence actuelle de recettes ne dispense pas de cette analyse, mais ne suffit pas non plus à juger le projet.
Notre point de départ : comprendre le fonctionnement avant de recommander une direction. Nous cherchons à écouter en posant des questions, puis à examiner le modèle économique, les clients, les dépenses et la trésorerie. Il ne s’agit pas d’épuiser toutes les questions en une séance. Les réponses incertaines doivent être notées avec les pièces et les personnes nécessaires pour les approfondir. Une orientation provisoire peut être utile si ses hypothèses et ses limites sont explicites.
Faire apparaître les questions importantes assez tôt
Une difficulté repérée tôt peut éviter des reprises dans les rencontres suivantes. Il serait toutefois excessif d’affirmer qu’une séance assure leur tranquillité ou que toute omission sera nécessairement détectée en vérification. Le coût d’une découverte tardive dépend de sa nature et des engagements déjà pris. Prioriser les questions à fort impact, sans transformer le premier échange en audit sans fin.
Le calendrier illustratif va de D01, constitution de la base factuelle, à D18, examen des attentes du marché. Dix-huit jours sur soixante représentent bien trois dixièmes. Cette arithmétique ne démontre pas que la majorité des objections naît pendant cette phase, ni qu’elle détermine toute la suite. La préparation peut faciliter les étapes suivantes, sans en garantir le déroulement. La première rencontre ouvre cette préparation. Elle doit rendre visibles les faits établis et les points encore ouverts. Les travaux peuvent avancer en parallèle lorsque leurs dépendances le permettent.
Présenter tôt les réserves importantes
Après les premières questions viennent les constats, les réserves et les hypothèses. Forces, faiblesses et conditions de marché doivent être présentées avec leurs appuis. La première réunion ne permet pas toujours de les établir. Une opinion défavorable ne devient pas un fait parce qu’elle est formulée avec assurance. Il est utile de corriger tôt une formulation trompeuse ou une hypothèse fragile. L’urgence de dire doit rester compatible avec le temps nécessaire pour vérifier.
Le calendrier technique et celui du financement peuvent différer. Ni la technologie ni les valorisations ne suivent toujours une courbe régulière. Nous cherchons à comprendre les décalages pertinents pour l’entreprise, puis à préparer une décision et une exécution adaptées aux conditions observées. Une fenêtre de financement ne dure pas nécessairement quelques semaines et ne garantit pas la conclusion. Les possibilités de diffusion varient selon les secteurs, les produits et leurs contraintes ; elles ne permettent pas de présumer une adoption plus rapide de toute bonne idée.
Dire aussi les limites de notre rôle
L’auteur relie la franchise à l’engagement de fonds propres dans certains projets accompagnés. Cette déclaration de principe ne prouve pas ici la réalisation ni le montant de chaque investissement. La sincérité et la qualité du conseil doivent être attendues même sans investissement personnel. Investir peut renforcer une exposition au risque, mais aussi créer des biais ou des conflits d’intérêts ; cela ne prouve pas que le conseiller supportera les pertes en premier.
La même rencontre doit préciser les responsabilités, les livrables, les informations attendues et les décisions qui appartiennent à l’entreprise. Une volonté d’aider davantage ne vaut pas une extension illimitée du mandat. Les désaccords et les limites doivent pouvoir être discutés et consignés.
Les questions tiennent compte du temps, des efforts et du capital déjà engagés par les fondateurs. Respecter ces efforts ne signifie pas qu’ils justifient à eux seuls de poursuivre. Les décisions à venir doivent aussi regarder les options, les coûts futurs et ce que de nouvelles preuves pourraient changer. La rigueur n’exige ni brutalité ni défiance automatique.
Les textes suivants décrivent cette méthode de travail. La première rencontre en ouvre le cadre ; elle n’en achève pas la vérification.
La présentation d’ensemble figure dans la rubrique « Méthode de transaction » de l’Institut.
Méthode de transaction
À la première rencontre, comprendre le fonctionnement de l’entreprise
Clarifier le propos sans réduire l’entreprise à un slogan
Dès le démarrage, partager un calendrier de travail
Savoir attendre, avec un objectif et une échéance
Examiner la conversion et ses causes avant de corriger
Avant le lancement, vérifier cinq points
Décider et coordonner : des responsabilités distinctes
Ce que nous voulons le plus vous économiser, c’est du temps
087 · Clarifier le propos sans réduire l’entreprise à un slogan
Une formulation courte doit rendre l’idée centrale intelligible et permettre à un investisseur de savoir quoi examiner ensuite. Elle ne contient pas tout le dossier.
Après avoir examiné le fonctionnement de l’entreprise, nous cherchons une formulation courte qui en présente l’activité et l’enjeu principal. Une phrase peut ouvrir la discussion. Elle ne doit pas être une contrainte absolue si plusieurs phrases sont nécessaires pour éviter un contresens.
Une activité complexe ne tient pas toujours dans une seule ligne sans perdre une réserve importante. Une difficulté à la présenter peut signaler un problème de formulation, de connaissance du public ou de choix stratégiques. Elle ne démontre pas à elle seule que les arbitrages de l’entreprise sont inachevés. Nous proposons trois angles pour travailler cette formulation.
Trouver le centre du propos en conservant les limites utiles
Toute synthèse sélectionne des informations. L’enjeu est de choisir celles qui rendent l’activité compréhensible sans en fausser le sens. La formulation courte doit pouvoir être reliée au dossier détaillé. Les termes importants doivent résister aux questions : qui est le client, quel problème est traité, quelle solution existe et quelles preuves sont disponibles ? L’image du mur porteur exprime ce besoin de cohérence ; elle ne signifie pas qu’une seule phrase puisse porter toutes les informations.
Lorsqu’un investisseur demande le positionnement, il peut chercher à comprendre le périmètre et les priorités de l’entreprise, mais aussi son marché, ses concurrents ou ses clients. Énumérer plusieurs activités n’est pas automatiquement un signe de dispersion. Il faut expliquer leurs liens, les ressources engagées et les arbitrages. Une phrase confuse peut décourager un lecteur ; elle ne suffit pas à diagnostiquer toute l’entreprise.
Adapter la formulation à un interlocuteur identifié
La phrase peut servir à ouvrir un échange avec un investisseur susceptible de proposer des conditions. L’objectif est une compréhension suffisamment précise pour décider de poursuivre l’examen. L’absence de prix proposé ne signifie pas que tous les investisseurs attendent passivement. Des travaux peuvent avancer en parallèle. Une proposition d’un chef de file peut structurer la discussion, sans valider à elle seule le prix ni supprimer les risques des autres participants. Notre travail consiste notamment à identifier les interlocuteurs pertinents : mandat, moyens, calendrier et capacité de décision. L’ordre des approches doit tenir compte des dépendances réelles, des accords de partage et des préférences de l’entreprise. Une phrase claire est une entrée dans la discussion, pas une clé qui garantit son résultat.
Nous cherchons une logique d’investissement que l’on puisse expliquer. La clarté permet de discuter les hypothèses. Une complexité difficile à résumer n’est pas nécessairement un défaut ni le risque lui-même. Elle peut venir de la technologie, des contrats ou de plusieurs activités cohérentes. Il faut examiner ces éléments, au lieu de les supprimer pour obtenir une formule séduisante. Une bonne synthèse ouvre l’accès aux preuves et aux objections importantes.
Vérifier une compréhension commune
La formulation permet au fondateur de vérifier ce que nous avons compris. Son accord est utile, mais ne valide pas à lui seul toutes les affirmations. Les documents, les observations et les points de désaccord doivent rester accessibles. Stratégie, présentation et échanges gagnent ainsi une base de travail commune. Si les interprétations divergent, il faut préciser le désaccord avant de multiplier les versions. Une formulation provisoire et datée peut évoluer lorsque les faits ou la stratégie changent.
La rubrique « Méthode de transaction » de l’Institut propose d’examiner les différences entre l’évolution technique et les conditions de financement. Ces différences ne se réduisent pas toujours à une phrase et ne garantissent pas une conclusion dans une fenêtre donnée. L’auteur évoque vingt à trente mandats annuels et de nombreuses réécritures ; sans période et registre présentés ici, ce volume reste une déclaration interne. Huit étapes réparties sur soixante jours donnent arithmétiquement sept jours et demi par étape. Ce calcul n’impose ni des durées identiques ni une progression strictement séquentielle. Le travail peut commencer avec une formulation provisoire, à condition que ses limites soient connues.
Comprendre, formuler, puis revenir aux preuves : cette boucle prépare le démarrage du travail décrit dans le texte suivant.
Méthode de transaction
À la première rencontre, comprendre le fonctionnement de l’entreprise
Clarifier le propos sans réduire l’entreprise à un slogan
Dès le démarrage, partager un calendrier de travail
Savoir attendre, avec un objectif et une échéance
Examiner la conversion et ses causes avant de corriger
Avant le lancement, vérifier cinq points
Décider et coordonner : des responsabilités distinctes
Ce que nous voulons le plus vous économiser, c’est du temps
088 · Dès le démarrage, partager un calendrier de travail
Une réunion préparée permet de partager les premières orientations, les responsabilités et un calendrier. Sa durée ne prouve pas à elle seule la qualité de la préparation.
Après la signature du mandat, nous proposons une réunion de lancement. L’objectif d’une heure décrit un format de travail, pas une garantie universelle. À son issue, les participants doivent disposer des orientations retenues, des responsabilités et d’un calendrier, ou savoir précisément ce qui reste à décider.
Cette réunion s’appuie sur le travail préalable. Une compréhension commune peut aider à organiser les approches, les documents et les étapes. Mais la stratégie reste un choix entre des options, avec des hypothèses à vérifier. Elle ne se déduit pas mécaniquement d’une analyse. Le calendrier doit montrer les décisions, les ressources et les informations dont dépend chaque étape.
Préparer une réunion qui produit des décisions utilisables
L’auteur privilégie une réunion en présence, avec peu de distractions et un temps consacré à l’objectif commun. Ce choix peut être utile si les contraintes des participants le permettent. Une discussion de qualité demande de l’attention et des éléments examinables. Une réunion à distance peut aussi être bien préparée et concentrée. Déposer les téléphones n’est pas une condition universelle : urgences, accessibilité et contraintes pratiques doivent être prises en compte. Une heure ne garantit pas un plan valable pendant un mois.
Le cadre de l’Institut comporte huit jalons : D01, constitution de la base factuelle ; D09, préparation des documents ; D18, examen des attentes du marché ; D26, coordination d’un éventuel chef de file ; D35, appui aux vérifications approfondies ; D43, coordination avec le comité d’investissement ; D52, négociation des principales conditions ; D60, préparation de la conclusion et du financement. Huit jalons sur soixante jours donnent une moyenne arithmétique de sept jours et demi, sans fixer la durée de chaque tâche. Dix-huit jours représentent trois dixièmes du calendrier ; cela ne prouve pas que le travail se concentre toujours dans cette première période. Ce cadre est une présentation de méthode, pas un calendrier imposé à toutes les opérations. L’état de préparation, les validations, les moyens et la complexité peuvent modifier l’ordre et les délais. Le calendrier doit être daté, suivi et révisé avec les raisons des changements.
Il faut aussi préciser ce que le calendrier cherche à rendre possible. La priorité est une décision informée et une exécution maîtrisée, sans promettre une opération sans risque. Dans certains dossiers, il est utile d’identifier un investisseur susceptible de proposer des conditions et de coordonner un tour. Les autres investisseurs peuvent travailler en parallèle. Le premier prix proposé n’est pas une validation objective de la valeur et ne transforme pas automatiquement les objections en demandes d’allocation. L’ordre des démarches doit correspondre aux dépendances réelles, sans devenir une règle rigide.
Attribuer les tâches avec les moyens et les responsabilités
L’auteur décrit un engagement important des deux associés fondateurs et évoque une moitié de leur effort. Le texte ne précise pas la période, la base de mesure ni la répartition entre mandats ; ce n’est donc pas une garantie chiffrée de disponibilité pour chaque client. De même, vingt à trente dossiers annuels et une moitié de clients revenant restent des déclarations internes sans registre présenté ici. Une planification crédible doit préciser les personnes, leur disponibilité et les relais possibles.
La répartition doit tenir compte des compétences, de la charge et du pouvoir de décision. Les associés peuvent prendre en charge certains échanges décisifs ; d’autres collègues peuvent préparer les recherches ou les premiers contacts. Les missions incertaines ne doivent pas être confiées sans appui aux personnes les moins expérimentées. Recherche et négociation peuvent toutes deux demander une expertise élevée. Une répartition utile précise qui prépare, qui vérifie, qui décide et qui peut alerter.
Le calendrier donne une forme observable aux engagements convenus. Il indique les livrables et les dates prévues, puis permet de comparer l’avancement réel aux prévisions. Les écarts doivent être expliqués avec les conséquences et les actions possibles. Un écrit réduit certaines ambiguïtés ; il ne supprime pas les hypothèses et les aléas. Il faut distinguer les dates sur lesquelles l’équipe peut s’engager, les objectifs et les décisions de tiers. L’arrivée d’une proposition, les validations d’un investisseur ou le versement des fonds ne sont pas sous le seul contrôle du conseiller. Les engagements doivent correspondre à des responsabilités, des moyens et des conditions explicités.
Un lancement clair aide à suivre le travail ; les clarifications doivent continuer pendant l’opération. Parfois, l’action suivante consiste à attendre une information ou une décision. Le prochain texte examine comment rendre cette attente utile et limitée.
Le cadre complet figure dans la rubrique « Rythme d’exécution de référence sur 60 jours » de l’Institut. Il décrit une méthode de préparation et de coordination, sans garantie de financement.
Rythme d’exécution de référence sur 60 jours
À la première rencontre, comprendre le fonctionnement de l’entreprise
Clarifier le propos sans réduire l’entreprise à un slogan
Dès le démarrage, partager un calendrier de travail
Savoir attendre, avec un objectif et une échéance
Examiner la conversion et ses causes avant de corriger
Avant le lancement, vérifier cinq points
Décider et coordonner : des responsabilités distinctes
Ce que nous voulons le plus vous économiser, c’est du temps
089 · Savoir attendre, avec un objectif et une échéance
Reporter une démarche peut être utile si l’attente produit des éléments nécessaires. Elle doit avoir une raison, des travaux identifiés, une date de réexamen et des limites.
Un fondateur peut demander s’il faut commencer par quelques échanges pour tester l’intérêt des investisseurs.
Il n’y a pas de réponse négative automatique. Une démarche prématurée et mal préparée peut consommer du temps ou nuire à la compréhension du dossier. Des échanges exploratoires ciblés peuvent aussi apporter une information utile. Attendre n’est une contribution que si l’on peut expliquer ce que cette attente permet. Il faut comparer les risques de l’action, ceux du report et les ressources encore disponibles.
L’Institut propose d’examiner les décalages entre technique et financement. Le progrès technique et les conditions de marché peuvent évoluer à des rythmes différents. Ils ne suivent pas nécessairement des courbes respectivement continues et discontinues. Notre travail consiste à identifier les conditions pertinentes et à préparer les étapes possibles, sans présumer qu’une fenêtre apparaîtra ni qu’elle conduira à une opération conclue.
Préparer les éléments nécessaires sans attendre indéfiniment
La période d’attente doit correspondre à des conditions identifiées. Ce délai peut servir à vérifier une hypothèse technique, commerciale ou financière. L’absence d’intérêt extérieur n’est pas une preuve que notre jugement est juste et seulement en avance. L’auteur rapporte un accompagnement de dix mois, sans dossier permettant ici d’en vérifier les étapes ou l’effet. Comparer dix mois à soixante jours donne environ cinq fois la durée si l’on assimile un mois à trente jours. Ce n’est pas une durée normale de maturation ni une promesse de passage du prototype à la petite série : ce passage dépend du produit et de ses contraintes.
Pendant une attente justifiée, les tâches peuvent inclure la mise à jour des pièces, l’examen des besoins des investisseurs et la production de nouvelles preuves par l’entreprise. Les deux premières étapes du cadre à huit jalons peuvent commencer avant une démarche large, sans être toujours les plus coûteuses ou les seules nécessaires. Le but est de réduire les reprises, tout en gardant les informations à jour.
Avant de prolonger cette période, il faut préciser ce qui manque, comment l’observer et quand décider de nouveau.
Un objectif peut être d’identifier un investisseur capable de proposer des conditions. Cela ne doit pas devenir la recherche indéfinie d’un interlocuteur idéal. Un chef de file peut aider à organiser le tour, mais ne fixe pas un prix au nom de tous sans mandat approprié. Les autres parties gardent leurs vérifications et décisions. Son intérêt ne prouve pas la valeur du dossier ni la disponibilité du financement. Des démarches parallèles et des solutions différentes peuvent rester pertinentes.
La durée d’une fenêtre dépend de l’opération
Combien de temps dure une possibilité de financement ?
Il n’existe pas ici de durée générale démontrée. Le récit évoque quelques semaines et une semaine parfois décisive. Sans données comparatives, on ne peut pas affirmer que l’essentiel du travail tient dans cette durée, que les tours suivants relèvent de l’inertie ou que la période utile représente moins d’un dixième de l’année. L’écart d’efficacité d’un ordre de grandeur évoqué dans le texte initial n’est pas établi par une mesure présentée ici.
Le rythme doit répondre aux informations et aux contraintes, pas à une préférence pour la vitesse ou la lenteur. Une longue préparation peut aider ; elle peut aussi épuiser la trésorerie ou laisser passer une occasion. Il faut convenir d’une date de réexamen et des conditions de poursuite, de changement ou d’arrêt. Les besoins de financement, les coûts du report et les solutions de repli font partie de cet examen.
Évaluer le travail pendant l’attente
On peut examiner un partenaire aussi bien pendant les démarches actives que pendant une période de préparation.
Quels livrables produit-il ? Quelles hypothèses ont changé ? Quelles décisions sont désormais possibles ? L’investissement de fonds propres, lorsqu’il existe, peut modifier l’exposition au risque, mais ne prouve ni la qualité de l’analyse ni l’utilité d’attendre davantage. Il peut aussi créer un intérêt à prolonger un projet. Les actes et les résultats documentés doivent être examinés avec les intérêts de chacun.
Une capacité limitée conduit-elle à renoncer à certains dossiers ?
Oui, mais les vingt à trente mandats annuels évoqués restent une déclaration interne sans période et registre présentés ici. Les choix doivent tenir compte des ressources et des engagements effectifs. Un refus ou un report ne démontre pas que le dossier était mauvais, ni qu’un accompagnement aurait nécessairement réussi.
Le besoin de financement ne crée pas à lui seul une occasion de marché. Notre contribution consiste à préparer ce qui peut l’être, à rendre les inconnues visibles et à comparer les options. Elle ne consiste pas à promettre que le bon moment viendra ou que tout sera alors déjà résolu.
Méthode de transaction
À la première rencontre, comprendre le fonctionnement de l’entreprise
Clarifier le propos sans réduire l’entreprise à un slogan
Dès le démarrage, partager un calendrier de travail
Savoir attendre, avec un objectif et une échéance
Examiner la conversion et ses causes avant de corriger
Avant le lancement, vérifier cinq points
Décider et coordonner : des responsabilités distinctes
Ce que nous voulons le plus vous économiser, c’est du temps
090 · Examiner la conversion et ses causes avant de corriger
Le taux de passage à une proposition doit être défini et interprété dans son contexte. Un objectif interne n’est ni une moyenne du marché ni une preuve de qualité.
Après plusieurs rencontres, comment savoir ce que le travail a réellement permis ?
L’auteur suit notamment le passage à une lettre de conditions, ou term sheet. Ce document présente les principales conditions envisagées ; il ne se réduit pas nécessairement à une page et ne constitue pas un financement réalisé. Pour calculer un taux, il faut préciser la période, les institutions comptées, les échanges retenus au dénominateur et ce qui qualifie une proposition au numérateur. Les doublons, les dossiers encore ouverts et les propositions retirées doivent être traités de façon constante. Dépasser la moitié est ici une exigence interne déclarée, pas un résultat statistique vérifié ni une norme générale. Le texte ne fournit pas les données nécessaires pour apprécier si cet objectif est adapté à chaque contexte.
Examiner plusieurs explications, au-delà d’un seuil
Un refus ou une absence de suite apporte une information, mais ne révèle pas automatiquement sa cause. Le mandat, le calendrier, les moyens disponibles, les conditions proposées, les risques du projet ou la présentation peuvent intervenir. Les investisseurs peuvent aussi se tromper. Leur réaction doit être confrontée aux raisons explicites et aux autres faits disponibles.
Deux pistes que nous pouvons examiner sont l’adéquation du profil recherché et la clarté ainsi que les preuves du dossier. Elles ne couvrent pas toutes les causes possibles.
Quelques premiers échanges peuvent aider à préciser les hypothèses. Ils ne constituent pas automatiquement une expérience A/B contrôlée. Trois à cinq institutions forment un petit échantillon, souvent sélectionné et hétérogène. Sans comparaison appropriée, on ne peut pas isoler l’effet d’un argument sur leur décision. Il est utile d’identifier ce qui retient l’attention, sans se limiter aux interlocuteurs qui confirment notre opinion ni cacher les autres éléments importants. Affiner les hypothèses, puis vérifier leur pertinence auprès d’autres interlocuteurs. Les trois premières semaines du cadre de soixante jours sont présentées comme un temps pour préparer et examiner les hypothèses. Ce repère ne commande pas de rester sans contact extérieur. Une démarche large ou ciblée doit être évaluée selon son objectif, son coût et la qualité des interlocuteurs.
Balayez le schéma horizontalement →
Quatre axes de travail : établir les faits, clarifier le dossier, structurer l’opération et préparer sa conclusion éventuelle. La ligne dorée représente une méthode, pas une probabilité ni un calendrier mesuré. La préparation peut commencer avant les premiers échanges, puis être révisée avec leurs retours. Ces axes peuvent se chevaucher et ne garantissent ni proposition ni financement.
Il faut aussi examiner la présentation. Un positionnement peu clair peut venir de l’expression, des preuves disponibles ou de choix encore ouverts. Plusieurs activités peuvent être cohérentes si leurs liens et leurs ressources sont explicités. On ne peut pas déduire d’une seule phrase que tous les moyens sont dispersés dans des tâches inutiles. Les questions doivent permettre de comprendre les priorités, pas seulement d’obtenir une formule séduisante.
Une correction doit répondre à un problème identifié et conserver les faits importants. Il faut ensuite observer si elle produit l’effet attendu, sans attribuer tout changement à cette seule modification.
Organiser une revue qui préserve les faits
Nous privilégions des notes après la rencontre, une revue rapide des points importants et un examen régulier de la stratégie.
Documenter tôt peut limiter les oublis. Il n’existe pas ici de preuve d’une durée de conservation d’un seul jour pour les souvenirs. Un mot ou l’ordre des questions peuvent aider à comprendre l’échange, mais leur interprétation reste incertaine. Il faut distinguer les paroles effectivement recueillies, nos observations et nos inférences. « Ils ne sont pas intéressés » est une information incomplète, pas nécessairement une information nulle. Les notes doivent préciser le contexte, la date, les raisons données et la suite convenue. Les enregistrements et le partage des comptes rendus exigent les autorisations appropriées. Ajuster le ciblage consiste à rechercher une meilleure adéquation tout en testant les contre-exemples. Il ne faut pas modifier toute la stratégie à chaque réaction isolée.
La formule de l’Institut sur l’action au bon moment décrit une ambition. Une revue doit aider à décider quand maintenir une hypothèse, l’examiner davantage ou la changer. Ni le calendrier technique ni les conditions de financement ne suivent une forme universelle ; une fenêtre n’est pas nécessairement limitée à quelques semaines. La revue sert à ajuster le rythme et les décisions. Sa fréquence seule ne garantit pas que la direction soit correcte.
La limite est essentielle : la conversion est un indicateur de processus, pas un verdict. Un taux élevé peut refléter une sélection très étroite ou des conditions particulières ; un taux faible peut avoir plusieurs causes. Dix rencontres et vingt ne sont pas automatiquement équivalentes, même dans un marché difficile. Le travail sur place et l’investissement de fonds propres, lorsqu’ils existent, ne prouvent pas à eux seuls la qualité de l’analyse ou l’alignement des intérêts. Les propositions, les conclusions effectives et les résultats ultérieurs doivent rester distincts.
Le texte suivant présente une liste de vérifications à préparer avant les démarches.
Méthode de transaction
À la première rencontre, comprendre le fonctionnement de l’entreprise
Clarifier le propos sans réduire l’entreprise à un slogan
Dès le démarrage, partager un calendrier de travail
Savoir attendre, avec un objectif et une échéance
Examiner la conversion et ses causes avant de corriger
Avant le lancement, vérifier cinq points
Décider et coordonner : des responsabilités distinctes
Ce que nous voulons le plus vous économiser, c’est du temps
Trésorerie, conditions de l’opération, ressources, coordination et progression : cinq angles pour préparer les décisions, sans prétendre éliminer tous les risques.
Certaines vérifications doivent précéder une décision ; d’autres peuvent se poursuivre pendant le travail. Il faut distinguer les conditions bloquantes des éléments qui peuvent être complétés sans compromettre la décision.
L’Institut compare une jeune entreprise à un vaisseau qui part vers l’inconnu. Cette image rappelle que certains engagements réduisent les possibilités de revenir en arrière. Une entreprise peut néanmoins adapter ses opérations. La métaphore ne justifie ni l’attente d’une certitude totale ni l’idée que toute correction devient impossible après le démarrage. Nous retenons cinq angles de préparation.
Balayez le schéma horizontalement →
La fusée illustre cinq angles de préparation : trésorerie, conditions, ressources, coordination et progression. Le compte à rebours de cinq à un avant le départ est graphique ; il ne fixe pas de durée et ne constitue pas un contrôle aéronautique. La liste ne couvre pas tous les risques d’une entreprise ou d’une opération. Les vérifications doivent se poursuivre lorsque les faits et les conditions changent.
Trésorerie et conditions de l’opération
Premier point, la trésorerie. Jusqu’à quand les ressources disponibles couvrent-elles les dépenses et les engagements prévus ? Comparer plusieurs scénarios, y compris des délais et des encaissements moins favorables. Le cadre de soixante jours et huit jalons est un repère de méthode, pas une durée typique démontrée de levée. Les dix mois d’attente évoqués par l’auteur sont un récit particulier, pas un maximum. Les dates dépendent notamment des dépenses, des clients et des décisions de financement. Le scénario favorable doit lui aussi être vérifié, sans être la seule base du plan.
Deuxième point, les conditions. La structure du capital, les principales clauses, les règles de décision et les droits d’information doivent être compris par les parties concernées. Une ambiguïté peut entraîner des reprises ; sa gravité dépend de son effet réel et du moment où elle est découverte. Le texte ne fournit pas de données démontrant que la majorité des reprises vient d’un défaut de formulation. Modifier une page n’est pas toujours presque gratuit, ni modifier un calendrier nécessairement une affaire de mois. L’objectif est d’identifier les désaccords importants et les faire examiner par les personnes compétentes. Cette liste ne remplace pas l’examen des documents applicables.
Ressources, coordination et progression
Troisième point, les ressources. Identifier les besoins humains, financiers et techniques, les personnes disponibles, les dépendances et les solutions de repli. Si un élément manque, comparer les possibilités de report, de réduction du périmètre ou d’une autre organisation. Attendre n’est pas automatiquement la meilleure option ; cela doit être décidé au regard des contraintes.
Quatrième point, la coordination. Les attentes des actionnaires existants, des cofondateurs et des équipes doivent être explicitées, avec les droits de décision et les désaccords encore ouverts. Un accord unanime sur tout n’est pas toujours possible ni nécessaire. Les tensions internes et les contraintes externes peuvent toutes deux compter. Le co-investissement de fonds propres, lorsqu’il existe, ne crée pas des droits, risques ou intérêts identiques. Le rôle du conseiller et celui de l’investisseur doivent rester lisibles.
Cinquième point, la progression. Le rythme est un élément d’analyse, pas une preuve de qualité à lui seul. Atteindre un niveau de revenus en six mois ou en dix-huit peut correspondre à des trajectoires différentes. La comparaison doit tenir compte du point de départ, de la qualité des revenus, des coûts, de la rétention et des moyens engagés. La diffusion des produits d’IA dépend de leur marché et de leurs contraintes ; elle ne remplit pas nécessairement le marché en quelques mois. Accélérer peut aider ou dégrader l’exécution ; ralentir peut être une précaution utile ou un retard coûteux.
Lorsqu’une vérification révèle un problème, il faut apprécier son impact, les mesures possibles et la personne habilitée à décider. Un point majeur non résolu peut empêcher l’engagement concerné ; un problème moins critique peut être suivi avec un responsable et une échéance. L’équivalence entre une journée de correction avant le départ et un trimestre après n’est pas une mesure établie ici. Assembler les preuves importantes avant la décision, puis poursuivre les contrôles adaptés.
L’auteur évoque vingt à trente dossiers annuels et une moitié de clients revenant, sans registre ni période permettant de vérifier cette proportion ici. La lenteur d’un contrôle ne prouve pas sa profondeur. Respecter les efforts des fondateurs signifie aussi éviter les délais inutiles et examiner les choix futurs indépendamment des coûts déjà engagés. Les cinq points préparent la suite ; les cocher ne garantit ni financement ni succès. Le texte suivant examine les responsabilités pendant l’opération.
Pourquoi la capacité d’accompagnement est limitée
À la première rencontre, comprendre le fonctionnement de l’entreprise
Clarifier le propos sans réduire l’entreprise à un slogan
Dès le démarrage, partager un calendrier de travail
Savoir attendre, avec un objectif et une échéance
Examiner la conversion et ses causes avant de corriger
Avant le lancement, vérifier cinq points
Décider et coordonner : des responsabilités distinctes
Ce que nous voulons le plus vous économiser, c’est du temps
092 · Décider et coordonner : des responsabilités distinctes
L’entreprise conserve les décisions qui relèvent de ses organes et représentants habilités, tandis que KANGPENG CAPITAL assure la coordination définie par son mandat.
Après les vérifications initiales, les responsabilités doivent rester lisibles pendant toute l’opération.
L’image du capitaine et du centre de contrôle distingue décision et coordination. Le fondateur n’est pas nécessairement seul habilité à décider. Selon la gouvernance et les documents applicables, certaines décisions peuvent relever de la direction, du conseil, des actionnaires ou nécessiter d’autres accords. Accepter des conditions, modifier une orientation ou engager l’entreprise exige les validations appropriées. Le conseiller présente les informations disponibles, les options, les conséquences et les incertitudes. Il doit respecter les pouvoirs de décision et les délégations effectives.
Rendre la chaîne de décision explicite
Le problème n’est pas nécessairement le nombre de personnes : des responsabilités ou des validations mal définies peuvent retarder une décision.
Une opération qui avance lentement peut rencontrer des difficultés de financement, d’information, de conditions ou de disponibilité. Le texte ne fournit pas de données permettant d’attribuer la majorité des retards à une chaîne de décision trop longue. Une décision individuelle n’est pas toujours rapide ni préférable ; une décision collective peut être utile et requise.
Le cadre de soixante jours et huit jalons donne une moyenne de sept jours et demi, sans imposer une durée uniforme. Les sujets à trancher peuvent concerner la présentation, les conditions envisagées ou l’ordre des démarches. Pour chaque sujet, identifier le responsable de préparation et l’autorité de validation. Prévoir aussi le délai attendu, les dépendances et une voie d’alerte. La coordination facilite la décision ; elle ne crée pas un pouvoir qui n’a pas été donné.
Définir ce que couvre la coordination
Dans un mandat d’accompagnement global, nous pouvons coordonner six domaines : circulation des informations, présentation de la proposition de valeur, ciblage des investisseurs, rythme d’exécution, relations importantes et préparation de la conclusion. Le périmètre, les livrables et les moyens doivent être convenus. Une formule générale ne vaut ni garantie de résultat ni pouvoir illimité sur les tiers. Coordonner ne signifie pas se substituer à chaque spécialiste ou décideur.
Le coordinateur travaille avec les participants dans l’intérêt et le périmètre du mandat convenu. Il ne représente pas automatiquement toutes les parties ni leurs intérêts parfois divergents. Les dépendances doivent être suivies, les informations utiles transmises aux destinataires autorisés et les difficultés signalées. Les responsabilités de chacun restent explicites, même lorsque plusieurs tâches avancent ensemble.
Balayez le schéma horizontalement →
L’arrêt au stand est une image de coordination : informations, proposition, calendrier, relations et préparation de la conclusion peuvent mobiliser plusieurs personnes. Le ciblage des investisseurs évoqué dans le texte n’est pas représenté séparément parmi ces cinq axes. L’animation et son affichage initial à zéro sont décoratifs : ils ne mesurent pas une durée de transaction. La comparaison n’implique ni simultanéité totale, ni absence d’attente, ni financement garanti. Les validations et dépendances restent nécessaires.
Organiser les relations sans les confondre avec une délégation
Les relations personnelles peuvent aider, mais ne constituent pas à elles seules une autorisation.
Une personne déjà connue peut faciliter un échange. Il est néanmoins possible de présenter un collègue, de déléguer une prise de contact ou de construire une relation institutionnelle. La confiance ne se transfère pas automatiquement ; elle peut se développer entre de nouveaux interlocuteurs. Le choix de la personne qui contacte doit tenir compte du lien existant, de sa compétence et de son rôle. Les informations partagées et la coordination doivent respecter les accords et les responsabilités. Il ne s’agit pas d’attribuer la propriété de toutes les relations à une personne ou de toutes les informations au coordinateur.
Pour les échanges avec un éventuel chef de file, nous pouvons préparer les options, les contacts et le calendrier. Le fondateur peut intervenir personnellement lorsque cela est utile ; un représentant habilité peut aussi le faire. Aucun appel ne remplace les validations nécessaires à l’engagement de l’entreprise.
L’auteur accorde une place importante à la confiance parmi six dimensions : confiance, information, proposition, rythme, relations et responsabilité. On peut planifier des actions favorables à la confiance, sans en garantir l’apparition à une date donnée. Les autres domaines comportent eux aussi des incertitudes et des dépendances. La confiance doit pouvoir s’appuyer sur des actes et des engagements vérifiables. Des limites claires y contribuent sans suffire à elles seules.
Le partage des responsabilités doit être explicité dès le début et mis à jour si le mandat ou la gouvernance change. Il reste pertinent pendant une préparation longue comme pendant une conclusion rapide. Les dix mois évoqués dans le récit illustrent une durée particulière, pas une règle. La vitesse ne justifie pas de franchir une limite d’autorisation. Une modification du rôle doit être convenue et documentée.
Le dernier texte de ce volume examine ce que cette organisation peut réellement faire gagner, notamment en temps et en qualité de décision.
Accompagnement dans le cadre d’un mandat global
À la première rencontre, comprendre le fonctionnement de l’entreprise
Clarifier le propos sans réduire l’entreprise à un slogan
Dès le démarrage, partager un calendrier de travail
Savoir attendre, avec un objectif et une échéance
Examiner la conversion et ses causes avant de corriger
Avant le lancement, vérifier cinq points
Décider et coordonner : des responsabilités distinctes
Ce que nous voulons le plus vous économiser, c’est du temps
093 · Ce que nous voulons le plus vous économiser, c’est du temps
Une levée mobilise de l’argent, mais aussi le temps et l’attention de l’équipe dirigeante. Il faut rendre ces coûts visibles.
À la fin du volume IX, nous revenons à une question : que cherchons-nous à faire gagner à l’entreprise tout au long de l’accompagnement ?
Du temps utile. Les réunions et les reprises mobilisent l’attention de l’équipe, parfois au détriment des produits, des clients ou du travail interne. Mais une nouvelle levée n’est jamais acquise et le coût financier peut lui aussi être décisif. Il n’existe pas de classement universel où l’attention serait toujours plus coûteuse que l’argent. Certains échanges de financement apportent aussi une connaissance du marché ou des partenaires utiles.
Relier le calendrier de travail à celui de l’équipe
L’Institut présente huit jalons : D01, base factuelle ; D09, documents ; D18, attentes du marché ; D26, coordination d’un éventuel chef de file ; D35, vérifications approfondies ; D43, comité d’investissement ; D52, principales conditions ; D60, préparation de la conclusion et du financement. Huit jalons sur soixante jours donnent sept jours et demi en moyenne, sans imposer des étapes de durée égale. La participation du fondateur doit être définie selon les sujets, les compétences, les pouvoirs et les attentes des interlocuteurs, pas présumée limitée à quelques moments.
Pour les pièces, les documents ou l’appui aux vérifications, nous pouvons prendre en charge les tâches convenues et correctement déléguées. Certains échanges requièrent la participation personnelle du fondateur ; d’autres peuvent être conduits par un représentant habilité. Il n’existe pas de partage automatique en deux moitiés égales. Le temps de préparation, de transmission, de validation et de supervision doit être compté, y compris lorsqu’un travail est délégué. Comparer le temps total mobilisé et la qualité obtenue, pas seulement le nombre de réunions évitées.
Réduire les délais inutiles tout en préservant les vérifications
Nous cherchons à réduire les reprises évitables, car un retard peut augmenter les coûts ou modifier les options. L’information, les conditions et les intentions peuvent évoluer pendant une opération. Des éléments favorables peuvent aussi apparaître avec le temps. La rapidité peut contribuer à la maîtrise de certains risques, sans remplacer les vérifications et les validations. Accélérer n’est pas toujours réduire le risque. Une attente préparée peut être utile, mais ne fait pas automatiquement gagner du temps : elle doit être comparée aux alternatives et réexaminée. La coordination vise à réduire les efforts dispersés et à rendre les dépendances visibles.
Nous appelons parfois « bruit » une information peu fiable, répétitive ou peu pertinente pour la décision en cours. Une rumeur, une comparaison de prix ou un retour oral ne doit toutefois pas être écarté simplement parce qu’il dérange notre conclusion. Le tri doit porter sur la source, la pertinence et le degré de vérification. Le coordinateur peut hiérarchiser les informations et signaler les incertitudes, sans cacher les objections importantes ou décider seul de ce que l’entreprise a le droit de connaître. Une synthèse utile permet de retrouver les éléments sous-jacents.
Une présentation plus claire peut aussi aider : réorganiser l’exposition des faits. Cela ne signifie pas réécrire la causalité ni éliminer les réserves. Le gain d’un ordre de grandeur évoqué dans le récit n’est pas établi par une mesure présentée ici. Trois échanges de moins ne signifient pas automatiquement trois déplacements de moins. L’auteur rapporte qu’une discussion de dix minutes a rendu un projet plus intelligible. Ce récit illustre un effet possible, pas un résultat reproductible garanti. Le gain doit être observé en tenant compte du travail de préparation et des reprises éventuelles.
Respecter le temps sans transformer un exemple en prédiction
Nous reconnaissons le temps, les efforts et le capital engagés par les entrepreneurs. Ce respect doit guider l’organisation du travail, sans faire des coûts déjà engagés une raison suffisante pour continuer.
Un exemple personnel rend l’idée concrète. En supposant vingt années à venir, deux visites par an et trois jours par visite, on obtient quarante visites, soit cent vingt jours de présence. Ce calcul dépend entièrement des hypothèses : il ne prédit ni la durée de vie des parents ni la qualité du temps partagé. Il ne remplace pas non plus les choix de valeurs et les contraintes des personnes. Il invite à examiner concrètement l’usage du temps, pour soi comme pour les autres.
Le volume IX se termine. Ses huit textes vont de la première rencontre à la coordination d’une opération. Notre objectif est de réduire le travail évitable et de préserver le temps nécessaire aux décisions de l’entreprise, dans les limites du mandat convenu.
Le cadre complet est présenté dans « Rythme d’exécution de référence sur 60 jours » à l’Institut. L’état de préparation, les conditions de marché, les validations et la complexité de l’opération peuvent modifier le calendrier.
Rythme d’exécution de référence sur 60 jours
À la première rencontre, comprendre le fonctionnement de l’entreprise
Clarifier le propos sans réduire l’entreprise à un slogan
Dès le démarrage, partager un calendrier de travail
Savoir attendre, avec un objectif et une échéance
Examiner la conversion et ses causes avant de corriger
Avant le lancement, vérifier cinq points
Décider et coordonner : des responsabilités distinctes
Ce que nous voulons le plus vous économiser, c’est du temps
VOLUME X · UN NOUVEAU CHAPITRE
094 · Définir une direction et la mettre à l’épreuve du travail
Au moment de son huitième anniversaire, KANGPENG CAPITAL décrit deux orientations : une activité de conseil présentée comme le socle, et une articulation avec l’investissement de fonds propres encore en évolution.
À l’occasion de son huitième anniversaire, l’organisation pose une question : quelle forme souhaite-t-elle prendre pour la suite ?
Le récit décrit deux orientations menées ensemble. Les formuler peut aider à choisir les priorités. Une image claire n’est cependant ni une preuve de capacité ni un préalable à toute expérimentation. Définir une direction, agir et revenir aux observations forme une boucle de travail plutôt qu’un ordre irréversible.
Deux orientations, avec des rôles à distinguer
Le texte présente comme socle une activité spécialisée de conseil en financement, centrée sur les technologies à fortes barrières et l’IA appliquée au monde physique. Il revendique une organisation stable et des étapes traçables. Ces qualités doivent pouvoir être appréciées sur les dossiers et les livrables ; leur énoncé ne constitue pas une vérification indépendante. De 2018 à 2026, il s’écoule huit ans : ce repère anniversaire ne démontre pas, à lui seul, une continuité identique de toutes les activités. La cohésion de l’équipe et la régularité d’exécution peuvent se soutenir, sans être deux mesures équivalentes. L’expression de « socle » décrit le rôle souhaité de cette activité.
La seconde orientation vise à articuler expertise professionnelle, conseil et investissement de fonds propres dans des entreprises déjà accompagnées de près. « Capital industriel spécialisé » est ici une description du projet d’organisation, pas la preuve d’un statut réglementaire ou d’une performance. Le conseil et l’investissement restent des rôles distincts, même lorsqu’ils se nourrissent mutuellement. Les montants, les horizons et la qualité des actifs effectivement détenus nécessiteraient des pièces propres à chaque opération.
Pourquoi envisager un engagement de fonds propres ? Il peut rendre certaines conséquences financières plus directes pour l’organisation. Il ne garantit ni un meilleur jugement ni l’alignement de tous les intérêts ; il peut aussi créer des conflits. Le texte ne fixe pas de proportion entre les deux activités. Leur articulation demeure à définir et à évaluer.
Accélérer l’exécution, prendre le temps de choisir
Pour la période suivante, le récit propose deux priorités : réduire les délais inutiles et choisir avec discernement.
Dans l’exécution, l’ambition est d’atteindre des jalons comparables en moins de temps, sans dégrader leur qualité. La formule selon laquelle un trimestre vaudrait une année de travail est une ambition de productivité, pas un rapport mesuré présenté ici. Les canaux numériques peuvent faciliter la diffusion, mais tous les produits ne se déploient pas mondialement en quelques mois. Les marchés, les contraintes techniques et les décisions des clients restent déterminants.
Dans le choix des dossiers, la concentration suppose de pouvoir renoncer à certaines occasions. Il peut être raisonnable de différer un engagement, avec des conditions et une date de réexamen. Une exécution mieux organisée peut libérer du temps pour examiner les choix, sans garantir que les économies suffisent. La retenue est présentée comme une valeur souhaitée pour la période suivante. L’image du toit réparé par beau temps introduit ce travail de préparation.
Construire des capacités collectives vérifiables
De nouveaux outils peuvent modifier les méthodes et les responsabilités ; ils ne produisent pas automatiquement une organisation meilleure. KANGPENG CAPITAL décrit un modèle de coordination avec l’IA, nommé « Orchestrator Model », encore en cours de définition. Il s’agit d’un chantier interne, pas d’une méthode dont l’efficacité serait déjà démontrée dans ce texte.
Un élément proposé est une liste des pratiques à arrêter. L’auteur souhaite y conserver les erreurs à éviter et les relire lors des revues. Pour rester utile, chaque règle doit préciser sa raison, son périmètre et les conditions de réexamen. Une liste ne doit pas devenir irrévocable simplement parce qu’elle a été écrite. Des points de contrôle communs peuvent soutenir la qualité tout en laissant varier les méthodes adaptées au dossier. Le démarrage, les validations, le choix des interlocuteurs et la clôture doivent être documentés. Leur présence seule ne garantit pas un niveau de résultat ; leur application et leur utilité doivent être évaluées.
Le récit évoque des collègues ayant un ou deux ans d’expérience et ayant suivi trois à cinq projets complets. Sans période, dossiers ni définition du rôle présentés ici, cette affirmation ne permet pas de vérifier les parcours ou la maîtrise acquise. L’apprentissage dépend aussi de la supervision, des retours et des responsabilités réellement exercées.
La direction doit donc être confrontée au travail effectué. Les sept textes suivants examinent la préparation, le rythme, l’organisation, le modèle, les pratiques à arrêter, les talents et la vision. Ils présentent une démarche à construire, avec des résultats et des limites à rendre observables.
La présentation des deux orientations figure dans la rubrique « Huitième anniversaire : deux formes d’organisation » de l’Institut.
Huitième anniversaire : deux formes d’organisation
Définir une direction et la mettre à l’épreuve du travail
Réparer le toit par beau temps
Rapide à livrer, lent à choisir
Inscrire la capacité dans l’organisation
Être encore en cours de définition n’est pas de la modestie
Conserver les leçons, réexaminer les interdictions
Pas d’où vous venez, seulement ce que vous avez apporté
Une période favorable peut donner des moyens pour améliorer l’organisation. Leur emploi doit être comparé aux besoins actuels, aux risques et aux autres possibilités.
Un fondateur pose une question : lorsque l’activité va bien, pourquoi ne pas accepter davantage de missions ?
Notre réponse dépend des capacités disponibles. Une bonne année ne justifie ni automatiquement la croissance ni automatiquement son refus. Une partie des ressources dégagées peut renforcer les capacités collectives, selon les besoins et les moyens. La raison est simple : une période moins contrainte peut faciliter les changements, sans être le seul moment où ils sont possibles.
Réparer le toit par beau temps signifie préparer l’organisation avant qu’une difficulté rende les choix plus urgents. Une période difficile peut aussi conduire à des améliorations utiles ; une période favorable ne garantit ni le temps, ni le coût, ni la réussite d’une transformation. Il faut garder des marges de correction et suivre les effets des changements.
Que faut-il améliorer ? Les méthodes, les responsabilités, les moyens et leur lien avec l’activité réelle.
Le texte anniversaire situe ce travail entre 2018 et 2026. Il présente un socle de conseil en financement spécialisé dans les technologies à fortes barrières et l’IA appliquée au monde physique, et une orientation vers l’investissement de fonds propres dans des entreprises accompagnées. Les qualités de stabilité, de traçabilité et de détention d’actifs de qualité restent des affirmations à apprécier sur pièces. L’organisation souhaite que les connaissances acquises dans les deux activités se nourrissent, tout en distinguant leurs mandats, leurs intérêts et leurs risques.
L’investissement de fonds propres exige aussi des règles
Engager ses fonds propres peut rendre une partie du risque plus directe. Cela ne prouve pas que les pertes seront supportées en premier, que le jugement sera meilleur ou que les intérêts seront identiques à ceux des autres parties. Les montants, les droits, la rémunération et les décisions doivent être explicités. Une règle n’est utile que si elle est adaptée, appliquée et contrôlée.
Une conjoncture favorable peut faciliter cette préparation, mais ne constitue pas une condition nécessaire ni une autorisation suffisante pour investir.
Rapide à livrer, lent à choisir
Pour la période suivante, l’auteur propose de combiner une exécution plus fluide et un choix attentif des engagements.
Accélérer l’exécution. Atteindre des jalons comparables plus tôt peut être utile si la qualité ne baisse pas. « Un trimestre pour une année » exprime une ambition, pas une productivité mesurée. Quatre revues trimestrielles offrent trois rendez-vous de plus qu’une revue annuelle ; elles ne représentent pas quatre années de travail ni quatre décisions nécessairement meilleures. La diffusion des outils varie selon les produits, les usages et les contraintes. Le contraste entre plusieurs décennies et quelques mois ne démontre pas une accélération générale d’un ordre de grandeur.
Prendre le temps de choisir. Se concentrer suppose de renoncer à certaines occasions. L’auteur évoque vingt à trente missions par an et une moitié de clients revenant ; sans période et registre présentés ici, ces proportions restent une déclaration interne. Le retour des clients peut être instructif sans résumer la qualité ou les résultats du service. La capacité doit être reliée aux ressources et à la complexité des dossiers, pas à un nombre intangible. Recruter peut accroître certaines capacités mais aussi demander du temps de formation et de coordination. Il faut mesurer la charge réelle et les limites des personnes clés. La retenue est une orientation proposée, dont les effets doivent être examinés.
Construire et entretenir les capacités de l’organisation
Les outils peuvent modifier la répartition des tâches et les méthodes de travail. La production allégée, Six Sigma, les objectifs et résultats clés, Rendanheyi ou l’image du volant d’inertie renvoient toutefois à des démarches différentes. Leur seule énumération ne démontre pas qu’elles seraient toutes issues d’un même mécanisme technique. KANGPENG CAPITAL décrit sa propre réflexion sur une organisation coordonnée avec l’IA : l’« Orchestrator Model », encore en définition. Il ne s’agit pas ici d’une efficacité déjà établie.
Un élément de ce chantier est une liste des pratiques à arrêter. Elle vise à conserver les leçons des erreurs. Chaque règle doit préciser son motif, son périmètre et les modalités de réexamen. Une règle devenue inadaptée doit pouvoir être révisée ; relire une liste ne suffit pas à démontrer qu’elle est appliquée ou utile.
L’apprentissage collectif demande des méthodes accessibles, de l’accompagnement et des occasions de pratiquer. Le récit évoque des collègues ayant un ou deux ans d’expérience et ayant suivi trois à cinq projets complets. Sans description de leurs rôles et des dossiers, on ne peut pas vérifier ce parcours ni attribuer leur progression à la seule organisation. Les outils et les standards doivent être entretenus et évalués au regard des usages. Ils ne sont pas nécessairement moins coûteux à construire pendant une bonne année.
La métaphore du toit invite à consacrer des moyens à la préparation, avec un budget, des priorités et des critères de résultat. Regarder à dix ans peut élargir la réflexion ; cela ne dispense pas de vérifier les besoins présents et de réviser les hypothèses.
Huitième anniversaire : deux formes d’organisation
Définir une direction et la mettre à l’épreuve du travail
Réparer le toit par beau temps
Rapide à livrer, lent à choisir
Inscrire la capacité dans l’organisation
Être encore en cours de définition n’est pas de la modestie
Conserver les leçons, réexaminer les interdictions
Pas d’où vous venez, seulement ce que vous avez apporté
Une meilleure préparation peut réduire les reprises. Elle ne garantit pas qu’attendre davantage fera toujours gagner du temps.
L’expression « un trimestre pour une année » appelle une question : décrit-elle des heures supplémentaires ou une meilleure organisation ? Le texte l’emploie comme ambition, sans mesure comparée de productivité.
Examiner des suites possibles avant d’agir : ce tracé est une illustration conceptuelle, pas une donnée expérimentale. Référence : Ha et Schmidhuber (2018), World Models, arXiv:1803.10122. L’article étudie des représentations apprises d’environnements d’apprentissage par renforcement et des politiques entraînées dans un environnement simulé par le modèle. Il ne démontre pas qu’une préparation plus lente améliore la productivité d’une équipe de conseil. Le rapprochement proposé ici est une analogie.
L’objectif est de réduire le travail évitable, sans présenter l’effort prolongé comme seule source de vitesse. Le temps consacré à préparer doit être proportionné aux risques, à l’information disponible et aux possibilités d’apprendre en agissant.
Accélérer les tâches qui peuvent réellement être répétées
Les canaux numériques peuvent faciliter la diffusion de certains produits, mais l’adoption dépend aussi de leur utilité, des coûts et des contraintes. La concurrence peut rendre utile une exécution plus rapide. Il faut comparer des jalons de qualité équivalente, en tenant compte des ressources et des risques. Le coût d’un trimestre de retard varie selon le dossier ; il n’est pas toujours supérieur à un trimestre.
La formule « un trimestre pour une année » ne doit pas devenir une promesse sans référence de comparaison. Un guide de travail peut conserver les leçons des dossiers précédents : pièces à préparer, questions récurrentes, validations et points d’attention. Il ne transforme pas toute situation inconnue en procédure que n’importe qui peut suivre sans formation. Les réactions des actionnaires ou les moments de décision ne sont pas entièrement prévisibles. La réutilisation aide si le guide est adapté, mis à jour et complété par le jugement.
Choisir les engagements en fonction des priorités
L’image du général qui ne poursuit pas les lièvres invite à rester concentré. Les occasions secondaires peuvent paraître attirantes ; leurs bénéfices restent toutefois incertains et leur comparaison doit inclure les ressources nécessaires. Renoncer à une occasion peut préserver une priorité, mais une occasion nouvelle peut aussi justifier de revoir cette priorité. La question ne se limite donc pas à « peut-on le faire ? », mais inclut « est-ce cohérent avec nos objectifs et nos moyens ? ». Le cadre doit laisser place aux preuves nouvelles. Une priorité est un critère de choix à expliciter. Elle ne doit pas devenir une raison de refuser tout ce qui contredit le plan initial.
Retenir une ou deux priorités majeures pour une période peut aider à organiser les moyens. Ce nombre est un choix de méthode, pas une règle adaptée à toutes les équipes. Prendre un temps de réflexion peut éviter certaines reprises ; un long congé consacré à réfléchir ne garantit pas que le recrutement, les dossiers ou le calendrier resteront pertinents toute l’année. Des points de réexamen sont nécessaires.
Maintenir une capacité de travail soutenable
L’auteur propose une limite interne : ne pas rester à pleine charge pendant deux trimestres consécutifs. Cette limite exprime une intention de préserver des marges ; elle n’est pas un seuil universel de sécurité ou de qualité du jugement. Il faut définir la pleine charge, observer la répartition du travail, les erreurs, les retards et les besoins de récupération. Une équipe peut être en difficulté bien avant ce délai. Lorsqu’une démarche est différée, le temps disponible peut servir à préparer et à récupérer, sans présumer qu’une fenêtre de financement arrivera. La capacité se suit dans la durée et ne se résume pas au nombre de projets.
Préparation et exécution doivent donc être articulées. La vitesse ne prouve pas l’utilité du travail, et la lenteur ne prouve pas la profondeur de la réflexion. Il faut regarder les résultats, les reprises et les coûts. La retenue consiste à choisir ce que l’on engage et à quelles conditions.
L’organisation peut soutenir ces choix par des règles, des moyens et des responsabilités clairs. Une liste de pratiques à arrêter peut conserver des leçons, mais ses règles doivent avoir un motif, un périmètre et une possibilité de réexamen. La relire ne suffit pas à établir son efficacité. Le texte suivant examine les capacités collectives.
Les nouveaux outils invitent à revoir l’organisation du travail. Pour nous, l’IA pose surtout une question : comment transmettre une méthode sans perdre les conditions qui la rendent valable ?
Des collègues récemment arrivés dans le métier nous demandent parfois qui nous a appris à travailler ainsi.
La réponse tient moins à un enseignement unique qu’à une accumulation d’expériences. Nous décrivons huit années de retours sur les projets et de corrections successives. Cette durée est notre récit de parcours, pas une mesure indépendante de maturité. Pour que l’expérience survive à ceux qui la portent, il faut la rendre consultable, compréhensible et utilisable dans une situation précise.
De nouveaux outils invitent à revoir les méthodes
Les outils peuvent transformer le travail, sans déterminer à eux seuls la bonne organisation. Toyota et le TPS, Motorola et Six Sigma, Intel et les OKR, Haier et Rendanheyi, Amazon et la logique du volant d’inertie : ces références rappellent la diversité des méthodes. Leur juxtaposition ne démontre pas que chaque modèle serait né d’un outil nouveau ni qu’il serait transposable chez nous. L’IA ouvre à son tour un chantier à examiner.
Notre réponse reste en construction sous le nom de modèle Glacier, ou modèle d’orchestration. Le rôle d’un orchestrateur consiste à articuler le jugement humain, les outils et les étapes du projet dans un calendrier dont les responsabilités sont explicites. Les outils peuvent accélérer certaines tâches ; les personnes restent responsables de vérifier les résultats et de décider.
Parmi les usages qui nous intéressent figure ce que nous appelons, par analogie, la distillation de l’expérience : dégager d’un travail réussi des exemples et des critères réutilisables. En apprentissage automatique, la distillation désigne ici le transfert des connaissances d’un ensemble de modèles vers un modèle plus simple à déployer. Documenter une pratique professionnelle n’est pas cette opération technique. Dans les deux cas, copier une sortie ne suffit pas à établir sa qualité. Il faut définir les critères avant d’accélérer la production.Sans examen critique, on risque surtout de reproduire plus vite les mêmes défauts. C’est un principe de travail, pas une preuve que notre méthode produit déjà de meilleurs résultats.
Transmission de connaissances : une analogie pour penser la documentation des pratiques. Ce schéma ne décrit pas une architecture expérimentale et ne mesure aucun gain organisationnel. Référence · Hinton, Vinyals et Dean (2015), Distilling the Knowledge in a Neural Network, arXiv:1503.02531.
L’organisation donne un appui ; les personnes la font progresser
Nous en tirons deux priorités concrètes.
La première consiste à confier progressivement des responsabilités aux jeunes collègues, avec un accompagnement adapté. Notre parcours de formation vise à leur faire suivre trois à cinq projets complets au cours de leur première ou deuxième année. C’est un objectif interne, qui dépend du rythme réel des dossiers et de leur complexité. Les huit années d’expérience revendiquées par l’équipe ne remplacent ni la supervision ni les compétences propres à chacun. Des outils plus puissants et une meilleure formation peuvent aider ; ils ne prouvent pas que chaque nouvelle génération est supérieure à la précédente. L’organisation peut apporter une méthode, un rythme soutenable et des retours utiles ; elle ne promet pas de rendement financier.Elle peut amplifier les capacités, mais aussi les erreurs si celles-ci ne sont pas corrigées.
La seconde priorité est de faire du jugement une ressource partageable au sein de l’équipe. Les indications de prix et les retours de terrain doivent être datés, attribués à leur source et distingués des interprétations. Leur partage respecte les autorisations, la confidentialité et le besoin d’en connaître ; il ne signifie ni publication ni accès général à tous les dossiers. Notre liste des pratiques à abandonner vise de même à conserver la mémoire des erreurs et de leurs motifs. Les méthodes évoluent ; les limites doivent rester explicites et justifiées.La liste conserve les enseignements, mais une règle devenue inadaptée doit pouvoir être réexaminée, avec la raison du changement et son responsable. Accumuler des interdictions sans revue n’est pas une garantie de rigueur.
Écrire pour que la méthode puisse être utilisée
Pourquoi mettre ces pratiques par écrit ? Pour faciliter leur transmission, leur discussion et leur correction.
Transformer une intuition en une consigne claire prend du temps. Certaines formulations ont, selon notre expérience, été retravaillées pendant trois ou quatre ans. Une phrase concise reste utile seulement si ses conditions d’application, ses exceptions et des exemples sont accessibles. Il faut ensuite vérifier que des collègues peuvent s’en servir, recueillir les difficultés et tenir la version à jour. Le document peut demeurer lorsque les personnes changent ; la capacité ne demeure que si quelqu’un sait encore l’exercer.
C’est aussi la raison pour laquelle nous souhaitons que les associés restent engagés dans les projets. Le contact avec les opérations apporte des informations que les tableaux de suivi ne restituent pas toujours. Il nourrit le jugement, à condition de croiser les observations et d’accepter la contradiction.Les responsables participent au travail et rendent leurs décisions explicables.
Nous voulons donc utiliser les nouveaux outils tout en examinant l’organisation qu’ils rendent possible. Cette méthode a un nom ; elle reste à définir et à mettre à l’épreuve. C’est le sujet du texte suivant.
Le nom peut attendre ; la méthode doit être précisée, utilisée et corrigée au fil du travail.
Un collègue entré dans le métier depuis un peu plus d’un an nous a demandé quand le modèle Glacier serait achevé. Nous lui avons répondu : il continue de se construire.
Notre position tient en une phrase. Le nom peut être arrêté plus tard ; la méthode doit continuer à progresser. Une méthode peut naître du terrain, mais aussi d’une hypothèse formulée avant l’action. Ce qui compte est l’aller-retour entre formulation, application et examen des résultats. L’expérience dépasse souvent ce qui est documenté ; ce décalage invite à mieux écrire, sans faire de l’implicite une vertu.
Le TPS de Toyota, Six Sigma chez Motorola, les OKR associés à Intel, Rendanheyi chez Haier et le volant d’inertie d’Amazon nous servent de références. Ces noms ne constituent pas une démonstration historique selon laquelle tout modèle d’organisation serait imposé par un outil nouveau. L’IA appelle de nouvelles expérimentations, sans qu’une place unique attende nécessairement son vainqueur. Notre propre chantier porte le nom de modèle Glacier, ou modèle d’orchestration : articuler le travail humain, les outils d’IA et les responsabilités de l’organisation. Il reste en cours de définition.
Un nom doit fournir un repère
Nommer une méthode, c’est rendre son intention identifiable. Chaque choix peut alors être comparé aux principes annoncés. Mais la fidélité au nom ne suffit pas : il faut aussi examiner les conséquences du choix et les objections qu’il suscite. Le repère devient utile lorsqu’il permet de poser des questions précises. La portée d’un nom se construit donc dans ses usages, et non le jour de son annonce. Nous souhaitons que d’autres puissent comprendre ce qui est promis, observer ce qui est fait et signaler les écarts. Cette exigence explique pourquoi nous ne déclarons pas le modèle achevé.
Les projets mettent la méthode à l’épreuve
Tant qu’une méthode reste dans quelques têtes, sa transmission dépend de ces personnes. Des transactions réelles, des retours documentés, la formation et des exercices peuvent contribuer à en faire une capacité collective. Nous évoquons une activité de vingt à trente mandats par an, répartis approximativement entre nouveaux dossiers et clients revenant pour un tour suivant. Il s’agit d’une indication interne : sans période, périmètre et registre de suivi publiés, elle ne constitue ni un bilan audité ni un nombre de financements effectivement conclus. Ce volume est présenté comme une charge de travail et un terrain d’apprentissage. Sans occasions d’application, une méthode peut perdre le contact avec les situations réelles. À l’inverse, trop de dossiers simultanés peuvent disperser l’attention. La charge acceptable dépend de leur complexité, des compétences disponibles et du soutien apporté. Il faut réexaminer cet équilibre régulièrement.
Notre objectif de formation est de permettre à des collègues ayant un ou deux ans d’ancienneté de suivre trois à cinq projets complets. Avec huit points de contrôle par projet, cela représente vingt-quatre à quarante passages, et non seulement une vingtaine. Le cycle de soixante jours est une hypothèse d’organisation, pas une durée universelle de financement. Des projets peuvent se chevaucher, s’interrompre ou durer davantage ; multiplier les étapes ne mesure ni le temps total ni la maîtrise acquise. Participer donne une expérience ; savoir expliquer et refaire le travail permet de mieux apprécier l’apprentissage. C’est en ce sens que nous disons que l’organisation peut amplifier une méthode.
Conserver les leçons et réexaminer les règles
Nos retours sur plusieurs dossiers font apparaître des pratiques récurrentes. Nous les consignons notamment dans une liste de ce qu’il faut cesser de faire. Chaque entrée devrait préciser le problème observé, les faits, le champ d’application et le responsable de sa révision. Dans la discussion, nous voulons présenter les éléments avant de conclure. Les méthodes peuvent évoluer sans effacer la mémoire des erreurs.
Pourquoi commencer par les pratiques à abandonner ? Parce que certaines leçons ont été coûteuses. Une interdiction peut rappeler une erreur déjà vécue ; elle peut aussi prévenir un risque qui ne s’est pas encore réalisé. Le coût passé ne suffit toutefois pas à rendre la règle juste dans tous les contextes. Une interdiction peut ralentir le travail ou écarter une option valable. Il faut donc examiner ce qu’elle protège et ce qu’elle empêche. Ralentir peut être utile, mais comporte aussi un coût : ce choix doit rester explicable.
Quand retirerons-nous la mention « en cours de définition » ? Elle ne disparaîtra pas d’elle-même. Il faudra préciser les critères : une méthode transmissible, utilisée par plusieurs personnes, des résultats observables et des limites documentées. Pour l’instant, la description la plus fidèle de notre démarche demeure celle d’un travail en construction. Cela n’exonère pas de rendre compte de ses résultats actuels.
Pour les deux formes évoquées à l’occasion du huitième anniversaire et la méthode d’organisation, voir la présentation correspondante de l’Institut.
Huitième anniversaire : les deux formes essentielles
Définir une direction et la mettre à l’épreuve du travail
Réparer le toit par beau temps
Rapide à livrer, lent à choisir
Inscrire la capacité dans l’organisation
Être encore en cours de définition n’est pas de la modestie
Conserver les leçons, réexaminer les interdictions
Pas d’où vous venez, seulement ce que vous avez apporté
Être respecté est la route la plus longue
099 · Conserver les leçons, réexaminer les interdictions
Une liste des pratiques à abandonner doit conserver les raisons de chaque règle, son champ d’application et les conditions de sa révision.
Un nouveau collègue a demandé un jour : ce point figure sur la liste des pratiques à abandonner depuis l’an dernier, alors pourquoi y est-il encore ?
Notre intention est simple : faire évoluer les méthodes sans oublier les leçons coûteuses. Une méthode reste ouverte à la comparaison avec de meilleures façons de faire. Une limite doit rappeler les faits ou les risques qui la justifient. Réviser une règle n’efface pas ces faits. Il faut conserver leur trace, expliquer le changement et distinguer les obligations à respecter des préférences d’organisation qui peuvent être adaptées.
Garder la mémoire du problème et la raison de la règle
La liste part d’une démarche concrète : consigner les erreurs rencontrées et les pratiques que nous voulons éviter. Répéter une erreur faute d’en avoir transmis la leçon peut coûter cher. Mais l’inscription sur une liste ne suffit pas. Il faut pouvoir retrouver le contexte, les éléments disponibles et les conséquences observées. L’expérience devient utile quand elle aide à agir et peut être réexaminée.
Trois situations qui appellent une limite explicite
La première est un travail dont le périmètre reste indéterminé. Notre description interne évoque trois associés et vingt à trente mandats annuels, environ pour moitié nouveaux et pour moitié issus de clients revenant. Elle utilise aussi un cycle indicatif de soixante jours et huit points de contrôle. Ces indications ne permettent pas de calculer à elles seules la capacité disponible : il manque notamment les durées de travail, les chevauchements et la complexité des dossiers. Un service mal délimité peut absorber une part importante du temps de l’équipe, sans que la proportion de moitié soit ici mesurée. Au démarrage, nous cherchons donc à préciser les livrables, les responsabilités, les exclusions et la manière de convenir d’un changement. Cette clarté aide les deux parties.
La deuxième situation est le lancement d’un projet alors que des conditions essentielles manquent encore. Une liste de prérequis doit transformer l’enthousiasme en points vérifiables. Il faut distinguer ce qui bloque réellement le démarrage de ce qui peut être résolu pendant le travail. Un prérequis absent ne prouve pas que personne sur le marché ne souhaite investir : le manque peut concerner les documents, les droits de décision, les ressources ou le calendrier. Une attente utile a un objectif, un responsable et une date de réexamen. Le temps et l’argent sont tous deux des ressources à préserver ; leur importance dépend de la situation.
La troisième situation est une présentation qui s’alourdit sans aider à décider. Ajouter des arguments ou des destinataires peut augmenter la charge de lecture, mais une information supplémentaire peut aussi lever une incertitude nécessaire. Il faut distinguer la synthèse de premier contact du dossier complet et conserver les faits défavorables, les hypothèses et les risques pertinents. Simplifier consiste à réduire le bruit tout en préservant ce qui permet de juger.Supprimer une répétition peut aider ; supprimer une réserve décisive peut tromper.
Relire pour comprendre, puis vérifier l’usage
Dans certains retours sur les projets, nous avons retrouvé des pratiques communes aux dossiers ayant abouti. Cette observation ne suffit pas à démontrer qu’elles ont causé le succès : il faut aussi examiner les dossiers restés sans suite et les différences de contexte. Extraire les enseignements et les partager signifie rendre les méthodes accessibles aux personnes concernées, en respectant la confidentialité des dossiers. Lors des revues, l’équipe peut relire et discuter la liste, puis vérifier que les nouveaux collègues comprennent les raisons des règles et savent les appliquer. La lecture seule ne garantit pas cette compréhension.
La liste n’a pas vocation à devenir un monument immuable. Elle doit pouvoir accueillir une nouvelle leçon, préciser une exception ou retirer une règle devenue inadéquate, avec un historique explicite. Nous utilisons parfois une question volontairement exigeante : pourrait-on supprimer la moitié des actions sans dégrader le résultat ? La moitié est une invitation à examiner le travail, pas un quota de réduction ni un gain démontré. Avant de supprimer une étape, il faut regarder sa fonction, ses dépendances et les conséquences possibles. Une revue annuelle peut compléter les retours au fil des projets, sans les remplacer.
Cette liste contribue à rendre nos choix plus réfléchis. Elle rappelle pourquoi certaines options ont déjà été écartées.Savoir ce que l’on décide de ne pas faire aide à concentrer les moyens sur les priorités. Encore faut-il laisser une place aux faits nouveaux et à la contradiction. Écrire rend la mémoire consultable ; la vérifier et la mettre à jour la rend plus fiable.
La culture de KANGPENG CAPITAL
Définir une direction et la mettre à l’épreuve du travail
Réparer le toit par beau temps
Rapide à livrer, lent à choisir
Inscrire la capacité dans l’organisation
Être encore en cours de définition n’est pas de la modestie
Conserver les leçons, réexaminer les interdictions
Pas d’où vous venez, seulement ce que vous avez apporté
Être respecté est la route la plus longue
100 · Pas d’où vous venez, seulement ce que vous avez apporté
Le diplôme, le titre et l’ancienneté ne résument pas la contribution. Pour l’apprécier, il faut des attentes explicites, des faits et un examen du travail collectif.
Un collègue récemment arrivé nous a demandé s’il travaillait bien et s’il dépassait les attentes.
Cette question mérite une réponse précise. Il cherchait un repère, au-delà d’un encouragement. Pour notre deuxième période de huit ans, nous voulons donner davantage de place à un principe : examiner ce que chacun apporte, sans réduire une personne à son parcours. Cela suppose de préciser ce que nous attendons et les moyens disponibles pour y parvenir.
Le parcours ne suffit pas à mesurer la contribution
Le diplôme, le titre et les années de métier ne constituent pas à eux seuls une évaluation.La reconnaissance doit tenir compte du travail accompli, des responsabilités et des règles convenues.
Dans notre présentation de l’Institut, nous évoquons notamment l’accompagnement de doctorants et la construction de relations précoces avec de futurs collaborateurs dans les universités. Ce canal ne doit pas devenir une condition exclusive d’accès. Nous souhaitons aussi permettre aux nouveaux membres de participer à des opérations importantes dès leur première année, avec des tâches adaptées et une supervision réelle. Il s’agit de principes de développement ; le présent texte ne fournit pas un bilan vérifié de leur application. Former et évaluer sont liés, mais il faut distinguer le temps d’apprentissage des exigences attendues à chaque étape.
Pourquoi le grade ne suffit-il pas ?
Le grade peut refléter des responsabilités, sans décrire toute la contribution à un projet.
Prenons un exemple d’organisation : un mandat de soixante jours avec huit points de contrôle. Un collaborateur junior pourrait en piloter la moitié. Cet exemple n’établit ni une durée habituelle ni une répartition observée ; conduire quatre étapes ne signifie pas produire la moitié de la valeur. Les étapes ont des poids différents et reposent sur un travail partagé. Attribuer une décision à une seule personne peut être difficile. Cela invite à croiser les livrables, les responsabilités exercées, les retours des collègues et le contexte, plutôt qu’à abandonner toute traçabilité.
Nous voulons donc préserver la possibilité de reconnaître une contribution au-delà de ce que le grade laisse attendre. Pour que cette appréciation ne dépende pas d’une impression, les attentes doivent être connues à l’avance, les exemples documentés et la personne concernée en mesure de répondre. Les critères doivent aussi reconnaître l’aide apportée aux autres et le travail moins visible.
Évaluer le travail sans glorifier l’épuisement
Le temps de présence ne se confond pas avec le résultat. L’épuisement ne doit pas devenir un signe de mérite. Notre intention est de faire une place explicite au repos et à des conditions de travail soutenables. Nous y voyons notamment une condition favorable à un jugement attentif. La référence interne à vingt ou trente mandats annuels ne suffit pas à démontrer que la charge est maîtrisée. Un projet abouti peut éclairer une promotion, mais il faut aussi considérer la qualité du travail, les responsabilités, la coopération et les facteurs hors du contrôle individuel. Les heures supplémentaires ne doivent pas être un trophée ; cela ne signifie pas ignorer le temps travaillé ni les dispositions qui lui sont applicables.
Huitième anniversaire · Promotion de Mao Mingjun au rang d’associé, selon la présentation de l’organisation.
Former mobilise du temps, en particulier celui des collègues expérimentés. Nous souhaitons maintenir cet investissement même lorsque les conditions sont difficiles, tout en l’intégrant à la planification des projets. Cette volonté ne dispense pas de vérifier que l’accompagnement annoncé est effectivement disponible.
Qu’est-ce qui peut permettre de confier des responsabilités à de nouveaux membres ? Un soutien concret de l’organisation. Une méthode donne des repères, le contexte aide à comprendre les décisions, et un référent permet de demander de l’aide. L’évaluation doit tenir compte de ces ressources et de la marge d’action réelle. Des critères clairs peuvent rendre l’environnement plus compréhensible et plus attractif. Participer tôt à de vrais projets peut offrir des occasions d’apprentissage utiles, sans garantir une vitesse d’apprentissage supérieure pour tous. Les compétences et la culture de coopération comptent ensemble. Les comparer à la puissance de calcul et à la bande passante reste une image, pas une mesure du potentiel d’une équipe.
Notre ambition est la suivante : faire vivre des principes communs au-delà du style d’une seule personne. Leur transmission, des responsabilités explicites et la possibilité de contredire une décision peuvent y contribuer. Une philosophie partagée ne garantit pourtant pas, à elle seule, la continuité d’une institution. Ce sont ses pratiques qu’il faut examiner.
Pour échanger sur les possibilités de rejoindre l’équipe, l’adresse indiquée par l’Institut est next [at] glacierchina.com. Un échange permettra de préciser les missions, les attentes et les conditions effectives.
Rejoindre KANGPENG CAPITAL : parcours et développement des talents
Définir une direction et la mettre à l’épreuve du travail
Réparer le toit par beau temps
Rapide à livrer, lent à choisir
Inscrire la capacité dans l’organisation
Être encore en cours de définition n’est pas de la modestie
Conserver les leçons, réexaminer les interdictions
Pas d’où vous venez, seulement ce que vous avez apporté
Trois ambitions orientent notre travail : mériter le respect de notre secteur, viser une livraison sans échec et persévérer avec discernement. Ce sont des orientations à traduire en actes, pas un bilan ni une garantie de résultat.
On nous demande parfois ce que nous cherchons après huit années de travail.
Notre vision se résume à trois formules : être respectés dans notre secteur ; viser zéro échec de livraison ; ne pas abandonner à la première difficulté. Ces formules expriment une ambition. Leur valeur dépend des engagements précis qu’elles permettent de tenir. Il faut donc en expliquer le sens et les limites.
Le respect se construit dans les actes
Nous plaçons le respect au premier plan. Nous voulons le mériter durablement, sans le tenir pour acquis.
Nous comparons parfois la réputation à un effet cumulatif. C’est une image, pas un rendement composé mesurable ou garanti. La communication peut elle aussi produire des effets durables, favorables ou non. Pour apprécier notre travail, nous souhaitons donner une place importante aux retours des clients, en les confrontant aux livrables, aux délais convenus, aux difficultés et aux réclamations. L’ambition d’améliorer chaque trimestre la qualité ne démontre pas une progression déjà obtenue. Une comparaison exige des critères stables et tient compte de la nature différente des projets.
Une réunion d’associés peut formuler une proposition de culture. L’afficher ne prouve pas qu’elle est appliquée. Les pratiques quotidiennes, les incitations et la façon de traiter les désaccords donnent des indices plus concrets.Les associés doivent commencer par rendre leurs propres actes cohérents avec les principes annoncés.La réputation reste toutefois imparfaite et peut être trompeuse : elle ne dispense pas de vérifier les faits.
« Zéro échec » : une ambition de sélection et de travail
Cette deuxième formule demande une précision immédiate : nous ne garantissons ni la réalisation d’un financement ni son résultat économique.
Nous l’utilisons pour nous imposer une sélection attentive et des engagements de livraison réalistes. Notre description interne évoque vingt à trente mandats annuels, environ pour moitié nouveaux et pour moitié issus de clients revenant. Sans période et registre public, ces chiffres ne constituent pas un bilan audité. Limiter le nombre de dossiers peut aider à préserver du temps, mais il faut aussi examiner leur complexité et les ressources réellement disponibles. Notre formule interne est : renforcer l’équipe avant de multiplier les projets. Une personne supplémentaire n’ajoute pas immédiatement une capacité équivalente : la formation et la coordination prennent elles aussi du temps.
Cette sélection peut nous conduire à ne pas accompagner une bonne entreprise. C’est un coût possible de notre choix de capacité, qui mérite lui aussi d’être examiné. Il ne doit pas servir à justifier après coup toutes les occasions manquées. Les critères de sélection et les engagements se précisent avant l’acceptation du mandat.
Persévérer sans ignorer les faits nouveaux
La troisième ambition concerne notre manière de traverser les difficultés. Persévérer ne signifie pas poursuivre indéfiniment une action devenue inadéquate.
Nous présentons l’engagement de capitaux propres comme une façon possible de partager certains risques. Le présent texte ne prouve pas qu’un investissement a lieu sur chaque mandat ni que les droits et les risques sont identiques pour tous. Un tel engagement peut renforcer l’attention portée au dossier ; il peut aussi créer un conflit d’intérêts ou rendre plus difficile l’abandon d’une mauvaise décision. Les rôles, intérêts et conditions doivent donc être explicites. Les sommes déjà engagées ne suffisent pas à justifier la poursuite.
Le respect suppose également un échange réciproque. Nous voulons comprendre les difficultés de l’autre partie et exposer tôt les réserves importantes, sans confondre franchise et brutalité. La confiance se vérifie ensuite dans les actes, et peut conduire à poursuivre, à modifier ou à arrêter la relation.
Cadeau floral de Ranyuan Technology (燃元科技) à KANGPENG CAPITAL pour son huitième anniversaire, selon la présentation de l’organisation : composition rouge et or et carte manuscrite. Ce geste n’établit pas à lui seul la qualité d’un mandat.
À quoi comparer ces ambitions ? Nous souhaitons d’abord examiner notre propre progression, en conservant des points de comparaison externes pertinents. Se mesurer au passé ne doit pas empêcher d’entendre les clients, les collègues et les critiques ni d’apprendre d’autres organisations.
Nous décrivons les huit premières années comme une période de fondation et les huit suivantes comme un chantier à poursuivre.La direction est formulée. Les résultats restent à produire, à observer et à discuter.
Vision, valeurs et marque : présentation du huitième anniversaire
Définir une direction et la mettre à l’épreuve du travail
Réparer le toit par beau temps
Rapide à livrer, lent à choisir
Inscrire la capacité dans l’organisation
Être encore en cours de définition n’est pas de la modestie
Conserver les leçons, réexaminer les interdictions
Pas d’où vous venez, seulement ce que vous avez apporté
Être respecté est la route la plus longue
102 · Le .MBA évoque un apprentissage, pas un diplôme
glacier.mba est un nom de domaine. Après huit ans, nous y voyons la carte d’un étudiant qui continue à apprendre.
Le suffixe du domaine ne constitue ni un diplôme ni une accréditation académique.
Un nom de domaine et une image
Le nom glacier.mba invite parfois à penser à un diplôme. Nous l’utilisons ici comme une image de l’apprentissage continu, sans revendiquer un titre universitaire.
Apprendre en construisant l’organisation
Nous décrivons notre parcours comme une construction accompagnée d’un apprentissage. Dans cette image, un semestre dure environ six mois et les retours de fin de journée servent à examiner les erreurs. Cette description exprime une pratique souhaitée, sans établir sa fréquence pour chaque membre. Le marché apporte des signaux, mais il n’est ni un jury infaillible ni l’unique critère de qualité.
Deux repères pour orienter notre attention
Nous présentons nos centres d’intérêt à travers deux repères : les orientations industrielles associées au quinzième plan quinquennal chinois et ce que nous appelons les « trajectoires Musk », notamment l’ambition de réutilisation dans le spatial. Ces expressions constituent notre grille de lecture ; elles ne désignent pas un programme commun ni une affiliation. Le récit de huit années d’activité ne signifie pas que le quinzième plan couvrait déjà toute cette période. Chaque entreprise et chaque projet demandent un examen propre, au-delà de ces catégories.
Reconnaître la part des circonstances
Un associé a évoqué cette chance lors d’un voyage à Jeju, puis avant un autre départ. Il parlait de la période dans laquelle s’inscrit notre vie professionnelle : pouvoir observer des projets industriels qui cherchent à passer de la présentation à la réalisation. C’est un souvenir et une appréciation du contexte, pas une démonstration que tous les projets de ces secteurs ont atteint la même maturité.
Accompagner le travail des fondateurs
Les fondateurs avec lesquels nous travaillons portent leurs propres ambitions techniques et industrielles. Nous cherchons à comprendre leur chemin, à rendre les étapes du financement plus lisibles et à limiter les délais évitables. Ce rôle ne garantit ni la levée de fonds ni l’absence de ralentissement. Il exige d’expliciter les responsabilités de chacun.
Être proche sans renoncer à vérifier
Nous nous décrivons comme des entrepreneurs qui accompagnent d’autres entrepreneurs. Cette proximité n’exige pas d’opposer notre métier à celui des banquiers, dont les fonctions et les contraintes sont diverses.
Un fondateur peut nous convaincre d’examiner un projet avant que toutes les preuves soient réunies. Cette ouverture est un point de départ, pas un substitut à la vérification. Il faut nommer ce que l’on sait, ce que l’on suppose et ce qui manque, puis adapter l’engagement aux risques. Une erreur reste possible ; en tirer une leçon suppose de la reconnaître et d’en examiner les conséquences.
Prévoir une marge pour les imprévus
Nous mettons en avant une culture d’ingénierie ; le présent texte ne vérifie pas la proportion des membres ayant cette formation. Cette approche nous invite à poser des questions concrètes : que faire si le chef de file se retire, si un jalon prend un trimestre de retard ou si une fenêtre de financement se ferme ? Réserver du temps et des ressources peut aider, sans supprimer le risque. Cette marge a un coût et doit être dimensionnée selon les scénarios, plutôt que présentée comme toujours suffisante.
Faire une place aux nouvelles contributions
Nous voulons regarder les réalisations et les capacités sans réduire les candidats à leur établissement ou à leur ancienneté. Notre intention est de permettre aux nouveaux membres de participer tôt à des projets réels, avec des responsabilités adaptées et un accompagnement. La reconnaissance doit reposer sur des attentes connues et sur des faits ; le partage des responsabilités ne doit pas effacer celles de chacun. Le repos et une charge soutenable font partie de l’environnement que nous souhaitons construire. Les modalités effectives doivent être précisées avec l’équipe.
Apprendre à mieux poser les questions
Nous racontons huit années d’enthousiasme, de vérifications et parfois d’erreurs. Ni une orientation industrielle ni une figure d’entrepreneur ne décerne un certificat de compétence. Chaque projet doit plutôt nous aider à poser des questions plus précises et à reconnaître les limites de nos réponses.
Un apprentissage qui continue
Pour décrire le travail accompli, une liste de noms ne suffit pas. Il faut des entreprises, des opérations, des dates et des éléments qui permettent de distinguer les projets envisagés de ceux effectivement réalisés.
Une visite d’usine ou un lancement peut donner envie de consacrer des années à ce travail. L’émotion qu’ils suscitent ne remplace toutefois pas les preuves de capacité technique ou de viabilité.
Les réalisations appartiennent d’abord aux équipes qui les conçoivent et les construisent. Notre rôle d’accompagnement doit rester identifiable et proportionné.
C’est dans cet esprit que nous voulons continuer à apprendre.
Boîte à suggestions
Si quelque chose ici est faux, ou s’il y a quelque chose que vous aimeriez nous voir faire
Vos remarques
§Boîte à suggestions · directement à KANGPENG CAPITAL
Cet espace est ouvert à tous : fondateurs, investisseurs, confrères, candidats ou simples visiteurs. Signalez une erreur, une position à revoir, une question ou une action que vous souhaiteriez voir KANGPENG CAPITAL entreprendre.
Les messages envoyés sont adressés à update [at] glacier.mba (avec copie à next [at] glacierchina.com). Selon la présentation de ce formulaire, une personne de KANGPENG CAPITAL les lit, sans robot ni réponse automatique.
« Préparer un e-mail » ouvre votre application de messagerie avec le destinataire, le sujet et le texte préremplis. Vérifiez le message puis envoyez-le vous-même. Le bouton de copie permet de coller le texte et les adresses dans votre messagerie. Vous pouvez aussi écrire directement à update [at] glacier.mba. Écrire à update [at] glacier.mba
Le poème de la maison est conservé dans sa langue d’origine. Le texte joue sur les sons et la forme des caractères chinois ; une traduction en donnerait une autre œuvre.